Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Por que o giro de ações muda a interpretação do momentum
- Rankings independentes produzem as interseções pretendidas
- Verifique separadamente dados disponíveis na decisão e universo de ações
- Grupos sobrepostos transformam sinais em um portfólio.
- Os denominadores de retorno alteram a porcentagem aparente.
- Teste informações incrementais, não um benchmark renomeado.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O estudo reporta retornos event-time no primeiro ano de 16.70% para momentum inicial, 12.49% para momentum simples e 6.84% para momentum tardio. São estatísticas brutas de carteiras de pesquisa, não o CAGR líquido de uma conta. [1]
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
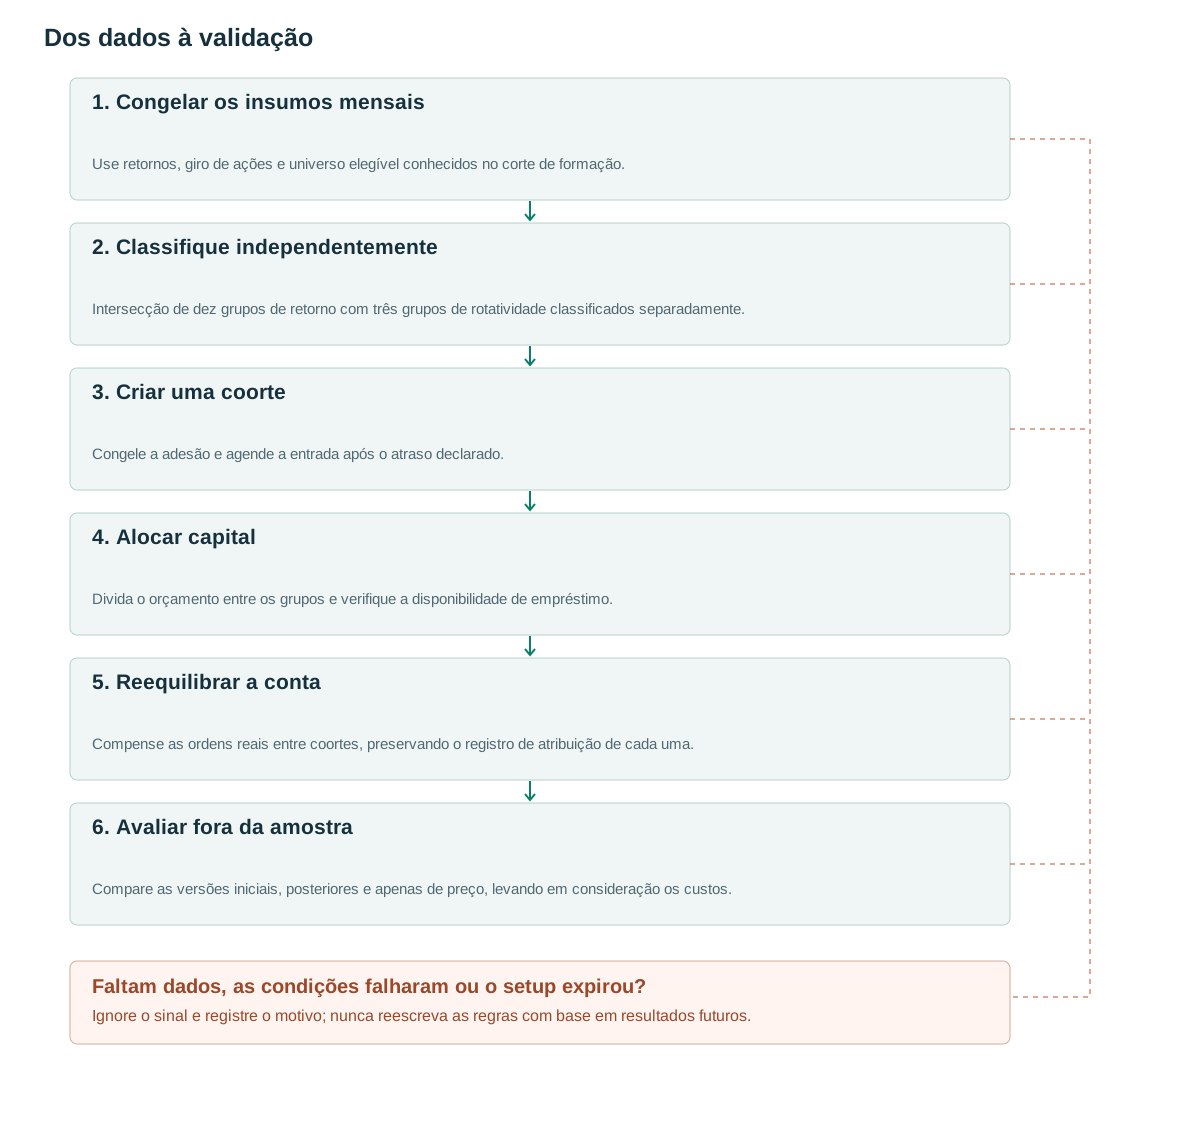
- Congelar os insumos mensaisUse retornos, giro de ações e universo elegível conhecidos no corte de formação.
- Classifique independentementeIntersecção de dez grupos de retorno com três grupos de rotatividade classificados separadamente.
- Criar uma coorteCongele a adesão e agende a entrada após o atraso declarado.
- Alocar capitalDivida o orçamento entre os grupos e verifique a disponibilidade de empréstimo.
- Reequilibrar a contaCompense as ordens reais entre coortes, preservando o registro de atribuição de cada uma.
- Avaliar fora da amostraCompare as versões iniciais, posteriores e apenas de preço, levando em consideração os custos.
Por que o giro de ações muda a interpretação do momentum
O indicador de momentum de preço classifica os ativos com base em seus retornos passados. O índice de rotatividade adiciona uma medida da atividade de negociação em relação às ações em circulação. A classificação conjunta questiona se o mesmo desempenho de preço apresenta comportamento subsequente diferente quando a participação foi relativamente baixa ou alta.
O giro diário de ações é o volume negociado dividido pelas ações em circulação daquele dia. Em um exemplo sintético, um milhão de ações negociadas entre 100 milhões em circulação gera giro de 1%. Após um desdobramento de duas para uma, dois milhões negociados entre 200 milhões em circulação ainda geram 1%. O volume bruto dobra, mas a razão de participação permanece igual.
O estudo distingue o momentum inicial, que consiste em comprar ações vencedoras com baixa rotatividade e vender a descoberto ações perdedoras com alta rotatividade, do momentum tardio, que consiste em comprar ações vencedoras com alta rotatividade e vender a descoberto ações perdedoras com baixa rotatividade. [1] Essas etiquetas descrevem classificações de portfólio. Elas não identificam com certeza o estágio psicológico de uma ação específica.
Um vencedor individual com alta rotatividade pode continuar subindo, enquanto um vencedor com baixa rotatividade pode reverter a tendência. O método considera as diferenças entre grupos condicionais, portanto, relatos sobre uma ação espetacular não validam nem refutam o efeito de portfólio. A implementação deve preservar a totalidade da amostra elegível.
Rankings independentes produzem as interseções pretendidas
Em um ponto de corte de formação, calcule o retorno total de seis meses e o giro médio diário durante o período de seis meses escolhido. Divida independentemente o retorno em dez grupos e o giro em três grupos, e então cruze os grupos correspondentes. Classificar o giro separadamente dentro de cada decil de retorno seria uma classificação condicional e pode gerar ações diferentes.
A perna longa de momentum inicial contém o decil de maior retorno e o tercil de menor rotatividade; a perna curta contém o decil de menor retorno e o tercil de maior rotatividade. A variante tardia inverte as seleções de rotatividade, mantendo os extremos de retorno. Um benchmark baseado apenas em preço ignora a rotatividade, mas, de resto, deve usar regras de formação e de manutenção comparáveis.
Fixe o tratamento de empates e o número mínimo de observações antes do teste. Um identificador estável pode desempatar exatamente, ou as classificações médias podem ser convertidas em intervalos determinísticos. Nenhum dos métodos deve usar retornos subsequentes. Interseções esparsas também exigem uma resposta declarada: reter o caixa, reduzir a exposição ou ignorar a coorte de acordo com uma regra fixa.
Utilize as informações efetivamente disponíveis no momento do corte. O número de ações em circulação pode ser divulgado em um cronograma diferente do volume negociado na bolsa. Uma contagem final revisada de ações, retroativa a cada dia histórico, pode alterar a classificação por giro com base em informações ainda desconhecidas.
Verifique separadamente dados disponíveis na decisão e universo de ações
A amostra original abrange NYSE e AMEX, de 1965 a 1995. Sua construção histórica inclui exclusões que devem ser examinadas antes de se considerar uma implementação moderna inteiramente baseada nas informações disponíveis em cada decisão; por exemplo, uma exclusão baseada na deslistagem logo após a formação utiliza um evento observado posteriormente. [1]
Uma proposta de replicação negociável deve reter os instrumentos elegíveis no momento da sua formação e, em seguida, processar os valores provenientes de cancelamentos de registro, suspensões e eventos corporativos quando ocorrerem. Não deve remover antecipadamente uma eventual perda simplesmente porque a ação está ausente do banco de dados atual. Identificadores estáveis são necessários quando os símbolos mudam ou são reutilizados.
O CRSP documenta campos para preços, volume, ações e eventos corporativos. [2] A presença desses campos não torna automaticamente toda junção causal. Registre as datas de publicação ou disponibilidade, quando relevantes, a convenção de retorno e o tratamento de preços ausentes ou desatualizados.
O retorno total e o retorno do preço são entradas de classificação diferentes. Dividendos, desdobramentos e distribuições devem ser tratados de forma consistente em todo o universo de ações e no índice de referência. Também é preciso definir quanto histórico uma ação recém-listada precisa ter antes de entrar no conjunto de formação; preencher artificialmente um histórico insuficiente sem declarar isso cria classificações incomparáveis.
Grupos sobrepostos transformam sinais em um portfólio.
O seguinte é um modelo operacional proposto, não uma reprodução exata de todas as convenções da fonte. A cada mês, forma-se uma coorte de membros fixos, que aguarda cinco sessões de negociação e, em seguida, permanece ativa por 12 meses. Cada nova coorte recebe um doze avos do orçamento de capital disponível para a estratégia, com valores nocionais correspondentes para posições compradas e vendidas. O intervalo de uma semana mencionado no artigo não deve ser considerado idêntico a todas as implementações de cinco sessões.
Na implantação inicial, os orçamentos ainda não alocados às coortes permanecem em caixa. Destinar todos os 12 orçamentos à primeira coorte alteraria muito a exposição. Quando o esquema está plenamente implantado, coexistem até 12 coortes; uma ação pode pertencer a várias, com saídas planejadas diferentes.
Mantenha um registro de coortes mesmo que a corretora execute apenas a posição líquida desejada. Uma compra para uma coorte pode compensar uma venda para outra; o giro real da conta pode ser menor que a soma do giro teórico das coortes. Aloque as execuções e os custos de forma consistente para que a atribuição corresponda ao saldo real da conta.
Restrições de empréstimo não podem ser resolvidas eliminando posições vendidas indisponíveis após a análise de seus retornos. Defina previamente se uma posição vendida indisponível reduz a alocação comprada correspondente, gera um desequilíbrio de caixa ou utiliza um substituto explicitamente testado. Inclua taxas de empréstimo, pedidos de devolução das ações emprestadas e encerramentos forçados.
Como a participação é definida na formação do grupo, a classificação posterior de um ativo não o remove de um grupo, a menos que uma regra de saída adicional tenha sido registrada. A reclassificação mensal com substituição completa da carteira é uma estratégia diferente.
Limite a 12 o número de coortes ativas. Se uma nova entrada chegar antes da saída programada da coorte mais antiga, deixe o orçamento reservado em caixa até liberar uma vaga, sem exceder temporariamente o limite. Custos das posições vendidas incluem, quando aplicável, compensação de dividendos devida ao emprestador das ações.
on_month_cutoff(t):
    universe = eligible_asof(t)
    momentum = six_month_total_return(universe, t)
    turnover = mean_daily_volume_over_shares(universe, t)
    r_group = independent_rank(momentum, bins=10)
    v_group = independent_rank(turnover, bins=3)
    long_ids = ids_where(r_group == 10 and v_group == 1)
    short_ids = ids_where(r_group == 1 and v_group == 3)
    cohort = freeze_membership(long_ids, short_ids, cutoff=t)
    schedule_entry(cohort, after=5_trading_sessions, budget=equity/12)
    schedule_exit(cohort, after_entry=12_months)
on_execution():
    apply_borrow_and_capacity_rules()
    trade_net_target_changes()
    allocate_fills_and_costs_to_cohorts()
Os denominadores de retorno alteram a porcentagem aparente.
Considere uma coorte sintética com $10,000 comprado e $10,000 vendido. A posição comprada ganha 8%, gerando $800, e os ativos vendidos caem 3%, gerando $300 antes dos custos. O lucro combinado é de $1,100. Isso equivale a 11% por dólar de valor nocional inicial comprado, mas 5.5% em relação a $20,000 de patrimônio líquido, caso esse seja o denominador de capital escolhido.
Suponha que os custos de negociação, empréstimo e outros custos declarados totalizem $220. O lucro líquido torna-se $880 ou 4.4%, com base no mesmo denominador $20,000. O spread de retorno entre posições compradas e vendidas de uma publicação não especifica, por si só, a margem, o financiamento e a gestão de caixa de uma conta real.
Em uma coorte malsucedida, a posição comprada perde 6% enquanto os ativos vendidos a descoberto ganham 10%. As perdas são $600 e $1,000, respectivamente: −$1,600 ou −8% de $20,000 antes dos custos. Ter posições compradas e vendidas não garante uma pequena perda, especialmente quando as posições têm exposições a setores ou fatores diferentes.
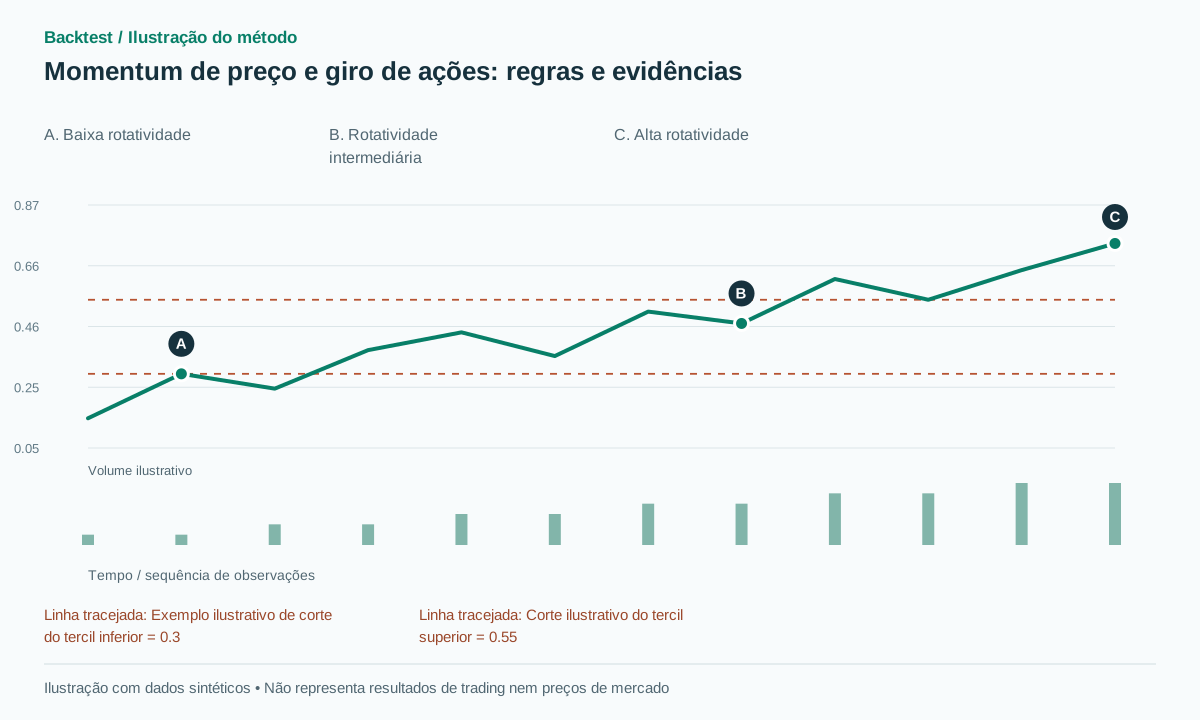
Os valores verticais do gráfico representam as porcentagens de rotatividade de ações individuais, não os preços ao longo do tempo. As barras secundárias representam grupos de retorno ilustrativos, não o volume de ações negociadas. Essa distinção é importante porque uma classificação transversal não deve ser interpretada como uma sequência de rompimento intradiário.
Teste informações incrementais, não um benchmark renomeado.
Compare o momentum inicial, o momentum tardio e uma versão que considere apenas o preço, utilizando o mesmo universo, horizonte de retorno, cronograma de manutenção, risco e premissas de custo. Caso contrário, as diferenças nas ponderações ou na alavancagem podem ser confundidas com informações fornecidas pelo giro de ações.
O fator de momentum de Kenneth French é uma referência externa útil, mas sua formação e ponderação diferem desta classificação conjunta de seis meses. [3] Reproduzir sua série de retornos não é um objetivo direto de replicação. Declare exatamente qual pergunta de comparação ele responde, como a exposição ampla a um fator de momentum.
Relate os retornos por coorte e mês civil, exposição bruta e líquida, concentração setorial, giro e disponibilidade de ações para empréstimo. Períodos de detenção sobrepostos criam observações dependentes; tratar cada coorte-mês como independente pode superestimar a confiança estatística.
Utilize períodos posteriores reservados previamente para avaliação e teste janelas de formação próximas sem selecionar o melhor resultado após inspeção. Uma tabela de robustez deve incluir todas as variações registradas. Um efeito do giro de ações que aparece apenas com um limite, um tratamento de dados ou algumas posições vendidas inacessíveis merece uma interpretação mais restrita.
Por fim, é necessário separar as evidências da previsibilidade condicional do retorno das evidências de um portfólio executável. Um prêmio bruto de posições compradas menos posições vendidas pode sobreviver estatisticamente, embora perca atratividade econômica após restrições de financiamento, impacto e capacidade. Ambos os resultados são conclusões úteis para a pesquisa.
Erros comuns
Classificação da rotatividade dentro de cada grupo de retorno.
Isso cria uma classificação condicional em vez das interseções independentes pretendidas e pode selecionar ações substancialmente diferentes.
Chamar um spread bruto de retornos de CAGR da conta
Uma estatística de portfólio long-minus-short não especifica financiamento, requisitos de capital ou capitalização para uma conta real.
Ignorando a dependência entre coortes sobrepostas
Os mesmos choques de mercado e de ações podem afetar várias coortes. A incerteza estatística deve levar em conta essa exposição repetida.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Alto volume é sempre um filtro de momentum positivo?
Não. A hipótese de classificação conjunta distingue diferentes combinações de retornos passados e rotatividade. A direção da classificação faz parte do método e deve ser testada.
O método pode ser convertido em sinais diários?
Isso seria uma nova estratégia, com formação, giro e manutenção diferentes. Ela exige modelo próprio de custos e avaliação em dados ainda não usados; não herda as evidências do estudo mensal.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Price Momentum and Trading VolumeCharles M. C. Lee, Bhaskaran Swaminathan — Journal of Finance, 2000. Foi lido o artigo original do Journal of Finance. Os retornos event-time do primeiro ano são estatísticas brutas de carteira, não apresentados como CAGR líquido de uma conta. Verificado em: .
- CRSP US Stock DatabasesCRSP. Foi lida a documentação primária do banco de dados sobre campos relevantes e eventos corporativos. Fazer junções válidas com os dados disponíveis em cada momento continua sendo responsabilidade de quem implementa. Verificado em: .
- Detail for Monthly Momentum Factor (Mom)Kenneth R. French Data Library. A documentação primária de construção de fatores foi lida. Seu horizonte de momentum e ponderação diferem da especificação de classificação conjunta discutida aqui. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store