Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O fechamento forçado de posições não é um sinal de fundo de preço.
- Surto, penetração, recuperação e intensidade decrescente
- Unidades, disponibilidade e interesse em aberto
- Exemplos de reversão e continuação sintéticas
- Entrada de confirmação e risco de liquidez
- A continuação é um grupo de controle essencial
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A documentação principal estabelece os campos de evento e de posições em aberto, não a rentabilidade da reversão. Os limiares de intensidade das liquidações, as regras de entrada e saída abaixo são experimentos propostos.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
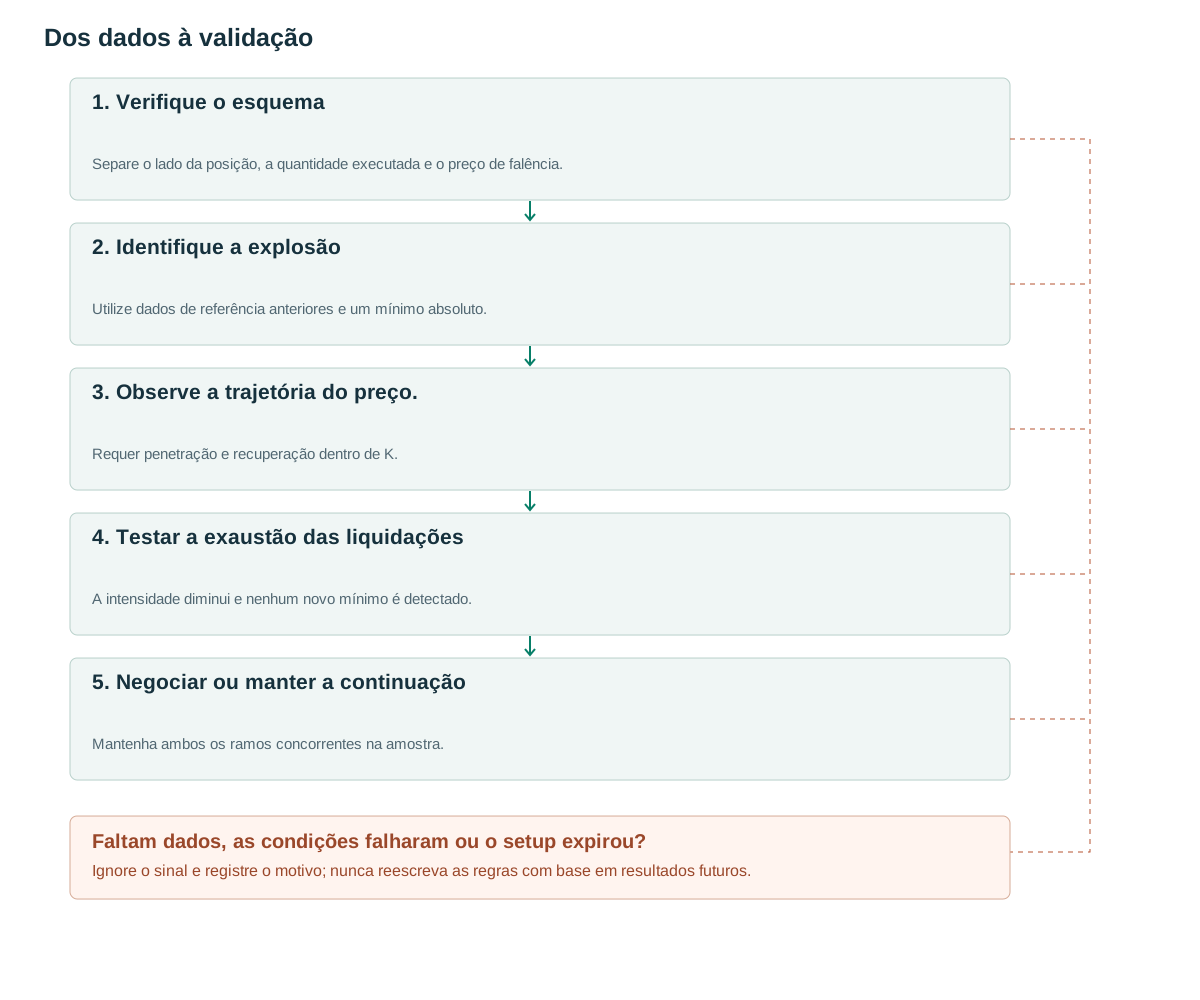
- Verifique o esquemaSepare o lado da posição, a quantidade executada e o preço de falência.
- Identifique a explosãoUtilize dados de referência anteriores e um mínimo absoluto.
- Observe a trajetória do preço.Requer penetração e recuperação dentro de K.
- Testar a exaustão das liquidaçõesA intensidade diminui e nenhum novo mínimo é detectado.
- Negociar ou manter a continuaçãoMantenha ambos os ramos concorrentes na amostra.
O fechamento forçado de posições não é um sinal de fundo de preço.
O conceito de washout descreve uma forte pressão de posição forçada seguida de recuperação. A exaustão só pode ser avaliada por meio do comportamento subsequente. Se o preço continuar se movendo, a continuação ou a cascata são as hipóteses concorrentes relevantes. Um detector deve manter ambos os ramos em vez de selecionar retrospectivamente liquidações que terminaram bem.
A Bybit allLiquidation define S como lado da posição: Buy significa que uma posição comprada foi liquidada e p é o preço de falência [1]. A PublicTrade, por sua vez, define S como lado do tomador [2]. Nomes de campos idênticos, portanto, exigem interpretações diferentes. Multiplicar o preço de falência pelo tamanho e rotular o resultado como valor nocional executado real distorce os dados.
Um mapa de calor de liquidação geralmente estima áreas de preço vulneráveis, enquanto um feed de eventos relata ocorrências dentro da cobertura de produtos da plataforma. Os níveis coloridos não garantem ordens em espera. Evite adicionar o volume de liquidação ao volume total negociado novamente quando essas execuções já estiverem representadas nos registros de negociação.
Surto, penetração, recuperação e intensidade decrescente
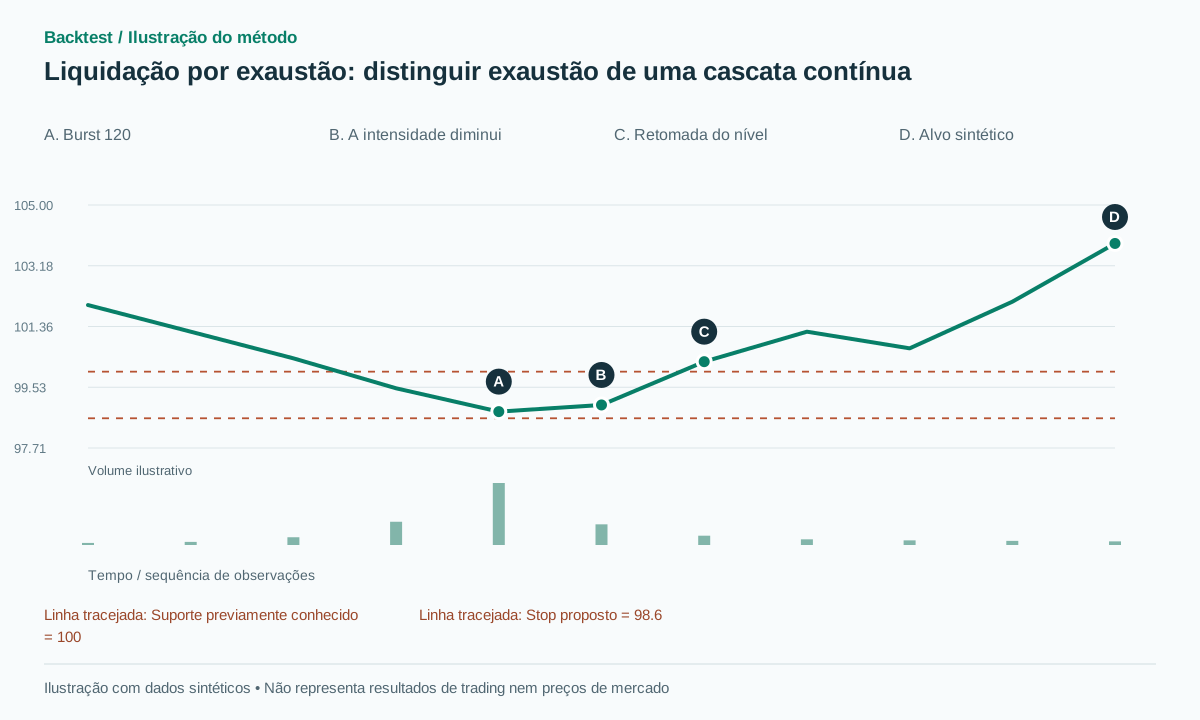
Para uma possível reversão de alta, congele o suporte previamente conhecido S, A=ATR14 antes do evento e buffer=max(2 ticks,0.10A). Agregue o tamanho das posições compradas liquidadas por minuto no momento do evento. Um surto de liquidações deve exceder o percentil 99 anterior para o regime de atividade relevante e atender ao tamanho mínimo absoluto definido para o instrumento. Quando a maioria das janelas históricas é zero, um percentil por si só é inadequado.
Exija preço abaixo de S−buffer e um fechamento de volta acima de S+buffer dentro de K=3 barras. O tamanho da liquidação do último minuto concluído deve ser menor que a metade da rajada original, e pelo menos N=1 barra completa deve transcorrer sem uma nova mínima do evento. K, N, percentil, a razão de metade e o piso absoluto são parâmetros propostos. As condições ficam disponíveis somente após o término das janelas exigidas.
Um surto de liquidações sem retomada do nível, ou mínimas repetidas com intensidade persistente, caracteriza uma tendência de continuação. Não compre apenas porque o número de liquidações é grande. A versão baixista utiliza liquidações de posições vendidas, uma penetração para cima e um retorno posterior abaixo da resistência.
Um fluxo contínuo pode criar múltiplas rajadas sobrepostas. Atribua um event_id e especifique se uma nova rajada estende o evento anterior ou inicia outro após o período de resfriamento. Esta linha de base não redefine K repetidamente para manter uma hipótese de reversão perdedora viva indefinidamente.
on_completed_minute(t):
  if not price_and_liquidation_window_received(t): return
  if not valid_prior_percentile_ATR_and_support(t): return
  long_liq = sum(normalized_long_liquidated_size in minute t)
  burst = long_liq>past_p99 and long_liq>=minimum_size
  if no_active_event:
    if burst and low[t]<support-buffer and cooldown_satisfied:
      start_event_once(t,support=support,buffer=buffer,low=low[t],
                       burst_size=long_liq,expiry=t+3)
    return
  if t>event.expiry:
    expire(); return
  prior_low = event.low
  no_new_low = low[t]>=prior_low
  event.low = min(prior_low,low[t])
  if close[t]>event.support+event.buffer and long_liq<0.5*event.burst_size
       and no_new_low and t>event.start:
    signal_at_received_close(t); consume_event()
  elif low[t]<prior_low and intensity_persists:
    record_continuation_observation()
# A new burst inside the event never resets its original start or expiry.
Unidades, disponibilidade e interesse em aberto
Escolha o tamanho normalizado ou o valor nocional estimado explicitamente. Aplique a convenção de quantidade do contrato; não use uma única conversão para instrumentos lineares e inversos. Se o preço médio for usado para aproximar o valor, chame o resultado de valor nocional estimado. Uma mensagem pode conter vários eventos, e seu rótulo de instantâneo não significa que o histórico de liquidações deva ser apagado como um instantâneo do livro de ofertas.
Mantenha o horário de recebimento, bem como o horário do evento. Uma mensagem tardia não pode autorizar uma negociação anterior simplesmente porque seu registro de data e hora na bolsa é mais antigo. Dados ausentes durante períodos de volatilidade devem permanecer ausentes; substituí-los por liquidações zeradas criaria uma aparente exaustão.
OI é um contexto opcional. A Bybit distingue openInterest, que combina os dois lados, de singleOpenInterest, que considera apenas um lado, e usa unidades diferentes para produtos lineares e inversos; o endpoint pode atrasar durante volatilidade extrema [3]. Use o mesmo campo e versão de esquema de forma consistente. A queda de OI não identifica sozinha o lado perdedor nem garante a próxima direção do preço.
Não considere uma observação OI que cubra um intervalo posterior como contemporânea a um sinal de liquidação rápida. Combine os dados usando o tempo de disponibilidade e preserve a idade da observação mais recente. Uma queda OI aparentemente informativa pode, caso contrário, entrar no modelo vários minutos antes de estar acessível.
Exemplos de reversão e continuação sintéticas
Seja support=100, anteriormente ATR=2 e tick=0.05, formando um buffer de 0.20. Um minuto de pico contém 120 unidades de liquidações de compra, acima do histórico p99=80 e do piso 50, enquanto o preço atinge 98.80. O minuto seguinte contém 40 unidades, tem uma mínima de 99.00 e fecha em 100.30. A intensidade caiu mais da metade, nenhuma nova mínima foi registrada e o limite de recuperação foi ultrapassado.
Uma compra em 100.35 com stop em 98.60 e alvo em 103.85 tem risco de 1.75 e recompensa de 3.50 ou 2R antes dos custos. Se a primeira cotação disponível já for 101.40, o risco passa a ser 2.80 e a recompensa para esse alvo, 2.45. Uma recompensa/risco mínimo predefinido de 1.5 rejeitaria uma ordem ainda não enviada. Não se pode pressupor uma execução indisponível no fechamento anterior.
No caso de continuação, o surto de 120 unidades é seguido por 180 unidades, mínima de 97.60 e fechamento de 98.00. Sem retomada do nível, não há entrada de washout. Em outra trajetória, a entrada já era válida antes de uma segunda onda de liquidações; o stop em 98.60 é executado em 98.30, perdendo 2.05 desde 100.35. O filtro não elimina todas as cascatas, e o sinal original não deve ser revisado após conhecer a perda.
Entrada de confirmação e risco de liquidez
Envie a ordem somente após receber todos os dados de confirmação necessários. O stop de proteção é event_low menos o buffer congelado. Um alvo pode ser uma oscilação conhecida ou uma referência VWAP contemporânea, mas uma recompensa restante inadequada deve ser rejeitada de acordo com uma regra anterior. O tamanho da posição segue a distância do stop e os custos esperados, em vez do desejo de capturar o fundo exato.
Evite o aumento ilimitado da posição para reduzir seu preço médio ou a reentrada por meio de uma única cascata. Se uma estratégia permite várias tentativas, meça o risco e os custos considerando todo o evento, e não apenas o risco nominal de cada ordem individual. Um novo candidato não deve apagar um stop loss anterior.
A expansão do spread, a redução da profundidade e os atrasos no processamento podem fazer com que a execução de ordens stop se afaste do seu gatilho. Simule ordens de mercado com base na profundidade disponível e no tamanho desejado. O feed de eventos é uma evidência de liquidações, não uma promessa de que haverá liquidez disponível para uma entrada de reversão.
Se o mercado se recuperar até a meta pretendida antes que a confirmação da operação se torne viável, considere isso uma oportunidade perdida. Isso costuma ser relevante em recuperações muito rápidas. Uma entrada confirmada mais lenta não permite aproveitar o retorno da recuperação anterior e, ao mesmo tempo, se beneficiar da evidência de exaustão posterior.
A continuação é um grupo de controle essencial
Crie três grupos: varredura/recuperação apenas de preço, rajadas sem recuperação e rajadas com recuperação. Questione se os dados de liquidação adicionam informações além do comportamento do preço ou se simplesmente selecionam volatilidade mais alta. O grupo sem recuperação mede as cascatas persistentes que muitas vezes estão ausentes nos exemplos promocionais.
Cobertura do feed de relatórios, minutos faltantes, contagem de eventos, contagem de negociações, ordens não executadas, expectativa líquida, drawdown e perdas de cauda. Custos, financiamento e latência devem ser compatíveis com a plataforma. Um conjunto de dados históricos compilado posteriormente pode conter eventos que o sistema em tempo real não teria recebido a tempo.
Divida cronologicamente e mantenha todos os picos dentro de uma cascata na mesmo bloco de validação. Teste os níveis inferiores, percentis e tempos limite adjacentes. Um exemplo bem-sucedido de captura do fundo ou algumas capturas de tela de P&L não validam o método completo. A robustez deve incluir suposições alternativas de qualidade do feed e um registro de quais eventos se tornaram inviáveis para negociação devido a interrupções de dados.
Erros comuns
Comprar automaticamente porque a liquidação é elevada
Uma explosão pode iniciar uma cascata; requer um ramo distinto sem retomada do nível de preço.
Usar o preço de falência como preço de execução
Isso altera o significado dos cálculos nocionais e de execução.
Interpretando OI inferior como um fundo certo
OI não estabelece direção futura nem identifica quem perdeu.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um mapa de calor de liquidação pode ser usado em vez disso?
Pode ser estudada como uma característica estimada separada, desde que sua metodologia e momento de publicação sejam conhecidos. Não é intercambiável com um feed de eventos.
Uma única corretora representa todas as liquidações de criptomoedas?
Não. Os resultados refletem o local e os contratos observados. A transferência para outro mercado requer comprovação separada.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- All LiquidationBybit. Leia os campos de posição, tamanho executado e preço de falência na cobertura do local. Verificado em: .
- Public TradeBybit. Leia os significados de "lado do tomador" e "preço de negociação" para evitar confundir os esquemas. Verificado em: .
- Get Open InterestBybit. Leia as unidades OI, os dois campos OI e o aviso de latência API. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store