Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dar ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material de identificação indexado do autor foi lido; a recuperação direta retornou HTTP 403. Ele suporta terminologia básica, não uma nova alegação de desempenho. O detector, os limiares, os exemplos e as regras de execução aqui apresentados são propostas de pesquisa originais. Nenhum novo backtest foi executado.
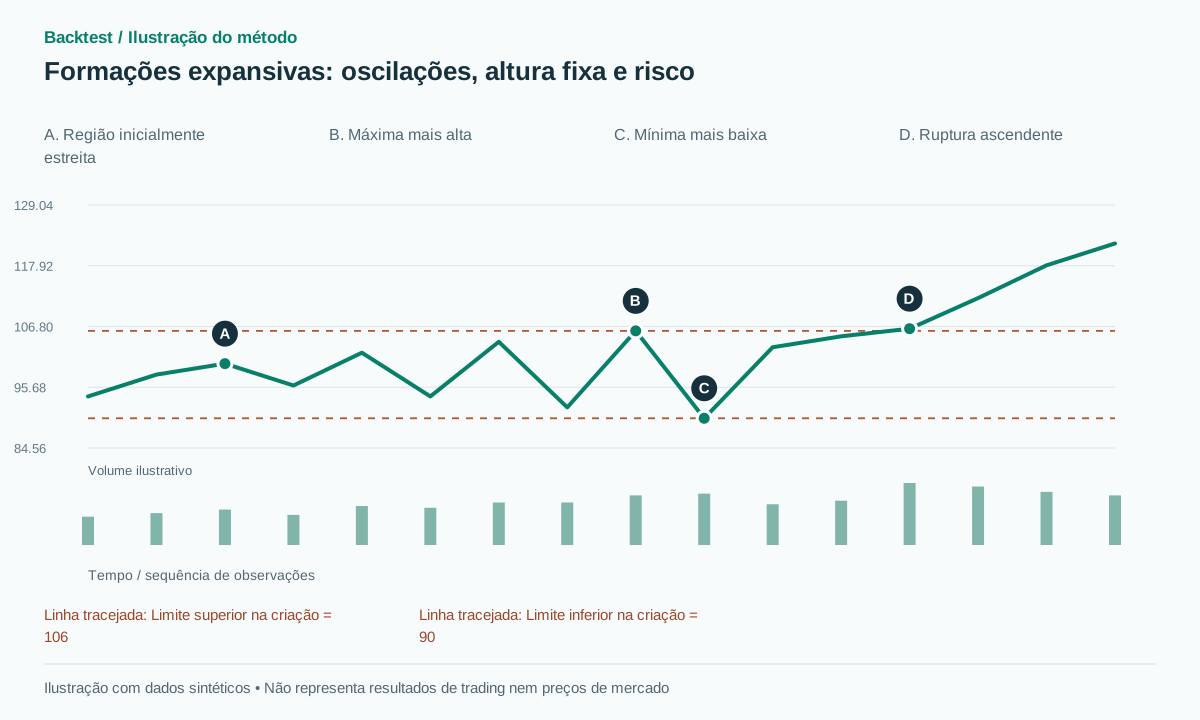 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
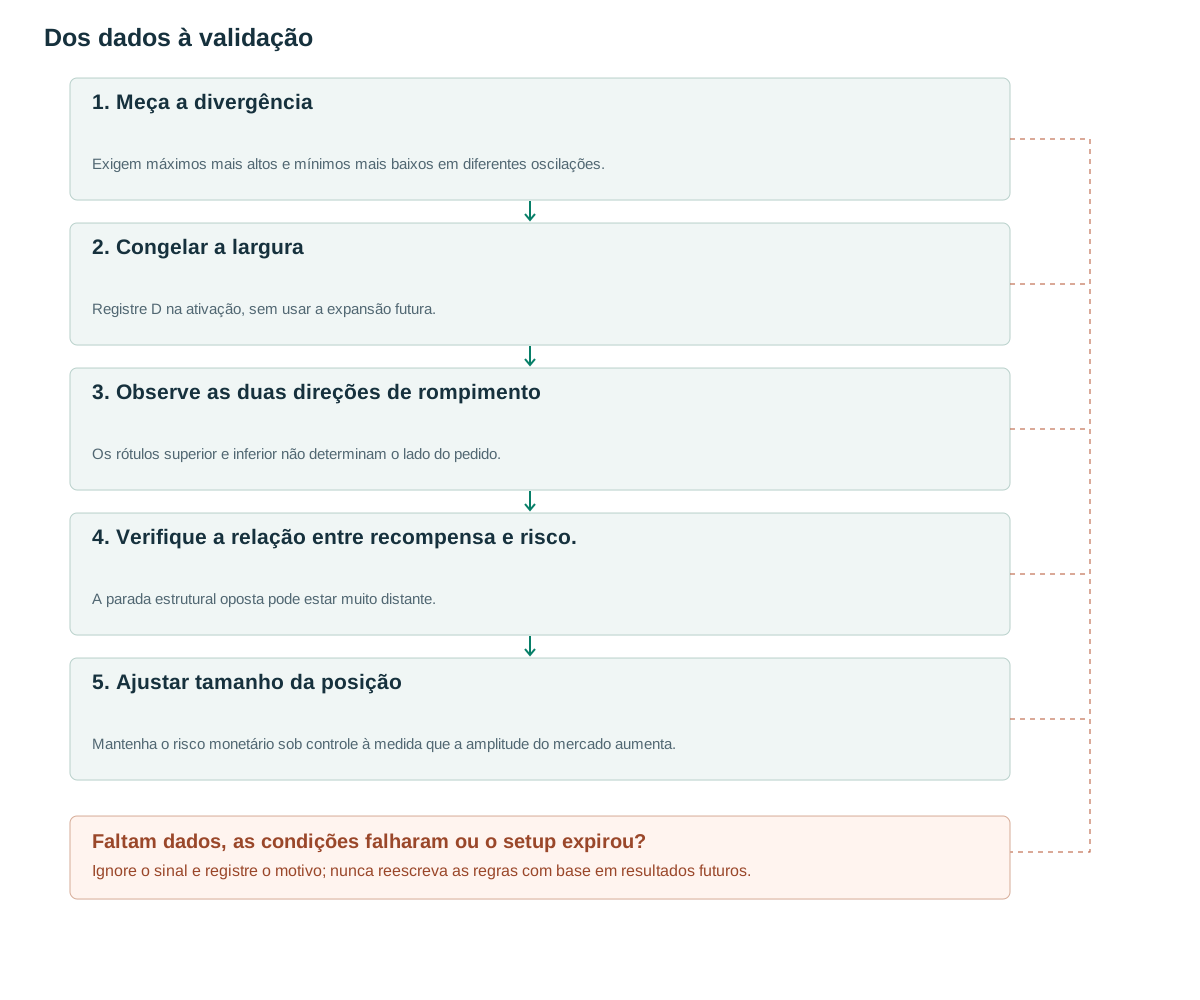
- Meça a divergênciaExigem máximos mais altos e mínimos mais baixos em diferentes oscilações.
- Congelar a larguraRegistre D na ativação, sem usar a expansão futura.
- Observe as duas direções de rompimentoOs rótulos superior e inferior não determinam o lado do pedido.
- Verifique a relação entre recompensa e risco.A parada estrutural oposta pode estar muito distante.
- Ajustar tamanho da posiçãoMantenha o risco monetário sob controle à medida que a amplitude do mercado aumenta.
O que a estrutura nos diz
Bulkowski descreve o alargamento através de picos mais altos e vales mais baixos, com possíveis rupturas em qualquer direção. [1] Isso difere de uma cunha em expansão cujos lados se inclinam na mesma direção e de um triângulo em contração.
Nesta implementação, os rótulos superior e inferior descrevem a tendência que entra na formação, em vez de prever sua saída. O aumento da amplitude da oscilação pode refletir maior discordância ou volatilidade, mas OHLC não pode estabelecer a causa. O valor prático da pesquisa reside na mensuração do risco e na definição de um evento reproduzível de cruzamento de limites.
A expansão também altera a economia de uma operação. Uma formação visualmente impressionante pode deixar o extremo estrutural oposto tão distante que uma projeção de altura oferece pouca recompensa em relação ao risco. O detector pode aceitar um padrão enquanto a camada de execução, razoavelmente, se recusa a negociá-lo. Mantenha esses resultados separados.
Regras que utilizam informações já disponíveis
Configurações propostas: pelo menos cinco pivôs alternados, com dois ou mais pontos de cada lado, confirmados com três barras à esquerda e à direita. Ajuste a linha superior U(t) e a linha inferior B(t). Seja T a duração, D0 a largura inicial e D1 a largura final. Ao criar os candidatos, congele A=ATR(14), epsilon=max(2 ticks,0.15A) e b=max(2 ticks,0.1A). Exija D1≥1.3D0 e D1≥1.5A.
Normalizar as inclinações pela largura final: sU=slope(U)T/D1>0.25 e sB=slope(B)T/D1<−0.25. Picos sucessivos devem subir e vales sucessivos devem cair em pelo menos epsilon. Limitar os resíduos de ancoragem a max(2epsilon,0.1D1). O preço deve de fato percorrer a região; um único pico não deve ser suficiente para fazer com que as linhas ajustadas pareçam divergir.
Congele D=D1 e os coeficientes das duas linhas ao criar o candidato. Ele expira após max(5,ceil(T/2)) barras posteriores. Procure cruzamentos do preço de fechamento apenas depois da ativação; os pivôs ficam disponíveis com atraso [2]. Não use a largura futura de limites extrapolados para aumentar artificialmente o alvo.
A sequência de extremos do mesmo lado e as verificações de linha ajustada são complementares. Máximas mais altas e mínimas mais baixas podem ocorrer em uma faixa desordenada, sem um envelope geométrico estável. Por outro lado, as linhas de regressão podem divergir devido a um valor extremo atípico. Exigir ambas as condições torna a definição mais explícita, embora sua abrangência mais rigorosa deva ser relatada.
on confirmed broadening anchors:
  freeze U,B,D=width_at_creation,A,expiry
for each later close t before expiry:
  if C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    emit LONG; stop=last_low-epsilon; target=U(t)+D
  elif C[t-1]>=B(t-1)-b and C[t]<B(t)-b:
    emit SHORT; stop=last_high+epsilon; target=B(t)-D
  consume candidate at first signal
# Trading reactions between the sides is a separate strategy.
Dar ao volume uma função específica
A expansão das faixas de preço dificulta a interpretação das comparações de volume bruto entre as porções iniciais e finais. Em vez de assumir que um volume maior sempre confirma a formação, mantenha o RVOL do rompimento e uma característica separada de deslocamento de preço em relação à atividade. Esta base não impõe um formato de volume ideal específico.
Um experimento simples compara as quebras com RVOL≥1.5 em relação ao conjunto não filtrado sob saídas idênticas. O aumento da atividade não consegue compensar a baixa relação recompensa-risco causada por um stop loss distante. Relatar a largura da formação em relação a ATR e o spread para separar os efeitos geométricos da economia de execução.
Mantenha as unidades de volume consistentes e sinalize picos impulsionados por eventos. Uma oscilação final de alto volume pode ser uma resposta a notícias, em vez de uma propriedade genérica de alargamento. Se um filtro adicional de notícias ou de sessão for introduzido, teste-o como um recurso à parte, em vez de excluir silenciosamente exemplos adversos.
Exemplos numéricos e casos de falha
Exemplo sintético: ao longo de 30 barras, U se move de 100 para 106 e B de 96 para 90. D0=4, D1=16 e a razão de largura é 4; sU=0.375 e sB=−0.375. Com A=2 e b=0.2, um fechamento em 106.4 confirma uma quebra acima de um valor limite de 106. Uma operação de compra viável em 106.5, com stop em 89.7, abaixo da última mínima e alvo em 122, implica risco de 16.8 e recompensa de 15.5, apenas 0.92R antes dos custos. A geometria da operação é válida, mas um requisito mínimo proposto de 1.5R a rejeita.
Exemplo de falha: um fechamento em 106.1 não ultrapassa o buffer e o preço subsequentemente retorna para o lado inferior. Entrar cedo em um pavio em 106.5 pertence a uma versão intrabarra diferente. Se uma ordem de rompimento confirmada já foi executada e posteriormente atinge seu stop, registre a perda em vez de adicionar outra oscilação e tratar o rompimento anterior como parte de uma formação maior.
Uma trajetória de preço sintética bem-sucedida ainda pode atingir a meta projetada mesmo após ser rejeitada pelo filtro de risco. Isso não prova que a rejeição estava incorreta: uma política é avaliada considerando todo o seu conjunto de oportunidades, e não revisando-a após uma oportunidade perdida. Registre as oportunidades perdidas e aceitas separadamente.
Entrada, invalidação e saídas
A linha de base de rompimento protege além do último pivô oposto confirmado e projeta o alvo usando a largura D congelada. Sua principal limitação prática costuma ser uma ampla distância de risco. Aguardar um recuo após o rompimento pode criar um stop loss mais próximo, mas também resulta na perda de oportunidades de negociação e exige um período de espera definido e um gatilho de reação.
Negociar da parte inferior para a superior do preço é uma hipótese de reversão à média à parte. Não divulgue o risco de entrada mais restrito desse módulo como se pertencesse à versão de rompimento. Quando a volatilidade aumenta, o dimensionamento com base em um orçamento de risco monetário fixo naturalmente reduz as unidades. Manter as unidades inalteradas, por outro lado, aumenta o capital em risco.
Antes de emitir uma nova ordem, avalie a cotação disponível, os custos e os limites da carteira. Uma vez que uma ordem de proteção esteja em vigor, qualquer lacuna que a ultrapasse exige uma execução viável. Um nível geométrico não limita as perdas. Se várias janelas candidatas se sobrepuserem, utilize um único identificador de evento ou um orçamento de risco combinado explícito para evitar a multiplicação da exposição à mesma faixa de variação.
Testando o valor incremental
Use um rompimento durante o aumento da volatilidade sem a geometria de alargamento como controle. Isso testa se os pivôs divergentes adicionam informações ou simplesmente selecionam períodos de alta volatilidade (ATR). Agrupe os resultados por largura/ATR e relação recompensa-risco executável, incluindo candidatos rejeitados porque a proteção estava muito distante.
A fonte contém estatísticas de acordo com as convenções de medição do próprio autor; este artigo não as converte em uma taxa de sucesso da estratégia. Nenhum novo backtest valida essas regras propostas. O trabalho cronológico fora da amostra deve incluir custos, lacunas e sinais duplicados; [3] é uma referência metodológica.
Os testes de implementação devem incluir um único pico de dados incorretos, um canal paralelo ascendente, uma formação divergente verdadeira e uma quebra em qualquer direção. Congele D e confirme que o alargamento projetado após a ativação não altera a distância do alvo. Teste também a distinção entre uma travessia durante o atraso de confirmação do pivô e uma travessia após a ativação do candidato.
Erros comuns
Tratar um topo como sinal automático de venda
A tendência de entrada e a direção de saída são variáveis separadas.
Aumentar os alvos com largura extrapolada
A separação futura das fronteiras pode exacerbar a recompensa além da formação observada.
Mantendo o tamanho inalterado à medida que os stops se alargam.
Uma distância de parada maior, com as mesmas unidades, aumenta o risco monetário.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
É possível realizar operações dentro da faixa de alargamento?
Podem ser pesquisados separadamente, mas a expansão dos extremos significa que o toque anterior não constitui um limite fixo confiável.
Uma formação expansiva comprova uma varredura de liquidez?
Não. A ultrapassagem de extremos anteriores é observável; as paradas e motivações de outros traders não são determinadas por esse padrão.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Thomas Bulkowski: Broadening TopsThePatternSite / Thomas Bulkowski. As diretrizes de identificação foram lidas por meio do conteúdo indexado; a recuperação direta retornou 403. Tabelas de desempenho não são utilizadas. Verificado em: .
- TradingView: RepaintingTradingView. Atraso de confirmação de pivôs e alterações retrospectivas de sinais. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto sobre pesquisa sistemática de padrões; esta configuração não é testada neste artigo. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store