Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- O papel específico do volume
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
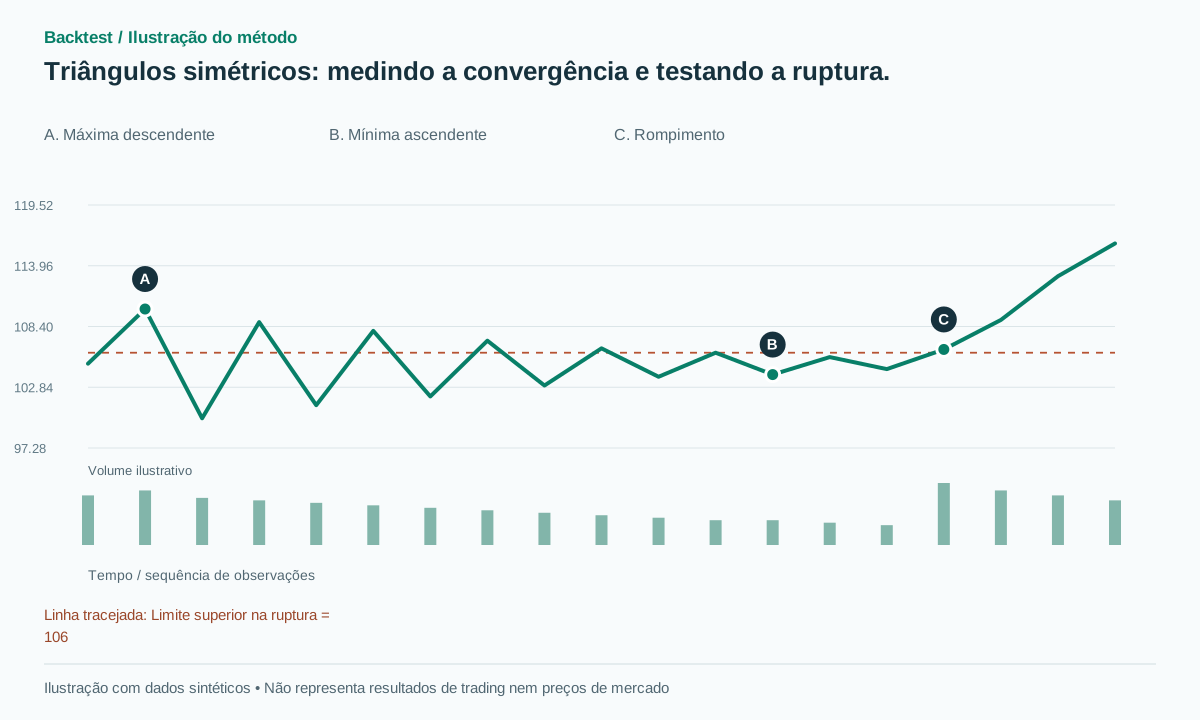 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
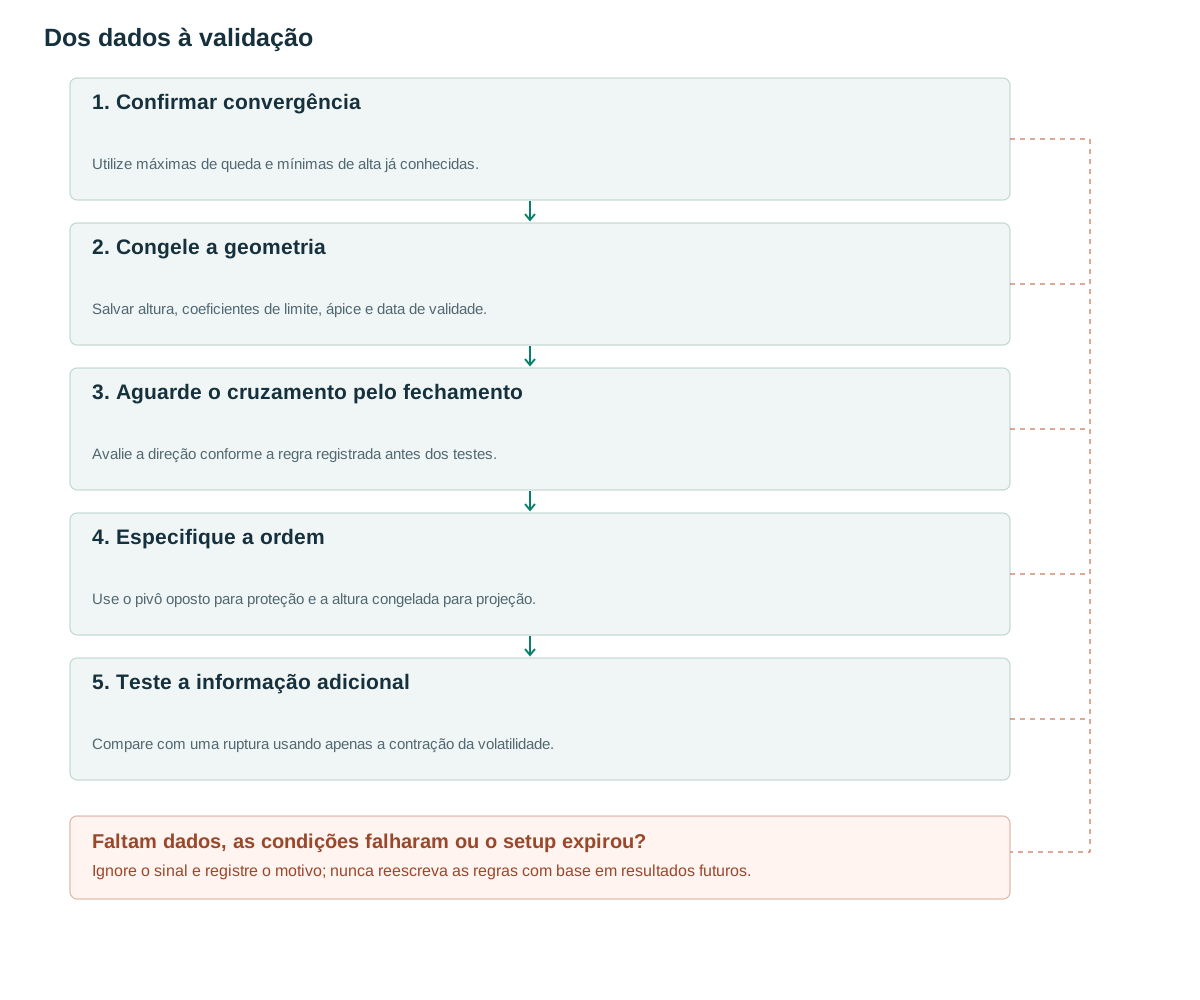
- Confirmar convergênciaUtilize máximas de queda e mínimas de alta já conhecidas.
- Congele a geometriaSalvar altura, coeficientes de limite, ápice e data de validade.
- Aguarde o cruzamento pelo fechamentoAvalie a direção conforme a regra registrada antes dos testes.
- Especifique a ordemUse o pivô oposto para proteção e a altura congelada para projeção.
- Teste a informação adicionalCompare com uma ruptura usando apenas a contração da volatilidade.
O que a estrutura nos diz
Dois lados convergentes distinguem o triângulo simétrico de um triângulo com um lado horizontal e da flâmula de curta duração discutida em outro artigo. [1] Os extremos superior e inferior se aproximam do centro, deixando largura final menor que a inicial.
Uma redução na amplitude não prova que a volatilidade deva se expandir imediatamente. A formação pode se estender, transformar-se em um retângulo ou perder seu significado quando as linhas projetadas se cruzam. Um detector útil deve ser capaz de rejeitar e descartar candidatos. Um sistema que sempre encontra um triângulo em algum lugar em cada janela ruidosa oferece pouca base para um experimento de controle significativo.
Separe o reconhecimento geométrico da hipótese direcional. Uma estratégia de continuação pura requer uma definição de tendência prévia conhecida antes do padrão. Uma estratégia bilateral, por sua vez, aceita o primeiro cruzamento válido que ocorrer. Nenhuma das políticas deve ser selecionada gráfico a gráfico após o movimento final ser visível.
Regras que utilizam informações já disponíveis
Configurações propostas: confirmar pivôs com três barras de cada lado. Exigir pelo menos cinco pivôs alternados, com pelo menos dois toques em cada limite, dentro de um padrão com duração de 10 a 120 barras. Ajustar a linha superior U(t) e a linha inferior B(t) a partir das âncoras disponíveis. Definir D=max(U−B), A=ATR(14) na criação dos candidatos, epsilon=max(2 ticks,0.15A) e b=max(2 ticks,0.10A).
Normalize as inclinações como sU=slope(U)T/D e sB=slope(B)T/D. Exija sU<−0.25, sB>0.25, D≥1.5A e razão entre largura final e inicial de 0.2 a 0.7. Limite os resíduos do ajuste das âncoras a max(2epsilon,0.1D). A linha superior deve permanecer acima da inferior em toda a janela observada. Examine também pavios muito além dos limites: a linha ajustada não deve esconder grandes excursões externas.
Calcule o ápice a partir da interseção das duas linhas congeladas. Expire antes do ápice e não reconecte as fronteiras usando pivôs futuros. As observações de pivô são publicadas com atraso. [2] Uma estratégia de continuação unilateral e uma estratégia que negocia qualquer rompimento são hipóteses diferentes que devem ser especificadas antes do teste.
O primeiro sinal válido consome o candidato nesta linha de base. Isso impede que uma sequência de quebras alternadas em torno da mesma região de estreitamento seja tratada como oportunidades independentes ilimitadas. Uma versão de reentrada é possível, mas requer uma condição de reinicialização, um novo orçamento de risco e um rótulo de resultados separado.
when all anchors are known:
  fit fixed U,B; validate slopes, width and residuals
  expiry=min(apex-1, created+max(5,ceil(T/2)))
for closed t in (created,expiry]:
  up = C[t-1] <= U(t-1)+b and C[t] > U(t)+b
  down = C[t-1] >= B(t-1)-b and C[t] < B(t)-b
  if up: emit LONG, stop=last_confirmed_low-epsilon
  if down: emit SHORT, stop=last_confirmed_high+epsilon
  consume candidate after first signal
O papel específico do volume
Uma medida proposta de contração divide a mediana do volume da segunda metade pela mediana da primeira, com limiar experimental abaixo de 0.8. O RVOL do rompimento usa as 20 barras anteriores ou horários equivalentes de sessões anteriores. As medidas avaliam coisas distintas: redução da atividade dentro da base e atividade incomum no próprio rompimento.
Não inclua a barra de rompimento no denominador histórico quando a definição declarada a exclui. Mantenha a versão apenas com preço como controle. Um filtro de volume pode remover movimentos de gap acentuados e facilitar a execução de ordens; nesse caso, investigue a contribuição da economia de preenchimento em vez de atribuir toda a mudança à informação do volume.
Salve as duas proporções separadamente. Se apenas o indicador combinado de aprovação/reprovação for mantido, torna-se difícil perceber se uma condição não contribui em nada enquanto a outra realiza toda a seleção. O volume ausente não deve ser convertido para zero e interpretado como uma contração excepcional.
Exemplos numéricos e casos de falha
Exemplo sintético: ao longo de 30 barras, U cai de 110 para 106, enquanto B sobe de 100 para 104, D=10, sU=−0.4, sB=0.4 e a proporção final da largura é 2/10=0.2. Após a confirmação do candidato, um fechamento em 106.3 cruza acima de um valor de linha superior de 106 com b=0.1. Uma entrada viável em 106.4, stop em 103.85 e alvo em 116 implicam risco de 2.55 e recompensa projetada de 9.6, aproximadamente 3.76R antes dos custos. O alvo é uma projeção e não um lucro realizado.
Exemplo de falha: o preço fecha acima do limite, retorna para dentro da formação e atinge o stop 103.85. A operação permanece com prejuízo; não pode ser descartada porque o rompimento não foi testado novamente. Outro candidato pode atingir seu ápice sem um cruzamento suficiente. Ele expira, em vez de ter suas linhas estendidas até que um resultado favorável apareça.
Um teste de limite de implementação define a largura final como zero, mantendo as demais medidas inalteradas. Esse caso deve falhar, pois a região delimitada desapareceu. Um segundo teste mantém a largura positiva, mas coloca a confirmação da última âncora após o vencimento; ele também não deve produzir nenhum candidato negociável, apesar de um esboço retrospectivo atraente.
Entrada, invalidação e saídas
A versão confirmada pelo fechamento entra no próximo evento de execução viável e coloca proteção além do último pivô oposto confirmado. Projete a maior altura observada D a partir do limite do rompimento. Um pivô confirmado depois da entrada não pode melhorar retrospectivamente o stop inicial.
Um trailing stop posterior pode usar pivôs recém-confirmados, mas seu cronograma de atualização deve ser causal. Mantenha a definição de risco original para relatórios de múltiplos R, mesmo que o nível de proteção se mova posteriormente. Um alvo geométrico, uma saída fixa em 2R e um trailing stop com pivô são experimentos de saída separados no mesmo conjunto de entrada.
Próximo à extremidade estreita de um triângulo, o spread e o slippage podem consumir uma fração substancial da distância de stop loss. Aplique restrições mínimas de distância de stop loss, tamanho do tick, liquidez e valor nocional. Se uma barra puder implicar múltiplos eventos de execução e o OHLC não puder determinar a ordem deles, use dados mais precisos ou uma convenção conservadora definida antecipadamente.
Testando o valor incremental
Compare o triângulo com uma estratégia que requer apenas a queda de ATR seguida por um rompimento em janela móvel. Isso testa se a geometria convergente contribui com informações além da contração genérica da volatilidade. Examine a tendência anterior, a localização do rompimento e as inclinações laterais desiguais, com as definições dos subgrupos fixadas antes do teste final.
Não se deve inferir uma probabilidade direcional 50/50 simplesmente porque o padrão é chamado de simétrico. Tampouco se deve assumir que um triângulo visualmente equilibrado seja estatisticamente superior a um triângulo desigual. Essas são afirmações testáveis que necessitam de oportunidades independentes suficientes e estimativas de incerteza.
Relatar a frequência de detecção, taxa de expiração, execuções, retornos líquidos e drawdown. A referência metodológica [3] não valida os parâmetros propostos. Eliminar janelas sobrepostas duplicadas para que uma formação não se torne dezenas de observações aparentemente independentes. Os testes de repetição devem verificar linhas históricas estáveis, sinais inalterados após a adição de dados futuros e comparações corretas de fechamentos antigos com U(t−1) ou B(t−1).
Erros comuns
Confundir simetria com inclinações idênticas
O nome não exige magnitudes de inclinação iguais. Use tolerâncias mensuráveis em vez de perfeição visual.
Fundindo flâmulas indiscriminadamente
Uma base curta após um mastro forte tem contexto diferente e deve manter um rótulo próprio.
Procurar em várias janelas por um resultado atraente
Testar todas as durações e guardar só vencedores cria viés de seleção. Defina antecipadamente o conjunto de comprimentos de janela a testar.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
A entrada deve esperar um reteste do nível?
Isso pode ser testado separadamente, incluindo oportunidades perdidas e mudanças no preço de entrada. O reteste não é obrigatório nesta versão de rompimento confirmado pelo fechamento.
Uma quebra de tendência oposta torna um triângulo inválido?
Não. A geometria pode permanecer válida mesmo que a hipótese de continuação falhe. Mantenha esses rótulos distintos.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- IG: A guide on triangle patterns for tradersIG. Terminologia de triângulos e geometria de fronteiras convergentes; o material público relevante foi lido. Verificado em: .
- TradingView: RepaintingTradingView. Atraso de confirmação de pivôs e alterações retrospectivas de sinais. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de pesquisa sistemática de padrões; o estudo citado não testa esta configuração. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store