Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dar ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
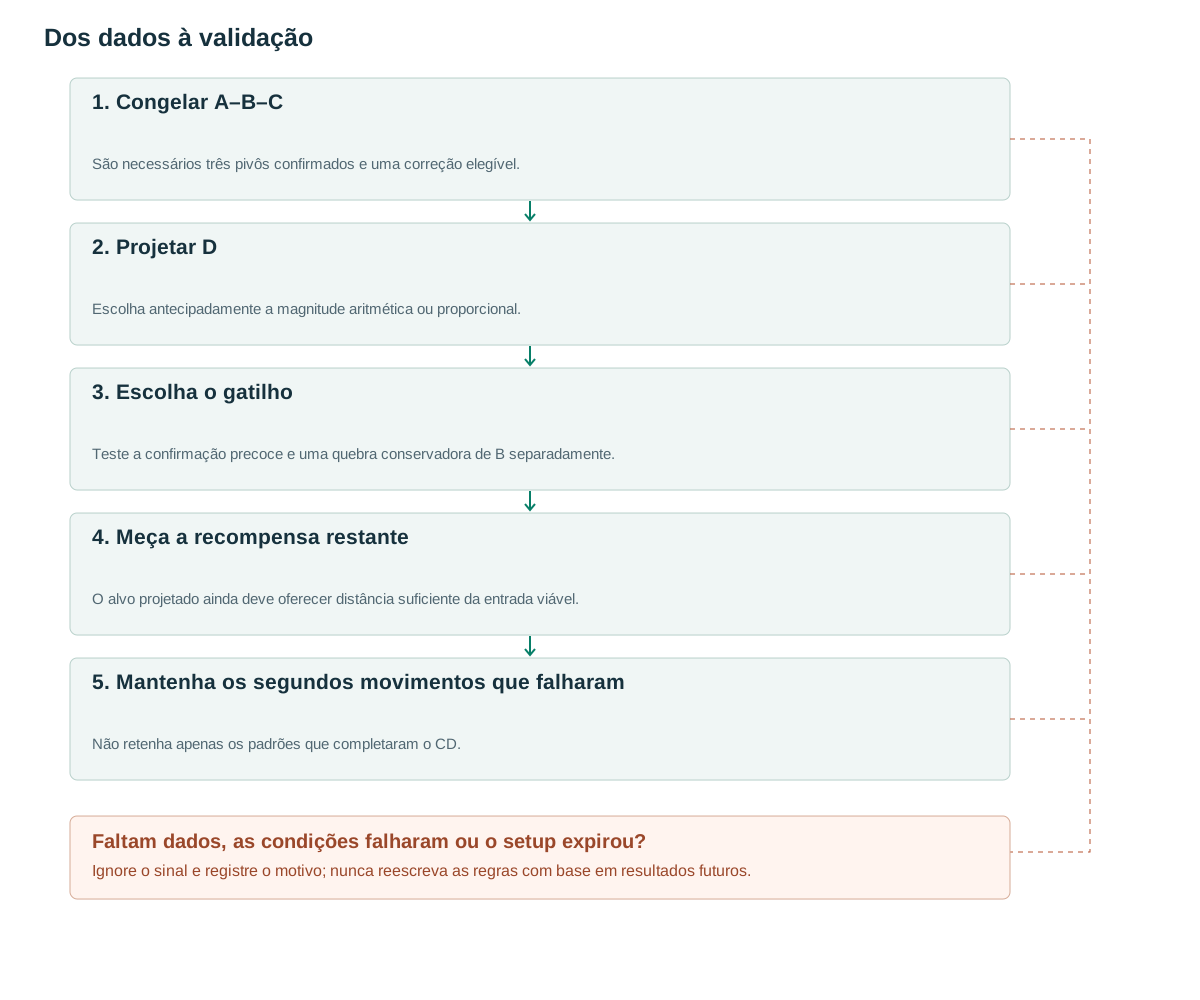
- Congelar A–B–CSão necessários três pivôs confirmados e uma correção elegível.
- Projetar DEscolha antecipadamente a magnitude aritmética ou proporcional.
- Escolha o gatilhoTeste a confirmação precoce e uma quebra conservadora de B separadamente.
- Meça a recompensa restanteO alvo projetado ainda deve oferecer distância suficiente da entrada viável.
- Mantenha os segundos movimentos que falharamNão retenha apenas os padrões que completaram o CD.
O que a estrutura nos diz
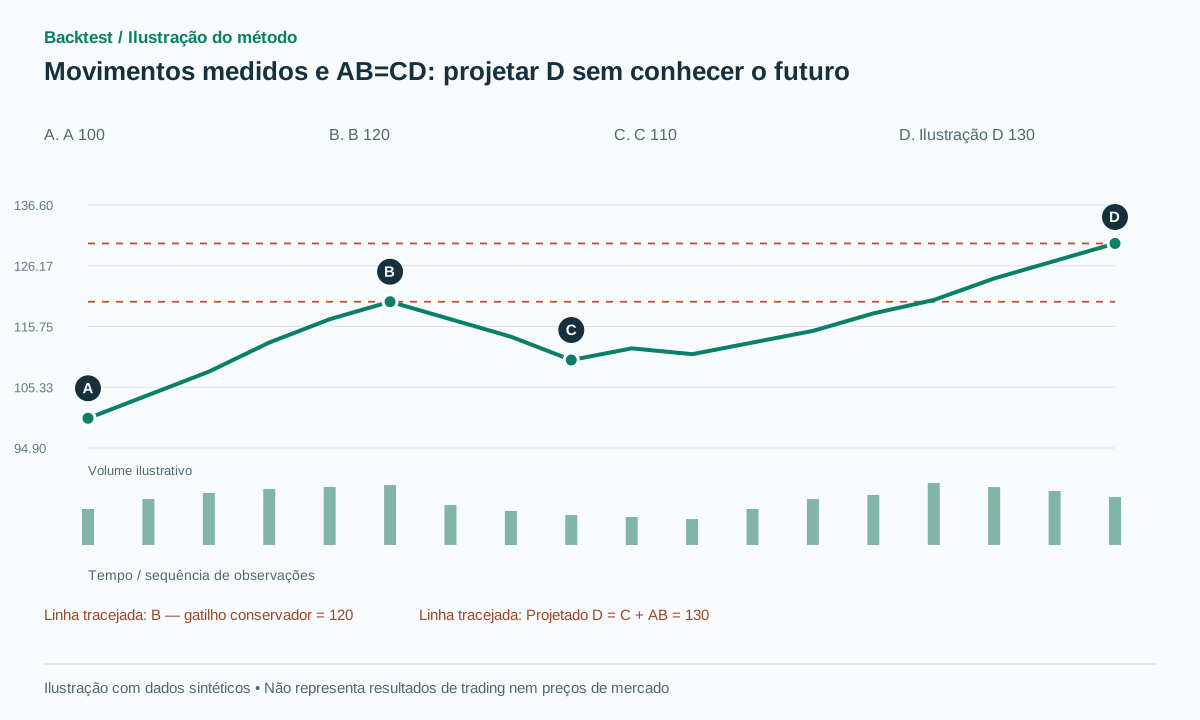
A ChartSchool descreve o movimento de alta medido como um avanço, uma correção e uma continuação, com projeções expressas em pontos de preço ou porcentagens. [1] Aqui, AB=CD é uma abreviação para magnitude de perna comparável, não uma afirmação de implementar todas as regras harmônicas AB=CD ou relações de Fibonacci especializadas.
A estrutura fornece uma hipótese alvo falseável, mas não cria automaticamente uma entrada. Uma primeira perna forte pode ser seguida por uma reversão profunda, em vez de uma segunda perna comparável. Portanto, uma especificação de negociação precisa de um gatilho após C, um nível de invalidação e um limite de espera.
Mantenha o reconhecimento separado da projeção. O candidato torna-se disponível assim que A, B e C forem confirmados e suas condições forem atendidas. O alvo pode então ser armazenado, independentemente de o preço eventualmente atingi-lo ou não. Um conjunto de dados contendo apenas formas AB=CD completas remove precisamente as segundas pernas falhas que são importantes para uma estratégia prospectiva.
Regras que utilizam informações já disponíveis
Configurações de alta propostas: utilize três pivôs confirmados: A (mínima), B (máxima) e C (mínima), nessa ordem, com três barras de cada lado para confirmação. Considere P=B−A≥3ATR0, onde ATR0 é ATR(14), disponível antes do início da perna AB. Exija C>A e uma taxa de correção q=(B−C)/P entre 0.33 e 0.67. Escolha qualquer restrição adicional de duração do BC antes de testar.
A meta aritmética é D1=C+P. A meta proporcional é D2=C×(B/A), aplicável somente quando A e C forem positivos e a escala de preços tornar a proporção significativa. Não mude para a meta inferior após observar que o preço ficou abaixo do esperado. A conclusão do CD não é necessária para criar o candidato.
Separe dois possíveis gatilhos: um fechamento conservador acima de B+b e uma quebra anterior de uma pequena base confirmada após C. A linha de base deste artigo usa o gatilho conservador, b=max(2 ticks,0.1ATRc), onde o ATRc é medido quando C se torna confirmado. Defina a proteção em C−epsilon, com epsilon=max(2 ticks,0.15ATRc). Pontos de pivô estão disponíveis com um atraso. [2]
O alvo é congelado antes da entrada. Se a confirmação demorar tanto que o preço disponível já tenha atingido ou ultrapassado a projeção, a configuração não terá mais recompensa projetada. Uma regra pode rejeitá-la antes do envio da ordem; mover D para mais longe seria uma política de alvo diferente e não pode salvar o cálculo original.
on C confirmation:
  if A<B and A<C<B and P>=3*ATR0 and 0.33<=q<=0.67:
    freeze A,B,C,target=C+P,created,ATRc
for later closed t before expiry:
  if Low[t]<C-epsilon: cancel
  elif C_close[t-1]<=B+b and C_close[t]>B+b:
    emit LONG at next executable event
    stop=C-epsilon; target remains C+P
# expiry=created+max(5,ceil(duration_AB)); C_close means bar close.
# Bearish mirror: A high, B low, C high.
Dar ao volume uma função específica
Uma hipótese é haver menor atividade durante BC do que durante AB, seguida de expansão no gatilho. Compare o volume mediano por barra, não os totais. Congele a janela de BC quando C for confirmado; não a prolongue até CD incorporando barras posteriores favoráveis para melhorar a razão.
Teste o gatilho RVOL≥1.5 contra a versão não filtrada. Se a confirmação conservadora entrar rotineiramente após grande parte do movimento projetado já ter ocorrido, um volume forte não recupera a recompensa perdida. Analise o momento da entrada e a relação recompensa/risco restante em conjunto.
As condições de volume também devem ser diferenciadas das condições de impulso inicial ou tendência. Uma grande perna AB pode gerar alta atividade simplesmente por abranger um evento de notícias. Identifique esse contexto e teste sua contribuição, em vez de atribuir toda diferença entre AB e BC à diminuição da oferta.
Exemplos numéricos e casos de falha
Exemplo sintético: A=100, B=120, C=110, ATR0=2 e ATRc=2. P=20 e a correção é 50%. O alvo aritmético é 130 e o alvo proporcional é 132. Se a entrada aguardar um fechamento acima de B com b=0.2, uma execução viável em 120.4 e um stop em 109.7 implicam risco de 10.7. Apenas 9.6 de recompensa restam para 130, aproximadamente 0.90R antes dos custos. Portanto, um formato de movimento medido atraente pode oferecer uma rentabilidade ruim em uma entrada conservadora.
Variante sintética de entrada antecipada: após C, uma pequena base tem um limite superior confirmado em 113. Entrar após o rompimento em 113.4, com a mesma proteção em 109.7, oferece aproximadamente 4.49R até o alvo de 130. Esta é uma estratégia diferente, não uma melhoria já demonstrada. Se o preço retornar a 109.6, a versão antecipada perde, enquanto a versão conservadora pode nunca ter entrado.
Os exemplos mostram por que o gatilho e o alvo não podem ser avaliados independentemente. Um múltiplo de alvo alto, resultante de uma entrada inicial, deve ser ponderado em relação às tentativas adicionais malsucedidas. Uma entrada posterior pode melhorar a confirmação direcional, mas resultar em recompensa insuficiente. Somente uma comparação em todo o conjunto de candidatos pode resolver essa relação de compromisso.
Entrada, invalidação e saídas
Ao emitir o sinal, congele o alvo e a proteção. Se o preço executável ultrapassar a projeção ou violar uma regra de recompensa mínima, rejeite a nova ordem antes do envio. Não mova o preço D para cima apenas para criar uma negociação. Após a execução, mantenha todos os efeitos reais de gap e slippage no registro de execução.
Saídas parciais e proteção por trailing stop podem ser investigadas, mas alteram a distribuição de retornos em relação a uma projeção fixa. A versão aritmética de baixa espelha as diferenças de preço. Projeções percentuais são inadequadas perto de zero ou para preços que podem se tornar negativos; desative-as por meio de uma política de dados declarada, em vez de lidar com exemplos difíceis de forma oportunista.
Defina uma política de saída ou de manutenção de posição baseada em tempo antes de um backtest completo, mesmo quando o detector já tiver um vencimento candidato. O vencimento controla por quanto tempo a entrada pode ser buscada; ele não determina automaticamente como uma operação em aberto é gerenciada. A escolha deve permanecer a mesma em todas as comparações de alvos, de modo que apenas o objetivo projetado mude.
Testando o valor incremental
Compare os alvos medidos com 2R e as saídas por trailing stop nas mesmas entradas para isolar a contribuição do alvo. Em seguida, compare os gatilhos antecipados e conservadores usando execuções, oportunidades perdidas, expectativa líquida e drawdown, e não apenas seus múltiplos R teóricos.
Teste correções próximas em torno de um terço a dois terços e diferentes durações da primeira etapa. Adicionar condições de Fibonacci após otimizá-las na mesma amostra não fornece confirmação independente. A fonte metodológica [3] não estabelece rentabilidade para nenhuma projeção ou configuração neste artigo.
Os testes de implementação devem incluir uma correção que atinja A, uma correção ligeiramente fora da proporção permitida, confirmação tardia de C e uma cotação de entrada já além de D. Verifique as projeções aritméticas e proporcionais com exemplos calculados manualmente. Uma simulação prospectiva deve criar o candidato na confirmação de C sem consultar as barras CD posteriores e preservar os candidatos cujos alvos nunca são alcançados.
Erros comuns
Escolher C depois de observar D
Ao manter apenas as formas completas, removem-se as segundas pernas com falha do conjunto de dados.
Equiparando essa abreviação a todas as regras harmônicas.
A notação aqui apresentada não inclui todas as proporções ou condições de zona de reversão de outras metodologias.
Escolhendo o alvo retrospectivamente
Usar a projeção aritmética quando o preço quase alcança o alvo e a proporcional para movimentos mais fortes fabrica resultados favoráveis.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Os eventos AB e CD devem ter o mesmo tempo de duração?
Não nesta versão, que projeta a magnitude. Duração semelhante é uma hipótese separada que requer suas próprias características e tolerâncias.
Um movimento calculado constitui, por si só, um sinal de entrada?
Não. Trata-se de uma estrutura e projeção. O gatilho após C é um componente estratégico adicional que precisa ser definido.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- StockCharts ChartSchool: Measured Move — BullishStockCharts. Estrutura de movimento medido em três estágios e projeções aritméticas/proporcionais; a explicação pública foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso na confirmação do pivô e repintura. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto sobre pesquisa sistemática de padrões; esta configuração não é testada neste artigo. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store