Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- O papel específico do volume
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
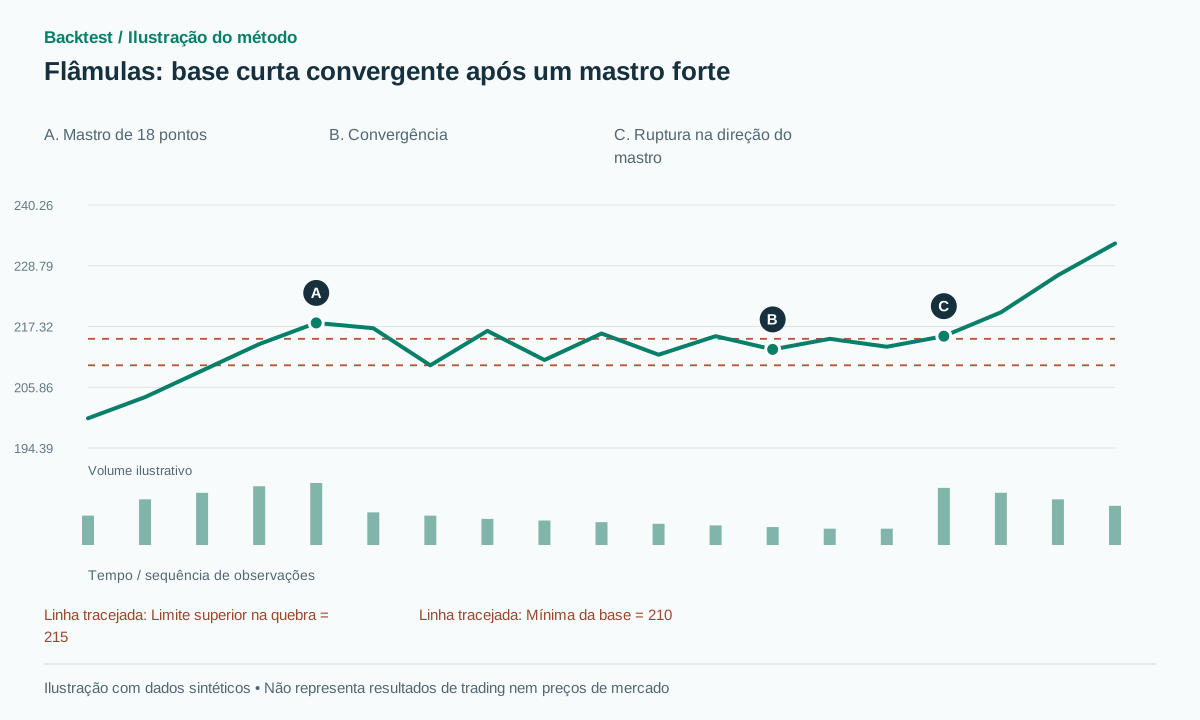 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
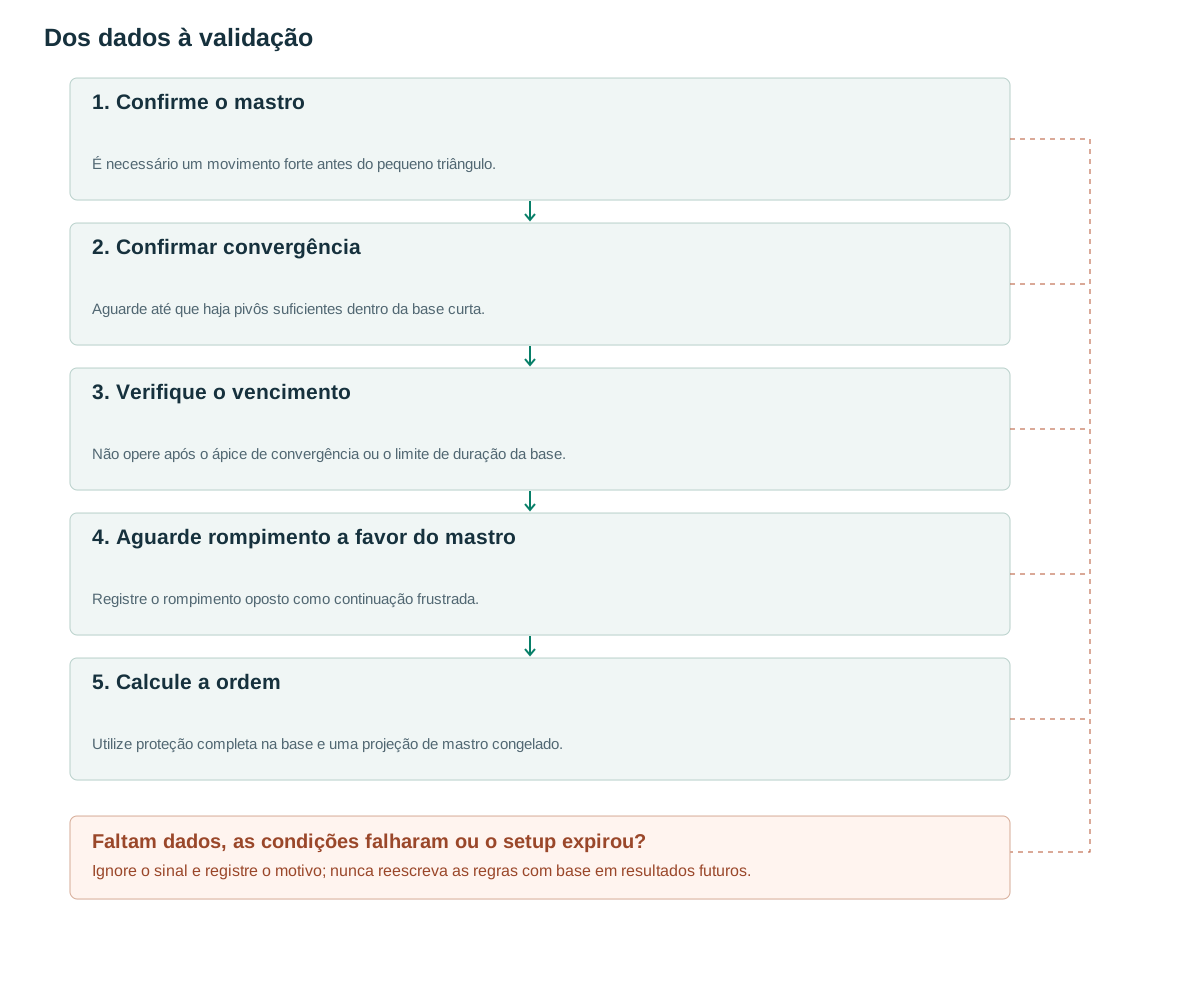
- Confirme o mastroÉ necessário um movimento forte antes do pequeno triângulo.
- Confirmar convergênciaAguarde até que haja pivôs suficientes dentro da base curta.
- Verifique o vencimentoNão opere após o ápice de convergência ou o limite de duração da base.
- Aguarde rompimento a favor do mastroRegistre o rompimento oposto como continuação frustrada.
- Calcule a ordemUtilize proteção completa na base e uma projeção de mastro congelado.
O que a estrutura nos diz
Uma flâmula combina um mastro com uma pequena consolidação triangular. [1] Ao contrário de uma bandeira com bordas quase paralelas, esta versão requer um lado superior descendente e um lado inferior ascendente, produzindo uma faixa claramente contraída.
A hipótese de continuação contém dois ingredientes independentes: momentum antes da base e contração dentro dela. Se remover a exigência do mastro não alterar materialmente os resultados, a estratégia pode efetivamente ser uma ruptura de triângulo. Armazene as características do mastro, da base e do gatilho separadamente para que essa questão possa ser testada.
O nome não torna uma sequência curta e desorganizada uma configuração válida. Um padrão compacto é mais difícil de confirmar causalmente porque esperar pela confirmação do pivô pode consumir grande parte de sua duração. Um detector deve relatar essa limitação em vez de usar barras futuras para criar uma entrada anterior.
Regras que utilizam informações já disponíveis
Configurações propostas para o mastro: duração de 3 a 20 barras, magnitude de P≥3A, onde A=ATR(14) está disponível antes do início do mastro, e eficiência do caminho de ER=P dividida pela soma das variações absolutas de fechamento a fechamento, no mínimo 0.7. A base da flâmula dura de 5 a 20 barras e retrai no máximo 0.5P. Essas durações são parâmetros de pesquisa, não equivalentes econômicos universais entre os mercados.
Para esta versão de base curta, use pivôs com duas barras de cada lado e exija pelo menos cinco pivôs alternados. Ajuste U(t) e B(t) por meio de âncoras confirmadas, exigindo slope(U)<0<slope(B), largura positiva e relação final-inicial width≤0.7. Limite os erros de âncora a max(2 ticks,0.15A). Se não houver pivôs suficientes disponíveis antes do vencimento, rejeite o candidato em vez de usar extremos não confirmados.
Congele os limites e o mastro quando o candidato estiver completo. Expire no primeiro dos seguintes eventos: apex−1, a vigésima barra base ou uma retração além da metade do mastro. Uma flâmula de alta negocia apenas uma quebra para cima nessa linha de base; uma quebra para baixo é registrada como continuação falha. A versão de baixa espelha a lógica. Os pivôs não podem ser retrodatados. [2]
A primeira quebra válida consome o candidato. Se um analista quiser negociar uma flâmula falhada na direção oposta, isso requer uma estratégia separada com seu próprio gatilho e níveis de risco. Não se deve tratar uma negociação de continuação bem-sucedida simplesmente porque outra direção eventualmente se tornou lucrativa.
if valid_pole(P,ER,pre_pole_ATR):
  track short_converging_base
  if confirmed_geometry: freeze U,B,pole,expiry
for t>created and t<=expiry:
  if retracement>0.5*P: cancel
  elif bullish and C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    emit LONG; stop=base_low-epsilon; target=U(t)+P; consume candidate
  elif bullish and C[t]<B(t)-b: mark FAILED_CONTINUATION; consume candidate
# b=max(2 ticks,0.10A); epsilon=max(2 ticks,0.15A); mirror for bearish setups.
O papel específico do volume
Meça a mediana do volume da base em relação ao volume do mastro, e o RVOL do rompimento em relação às 20 barras anteriores. Guarde valores contínuos e indicadores de limiar para investigar a relação com os resultados. Razão base/mastro abaixo de 0.7 e RVOL≥1.5 no rompimento são configurações experimentais, não confirmação garantida.
Uma flâmula intradiária curta pode coincidir com almoço, transição de sessão ou outra redução previsível de atividade. O volume bruto pode confundir esse padrão de horários com contração informativa. Use horários equivalentes de sessões anteriores e preserve rótulos de notícias e gaps para análise separada.
Compare a ausência de filtro de volume, apenas a contração da base, apenas a expansão do rompimento e ambos. Um filtro que melhora o retorno médio das negociações, mas deixa poucas oportunidades, pode não melhorar o desempenho da carteira. Apresente a cobertura e o uso de capital juntamente com as estatísticas de nível de negociação.
Exemplos numéricos e casos de falha
Exemplo sintético: o mastro sobe de 200 para 218 com A=3, P=18 e ER=0.82. Uma base de 12 barras tem limite superior descendente de 217 a 215 e inferior ascendente de 210 a 213, com razão entre largura final e inicial de 2/7. Com b=0.3, o fechamento em 215.5 cruza acima da linha superior. Entrada em 215.6, stop abaixo de toda a base em 209.55 e alvo em 233 implicam risco de 6.05 e recompensa de 17.4, cerca de 2.88R antes dos custos.
Falha antes da entrada: o preço fecha em 212.5 abaixo do valor da linha inferior de 213 antes de ocorrer uma ruptura para cima. A estratégia de continuação unilateral não compra. Falha após a entrada: uma ordem de compra executada em 215.6 atinge posteriormente 209.5. Registre a operação interrompida. Usar a mínima mais recente próxima de 213 em vez da mínima da base completa altera a estratégia e deve ser avaliada separadamente.
Para uma trajetória sintética bem-sucedida, a projeção 233 é atingida antes do stop. A projeção é o comprimento do mastro adicionado ao limite de rompimento, e não à entrada posterior que produza um resultado mais atrativo. Um teste de entrada em gap deve manter esse alvo enquanto recalcula a recompensa disponível e o risco real da posição.
Entrada, invalidação e saídas
O stop loss básico fica fora da base curta completa, enquanto o alvo projeta P a partir do limite no rompimento. A entrada ocorre após a confirmação do fechamento. Se a cotação disponível já tiver se movido demais, uma regra de recompensa/risco pré-envio pode rejeitar a ordem. Não é possível assumir uma execução na ponta do triângulo depois que o mercado a ultrapassou.
Não aumente o alvo usando uma nova máxima do mastro formada após o rompimento. Um stop móvel por pivôs ou uma saída fixa em 2R podem ser testados separadamente. Uma barra grande pode tocar proteção e alvo, exigindo dados mais detalhados ou uma convenção conservadora declarada sobre a ordem dos eventos.
Como o padrão é breve, o momento da implementação deve ser explícito até a sequência de eventos: confirmação do pivô, ativação do candidato, teste do preço de fechamento, envio e execução da ordem. Uma ordem intrabar em espera não é equivalente à versão confirmada no fechamento. Qualquer ordem que já estivesse ativa antes de um gap deve ser considerada no momento do gatilho e da execução, incluindo slippage adverso.
Testando o valor incremental
Utilize uma comparação fatorial: mastro forte presente ou ausente, convergência presente ou ausente e filtro de volume presente ou ausente. Isso pode revelar qual componente explica qualquer benefício, em vez de atribuir todo o efeito à palavra "flâmula". Compare bandeiras e flâmulas construídas nos mesmos mastros qualificados para isolar a geometria da base.
Contabilize os casos que não conseguem produzir pivôs confirmados suficientes antes do vencimento. O atraso na detecção faz parte do custo de oportunidade. Aplique testes cronológicos fora da amostra e reporte as negociações, a expectativa líquida, o drawdown e a incerteza. A fonte metodológica [3] não estabelece resultados para esta configuração.
Inclua nos testes um triângulo longo sem mastro, uma bandeira paralela curta, uma flâmula cujo ápice chegue antes da ativação e uma base válida que rompa contra a direção do mastro. Teste um mastro com grande deslocamento e baixa eficiência do percurso. Remova duplicatas de janelas sobrepostas para não contar repetidamente a mesma continuação. Acrescentar barras posteriores deve preservar o histórico de candidatos.
Erros comuns
Alterar o nome após o resultado
Um triângulo bem-sucedido não se torna uma flâmula se lhe faltar um mastro qualificador.
Utilizando um atraso de confirmação incompatível
Se a confirmação chegar depois do rompimento, o detector perde a oportunidade; não retrodate a confirmação.
Escolher o stop depois de ver a trajetória
A base mínima completa e a mais recente mínima definem políticas de gestão de risco diferentes.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Uma flâmula precisa ser menor que uma bandeira?
Uma classificação de tamanho absoluto é desnecessária. Essa configuração distingue convergência de paralelismo, embora ambas as estruturas exijam um mastro forte.
É possível operar um rompimento contra a direção do mastro?
Sim, como estratégia separada de flâmula falhada. Esta versão registra a continuação frustrada e não inverte automaticamente a posição.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- IG: How to trade bullish and bearish pennantsIG. Terminologia de flâmulas e estrutura de mastro mais base; a explicação pública foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso de confirmação de pivôs e alterações retrospectivas de sinais. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto de pesquisa sistemática de padrões; o estudo citado não testa esta configuração. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store