Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- A direção do fechamento atribui o sinal ao volume da barra inteira
- Calcule uma característica de pesquisa normalizada
- Use os mesmos registros de data e hora para preço e divergência.
- Uma sequência detalhada e um contraexemplo
- Especifique um filtro de breakout testável.
- Verifique se o volume acrescenta informação à direção do preço
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A Fidelity documenta a fórmula e sua interpretação usual; a TradingView, o indicador integrado. Nenhuma fonte valida os filtros de 20 barras ou a estratégia de divergência propostos abaixo. Essas variantes exigem testes independentes com os custos descontados. [1] [2]
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
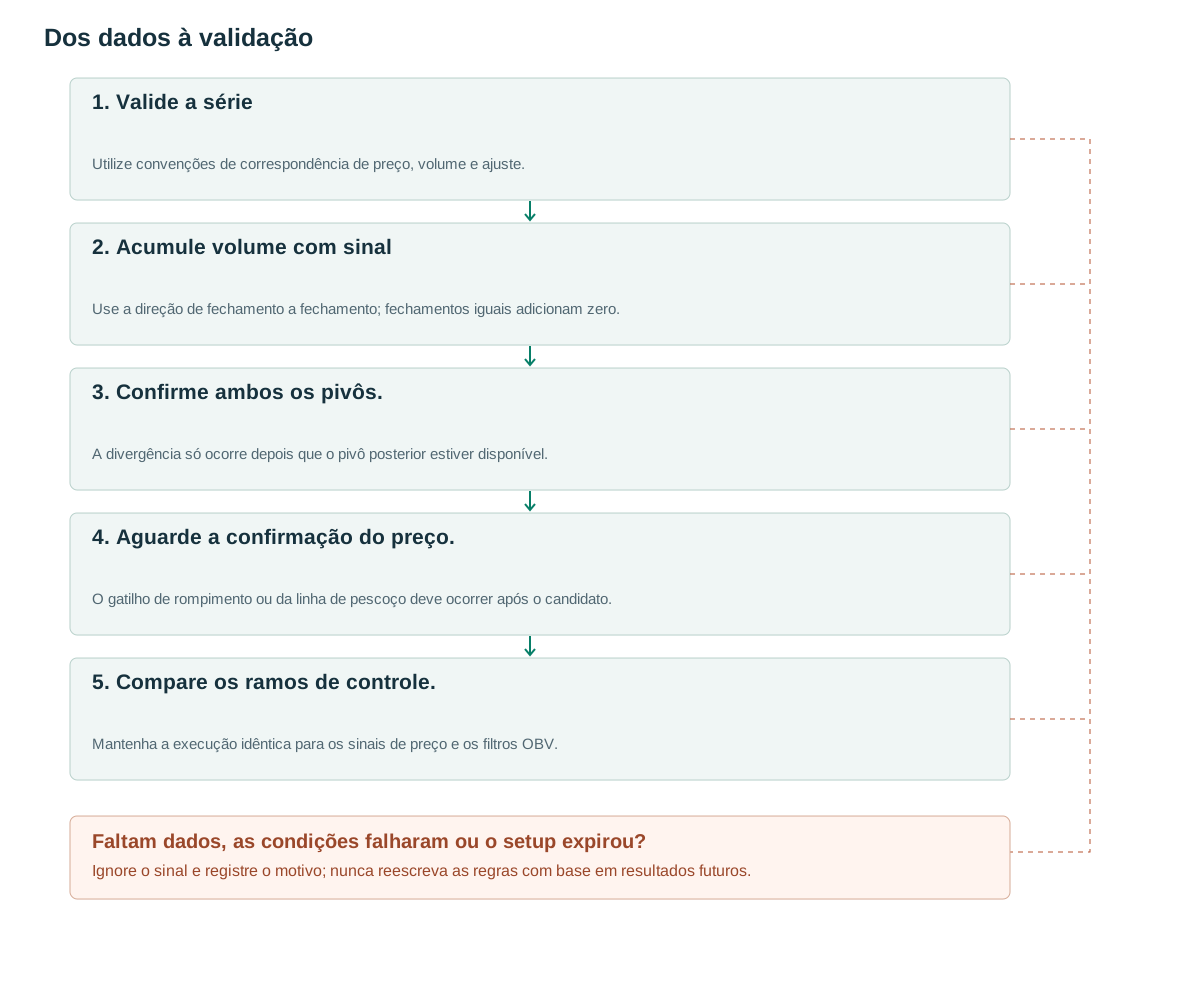
- Valide a sérieUtilize convenções de correspondência de preço, volume e ajuste.
- Acumule volume com sinalUse a direção de fechamento a fechamento; fechamentos iguais adicionam zero.
- Confirme ambos os pivôs.A divergência só ocorre depois que o pivô posterior estiver disponível.
- Aguarde a confirmação do preço.O gatilho de rompimento ou da linha de pescoço deve ocorrer após o candidato.
- Compare os ramos de controle.Mantenha a execução idêntica para os sinais de preço e os filtros OBV.
A direção do fechamento atribui o sinal ao volume da barra inteira
Uma alta de 0.01 e uma alta de 5 somam, cada uma, todo o volume da barra. Se os volumes forem iguais, a contribuição ao OBV será idêntica apesar de retornos muito diferentes. [1] Portanto, OBV descreve a distribuição da atividade entre períodos classificados como de alta ou baixa; não mede o tamanho da variação de preço.
O valor inicial pode ser zero ou outra constante arbitrária. Valores absolutos de instrumentos ou históricos iniciados em datas diferentes não são diretamente comparáveis. Variações, inclinações e posições na janela móvel são variáveis de pesquisa mais úteis. Toda negociação tem comprador e vendedor; o nome on-balance não transforma a quantidade negociada em capital líquido que entra no ativo.
O sinal padrão usa o fechamento anterior, não a abertura atual. Uma vela pode fechar abaixo da abertura, mas permanecer acima do fechamento anterior após um gap durante a noite. Isso contribui positivamente para o indicador padrão OBV. Um cálculo baseado na cor da vela define um indicador diferente e deve ter um nome e configuração separados.
Calcule uma característica de pesquisa normalizada
Para comparação entre instrumentos, uma característica proposta divide a variação do OBV ao longo de 20 barras pelo volume total das mesmas 20 contribuições. Com volume não negativo válido e denominador positivo, essa característica situa-se entre −1 e 1. Trata-se de uma nova característica normalizada, em vez do nível original OBV. Barras com fechamento inalterado contribuem com zero para o numerador, enquanto seu volume permanece no denominador.
Vinte contribuições com sinal exigem 21 preços de fechamento, incluindo o imediatamente anterior à janela. Uma implementação que verifique apenas 20 preços pode ler um índice negativo do array ou usar uma diferença inicial incompleta sem aviso. Exija a inicialização completa e mantenha os valores ausentes como indisponíveis, em vez de substituí-los por um zero aparentemente neutro.
Calcule as variáveis com barras concluídas ou defina uma versão ao vivo separada com observações provisórias. Registre o horário de corte dos dados de entrada e o instante de recebimento em cada sinal. Revisões por eventos corporativos podem mudar os sinais históricos; a política de ajuste e a versão dos dados devem acompanhar todo resultado.
obv[0] = 0
for t in 1..last_closed_bar:
    if C[t] > C[t-1]: obv[t] = obv[t-1] + V[t]
    elif C[t] < C[t-1]: obv[t] = obv[t-1] - V[t]
    else: obv[t] = obv[t-1]
if t >= 20 and valid_full_window(t,21) and sum(V[t-19:t+1]) > 0:
    f = (obv[t]-obv[t-20]) / sum(V[t-19:t+1])
else: f = NA
Use os mesmos registros de data e hora para preço e divergência.
Considere dois mínimos de preço confirmados, p1 e p2. Um candidato a divergência de alta requer que o segundo mínimo de preço seja menor, enquanto o OBV, amostrado exatamente nesses dois instantes, seja maior. O candidato só existe após a confirmação de p2. Não escolha um mínimo diferente para OBV apenas porque torna o exemplo mais atraente; qualquer deslocamento temporal permitido requer uma janela de pareamento fixa e uma regra de desempate.
A divergência é uma característica, e não um gatilho de entrada. Uma confirmação proposta requer um fechamento subsequente acima da máxima de recuperação intermediária. Se esse nível já tiver sido ultrapassado antes de p2 estar disponível, registre o candidato como perdido ou expirado, de acordo com uma política predefinida. Nunca insira uma entrada histórica em um momento em que o segundo pivô ainda era desconhecido.
Um filtro de inclinação e um detector de divergência respondem a perguntas diferentes. A alta do OBV nas últimas 20 barras não implica dois fundos corretamente pareados. Separe seus identificadores e registre qual variável admitiu o candidato. Isso permite analisar erros quando descrições visuais parecem concordar, mas geram conjuntos de eventos diferentes.
Uma sequência detalhada e um contraexemplo
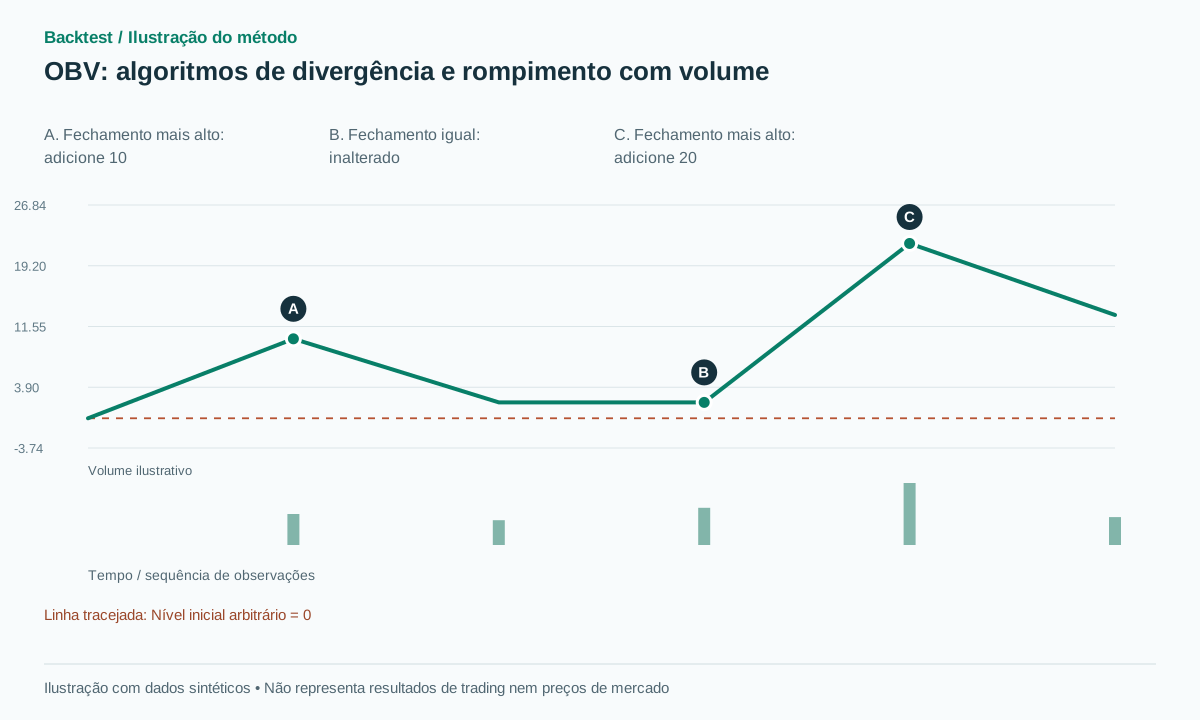
Considere fechamentos de 100, 101, 100, 100, 102 e 101, com volumes, a partir da segunda barra, de 10, 8, 12, 20 e 9. Partindo de zero, OBV assume 0, 10, 2, 2, 22 e 13. A barra cujo fechamento não muda tem volume 12, mas mantém OBV inalterado. A ilustração usa exatamente essa sequência de volumes com sinal.
Por exemplo, o preço cai de 101 para 95 com um volume de 10, e então sobe ligeiramente de 95 para 95.01 com um volume de 100. OBV aumenta em um valor líquido de 90, embora o preço permaneça quase 6% abaixo do seu valor inicial. Concluir que a pressão compradora recuperou toda a perda de preço seria atribuir à fórmula informações que ela não contém.
Um desdobramento de ações também pode criar uma queda mecânica de fechamento a fechamento em um fluxo de dados não ajustado. O algoritmo subtrairia o volume apesar da ausência de uma queda correspondente no preço econômico. Audite os preços e quantidades em torno das datas de ajuste em conjunto; campos ajustados independentemente podem produzir uma série aparentemente plausível, mas inconsistente.
Especifique um filtro de breakout testável.
Uma referência proposta fixa Q como a maior máxima das 20 barras anteriores e exige fechamento atual acima de Q mais um buffer ATR predefinido. Uma variante exige que a variável normalizada supere zero. Outra exige OBV acima de sua própria máxima nas 20 barras anteriores. São experimentos separados, não motivos para pesquisar dezenas de limiares e divulgar apenas o melhor resultado.
Salve cada candidato definido pelo preço antes de aplicar OBV, mantendo observável o grupo rejeitado. Entre no próximo evento realisticamente executável após a confirmação. Use stop estrutural ou de reteste predefinido, com regras idênticas de alvo e saída por tempo no controle. Uma mudança de OBV nunca autoriza afastar o stop.
Para posições vendidas, inclua as restrições e custos reais de empréstimo, quando aplicável. Uma regra matemática simétrica não implica em implementação simétrica. Informe a indisponibilidade de empréstimo, as execuções não realizadas e as mudanças nas condições de spread juntamente com as operações executadas, em vez de remover silenciosamente essas oportunidades do denominador.
Verifique se o volume acrescenta informação à direção do preço
Compare OBV com uma simples contagem de barras de fechamento para cima menos barras de fechamento para baixo. Resultados semelhantes sugerem que a ponderação por volume contribui pouco para essa amostra. Em seguida, compare a variação bruta de OBV com sua versão normalizada, usando o mesmo universo, timestamps candidatos e modelo de execução. Observe o que acontece quando barras com volume excepcionalmente grande entram ou saem da janela.
Utilize avaliação cronológica fora da amostra e reporte os resultados por grupo de liquidez. Inclua spread, slippage e financiamento relevante. Para criptomoedas, identifique a plataforma e a fonte do volume: a amostra histórica examinada pelo NBER motiva verificações de qualidade dos dados, mas não estabelece o mesmo viés de reporte para todas as plataformas atuais. [3]
Registre a expectativa líquida, o drawdown, a contagem de negociações e as oportunidades rejeitadas, não apenas as divergências bem-sucedidas. Um resultado negativo informativo pode mostrar que OBV altera a seleção sem melhorar os resultados líquidos, ou que um benefício aparente desaparece com um atraso de execução de um evento. Ambas as conclusões são mais úteis do que uma galeria de gráficos vencedores.
Erros comuns
Confundir a cor da vela com o sinal de OBV
O sinal padrão compara fechamentos consecutivos; comparar fechamento e abertura define outro indicador.
Comparando os níveis após reiniciar a série
O valor inicial arbitrário desloca a linha sem gerar um sinal econômico.
Entradas de divergência retrospectivas
Um par de pivôs visualmente convincente pode não estar disponível no instante de entrada proposto.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
OBV pode substituir CVD?
Não. OBV atribui um sinal ao volume de barras inteiras a partir dos fechamentos; CVD exige uma classificação documentada do volume das negociações executadas.
O aumento do valor de OBV garante o aumento dos preços?
Não. O preço pode cair muito e depois se recuperar ligeiramente com alto volume negociado. A relação é uma hipótese empírica.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- On Balance VolumeFidelity. A fórmula OBV e a interpretação convencional da divergência, sem um teste retrospectivo das variantes propostas. Verificado em: .
- Built-in functions and variables for popular indicatorsTradingView. Documentação dos indicadores integrados OBV e MFI, não evidência de rentabilidade. Verificado em: .
- Crypto Wash TradingNBER. Pesquisa histórica sobre a qualidade do volume de criptomoedas reportado; não há nenhuma afirmação sobre uma taxa de erro atual universal. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store