Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Mais do que um RSI renomeado, menos do que o fluxo de capital observado
- Uma relação estável e casos de contorno explícitos
- Um cálculo ilustrado e uma tentativa frustrada de identificar o fundo
- Versões separadas para reversão e acompanhamento de tendência
- Combine MFI com os pontos de pivô causais de preço.
- Isole a contribuição efetiva do volume
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A Fidelity explica o MFI e as limitações de leituras extremas. O TradingView documenta sua implementação como um indicador. Nenhum dos dois apresenta um histórico verificado para as regras de entrada propostas, e o estudo de qualidade dos dados aborda uma amostra histórica da bolsa, em vez de todos os dados atuais. [1] [2] [3]
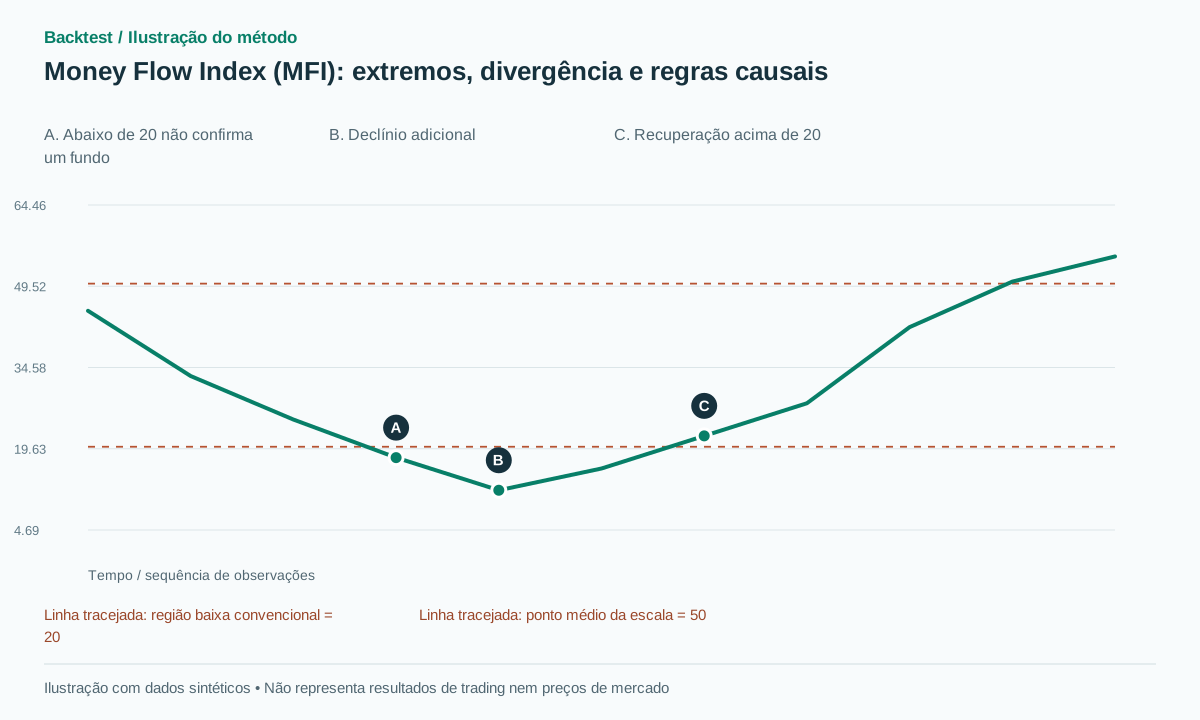 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
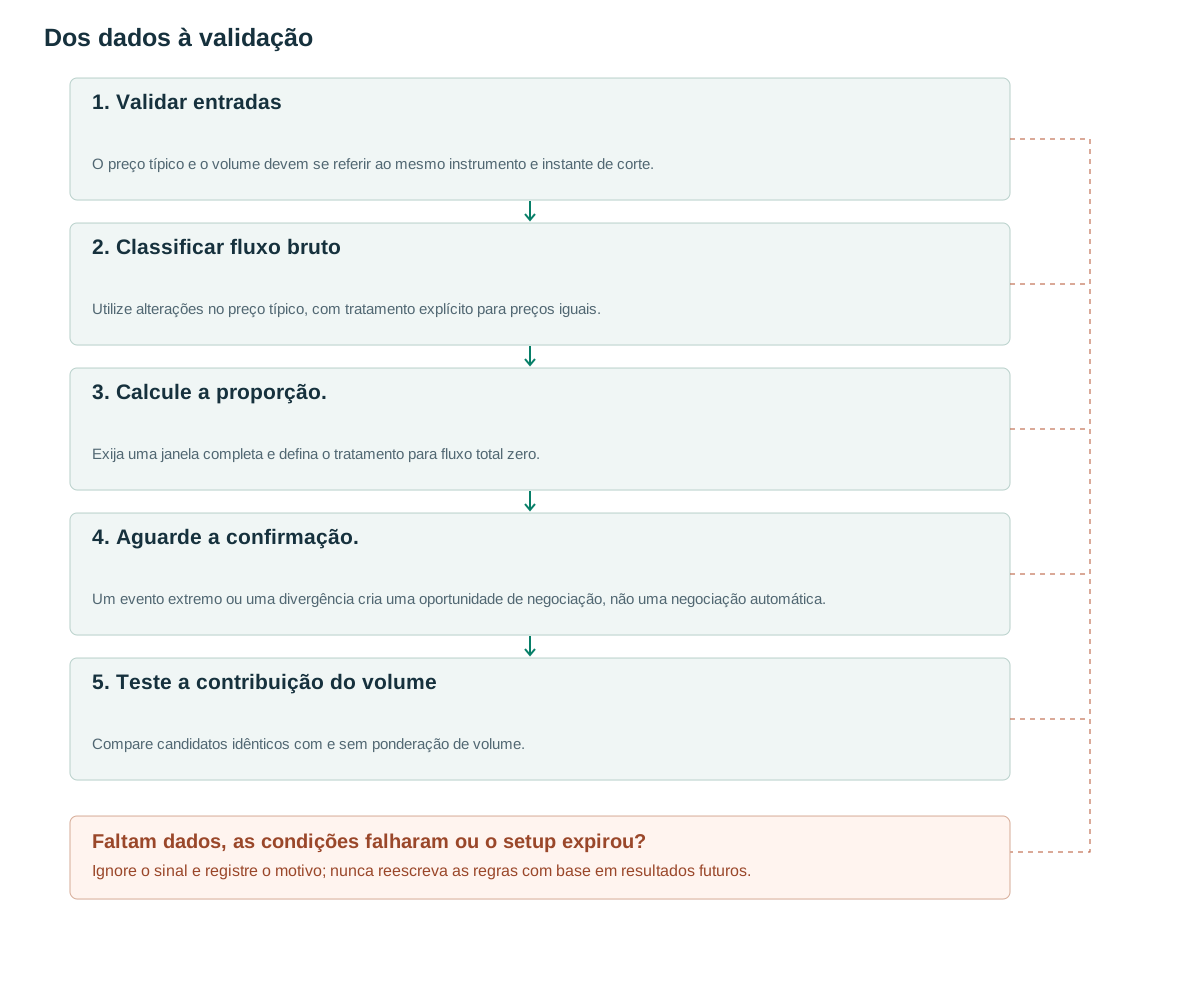
- Validar entradasO preço típico e o volume devem se referir ao mesmo instrumento e instante de corte.
- Classificar fluxo brutoUtilize alterações no preço típico, com tratamento explícito para preços iguais.
- Calcule a proporção.Exija uma janela completa e defina o tratamento para fluxo total zero.
- Aguarde a confirmação.Um evento extremo ou uma divergência cria uma oportunidade de negociação, não uma negociação automática.
- Teste a contribuição do volumeCompare candidatos idênticos com e sem ponderação de volume.
Mais do que um RSI renomeado, menos do que o fluxo de capital observado
O preço típico é TP=(H+L+C)/3. O fluxo bruto é o preço típico multiplicado pelo volume. Classifique esse fluxo como positivo quando o preço típico sobe e negativo quando cai. O fluxo negativo é armazenado como uma magnitude não negativa para a razão; não é um número negativo subtraído do denominador. De acordo com a convenção usada aqui, preços típicos inalterados não entram em nenhum dos grupos.
Como o volume entra na ponderação, MFI pode diferir de um RSI calculado apenas com variações entre fechamentos. [1] Um dia de volume alto pode dominar várias observações menores. Ainda assim, MFI é uma transformação de OHLCV: não identifica compradores agressores, novas aplicações em fundos nem contas institucionais.
O termo fluxo monetário também pode esconder escolhas de unidade. Preço típico multiplicado pela quantidade do ativo-base se aproxima do valor nocional negociado. Se o volume já é um valor na moeda de cotação, multiplicá-lo novamente pelo preço típico acrescenta outro peso de preço. Ambas as versões são calculáveis, mas não equivalentes. Guarde o campo de origem e suas unidades na configuração do indicador.
Uma relação estável e casos de contorno explícitos
A fórmula comum é 100−100/(1+P/N), equivalente a 100P/(P+N) quando o total é positivo. Esta última evita a divisão direta por N quando N é zero. Se P for positivo e N for zero, MFI é igual a 100; se P for zero e N for positivo, é igual a zero. Se ambos forem zero, este artigo retorna dados indisponíveis.
Quatorze barras classificadas exigem um preço típico anterior adicional para determinar o sinal da primeira contribuição. Por isso, a inicialização completa requer 15 observações OHLC. Verifique campos ausentes ou inválidos antes de somar; uma barra ausente não pode virar silenciosamente uma observação de preço inalterado.
Algumas plataformas lidam com preços típicos iguais ou inicializações de forma diferente. Compare uma pequena tabela de preços calculada manualmente, barra por barra, antes de comparar o desempenho da estratégia. Uma diferença aparentemente inofensiva na convenção pode deslocar a ultrapassagem de um limite em uma barra, o que pode alterar significativamente a distância de entrada e stop durante o dia.
Somente observações concluídas entram nesta versão. Um valor provisório MFI em tempo real pode ser útil, mas precisa de uma definição de evento separada, pois o volume atual, a máxima e a mínima ainda podem mudar. Não teste o valor concluído enquanto afirma que a estratégia foi inserida anteriormente na mesma barra.
Esta versão requer preço típico positivo, volume não negativo e quinze observações válidas. Preços futuros não positivos podem gerar fluxo bruto negativo, quebrando a interpretação de fluxo não negativo e o intervalo 0–100. Nesse caso, retorne unsupported_price_domain em vez de assumir valores absolutos ou alterar a ponderação silenciosamente.
if not valid_full_window(t,15): return INSUFFICIENT_DATA
for i in t-14..t:
    if not finite(H[i],L[i],C[i],V[i]): return INVALID_DATA
    if not (L[i] <= C[i] <= H[i]) or V[i] < 0: return INVALID_DATA
    TP[i] = (H[i]+L[i]+C[i])/3
    if TP[i] <= 0: return UNSUPPORTED_PRICE_DOMAIN
for i in t-13..t:
    positive[i] = TP[i]*V[i] if TP[i] > TP[i-1] else 0
    negative[i] = TP[i]*V[i] if TP[i] < TP[i-1] else 0
P = sum(positive[t-13:t+1])
N = sum(negative[t-13:t+1])
MFI[t] = NA if P+N == 0 else 100*P/(P+N)
# 14 closed bars plus a previous TP are required.
# No decision uses an unfinished bar.
Um cálculo ilustrado e uma tentativa frustrada de identificar o fundo
Use três barras para expor a aritmética, sem alterar a configuração da estratégia de 14 períodos. O preço típico imediatamente antes da janela é 100. Os valores seguintes são 101, 100 e 102, com volumes 10, 20 e 10. O fluxo positivo P é 1010+1020=2030 e o fluxo negativo N é 2000. MFI é 100×2030/4030, aproximadamente 50.37.
O maior volume na barra de queda do preço típico compensa duas observações de alta. Contar apenas duas altas e uma baixa não levaria em conta essa ponderação. Por outro lado, o resultado não nos diz se os compradores ou os vendedores iniciaram as transações subjacentes; o sinal veio das mudanças no preço típico.
Em um exemplo de reversão malsucedida, MFI vai de 25 para 18 enquanto o preço cai de 100 para 97. Comprar só porque MFI está abaixo de 20 pode expor a posição a outra queda até perto de 92, enquanto o oscilador fica em torno de 10. Um extremo não comprova exaustão. Da mesma forma, MFI acima de 80 pode acompanhar uma tendência de alta persistente; vender a descoberto imediatamente a cada cruzamento é uma hipótese separada. [1]
A ilustração sintética continua deliberadamente mais baixa após a primeira observação de sub-20. Ela mostra por que a criação de candidatos e a confirmação de entrada devem ser estados diferentes. O valor do oscilador não é uma probabilidade: um MFI de 80 não implica uma probabilidade de 80% de qualquer movimento futuro específico.
Versões separadas para reversão e acompanhamento de tendência
Uma versão de reversão proposta requer primeiro que MFI esteja abaixo de 20. Em seguida, aguarda um cruzamento acima de 20 e um fechamento acima da máxima da barra anterior, em um regime de lateralidade identificado a partir das informações disponíveis antes do evento. A entrada ocorre no próximo evento executável, com um stop loss abaixo da região do evento. O cancelamento é feito se a confirmação não chegar em cinco barras.
O limite e o tempo limite são configurações de pesquisa. Defina se uma nova leitura mais baixa reinicia o cronômetro ou apenas atualiza o mesmo candidato. A linha de base mais simples usa uma janela de evento fixa e não a reinicia repetidamente até que uma recuperação bem-sucedida ocorra. Registre os candidatos expirados e invalidados juntamente com os confirmados.
Uma versão seguidora de tendência preserva uma estrutura de mínimas de preço ascendentes e trata o recuo e a recuperação de MFI como característica secundária. Ela não precisa exigir leitura abaixo de 20. Escolha as versões antes do teste; não chame o mesmo evento de operação de tendência quando ganha e de reversão à média quando essa descrição parece mais conveniente.
Mantenha as regras de saída explícitas e estáveis. A recuperação do indicador não autoriza o alargamento de um stop estrutural. Um alvo de recompensa fixo, saída com trailing stop e stop por tempo são experimentos diferentes; compare-os sem confundir as melhorias da seleção de saída com as melhorias do filtro MFI.
Combine MFI com os pontos de pivô causais de preço.
Sejam p1 e p2 mínimas de preço confirmadas. Um candidato a divergência de alta requer uma segunda mínima de preço mais baixa, mas com um valor MFI mais alto, amostrado exatamente nesses instantes de pivô. O evento torna-se disponível no momento da confirmação de p2 e, em seguida, aguarda um gatilho de preço posterior. Uma alternativa que busca o valor mínimo MFI próximo a cada pivô requer um raio fixo, um atraso e uma regra de empate.
Por exemplo, low1=100 com MFI1=18 e low2=98 com MFI2=28 satisfazem a comparação de divergência proposta. Se p2 precisar de duas barras à sua direita, espere por ambas. Uma quebra da linha de pescoço que ocorreu antes da confirmação não pode ser atribuída como uma entrada retrospectiva. Se o preço romper o nível de invalidação estrutural antes da confirmação da entrada, cancele a entrada candidata.
Registre o horário do evento separadamente do horário de disponibilidade. Em um gráfico, esses registros de data e hora podem parecer quase idênticos, mas em uma reversão rápida, o atraso pode consumir a maior parte do movimento favorável. Um detector útil deve expor esse custo em vez de escondê-lo atrás de um marcador desenhado no pivô anterior.
Isole a contribuição efetiva do volume
Nos mesmos candidatos definidos pelo preço, compare RSI, MFI e uma versão do cálculo de MFI com volume constante. Isso separa possíveis contribuições do peso do volume, do preço típico e da escolha da janela. Otimizar RSI e MFI em amostras diferentes não isola o efeito de adicionar volume.
Separe a avaliação cronologicamente e reporte regimes de tendência e de lateralidade usando rótulos conhecidos no momento da decisão. Inclua spread, slippage e custos de aluguel de ativos nas versões de venda a descoberto. Acompanhe valores indisponíveis, extremos sem reversão, cancelamentos, frequência, drawdown e expectativa líquida, não apenas divergências que funcionaram.
Inspecione a fonte do volume antes de interpretar o resultado. A pesquisa histórica sobre a qualidade da bolsa em [3] motiva verificações de atividades suspeitas ou inconsistentes; ela não fornece uma taxa de erro atual universal. Uma estratégia cuja vantagem desaparece em um fluxo de dados mais limpo deve ser descrita como sensível aos dados, em vez de generalizada para todos os mercados.
Erros comuns
Comprando todas as leituras sub-20
Um oscilador pode permanecer em nível baixo enquanto o preço continua caindo.
Confundir fluxo negativo com aritmética negativa
Subtrair um total negativo com sinal altera a proporção desejada.
Entrando em um pivô não confirmado
As barras posteriores necessárias para a confirmação não estavam disponíveis no próprio ponto de pivô.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
MFI é simplesmente RSI com volume?
Embora semelhante em essência, esta fórmula agrupa o preço típico multiplicado pelo volume, em vez das variações do preço de fechamento. Teste as diferenças explicitamente.
MFI identifica a entrada de dinheiro em um mercado?
Não. Ele classifica observações de preço e volume; não mede diretamente fluxos das contas nem identifica quem agride o livro de ofertas.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Money Flow IndexFidelity. Definição, interpretação comum e limites de leituras extremas de MFI. Verificado em: .
- Pine functions for popular indicatorsTradingView. Documentação do indicador Pine, sem histórico de negociações verificado. Verificado em: .
- Crypto Wash TradingNBER. Pesquisa histórica sobre a qualidade do volume de criptomoedas, não uma correção universal para os dias atuais. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store