Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Momentum mais fraco não é o mesmo que reversão.
- Quatro variantes precisam de âncoras e contexto explícitos.
- Os valores de aquecimento e de limite devem ser reproduzíveis.
- Uma divergência confirmada ainda pode oferecer uma economia de entrada desfavorável.
- Ativação, invalidação e candidatos sobrepostos
- Atribua ao volume um papel que possa ser testado de forma independente.
- Teste cada família de divergência separadamente.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
A Fidelity e a TradingView explicam o RSI e a divergência; a TA-Lib fornece uma implementação para comparação numérica. Essas referências não estabelecem uma taxa de acerto ou lucratividade para a configuração proposta aqui.
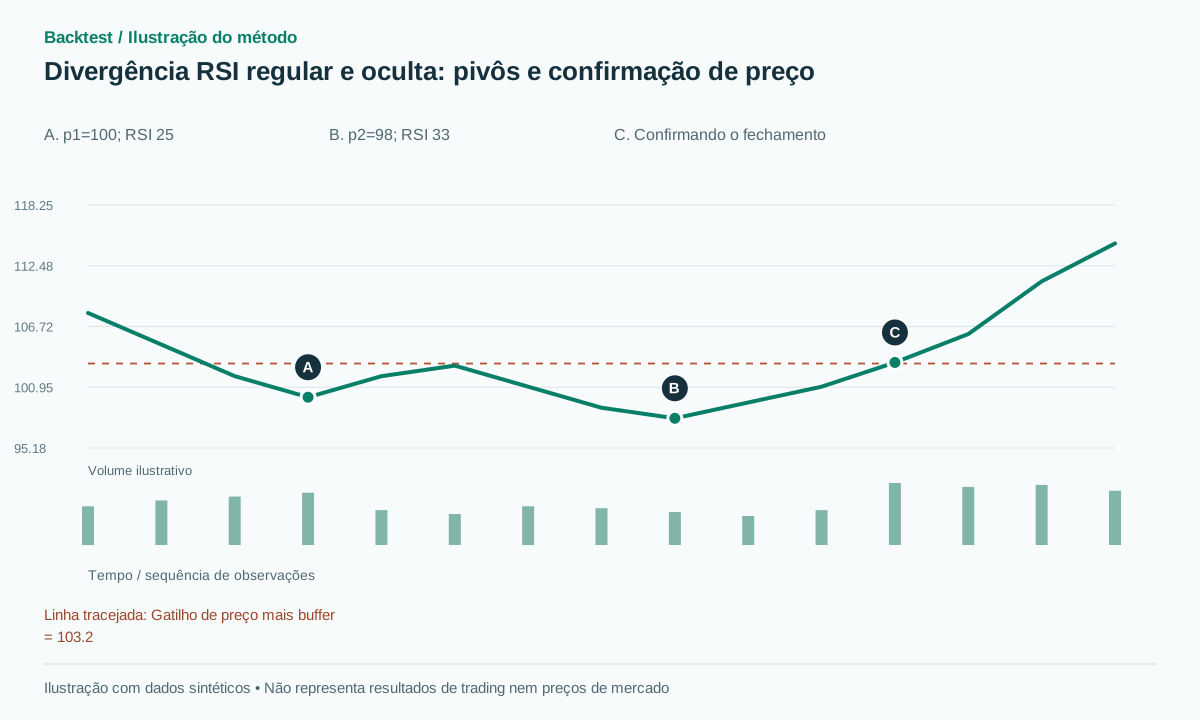 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
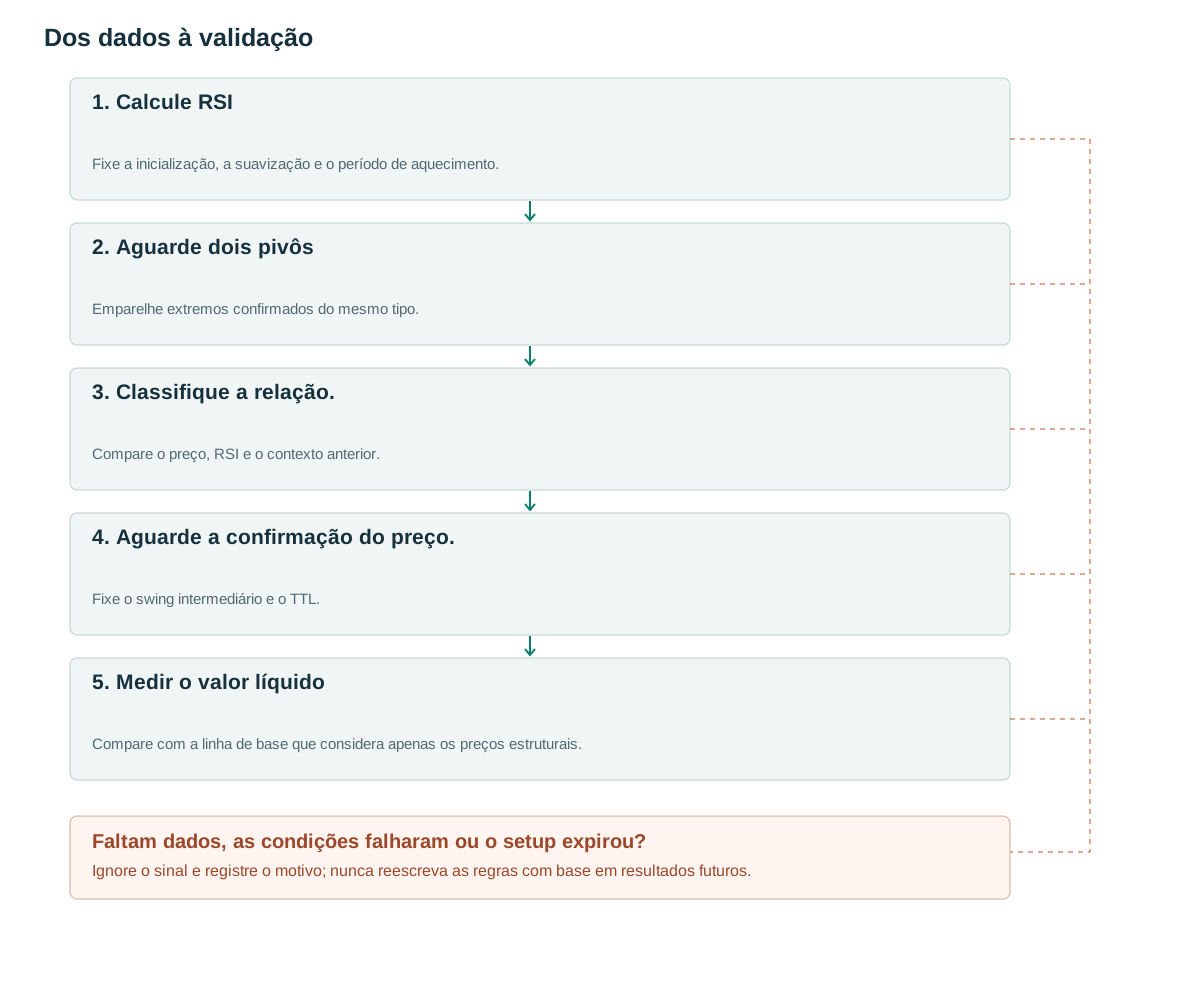
- Calcule RSIFixe a inicialização, a suavização e o período de aquecimento.
- Aguarde dois pivôsEmparelhe extremos confirmados do mesmo tipo.
- Classifique a relação.Compare o preço, RSI e o contexto anterior.
- Aguarde a confirmação do preço.Fixe o swing intermediário e o TTL.
- Medir o valor líquidoCompare com a linha de base que considera apenas os preços estruturais.
Momentum mais fraco não é o mesmo que reversão.
A Fidelity observa que RSI pode permanecer em patamar extremo durante uma forte tendência de [1]. Portanto, RSI acima de 70 não constitui uma instrução automática de venda. Uma máxima de preço mais alta com RSI mais baixo também pode preceder ganhos adicionais; vários candidatos à divergência podem surgir antes de uma reversão sustentada, e algumas tendências nunca se revertem dentro do horizonte da estratégia.
RSI compara as variações de fechamento positivas e negativas suavizadas. O TradingView documenta seu cálculo baseado em RMA, [2]. A implementação proposta define gain=max(C[t]−C[t−1],0) e loss=max(C[t−1]−C[t],0), inicializa com a média de 14 variações e atualiza G=(13G+gain)/14, com a mesma recursão para L. Quando G+L>0, RSI=100G/(G+L).
O preço e o RSI não são testemunhas independentes: o RSI é calculado a partir do preço. A divergência pode codificar uma diferença útil entre um preço extremo e o caminho percorrido para atingi-lo, mas um segundo rótulo que concorda com uma configuração de preço não duplica automaticamente a evidência.
Quatro variantes precisam de âncoras e contexto explícitos.
O par de referência utiliza pivôs de preço consecutivos confirmados do mesmo tipo e amostras RSI em cada pivô occurred_at. Avalie o par somente após a confirmação do segundo pivô. Não mova a âncora RSI várias barras para o extremo mais atrativo do oscilador. Um detector de pivô RSI separado exigiria uma janela de correspondência e disponibilidade de ambos os detectores.
As tolerâncias propostas são epsilon=0.1×ATR antes do segundo pivô e d=5 pontos RSI. A divergência de alta regular requer uma mínima de preço mais baixa e um RSI mais alto; a divergência de alta oculta requer uma mínima de preço mais alta e um RSI mais baixo dentro de uma tendência de alta previamente estabelecida. Os casos de baixa invertem as relações relevantes. O contexto deve ser conhecido antes da primeira âncora.
Os filtros de magnitude impedem que pequenas diferenças numéricas se tornem rótulos de divergência, mas sua utilidade precisa ser testada. Registre as diferenças de preço bruto, as diferenças RSI e a separação em barras para que os candidatos rejeitados possam ser analisados sem recalcular uma seleção histórica diferente.
| Variante | Preço em p2 versus p1 | RSI em p2 versus p1 | Contexto anterior proposto |
|---|---|---|---|
| Alta regular | Abaixo do pivô anterior por uma diferença maior que epsilon | Acima do RSI anterior por uma diferença maior que d | Um declínio anterior |
| Baixa regular | Acima do pivô anterior por uma diferença maior que epsilon | Abaixo do RSI anterior por uma diferença maior que d | Um avanço anterior |
| Alta oculta | Acima do pivô anterior por uma diferença maior que epsilon | Abaixo do RSI anterior por uma diferença maior que d | Tendência de alta confirmada |
| baixista oculto | Abaixo do pivô anterior por uma diferença maior que epsilon | Acima do RSI anterior por uma diferença maior que d | Tendência de baixa confirmada |
when p2 becomes confirmed:
    p1 = previous_confirmed_pivot_of_same_kind(p2)
    if p1 is None or RSI[p1.i] is missing or RSI[p2.i] is missing: return
    bull_regular = p2.price < p1.price-eps and RSI[p2.i] > RSI[p1.i]+d
    if bull_regular:
        trigger = highest_confirmed_swing_between(p1,p2)
        freeze_candidate(p1,p2,trigger,expires_in=10)
# Evaluate a close crossing only after activation.
# If the trigger was crossed before activation, reject or use a separate late-entry version.
Os valores de aquecimento e de limite devem ser reproduzíveis.
O código-fonte da TA-Lib suporta a verificação do comportamento numérico e de inicialização de [3], mas não se deve assumir que as saídas da plataforma sejam idênticas sem comparação. A convenção proposta para séries planas define RSI=50 com um indicador de série plana quando G=L=0. Se L=0<G, RSI=100; se G=0<L, RSI=0. Teste esses ramos explicitamente.
Não calcule RSI a partir de fechamentos ajustados por desdobramento ao detectar pivôs em máximas e mínimas não ajustadas. Barras ausentes podem alterar tanto a suavização quanto a posição do pivô. Armazene a versão do indicador, a semente, o período de observação, a convenção de pivô e as tolerâncias com o manifesto de pesquisa.
Para um teste numérico, forneça uma série crescente monotônica de fechamento, uma série decrescente monotônica e uma série completamente plana após um aquecimento adequado. Em seguida, insira um ganho e uma perda e compare os valores recursivos passo a passo. Uma diferença em RSI causada pela inicialização deve ser resolvida antes de ser interpretada como uma discrepância na lógica de divergência.
Uma divergência confirmada ainda pode oferecer uma economia de entrada desfavorável.
Exemplo sintético: a mínima de p1=100 tem RSI=25; a mínima de p2=98 tem RSI=33. Com ATR=2, epsilon=0.2 e o aumento de oito pontos em RSI, ultrapassa-se d=5. Uma vez confirmado o p2, uma máxima intermediária já conhecida em 103 torna-se o gatilho de preço. Um fechamento posterior em 103.3 ultrapassa um gatilho com buffer em 103.2.
Se a próxima entrada executável for 103.4 e o stop for 97.8, o risco de preço inicial é de 5.6 pontos. Uma meta de 2R é 114.6, bastante distante da estrutura de divergência original. Uma trajetória que atinja 114.6 antes do stop satisfaria essa meta sintética, mas não se trata de uma estimativa histórica de taxa de sucesso.
Falha sem entrada: após p2=98, o preço continua 97→94 e nunca cruza 103. A estratégia candidata é invalidada ou expira. Uma estratégia alternativa de compra imediata próxima a 98 deve reter suas próprias perdas; ela não pode aproveitar os resultados da versão que aguarda um gatilho estrutural.
A falha após a entrada também é possível: a ordem de rompimento é executada e o preço retorna abaixo da mínima estrutural. Um detector pode identificar corretamente a relação entre as duas âncoras, mesmo que a hipótese de negociação falhe. Relate a validade do detector, a validade do gatilho e o resultado obtido separadamente.
Ativação, invalidação e candidatos sobrepostos
O TTL proposto é de dez barras após a confirmação. Antes da entrada, uma nova mínima abaixo de p2−buffer invalida um candidato de divergência de alta regular. Após a entrada, utilize as regras de stop-market e time-exit registradas. Uma lacuna que torne uma configuração antieconômica pode justificar uma rejeição prévia à submissão, mas não pode cancelar uma ordem que já foi executada.
Diversas combinações de âncoras podem expressar a mesma ideia subjacente. A linha de base emparelha pivôs adjacentes do mesmo tipo e cria um ID de evento a partir de suas identidades. Uma divergência de três mínimas é um modelo separado com mais opções, não três operações independentes apenas porque três linhas podem ser traçadas.
Congele o gatilho estrutural intermediário quando o candidato for ativado. Se esse nível foi cruzado durante o atraso de confirmação do pivô, rejeite explicitamente a configuração obsoleta ou registre uma versão de entrada tardia. Atualizar o gatilho para a oscilação posterior que fornecer um preenchimento melhor altera a hipótese e pode introduzir seleção retrospectiva.
Atribua ao volume um papel que possa ser testado de forma independente.
Uma hipótese proposta é a de menor atividade durante a queda em direção a p2, seguida por atividade elevada no rompimento do preço. Compare o volume médio por barra ou o RVOL comparado ao mesmo horário de outras sessões em vez dos totais brutos em períodos de duração desigual. Um pequeno deslocamento de preço com alto volume total não comprova, por si só, a absorção.
Utilize três ramificações: gatilho de preço estrutural apenas, o mesmo gatilho mais divergência e, por fim, divergência mais volume. Mantenha o stop, o tamanho e a execução idênticos. Isso distingue o valor da relação do oscilador do valor da atividade e evita atribuir cada melhoria ao último indicador adicionado.
Analise os custos de transação no subconjunto de alto volume. Um filtro pode selecionar rompimentos impulsionados por notícias com spreads mais amplos ou gaps mais adversos. Relate os candidatos rejeitados e a quantidade de oportunidades, não apenas a taxa de sucesso entre as execuções restantes.
Teste cada família de divergência separadamente.
Relate as variantes regulares versus ocultas e as variantes de alta versus baixa separadamente. Reserve um período final não utilizado para escolher o período do RSI, a janela de pivô ou o parâmetro d. Testar várias configurações e publicar apenas um gráfico atraente não estabelece um processo de seleção repetível.
Os casos de teste devem verificar se p2 pode ser desenhado em uma barra anterior, mesmo sem sinal prévio à confirmação, e se RSI é amostrado exatamente nos mesmos horários de preço correspondentes. Inclua sequências planas, aquecimento inadequado, candidatos sobrepostos e dados baixistas espelhados.
Meça a quantidade de candidatos, a taxa de ativação, a taxa de cancelamento, o tempo de espera e o retorno líquido por evento, bem como a exposição da carteira. Faça testes de estresse com spreads e gaps que ultrapassem o stop, pois as entradas pós-rompimento podem ser materialmente piores do que o fechamento do sinal. Se a divergência adicionar complexidade sem melhorar um resultado registrado fora do desenvolvimento, a linha de base estrutural permanece um resultado útil.
Erros comuns
Correspondência de pontos a olho nu
Selecionar o valor mínimo mais conveniente de RSI próximo a cada valor mínimo de preço sem uma janela fixa não é reproduzível.
Divergência repetida durante uma tendência
O momentum pode desacelerar enquanto o preço segue com força na mesma direção.
Misturando variantes ocultas e regulares
Suas hipóteses contextuais diferem; estatísticas agrupadas podem ocultar comportamentos opostos.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
A divergência pode identificar um fundo antes da confirmação do pivô?
Somente utilizando um candidato provisório que pode desaparecer. Esta linha de base aguarda confirmação, portanto seu histórico de publicações permanece estável.
Deve-se substituir o RSI pelo MACD?
Comparar informações incrementais com o mesmo gatilho de preço e política de execução. Trocar de osciladores para cada exemplo atraente não define um sistema testável.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Relative Strength IndexFidelity. Leia sobre divergências e limitações das interpretações de sobrecompra/sobrevenda. Verificado em: .
- Relative Strength IndexTradingView. Leia a fórmula RMA e a interpretação de RSI. Verificado em: .
- TA-Lib RSI implementationTA-Lib. Leia o código-fonte do cálculo; não se trata de uma estratégia de negociação lucrativa. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store