Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- A forma precisa de uma localização e de um limite de informação.
- Normalizar corpo, pavio e local de fechamento
- Exemplos de qualificação numérica e reprovação
- Escolha a entrada antes de observar o caminho subsequente.
- O alto volume estabelece a atividade, não a sua causa.
- Contexto e execução do teste sem selecionar imagens atraentes.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O TradingView descreve padrões de martelo e estrela cadente, enquanto o TA-Lib implementa uma convenção de martelo. Os limites numéricos de rejeição de velas abaixo são propostas de pesquisa independentes, sem alegação de lucratividade.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
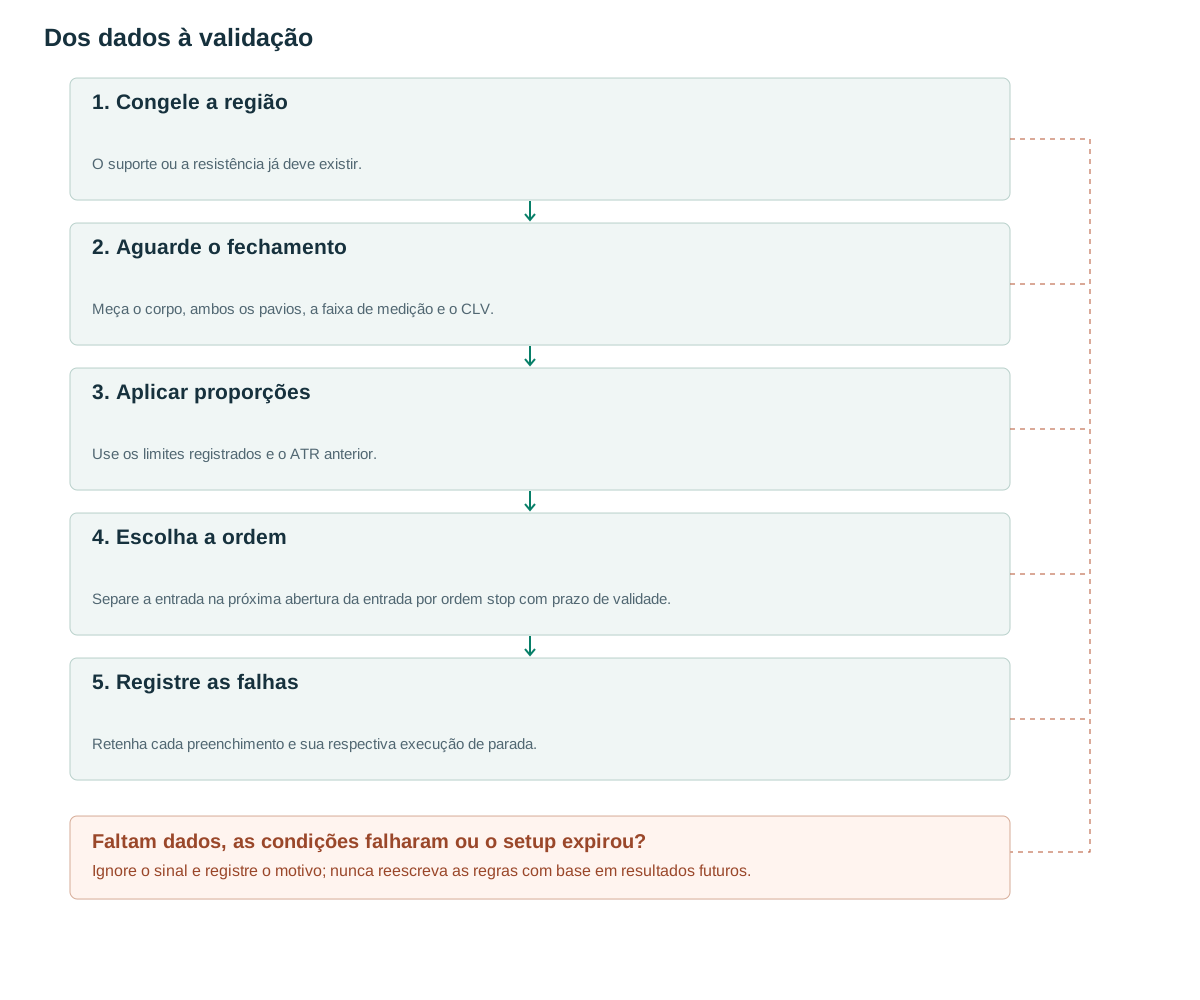
- Congele a regiãoO suporte ou a resistência já deve existir.
- Aguarde o fechamentoMeça o corpo, ambos os pavios, a faixa de medição e o CLV.
- Aplicar proporçõesUse os limites registrados e o ATR anterior.
- Escolha a ordemSepare a entrada na próxima abertura da entrada por ordem stop com prazo de validade.
- Registre as falhasRetenha cada preenchimento e sua respectiva execução de parada.
A forma precisa de uma localização e de um limite de informação.
As descrições de martelo e estrela cadente do TradingView incluem o contexto de tendência [1][2]. Pin bar é um termo mais abrangente usado por profissionais da área. Este artigo utiliza rejeição de alta e rejeição de baixa para as fórmulas propostas, em vez de tratar cada pavio longo como um padrão de vela clássico idêntico.
Os mesmos valores OHLC podem resultar de diferentes trajetórias: o preço pode cair primeiro e se recuperar, ou subir, cair e se recuperar novamente. O detector conhece apenas o formato final. Alegações sobre compradores agressivos, vendedores em espera ou cascatas de stop loss exigem dados adicionais e um processo de inferência separado.
A localização deve ser estabelecida antes da formação do candle. Uma região de suporte preexistente pode conferir um significado específico à sombra inferior: o preço negociou abaixo ou dentro dessa referência e fechou mais próximo do topo da faixa de preço. Buscar suporte posteriormente em pivôs futuros torna o contexto aparente indisponível no momento da decisão.
Mantenha o rótulo geométrico separado da negociação. Uma vela de rejeição válida no meio de um intervalo pode ser registrada sem satisfazer o filtro de localização. Isso preserva um grupo de controle para determinar se a zona contribui com algo além das próprias proporções das velas.
Normalizar corpo, pavio e local de fechamento
Considere R=H−L, B=|C−O|, LW=min(O, C)−L, UW=H−max(O, C) e CLV=(C−L)/R. Rejeite R=0. As condições de alta propostas são R≥0.8×ATR[t−1], LW/R≥0.55, B/R≤0.30 e CLV≥0.70, com a mínima testando uma zona de suporte que existia antes da barra.
Para uma rejeição de baixa, use UW no lugar de LW, exija CLV≤0.30 e use a resistência. Esses limites são configurações experimentais. A TA-Lib usa suas próprias configurações de velas médias [3], portanto, sua saída de martelo não precisa corresponder a esta definição baseada em proporção. Mantenha os nomes e versões de implementação distintos.
A geometria já impõe diversas restrições: uma mecha inferior muito longa e um fechamento perto da máxima deixam pouco espaço para o corpo e a mecha superior. Não considere cada desigualdade satisfeita como evidência independente. Elas descrevem conjuntamente uma forma, e não quatro indicadores preditivos separados.
Verifique a consistência da entrada antes de calcular as proporções. Requer H≥max(O, C) e L≤min(O, C), respeite a precisão do tick e rejeite barras malformadas. ATR é considerado antes da vela, portanto, uma barra de rejeição extrema não pode aumentar seu próprio denominador e fazer com que seu tamanho relativo pareça normal.
on_closed_bar(t):
    R = H[t]-L[t]
    if R <= 0 or ATR[t-1] <= 0: return
    bull = R >= 0.8*ATR[t-1]
    bull &= (min(O[t],C[t])-L[t])/R >= 0.55
    bull &= abs(C[t]-O[t])/R <= 0.30
    bull &= (C[t]-L[t])/R >= 0.70
    bull &= intersects_preexisting_support(L[t],H[t])
    if bull: freeze_setup(t, stop=L[t]-buffer, expires=t+3)
# Choose trigger and order type in advance; submit only after close t.
Exemplos de qualificação numérica e reprovação
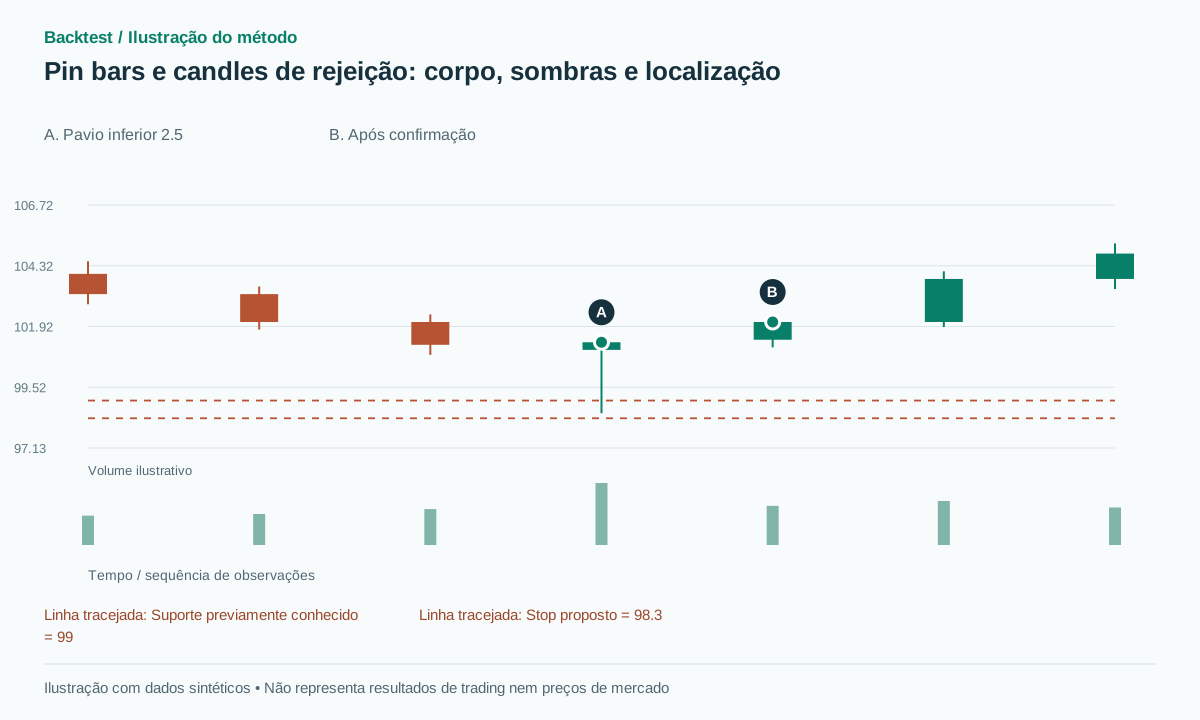
Vela sintética: O=101, H=101.5, L=98.5, C=101.3, com ATR=2 anterior. A amplitude é 3, o corpo é 0.3, a sombra inferior é 2.5 e o CLV é aproximadamente 0.933. As proporções são atingidas e a mínima cruza o suporte anteriormente conhecido em 99. O candidato estará disponível após o fechamento, não enquanto o preço estiver sendo negociado em 98.5.
Se, em vez disso, C se recuperar apenas para 99.8 enquanto os outros valores permanecerem inalterados, CLV será aproximadamente 0.433 e body/range será 0.40. O candle não atende às condições propostas, apesar de manter uma sombra inferior visível. Uma impressão visual de rejeição não invalida a definição numérica.
Uma falha diferente começa com uma vela válida, entrada em 101.4 e uma queda posterior através de um stop em 98.3. O pavio não impede uma segunda quebra para baixo. Se o stop for executado abaixo de 98.3 após um gap, a perda realizada excede a estimativa inicial de risco de preço.
Para casos de teste de limite, defina LW/R exatamente como 0.55 e um pouco abaixo, depois espelhe todos os preços em torno de um centro fixo para obter um cenário de baixa. A classificação espelhada deve ser simétrica após o arredondamento. Inclua dojis, barras de amplitude zero e um candle que ultrapasse tanto o suporte quanto a resistência para verificar contextos ambíguos.
Escolha a entrada antes de observar o caminho subsequente.
A linha de base proposta entra na próxima abertura executável, usa stop=L−buffer e tem como alvo 2R. Com entrada em 101.4 e stop em 98.3, o risco de preço é 3.1 e o alvo é 107.6. Um caminho sintético que atinja esse alvo primeiro representa um resultado bem-sucedido da regra, mas o gráfico abaixo mostra apenas a recuperação inicial e não é um backtest histórico.
Uma variante separada de buy-stop coloca uma ordem acima da máxima + buffer com um TTL de três barras. Ela pode permanecer sem execução se o mercado cair, ou ser executada antes de uma reversão posterior. Uma invalidação observada enquanto a ordem ainda estiver genuinamente sem execução pode cancelá-la de acordo com uma regra fixa. Uma vez executada, a ordem não pode ser excluída, pois o fechamento final parece desfavorável.
Se os pontos de entrada e stop forem cruzados dentro da mesma barra, utilize dados mais precisos ou uma suposição de ordem adversa declarada. Uma vela OHLC completa não permite determinar se a entrada ocorreu antes ou depois da mínima. Reporte essa ambiguidade em vez de selecionar a ordem vencedora dos eventos.
Uma sombra mais longa geralmente aumenta a distância do stop estrutural. A quantidade deve cair quando um orçamento de risco fixo atingir uma distância maior, sujeito a custos e limites de liquidez. Mover o stop para dentro do corpo do candle apenas para tornar a relação recompensa-risco exibida mais atraente cria uma estratégia diferente com um comportamento de falha diferente.
O alto volume estabelece a atividade, não a sua causa.
Um valor alto de RVOL indica atividade executada incomum em relação à linha de base escolhida. Ele não consegue distinguir negociações baseadas em notícias, execução de ordens de stop, rebalanceamento ou absorção apenas com base em OHLCV. Uma sombra longa de baixo volume pode, em vez disso, refletir um mercado com baixa liquidez ou um spread amplo, portanto, um requisito de liquidez mínima separado pode ser necessário.
Teste três ramificações: apenas a geometria da vela, a geometria em uma zona preexistente e, em seguida, um filtro RVOL adicional. RVOL≥1.5 é um limite experimental. Normalize a atividade intradiária por tempos de sessão comparáveis e armazene o spread na entrada real para que as consequências da execução do filtro de volume permaneçam visíveis.
O volume total da vela de rejeição só é conhecido após o seu fechamento. Uma estratégia que entra antes do fechamento não pode usar esse volume final como condição de admissão. Tal estratégia antecipatória precisa de características de volume parcial e de uma linha de base histórica parcial correspondente.
Não atribua todo o volume da vela à sua sombra ou ao suporte em 99. A barra pode conter negociações a vários preços. Se uma hipótese se referir especificamente ao volume negociado abaixo de um determinado nível, ela requer dados em nível de negociação ou uma aproximação explicitamente divulgada.
Contexto e execução do teste sem selecionar imagens atraentes.
Defina a zona anterior à vela, por exemplo, a partir de dois pivôs independentes já confirmados. Compare os resultados nas zonas com os resultados no meio de uma faixa, com agrupamentos de tendência anterior e faixa/ATR estabelecidos com base em dados de desenvolvimento. Não colete manualmente apenas velas que pareçam convincentes após seus resultados serem conhecidos.
Teste a simetria de alta e de baixa, dojis, amplitude zero, tamanhos de tick grandes, barras ausentes e velas que cruzam ambos os limites contextuais. Compare os resultados em lote com a reprodução incremental para que um pavio ainda em formação nunca apareça como um sinal histórico completo.
Relate a expectativa líquida, o drawdown, o número de candidatos, os motivos de rejeição e a taxa de preenchimento de stop-entrada. Se um filtro aumentar a taxa de sucesso descartando quase todas as oportunidades, examine sua incerteza e o efeito sobre o portfólio em vez de declarar a condição adicionada como bem-sucedida.
Faça testes de estresse com gaps na próxima abertura, atraso de processamento de uma barra e variações de spread nas notícias. A geometria pode ficar idêntica enquanto o preço executável de entrada piora muito. Inclua isso na avaliação da estratégia, sem redesenhar retrospectivamente o candle.
Erros comuns
Chamar toda sombra longa de absorção
OHLCV não consegue estabelecer uma direção de negociação agressiva e um comportamento de liquidez passiva por si só.
Usar suporte construído depois do padrão
Uma zona que depende de pivôs futuros vaza informações de contexto ainda indisponíveis.
Escolher a melhor entrada para cada negociação
Entradas na próxima abertura e por ordem stop pendente devem ser avaliadas como versões distintas, definidas previamente.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um padrão de pin bar de alta precisa fechar acima de sua abertura?
Não está incluído nesta fórmula proposta. A localização do fechamento e as proporções entre o corpo e o pavio determinam o rótulo. A exigência de C>O implica um filtro adicional a ser testado.
Um pavio mais comprido é sempre melhor?
Não. Uma sombra extrema pode exigir uma distância de stop antieconômica ou refletir baixa liquidez. Avalie o tamanho em relação a ATR e o preço de execução possível.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Hammer - BullishTradingView. Leia a morfologia do martelo e o contexto das tendências. Verificado em: .
- Shooting Star - BearishTradingView. Foram lidas a morfologia do candle shooting star e seu contexto. Verificado em: .
- TA-Lib CDLHAMMERTA-Lib. Ler as condições do corpo/pavio e as configurações da vela; o código-fonte não foi copiado. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store