Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Atribua uma função específica ao volume
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O artigo explicativo do autor e os metadados do ebook foram revisados. O vídeo vinculado é um recurso de aprendizado adicional; detalhes de áudio não verificados não são utilizados. Essas fontes não fornecem um registro de negociação independente. A máquina de estados abaixo é uma proposta original sem um novo backtest.
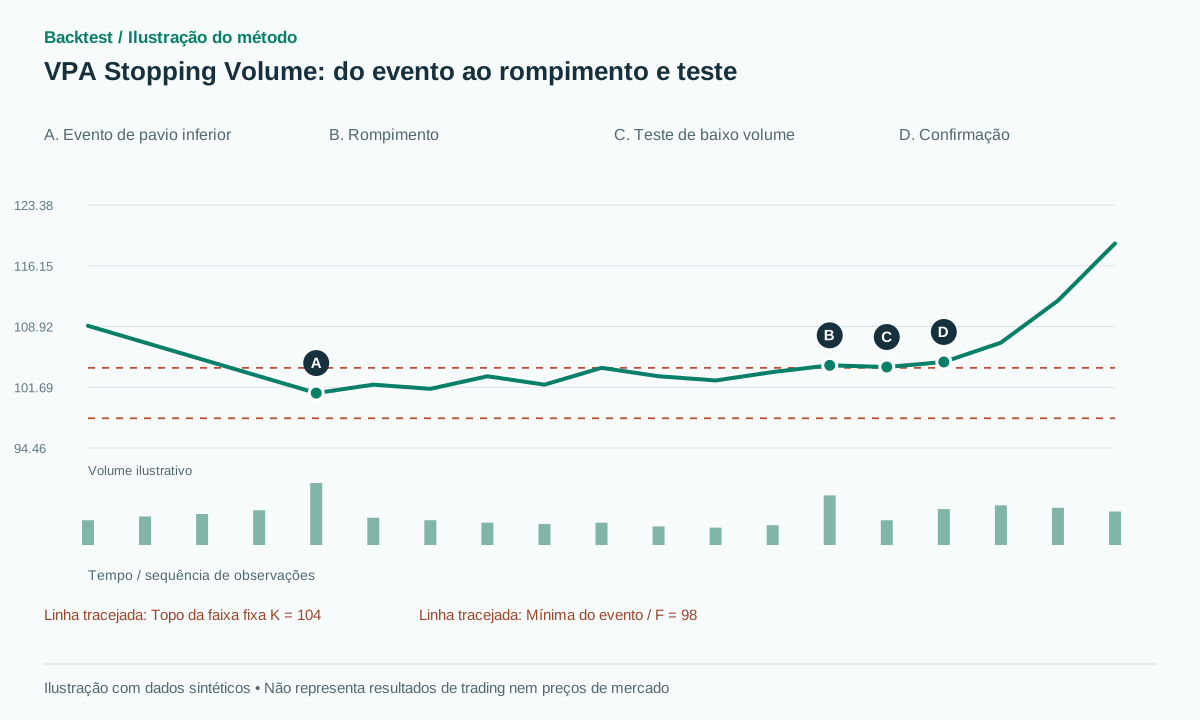 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
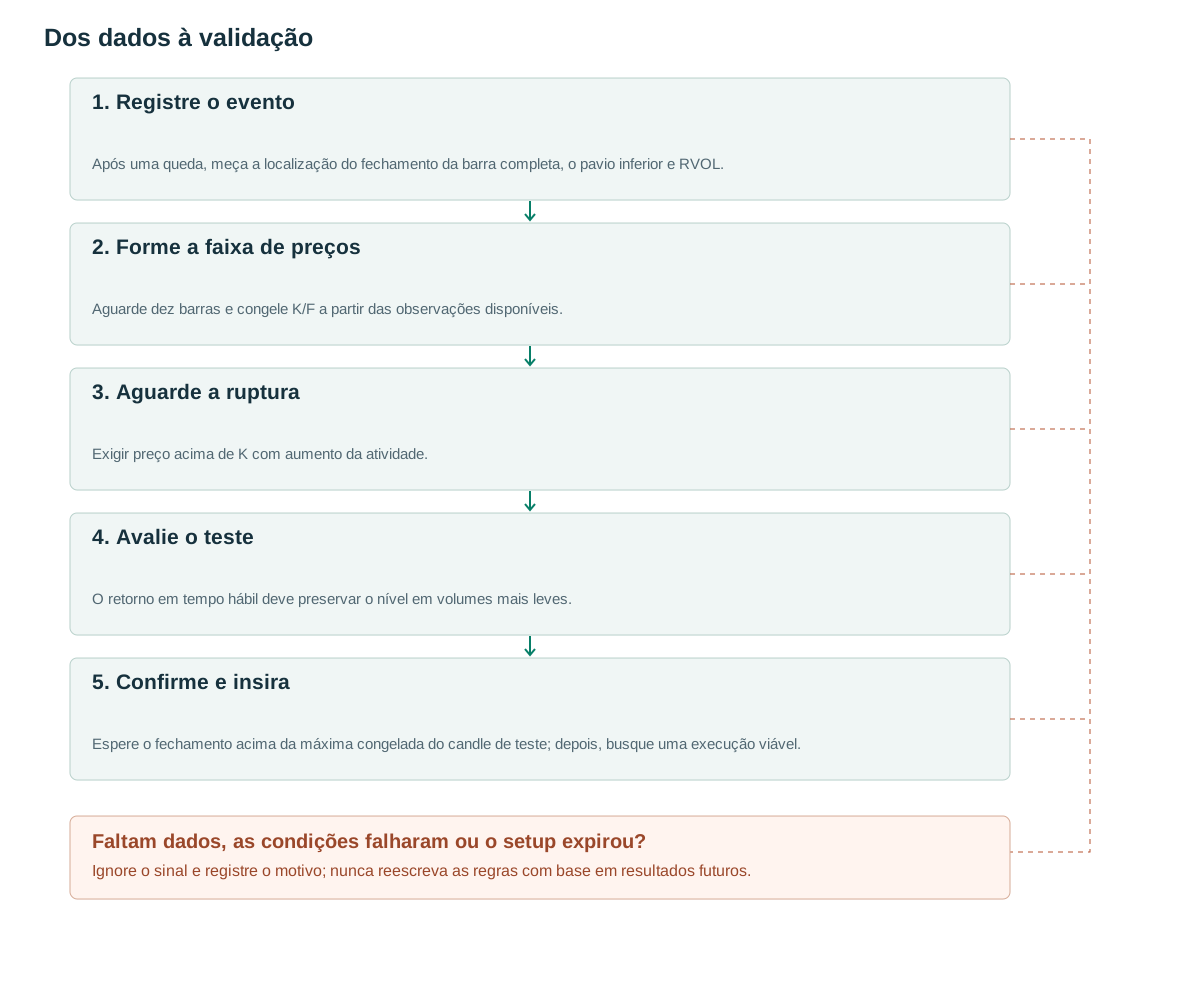
- Registre o eventoApós uma queda, meça a localização do fechamento da barra completa, o pavio inferior e RVOL.
- Forme a faixa de preçosAguarde dez barras e congele K/F a partir das observações disponíveis.
- Aguarde a rupturaExigir preço acima de K com aumento da atividade.
- Avalie o testeO retorno em tempo hábil deve preservar o nível em volumes mais leves.
- Confirme e insiraEspere o fechamento acima da máxima congelada do candle de teste; depois, busque uma execução viável.
O que a estrutura nos diz
Coulling descreve o stopping volume após uma queda por meio de observações como alta atividade em uma vela estreita ou um longo pavio inferior; não precisa marcar a mínima final. Congestionamento subsequente, testes de menor volume e rompimentos fornecem contexto adicional. O artigo não prescreve uma configuração rígida que se repita identicamente. [1]
A edição eletrônica listada de "A Complete Guide To Volume Price Analysis" data de 2024. [2] Essa data de edição não deve ser confundida com a primeira publicação do livro. A introdução em vídeo sobre gerenciamento de tendências de VPA é outra fonte de aprendizado. [3] Nossa implementação converte ideias observáveis em uma sequência sem afirmar saber se um formador de mercado está comprando.
A hipótese prática é que a resposta do mercado após uma queda com atividade excepcionalmente alta pode conter mais informações do que apenas o candle do evento. Exigir evidências adicionais também atrasa a entrada e elimina oportunidades. Esses custos fazem parte do experimento, não são inconvenientes a serem ocultados selecionando apenas exemplos bem-sucedidos.
Regras que utilizam informações já disponíveis
Para barras de evento s, congele A=ATR14[s−1]. Exija um declínio precedente C[s−1]−C[s−11]≤−2A. O evento deve ter amplitude positiva H−L, RVOL20=V/volume mediano das vinte barras precedentes ≥2, posição do fechamento CLV=(C−L)/(H−L)≥0.6 e fração de pavio inferior (min(O,C)−L)/(H−L)≥0.4. Este ramo de pavio inferior proposto não abrange todas as formas de volume de parada descritas pelo autor.
Aguarde exatamente dez barras completas após s. Cancele se uma mínima cruzar abaixo de L[s]−0.2A. Em c=s+10, congele K como a máxima mais alta e F como a mínima mais baixa de s até c inclusive. Durante as próximas vinte barras, aguarde um fechamento cruzando acima de K+0.1A com RVOL20≥1.5. O rompimento t deve ocorrer após o congelamento da faixa.
Encontre o primeiro teste elegível r dentro de t+1 a t+5. Requer low≤K+0.15A, close≥K−0.2A e volume médio do intervalo de t+1 a r <0.7V[t]. Em seguida, aguarde a confirmação u dentro de r+1 a r+3, com close>H[r]+0.1A. Congele a máxima do candle de teste antes de procurar a confirmação. Cancele em close<K−0.2A, low<F−0.2A ou no prazo aplicável.
Aplique cada invalidação somente no estado em que os níveis necessários existirem. Antes do congelamento da faixa de preço, use a regra de mínima do evento; após o congelamento, use low<F−0.2A. Somente após o rompimento, close<K−0.2A invalida a tese de rompimento. Aplicar esse teste de fechamento durante a formação da faixa de preço ou enquanto se aguarda seu rompimento cancelaria incorretamente os preços ordinários dentro da base.
DECLINE -> EVENT when proposed stopping criteria pass
EVENT -> BUILD_RANGE for exactly 10 completed bars
BUILD_RANGE -> WAIT_BREAKOUT: freeze K,F,A
WAIT_BREAKOUT -> WAIT_TEST on qualifying close beyond K
WAIT_TEST -> WAIT_CONFIRM on first qualifying low-volume test
WAIT_CONFIRM -> SIGNAL on close above frozen test_high+0.1*A
SIGNAL: enter next feasible event; stop=F-0.2*A
R=entry-stop; target=entry+2*R; time_stop=20 bars
Any state: invalidate only from information then available; never rewrite prior signals.
Atribua uma função específica ao volume
Um alto volume no evento e um baixo volume durante o teste desempenham papéis opostos. O primeiro identifica atividade incomum durante um declínio; o segundo questiona se ocorre um retorno ao limite da faixa com menos atividade. Ambos permanecem características observáveis. Nenhum deles comprova absorção, identidade do participante ou quanta oferta resta.
Usar a média de todo o intervalo de teste observado evita selecionar uma vela convenientemente calma. Registre quantas barras o intervalo contém. Para pesquisas intradiárias, normalize em relação a slots de sessão comparáveis em uma variante com nome separado. Uma ruptura impulsionada por notícias com volume enorme facilita o atendimento da proporção 0.7, portanto, examine os grupos de eventos e não eventos separadamente.
A linha de base utiliza a mediana para o histórico de RVOL porque uma barra anterior excepcionalmente ativa não deve dominar o denominador. Essa escolha em si deve ser testada em comparação com uma versão baseada na média. Não substitua um denominador ausente ou zero por um valor favorável arbitrário; sinalize o candidato como indisponível de acordo com a política de dados declarada.
Exemplos numéricos e casos de falha
Exemplo sintético: A=1 e o evento OHLC é O=101, H=102, L=98, C=101. Tanto o CLV quanto a fração do pavio inferior são iguais a 0.75, enquanto RVOL é 2.5. Suponha que a condição de declínio precedente também seja válida. Dez barras depois, a faixa congelada apresenta K=104 e F=98. O rompimento fecha em 104.3 com volume 200.
O primeiro teste elegível tem mínima 103.9, máxima 104.4 e fechamento 104.1. O volume médio de todo o intervalo observado do teste é 100, abaixo de 140. Uma confirmação posterior fecha em 104.7, acima de 104.5. Uma entrada executável em 104.8 resulta em proteção em 97.8, R=7 e alvo de 2R em 118.8.
Um caminho sintético bem-sucedido atinge 118.8 antes da proteção e da saída de tempo. Uma falha pré-entrada, por outro lado, faz com que o teste seja fechado em 103.6, abaixo de 103.8, e deve ser cancelado. Uma recuperação posterior não pode transformar essa sequência cancelada em um teste bem-sucedido. Em uma falha pós-entrada, um stop gap é preenchido em 97.4 e perde 7.4 por unidade antes dos custos, excedendo o R planejado.
A ilustração comprime o intervalo de formação de amplitude para facilitar a leitura. Sua linha de fechamento não mostra o mínimo do evento, 98. Use os valores OHLC indicados para verificar a aritmética do pavio e o tempo completo do estado de dez barras, em vez de tratar o número de pontos desenhados como dados executáveis.
Entrada, invalidação e saídas
Essa sequência conservadora pode permitir entradas tardias e deixar um stop loss amplo abaixo de toda a faixa de preço. Avalie essa relação de troca explicitamente. Um stop loss abaixo da vela de teste representa uma estratégia diferente, não uma correção a ser feita após observar o resultado. Entradas diretas no rompimento e entradas imediatamente após o evento também são controles úteis, com requisitos de informação distintos.
O tamanho da posição depende do risco monetário, dos limites nocionais e da exposição total a posições correlacionadas. Gaps impulsionados por eventos podem gerar perdas além da distância de stop planejada. O alvo fixo 2R e o limite de manutenção de vinte barras são saídas de referência propostas; eles não são atribuídos a Coulling, e o exemplo sintético não representa um registro histórico de desempenho.
Antes de uma entrada não executada, verifique se o preço viável ainda produz uma distância de risco positiva e aceitável. Após a execução de uma ordem, mantenha a execução mesmo que ela viole um limite predefinido; qualquer redução ou saída de emergência tem seu próprio custo. A fórmula de meta é fixada antecipadamente, mas seu nível numérico é finalizado a partir da execução efetiva.
Testando o valor incremental
Execute uma sequência de ablações: apenas evento, evento mais intervalo, rompimento direto e rompimento mais teste. Mantenha o universo e as premissas de custo de execução consistentes e registre as oportunidades perdidas em cada etapa. Uma sequência de confirmação mais longa pode aumentar a taxa de acerto, embora reduza a expectativa líquida ou o retorno total; a taxa de acerto por si só não garante melhoria.
Armazene cada transição de estado, K/F congelado, duração do teste, volume basal e motivo do cancelamento. Divida o treinamento e a avaliação cronologicamente e use uma separação apropriada quando candidatos sobrepostos compartilharem observações. As conclusões devem seguir resultados em dados não usados na elaboração da estratégia, em vez de uma narrativa de que toda a oferta restante foi absorvido.
Os casos determinísticos devem abranger um evento de intervalo zero, cancelamento na décima barra de construção, uma ruptura na primeira barra posterior elegível, um teste que chega após o prazo de cinco barras e confirmação que chega após três barras. Um segundo teste atrativo não deve substituir o primeiro teste de qualificação após a falha do primeiro. A identidade do candidato e o histórico do estado devem permanecer inalterados após a repetição.
Erros comuns
Um pico de volume tratado como o fundo
Alta atividade pode acompanhar um declínio adicional; o evento ainda não é um sinal de entrada.
Uma faixa de preços obtida do futuro
Não entre no evento e use dez barras subsequentes para alegar que o intervalo já estava estabelecido.
Um teste selecionado pelo seu resultado.
Utilize o primeiro teste de qualificação e os prazos fixos, não o último recuo antes de um avanço.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
O evento precisa formar um candle martelo clássico?
Não no enfoque mais amplo da autora. Este artigo escolhe a variante de pavio inferior para especificar um detector; uma variante de faixa estreita pode ser avaliada separadamente.
Por que exigir tantas confirmações?
Eles separam o evento inicial das respostas posteriores. Atrasos e negociações perdidas são custos mensuráveis, portanto, não se presume que etapas adicionais sejam benéficas.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Anna Coulling: Getting in using volume price analysisAnna Coulling. Artigo do autor datado de agosto 29, 2014, discutindo stopping volume, congestionamento, testes e rupturas. Verificado em: .
- A Complete Guide To Volume Price AnalysisMarinablu International Ltd / Google Books. Metadados da edição eletrônica 2024; sua data não é considerada a data da primeira publicação. Verificado em: .
- Learn how to stay in a trend using volume price analysisAnna Coulling. A introdução em vídeo foi analisada; detalhes de áudio não verificados não são usados como evidência. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store