Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dar ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
O material citado fundamenta a terminologia e o contexto da pesquisa. Os limiares numéricos, a máquina de estados, a política de execução e os exemplos sintéticos apresentados a seguir são propostos por este projeto de pesquisa. Nenhum novo backtest foi realizado e as referências não comprovam a rentabilidade desta configuração.
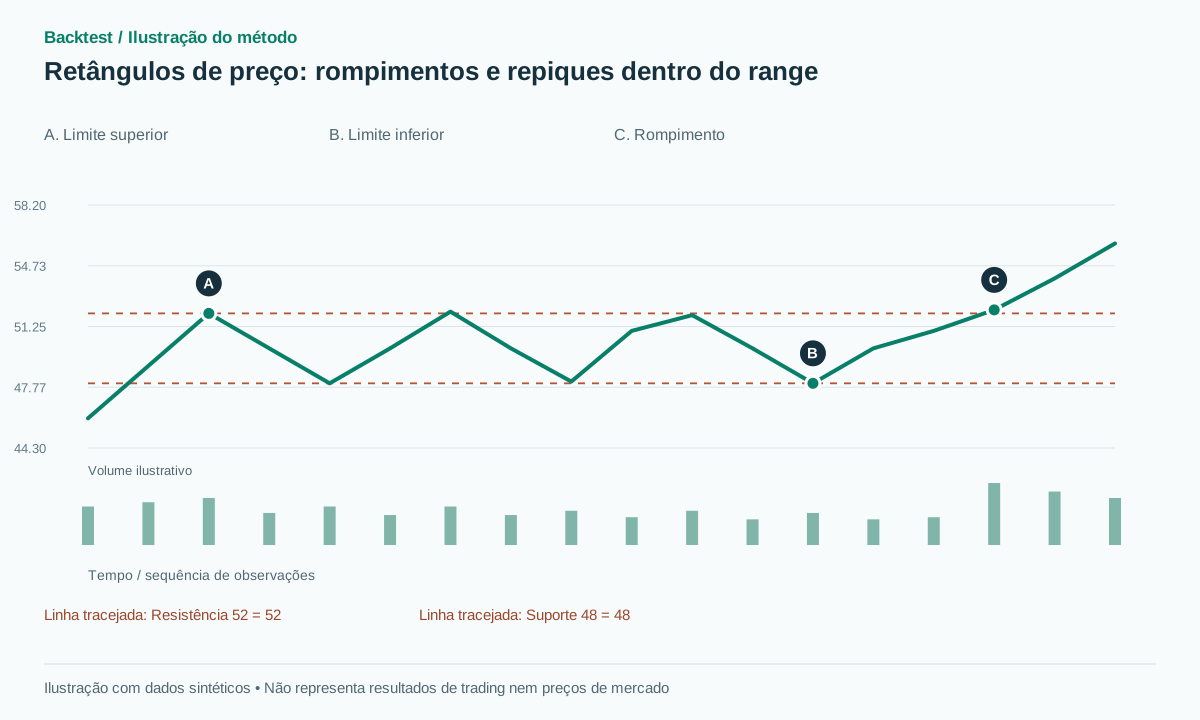 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
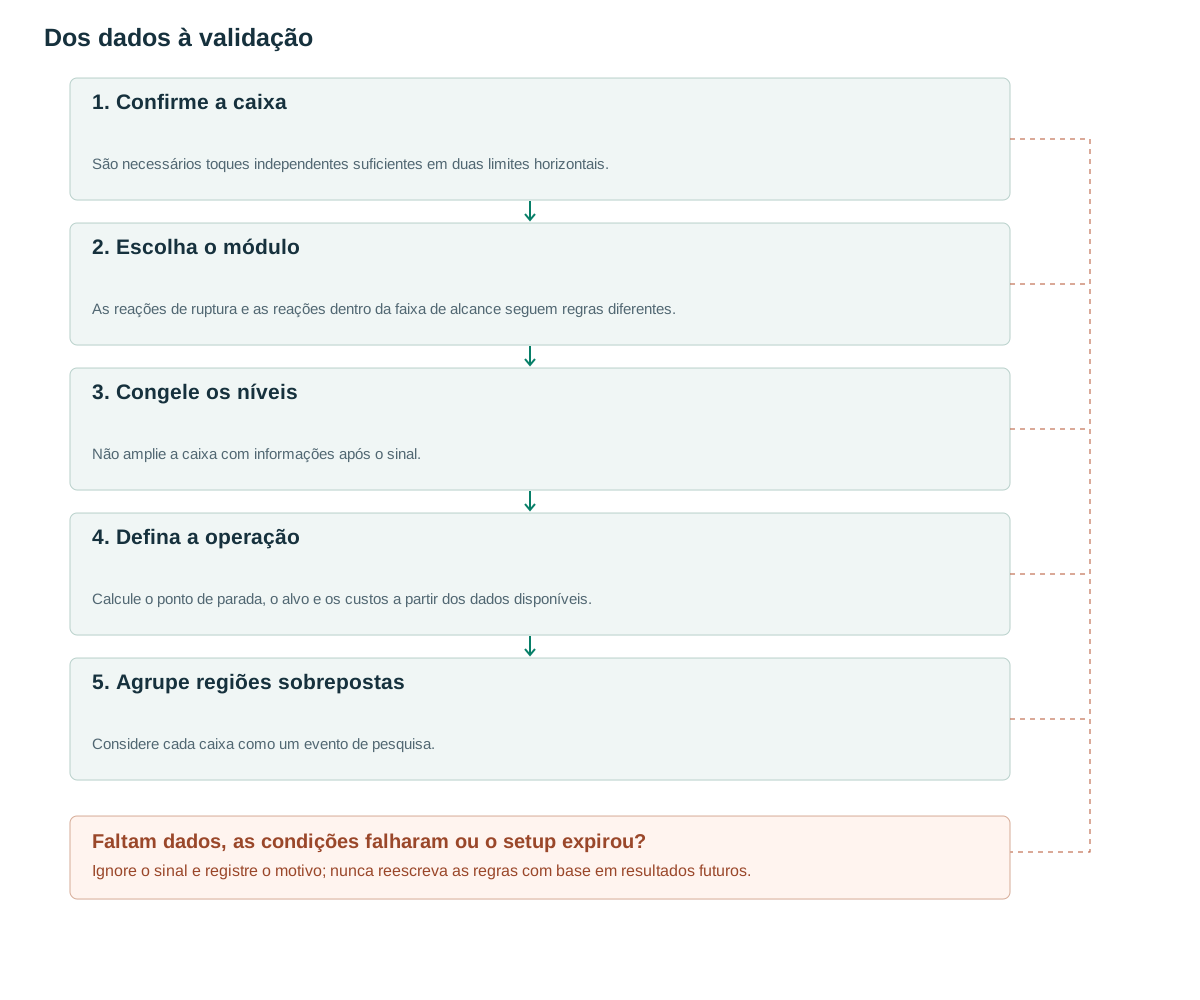
- Confirme a caixaSão necessários toques independentes suficientes em duas limites horizontais.
- Escolha o móduloAs reações de ruptura e as reações dentro da faixa de alcance seguem regras diferentes.
- Congele os níveisNão amplie a caixa com informações após o sinal.
- Defina a operaçãoCalcule o ponto de parada, o alvo e os custos a partir dos dados disponíveis.
- Agrupe regiões sobrepostasConsidere cada caixa como um evento de pesquisa.
O que a estrutura nos diz
Um retângulo possui duas bordas aproximadamente horizontais; o IG o apresenta entre os padrões de continuação. [1] Um detector baseado apenas na geometria deve estabelecer que o preço está em consolidação, enquanto a classificação como continuação depende adicionalmente da tendência anterior e da direção de saída eventual.
Em um limite, o preço pode rejeitar o nível ou iniciar um rompimento. Um sistema que compra suporte e simultaneamente se prepara para vender em caso de falha precisa de uma política de estado explícita. Separar esses módulos permite determinar a origem de quaisquer retornos, em vez de permitir que a explicação preferida mude após cada negociação.
A caixa representa uma região observada, não uma garantia de que o suporte ou a resistência se manterão. Sua utilidade reside na criação de níveis que podem ser congelados antes de um evento. Um conjunto de dados confiável retém tanto as reações bem-sucedidas dentro do intervalo quanto as transições que o encerram.
Regras que utilizam informações já disponíveis
Configurações propostas: usar pivôs confirmados com três barras de cada lado em uma janela de barras 20–100. Exigir pelo menos três toques independentes de cada lado, com toques do mesmo lado separados por pelo menos sete barras. Seja U a mediana das máximas dos pivôs selecionados, B a mediana das mínimas dos pivôs e D=U−B. Exigir D≥1.5A, onde A=ATR(14) quando o toque final necessário for confirmado.
Ajuste linhas apenas aos pontos de contato para medir suas inclinações. Exija |slope×T/D|≤0.25 em ambos os lados. Cada âncora deve estar dentro de epsilon=max(2 ticks,0.15A) de seu limite, ou dentro de uma tolerância predefinida baseada em profundidade, como 0.1D. Essas são versões alternativas de tolerância, não opções intercambiáveis para gráficos individuais. Exija que pelo menos 90% dos fechamentos estejam dentro de [B−epsilon,U+epsilon].
Congele U e B quando o candidato for criado. Deixe-o expirar após mais T barras ou consuma-o na primeira quebra de limite aceita. Não amplie a caixa usando a barra de rompimento para ocultar um intervalo falho. Os pivôs só estão disponíveis após a confirmação. [2] Uma linha desenhada para trás para fins ilustrativos ainda deve conter um carimbo de data/hora de ativação separado.
O agrupamento de toques é importante. Vários máximos próximos da resistência não constituem três tentativas independentes se o preço nunca fizer uma excursão significativa entre eles. A sequência de pivô e o espaçamento mínimo fornecem uma definição inicial reproduzível. Uma regra de agrupamento diferente é válida para pesquisa, mas altera o detector e precisa ser versionada.
on complete confirmed box:
  freeze U,B,D,A,expiry=created+T; state=RANGE
for later closed bar t:
  if t>expiry: state=EXPIRED
  elif state==RANGE and C[t-1]<=U+b and C[t]>U+b:
    emit LONG_BREAKOUT; state=CONSUMED
  elif state==RANGE and C[t-1]>=B-b and C[t]<B-b:
    emit SHORT_BREAKOUT; state=CONSUMED
# b=max(2 ticks,0.10A). Range-bounce is a separate module, disabled by default.
Dar ao volume uma função específica
Para operações de rompimento, teste RVOL≥1.5 em relação à mediana do volume das 20 barras anteriores. Para operações dentro da faixa de preço, a questão é diferente: quanta atividade acompanhou o teste de limite e qual foi a distância percorrida pelo preço? Uma atividade intensa sem grande deslocamento não prova, por si só, absorção, mas a combinação pode ser armazenada como uma característica mensurável.
Compare o rompimento filtrado por volume com a mesma regra de rompimento sem volume. Identifique áreas com baixa atividade que refletem baixa liquidez: uma faixa de preço visualmente organizada ainda pode ser cara para negociar. O volume não substitui as informações de bid–ask quando o que importa é o custo de execução.
Para um módulo de bounce, defina sua métrica de volume antes de analisar os resultados. Comparar a atividade média de janelas de aproximação de igual duração é diferente de selecionar uma barra de rejeição excepcionalmente calma. Mantenha os valores contínuos para que a contribuição do filtro escolhido possa ser separada da própria reação do preço.
Exemplos numéricos e casos de falha
Exemplo sintético: U=52, B=48, A=1, b=0.1 e epsilon=0.15. Uma vez confirmada a formação do bloco, um fechamento em 52.2 cruza o limite superior. Uma posição comprada viável em 52.25, um stop em 50.85, abaixo do último pivô oposto e uma meta projetada em U+D=56 implicam um risco de 1.4 e uma recompensa de 3.75, aproximadamente 2.68R antes dos custos. Se a proteção, em vez disso, estiver além de todo o bloco em 47.85, a relação recompensa/risco cai para cerca de 0.85R. Essas políticas de parada não podem ser agrupadas como se fossem idênticas.
Exemplo de falha: fechamento em 52.05 continua dentro do buffer de rompimento e não gera sinal. Uma compra executada em 52.25 que retorna ao retângulo e atinge 50.85 é uma operação stopada. No módulo separado de repique, comprar perto de 48.2 e depois observar fechamento em 47.8 invalida a tese de permanência no range; a posição não pode virar investimento de longo prazo silenciosamente.
Uma distinção útil na contabilidade é que um retorno dentro do intervalo não precisa atingir o stop estrutural. Se uma regra de saída antecipada for executada nesse retorno, seu resultado será diferente de uma estratégia que espera pelo stop. Armazene qual saída foi acionada e seu registro de data e hora, em vez de rotular ambos os resultados genericamente como uma falha de rompimento.
Entrada, invalidação e saídas
A linha de base de rompimento utiliza o último pivô oposto confirmado como proteção. Se esse ponto estiver muito distante, reduza o tamanho da posição ou rejeite a operação de acordo com a relação risco-retorno antes de enviar a ordem. Congele o alvo a partir da altura original da caixa. Sair antecipadamente quando o fechamento retornar dentro da caixa é uma alternativa que pode reduzir o tempo de espera, mas também pode gerar oscilações bruscas adicionais.
O módulo de repique dentro do range exige toque no limite seguido de fechamento de volta dentro do retângulo, stop fora desse limite e alvo no meio ou no lado oposto. Não eleve U depois da entrada para afastar o alvo. Se ambos os módulos operarem, imponha limite de risco compartilhado e prioridade definidos antes de observar resultados.
Uma política prática é parar de abrir operações de recuperação após o primeiro rompimento confirmado, permitindo que a posição existente siga suas regras de saída originais. Outra política é fechar ou reverter a posição imediatamente. Ambas podem ser testadas, mas a transição deve usar informações disponíveis no momento e preços de ordem viáveis. Um rompimento lucrativo posterior não justifica a escolha retroativa da política de transição mais vantajosa.
Testando o valor incremental
Use como controle um rompimento Donchian sobre uma janela móvel de mesmo comprimento, sem exigir toques repetidos. Isso testa se a validação repetida de uma região adiciona informações suficientes para compensar o reconhecimento posterior. Para o módulo de rebote, avalie os ganhos dentro dos intervalos juntamente com as perdas quando novas tendências começam.
Relate o número de caixas, o tempo de existência, a direção da primeira ruptura, as negociações executadas, a expectativa líquida e o drawdown. Combine caixas quase idênticas para que uma região de preço não crie muitas observações pseudo-independentes. A configuração proposta não foi submetida a um novo backtest; [3] fornece apenas contexto metodológico.
Os testes de reconhecimento devem incluir três toques genuínos em cada lado, um agrupamento de máximas adjacentes que conta apenas uma vez, uma caixa com muitos fechamentos fora de seus limites e uma com um pavio isolado devido a dados incorretos. Os testes de execução devem abranger uma lacuna além da resistência, uma ambiguidade entre stop e alvo na mesma barra e dois módulos tentando posições opostas simultaneamente. O comportamento resultante deve corresponder à política de portfólio declarada.
Erros comuns
Supondo que cada região lateral seja um retângulo válido
Pavios que ultrapassam muito os limites e spreads amplos podem tornar a proteção instável.
Comprar e vender o mesmo limite sem uma política.
Módulos conflitantes exigem regras de portfólio em vez de uma resolução escolhida com base em resultados futuros.
Contar toques vizinhos repetidamente
Um agrupamento em torno de um extremo é um teste, a menos que o preço faça uma excursão intermediária distinta.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um retângulo precisa seguir uma tendência?
Não é necessário para reconhecer a geometria. Para estudar continuação, adicione um filtro separado de tendência anterior e compare com o grupo sem esse filtro.
O stop deve ficar fora da caixa ou próximo ao pivô final?
Ambas as abordagens podem ser pesquisadas. O ponto de parada mais próximo melhora a relação geométrica recompensa-risco, mas pode aumentar as paradas prematuras; relate as variantes independentemente.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- IG Academy: Basic chart patterns part twoIG. Geometria de retângulos e terminologia de continuação; a seção pública relevante foi lida. Verificado em: .
- TradingView: RepaintingTradingView. Atraso de confirmação de pivôs e alterações retrospectivas de sinais. Verificado em: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Contexto sobre pesquisa sistemática de padrões; esta configuração não é testada neste artigo. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store