Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Приведенные материалы подтверждают терминологию и контекст исследования. Числовые пороговые значения, конечный автомат, политика выполнения и синтетические примеры, приведенные ниже, предложены в рамках данного исследовательского проекта. Новое тестирование на исторических данных не проводилось, и приведенные ссылки не подтверждают прибыльность данной конфигурации.
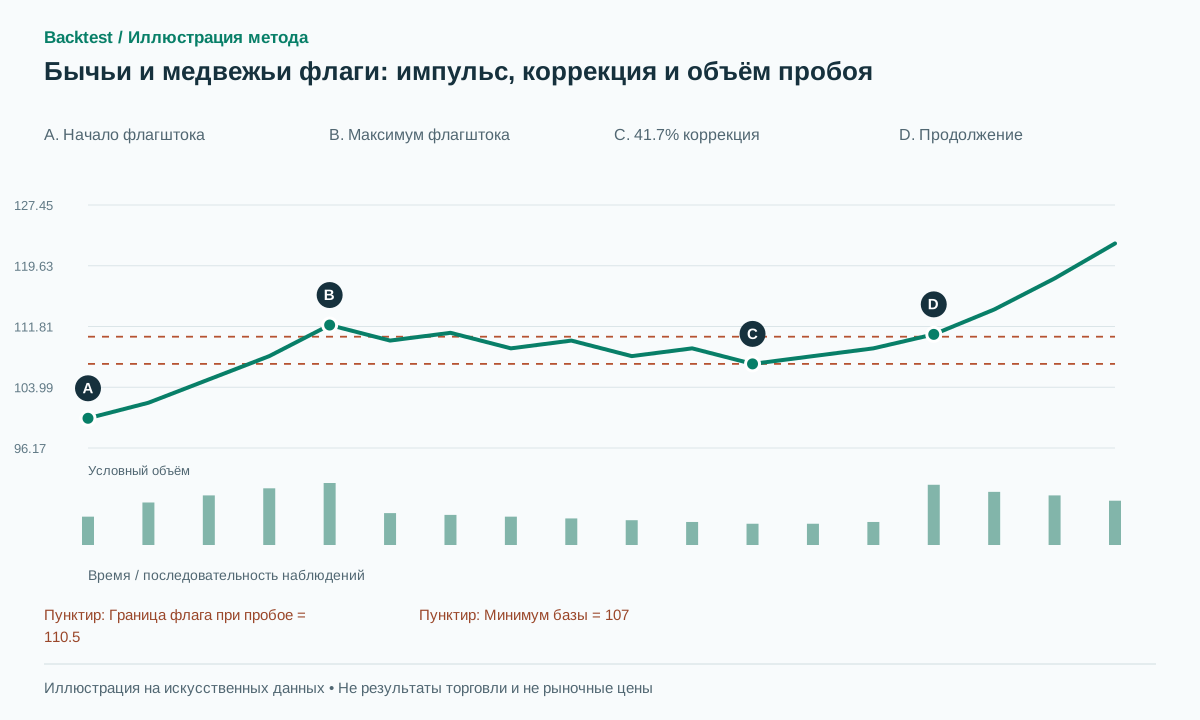 Открыть иллюстрацию в полном размере
Практическая последовательность действий
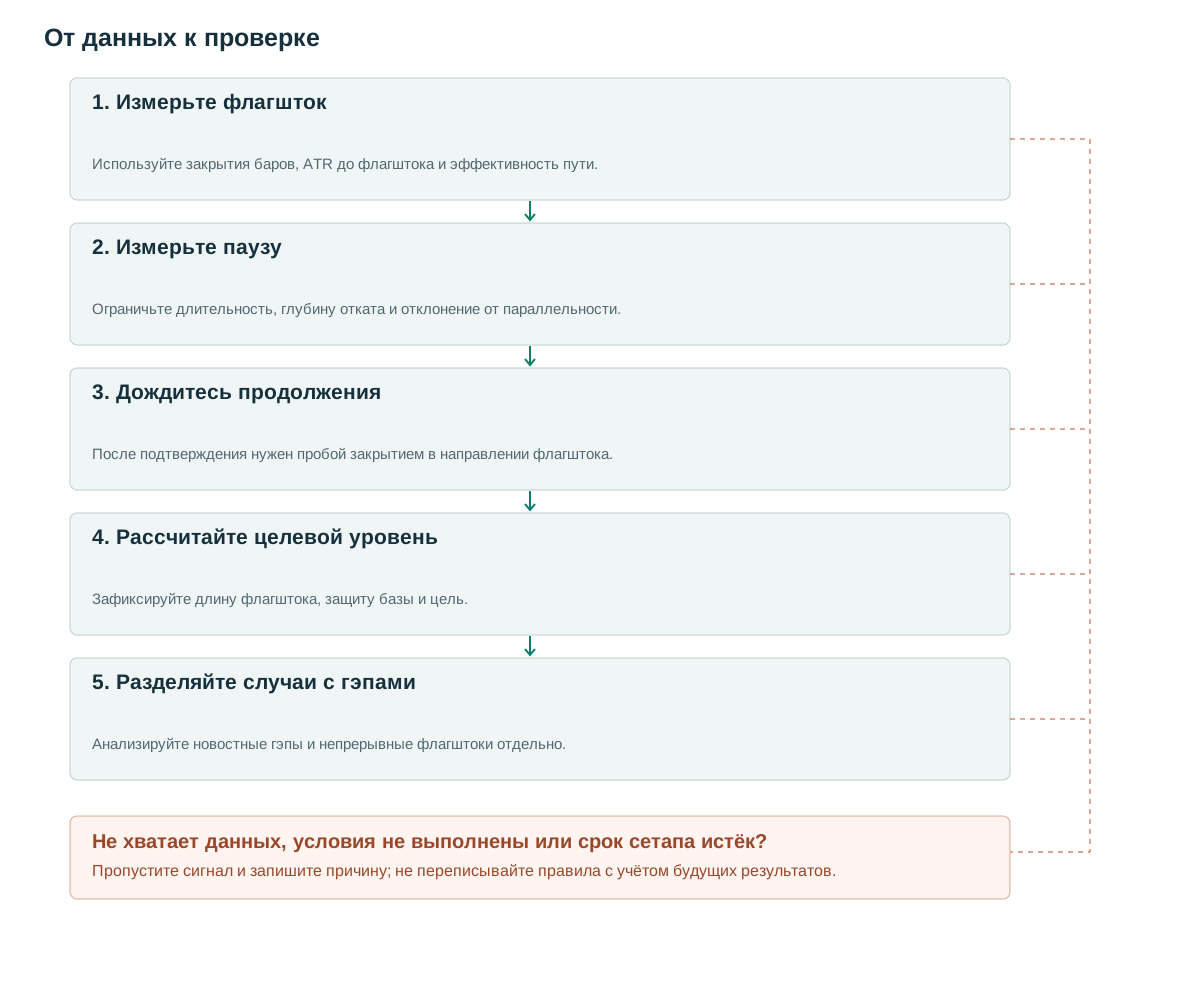
- Измерьте флагштокИспользуйте закрытия баров, ATR до флагштока и эффективность пути.
- Измерьте паузуОграничьте длительность, глубину отката и отклонение от параллельности.
- Дождитесь продолженияПосле подтверждения нужен пробой закрытием в направлении флагштока.
- Рассчитайте целевой уровеньЗафиксируйте длину флагштока, защиту базы и цель.
- Разделяйте случаи с гэпамиАнализируйте новостные гэпы и непрерывные флагштоки отдельно.
Что нам говорит эта структура
Флаг сочетает сильное движение, называемое флагштоком, с паузой, используемой для исследования продолжения движения. [1] Бычий и медвежий варианты определяются направлением флагштока. Консолидация обычно наклонена против этого направления либо остаётся примерно горизонтальной.
Гипотеза: за направленным движением с высокой эффективностью пути следуют ограниченная коррекция и новый импульс. Одного большого растущего бара недостаточно: новости, гэпы открытия и низкая ликвидность создают похожие формы с разным риском исполнения. Храните флагшток, консолидацию и пробой как отдельные компоненты, а не единую визуальную метку.
Такое разделение даёт полезные контрольные варианты. Если требование параллельной паузы ничего не добавляет к отбору сильного импульса, результат может объясняться более простым импульсным правилом. И наоборот, подходящая консолидация может быть полезна лишь после определённого типа флагштока. Это эмпирические вопросы, а не свойства, гарантированные названием.
Правила, основанные на уже имеющейся информации.
Предлагаемые параметры флагштока: длина 3–20 баров и размер P=|C[end]−C[start]|≥3A, где A — ATR(14), известный до начала флагштока. Эффективность пути ER=P/sum(|C[i]−C[i−1]|); требуется ER≥0.7. Для A нужна достаточная предшествующая история. Подстановка ATR после сильного движения меняет базу сравнения и может изменить набор подходящих флагштоков.
Консолидация длится 5–30 баров и использует пивоты, подтверждённые двумя или тремя последующими барами справа; задержку выберите до исследования. Постройте почти параллельные границы: разница наклонов, умноженная на длительность, не должна превышать 0.2 ширины консолидации. Бычий флаг должен быть горизонтальным или нисходящим; откат от максимума флагштока до минимума базы — не более 0.5P. Для медвежьей версии правила зеркальные.
При создании кандидата зафиксируйте флагшток, линии базы и значение ATR. Бычий сигнал возникает, когда цена закрытия пересекает U(t)+b вверх, где b=max(2 ticks,0.1A). Срок кандидата истекает через 30 баров от начала базы; откат более половины флагштока отменяет его. Подтверждение пивота запаздывает. [2] Нельзя использовать будущие данные для выбора начала флагштока с лучшей целью.
Кандидат должен существовать до сигнального закрытия. Если короткий по длительности флаг сформировался и пробился, пока последний нужный пивот ещё ждёт подтверждения, эта версия с задержкой пропускает движение. Снижение охвата — часть поведения детектора, которую нужно показать в отчёте.
detect pole using closed prices and pre-pole ATR
if pole.P>=3*A and pole.ER>=0.7:
  track 5..30-bar consolidation
  when parallel_flag_is_confirmed: freeze boundaries
  base_bar_count=t-base_start+1
  if base_bar_count>30: expire
  elif retracement>0.5*P: cancel
  elif t>created and bullish and C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    emit LONG; stop=flag_low-epsilon; target=U(t)+P
# Bear flags reverse comparisons; target=B(t)-P.
# epsilon=max(2 ticks,0.15A).
Наделение объема конкретной задачей
Два простых признака: медианный объём баров базы, делённый на медианный объём баров флагштока, и RVOL при пробое. Пробные настройки могут требовать отношение базы к флагштоку ниже 0.7 и RVOL≥1.5 при пробое. Это предлагаемые исследовательские параметры, а не числовые правила из источника. При разной длительности флагштока и базы сравнивайте активность на бар, а не суммарный объём.
Если флагшток содержит гэп открытия, часть ценового перемещения не прошла через непрерывную торговлю. Отдельно отмечайте флагштоки с гэпами, особенно при объявлениях компаний. Высокий объём пробоя не исправляет слишком далёкий вход от границы или экономически слишком удалённый стоп.
При тестировании разделяйте измерения сокращения и увеличения объёма. Пауза с низкой активностью и активный пробой могут давать разный вклад. Внутридневные сравнения требуют поправки на закономерности времени суток: флагшток на открытии и пауза в полдень не должны автоматически считаться необычным сокращением объёма.
Численные примеры и случаи отказов
Синтетический пример: цена растёт от 100 до 112 за восемь баров. A=2, поэтому P=12 превышает 3A=6. Сумма абсолютных изменений закрытия к закрытию равна 15, значит ER=0.8. База из десяти баров откатывает до 107, то есть на 5/12=41.7% флагштока. При границе пробоя 110.5 закрытие 110.8 выше неё более чем на b=0.2. Вход 111, стоп 106.7 и цель 122.5 дают риск 4.3 и потенциальную прибыль 11.5, около 2.67R до издержек.
Пример отмены: база падает до 105.5; откат 6.5 превышает 0.5P. Отмените кандидата до входа. При другом пути допустимый пробой даёт исполнение по 111, затем цена достигает 106.7; сохраните сделку со стоп-лоссом. Не переносите начало флагштока ниже задним числом, чтобы глубокий откат выглядел допустимым.
В успешном синтетическом сценарии цена достигает 122.5 раньше защитного стопа или другого заданного выхода. Пример показывает расчёт проекции флагштока, а не частоту её достижения. Отчёт должен различать потенциальную прибыль на входе и реализованную прибыль, особенно при добавлении частичных выходов или правил подтягивания стопа.
Вход, аннулирование и выход
Базовый стоп находится за экстремумом консолидации. Отложите длину флагштока от границы в момент пробоя. Отсчёт от фактического входа даёт другую цель; этот вариант задаётся до тестирования. Возможны частичные выходы по кратным R, но каждое исполнение и его издержки нужно моделировать; полная проекция флагштока не является гарантированной реализованной прибылью.
Ожидание подтверждения закрытием отдаёт часть начального движения ради сигнала завершённого бара. Заранее выставленный ордер на пробой может войти раньше, но исполниться на кратком выходе цены за границу внутри бара. Нельзя собирать лучшие исполнения двух подходов в один ряд результатов. Фильтр гэпа или спреда до отправки ордера должен использовать доступную тогда котировку, а не знание результата исполнения.
При подтверждении пивотов базы несколькими барами минимум флага должен учитывать лишь наблюдения, известные при создании кандидата. Последующие изменения защиты требуют расписания без будущих данных. Гэп через начальный стоп может дать убыток больше планового R; такой убыток должен остаться в журнале.
Проверка приростной ценности
В качестве контрольного показателя используйте прорыв после любого достаточно большого восходящего движения, не требуя при этом флага. Добавляйте эффективность пути, неглубокую коррекцию, параллельность и объем по очереди. Использование нескольких фильтров может значительно сократить выборку; раскрытие информации о покрытии так же важно, как и раскрытие среднего результата оставшихся сделок.
Разделяйте флагштоки на новостях, флагштоки с гэпами и непрерывные движения. Тестируйте на последующей хронологической выборке с реалистичными размерами позиций и издержками исполнения. Источник [3] не доказывает достижимость цели в длину флагштока.
Проверки реализации должны включать сильный, но неэффективный зигзаг, эффективный флагшток меньше порога размера, базу длительностью 31 бар и откат точно на допустимой границе. Проверка начала флагштока должна фиксировать его после выбора и подтверждать, что поздние данные не увеличивают P. Сравнивайте параллельные и сходящиеся базы после одного флагштока, различая флаг и вымпел без двойного учёта возможности.
Частые ошибки
Каждый откат объявляется флагом
Слабый флагшток или слишком длинная база относятся к другой гипотезе.
Изменение начала флагштока
Выбор нового начала после пробоя задним числом оптимизирует и размер флагштока, и цель.
Сравнение общего объема за разные периоды времени.
У более длинной базы суммарный объём может быть выше, хотя объём каждого бара ниже. Нормализуйте сравнение.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Может ли флаг быть горизонтальным?
Да, в этой конфигурации. База с сильным наклоном по направлению флагштока требует другой метки, чтобы не смешивать ускорение с паузой.
Медвежий флаг — зеркальная версия бычьего?
Геометрию можно отразить зеркально. Доступность коротких продаж, стоимость заимствования и гэпы вверх означают, что экономические результаты могут быть несимметричными.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- IG: Bull flag and bear flag chart patterns explainedIG. Терминология флага и флагштока; общедоступное объяснение прочитано. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения пивотов и перерисовка сигналов. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематического исследования графических моделей; цитируемая научная работа не тестирует эту конфигурацию. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store