Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Приведенные материалы подтверждают терминологию и контекст исследования. Числовые пороговые значения, конечный автомат, политика выполнения и синтетические примеры, приведенные ниже, предложены в рамках данного исследовательского проекта. Новое тестирование на исторических данных не проводилось, и приведенные ссылки не подтверждают прибыльность данной конфигурации.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
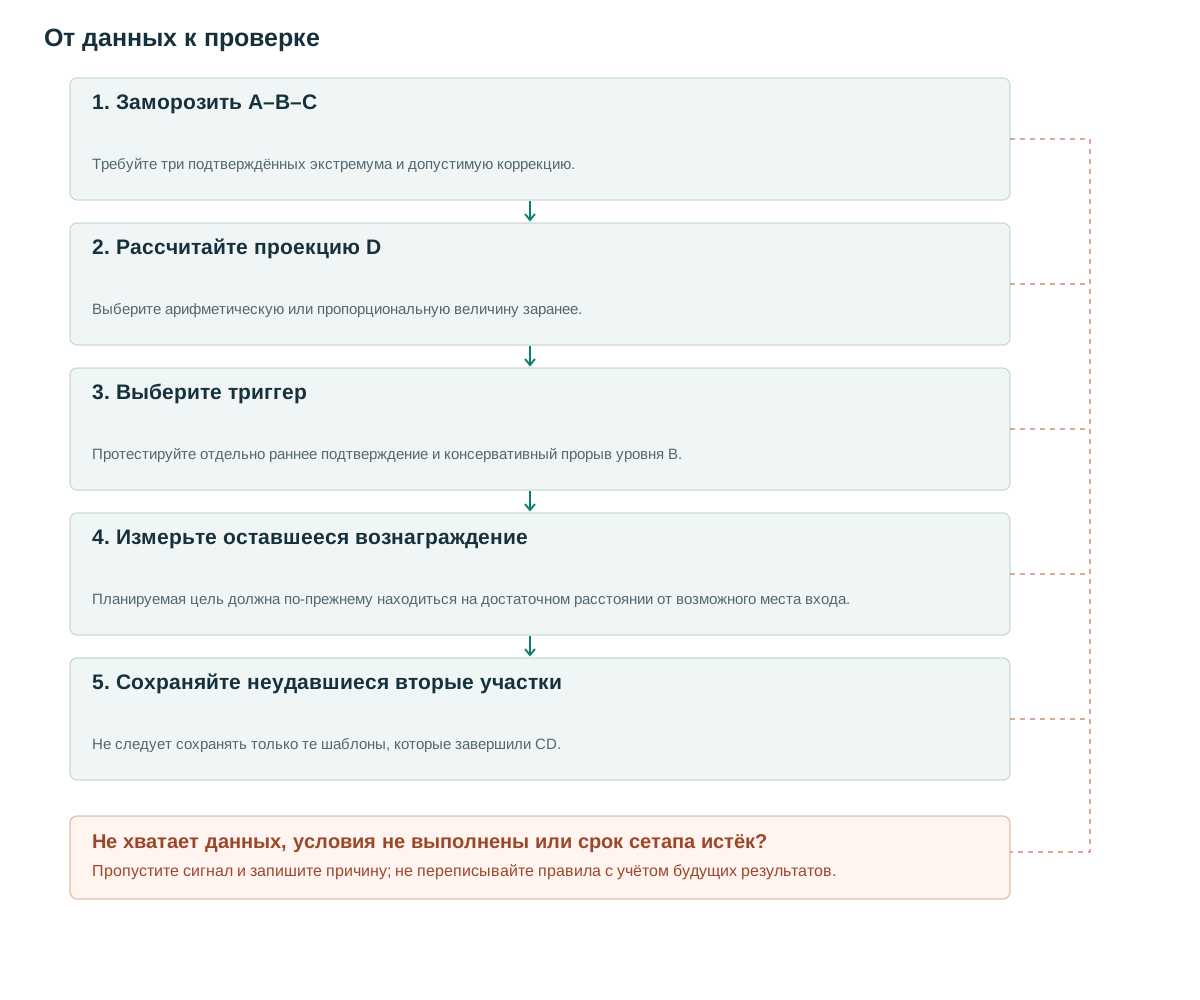
- Заморозить A–B–CТребуйте три подтверждённых экстремума и допустимую коррекцию.
- Рассчитайте проекцию DВыберите арифметическую или пропорциональную величину заранее.
- Выберите триггерПротестируйте отдельно раннее подтверждение и консервативный прорыв уровня B.
- Измерьте оставшееся вознаграждениеПланируемая цель должна по-прежнему находиться на достаточном расстоянии от возможного места входа.
- Сохраняйте неудавшиеся вторые участкиНе следует сохранять только те шаблоны, которые завершили CD.
Что нам говорит эта структура
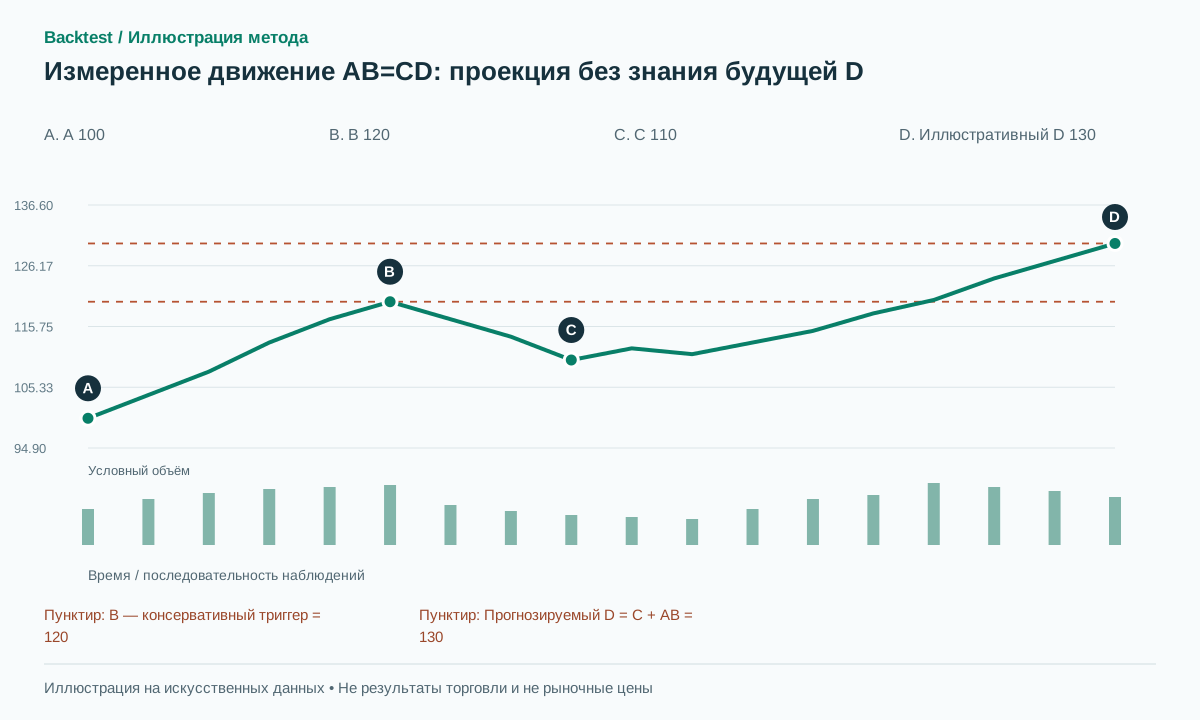
ChartSchool описывает бычье измеренное движение как рост, коррекцию и продолжение, с проекциями в ценовых пунктах или процентах. [1] Здесь AB=CD кратко обозначает сопоставимую величину участков, а не реализацию всех гармонических правил AB=CD или специальных соотношений Фибоначчи.
Данная структура предоставляет проверяемую целевую гипотезу, но не создает точку входа автоматически. За сильным первым этапом может последовать глубокий разворот, а не сопоставимый второй этап. Поэтому спецификация для торговли должна включать триггер после C, уровень аннулирования и лимит ожидания.
Разделяйте распознавание и проекцию. Кандидат доступен, когда A, B и C подтверждены и условия выполнены. Затем цель сохраняется независимо от её будущего достижения. Выборка только завершённых AB=CD исключает именно неудавшиеся вторые участки, важные для стратегии, работающей без знания будущего.
Правила, основанные на уже имеющейся информации.
Предлагаемый бычий вариант: три подтверждённых экстремума в порядке A — минимум, B — максимум, C — минимум; подтверждение требует трёх баров с каждой стороны. Пусть P=B−A≥3ATR0, где ATR0 — значение ATR(14), доступное до начала AB. Требуйте C>A и отношение коррекции q=(B−C)/P от 0.33 до 0.67. Дополнительные ограничения длительности BC выбирайте до теста.
Арифметическая цель — D1=C+P. Пропорциональная цель — D2=C×(B/A); она применима лишь при положительных A и C и содержательном отношении на используемой шкале цен. Не переходите к меньшей цели после того, как цена не дошла до выбранной. Для создания кандидата завершение CD не требуется.
Разделяйте два триггера: консервативное закрытие выше B+b и более ранний пробой небольшой подтверждённой базы после C. Базовый вариант статьи использует первый, с b=max(2 ticks,0.1ATRc), где ATRc измеряется при подтверждении C. Стоп задаётся на C−epsilon, где epsilon=max(2 ticks,0.15ATRc). Экстремумы доступны с задержкой. [2]
Целевая цена фиксируется до момента входа. Если подтверждение занимает так много времени, что доступная цена уже достигла или превысила прогнозируемую, у данной стратегии не остается прогнозируемого вознаграждения. Правило может отклонить ордер до его отправки; перемещение точки D дальше от целевой цены будет представлять собой другую политику, и это не сможет исправить первоначальный расчет.
on C confirmation:
  if A<B and A<C<B and P>=3*ATR0 and 0.33<=q<=0.67:
    freeze A,B,C,target=C+P,created,ATRc
for later closed t before expiry:
  if Low[t]<C-epsilon: cancel
  elif C_close[t-1]<=B+b and C_close[t]>B+b:
    emit LONG at next executable event
    stop=C-epsilon; target remains C+P
# expiry=created+max(5,ceil(duration_AB)); C_close means bar close.
# Bearish mirror: A high, B low, C high.
Наделение объема конкретной задачей
Одна из гипотез заключается в более низкой активности во время BC, чем во время AB, с последующим расширением в момент срабатывания триггера. Сравнивайте медианный объем на бар, а не общие значения. Зафиксируйте окно BC, когда подтвердится C; не расширяйте его на CD с помощью благоприятных более поздних баров, чтобы улучшить соотношение.
Сравните фильтр RVOL≥1.5 на триггере с нефильтрованной версией. Если консервативное подтверждение регулярно даёт вход после большей части прогнозируемого движения, большой объём не восстанавливает утраченную потенциальную прибыль. Анализируйте вместе время входа и оставшееся отношение прибыли к риску.
Условия объёма также отличайте от условий импульса или тренда. Большой участок AB может иметь высокую активность лишь потому, что включает новостное событие. Отметьте этот контекст и проверьте его вклад, не объясняйте каждое различие AB и BC сокращением предложения.
Численные примеры и случаи отказов
Синтетический пример: A=100, B=120, C=110, ATR0=2 и ATRc=2. P=20, а коррекция – 50%. Арифметическая цель – 130, а пропорциональная – 132. Если вход ожидается при закрытии выше уровня B с b=0.2, то возможное исполнение ордера на уровне 120.4 и стоп-лосс на уровне 109.7 подразумевают риск 10.7. До 130 остается лишь 9.6 вознаграждения, что составляет примерно 0.90R до вычета издержек. Таким образом, привлекательная форма ценового движения может предложить плохую экономику при консервативном входе.
Синтетический ранний вариант: после C небольшая база имеет подтверждённую верхнюю границу 113. Вход после её пробоя по 113.4 с тем же стопом 109.7 даёт около 4.49R до цели 130. Это другая стратегия, а не доказанное улучшение. При возврате цены к 109.6 ранний вариант получает убыток, тогда как консервативный мог вообще не войти.
Примеры показывают, почему триггер и цель нельзя оценивать независимо друг от друга. Высокий множитель цели при раннем входе необходимо сопоставлять с дополнительными неудачными попытками. Более поздний вход может улучшить подтверждение направления, но оставить недостаточное вознаграждение. Только сравнение всего набора кандидатов может разрешить этот компромисс.
Вход, аннулирование и выход
Зафиксируйте цель и стоп при выдаче сигнала. Если доступная для исполнения цена уже прошла цель или нарушает правило минимальной прибыли, отклоните новый ордер до отправки. Не двигайте D вверх только ради сделки. После исполнения сохраняйте в журнале все фактические эффекты гэпов и проскальзывания.
Частичные выходы и скользящий стоп можно исследовать, но они меняют распределение доходности относительно фиксированной проекции. Медвежий арифметический вариант зеркально меняет ценовые разности. Процентные проекции непригодны около нуля и для цен, способных стать отрицательными; отключайте их по заранее объявленной политике данных, не подстраивая обработку сложных примеров ради выгоды.
Перед проведением полного бэктеста определите политику выхода или удержания, основанную на времени, даже если детектор уже определил потенциальный срок истечения. Срок истечения определяет, как долго можно искать точку входа; он не определяет автоматически, как управлять открытой сделкой. Выбор должен оставаться неизменным при сравнении целевых значений, чтобы менялась только прогнозируемая цель.
Проверка приростной ценности
Сравните измеренные целевые значения с 2R и скользящими выходами по тем же точкам входа, чтобы выделить вклад целевого значения. Затем сравните ранние и консервативные триггеры, используя данные о исполнениях, упущенных возможностях, чистой ожидаемой доходности и просадке, а не только их теоретические мультипликаторы R.
Проверьте соседние диапазоны коррекции около одной трети — двух третей и разные длительности первого участка. Добавление условий Фибоначчи после оптимизации на той же выборке не даёт независимого подтверждения. Методологический источник [3] не устанавливает прибыльность проекций или конфигураций статьи.
Проверки реализации должны включать коррекцию до A, отношение немного вне допустимых границ, задержку подтверждения C и котировку входа уже за D. Сверьте арифметическую и пропорциональную проекции с ручным расчётом. Последовательное воспроизведение без знания будущего должно создавать кандидата при подтверждении C, не обращаясь к последующим барам CD, и сохранять случаи недостигнутой цели.
Частые ошибки
Выбор C после того, как D уже видна
Сохранение только завершённых моделей исключает из данных неудавшиеся вторые участки.
Приравнивание этой сокращенной записи ко всем гармоническим правилам.
Приведенные здесь обозначения не включают в себя все соотношения или условия зоны разворота, характерные для других методологий.
Выбор цели ретроспективно
Выбор арифметической цели для немного не дошедших движений, а пропорциональной для более сильных искусственно создаёт благоприятные результаты.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Должны ли AB и CD занимать одинаковое время?
В этой версии — нет: она проецирует величину движения. Близкая длительность — отдельная гипотеза со своим признаком и допуском.
Даёт ли измеренное движение само по себе сигнал входа?
Нет. Это структура и проекция. Триггер после C — это дополнительный компонент стратегии, который необходимо определить.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- StockCharts ChartSchool: Measured Move — BullishStockCharts. Прочитано общедоступное объяснение трёхэтапной структуры измеренного движения и арифметической и пропорциональной проекций. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения экстремумов и перерисовка. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематического исследования графических моделей; научная работа не проверяет эту конфигурацию. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store