Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Приведенные материалы подтверждают терминологию и контекст исследования. Числовые пороговые значения, конечный автомат, политика выполнения и синтетические примеры, приведенные ниже, предложены в рамках данного исследовательского проекта. Новое тестирование на исторических данных не проводилось, и приведенные ссылки не подтверждают прибыльность данной конфигурации.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
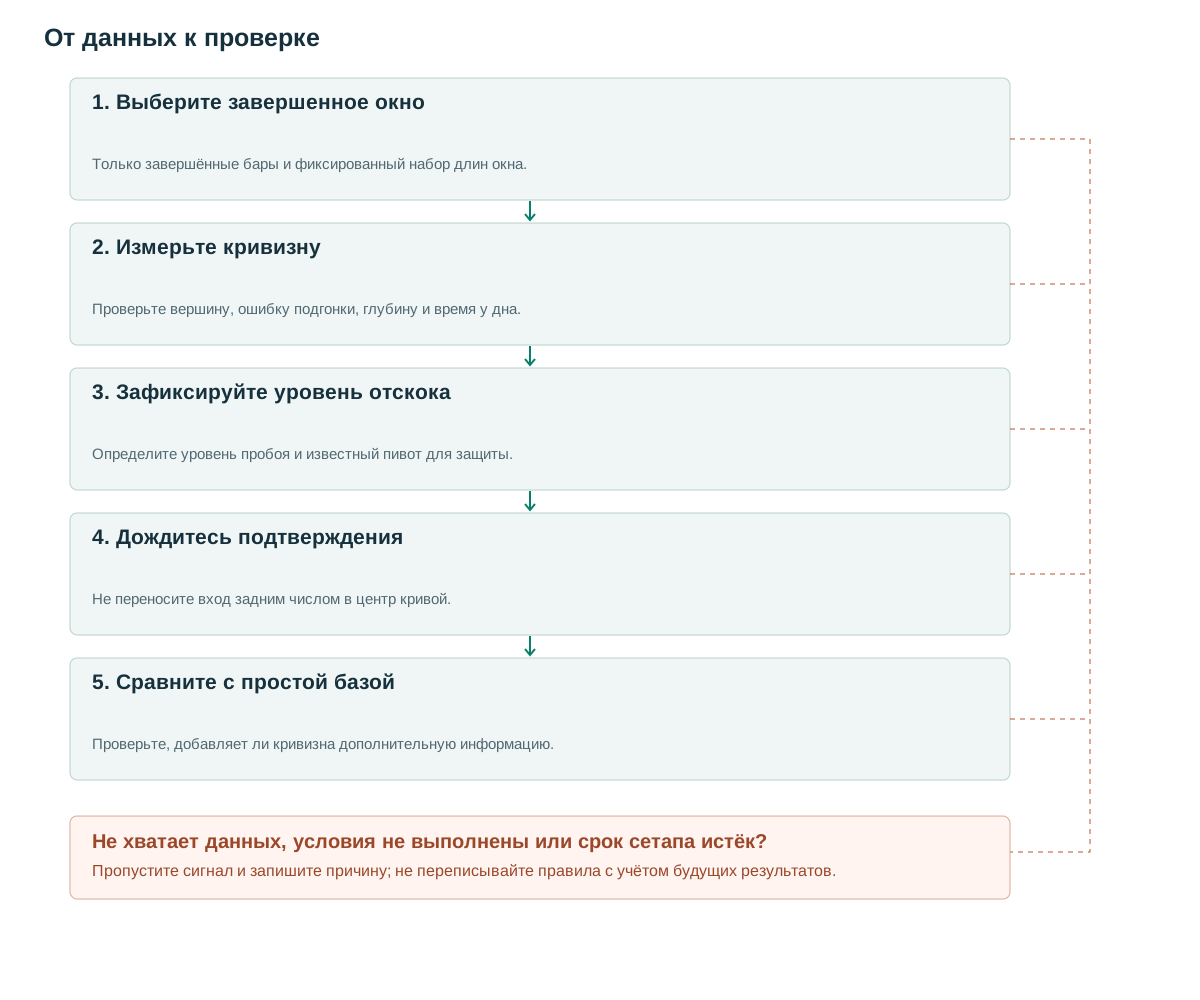
- Выберите завершенное окноТолько завершённые бары и фиксированный набор длин окна.
- Измерьте кривизнуПроверьте вершину, ошибку подгонки, глубину и время у дна.
- Зафиксируйте уровень отскокаОпределите уровень пробоя и известный пивот для защиты.
- Дождитесь подтвержденияНе переносите вход задним числом в центр кривой.
- Сравните с простой базойПроверьте, добавляет ли кривизна дополнительную информацию.
Что нам говорит эта структура
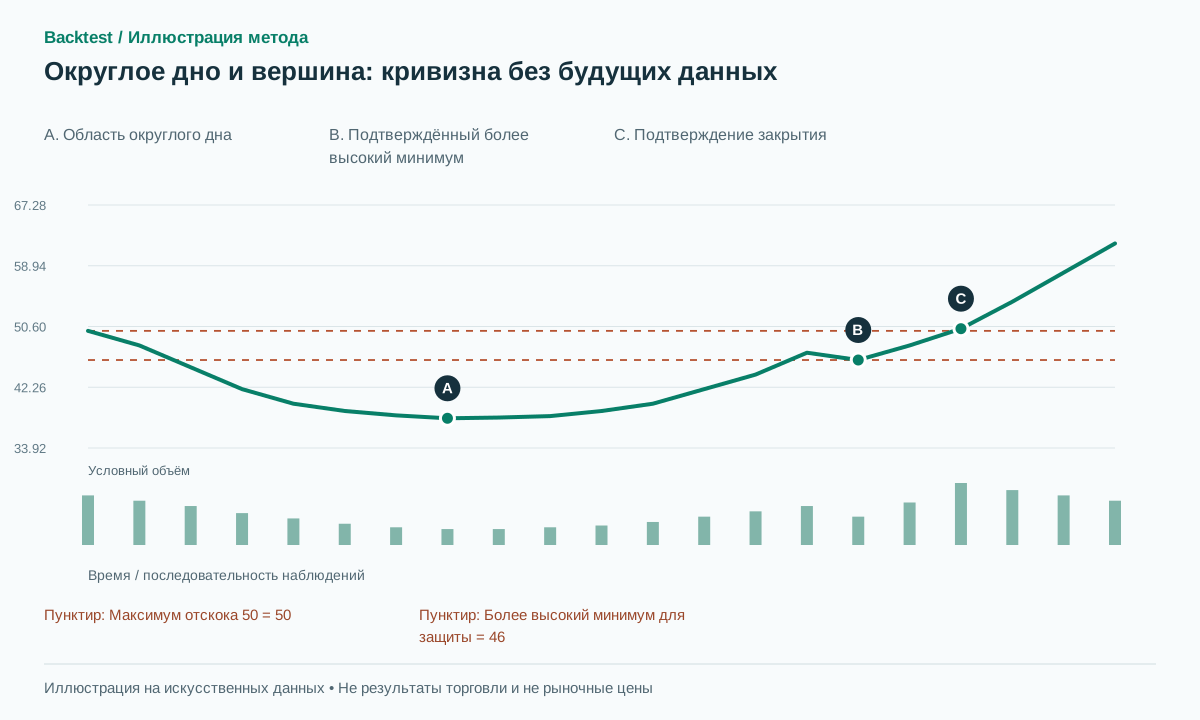
ChartSchool описывает округлое дно как более длительную структуру разворота, включающую снижение, область минимума и восстановление, при этом пробой выше максимума реакции служит подтверждением. [1] Описание недельного графика не следует переносить на несколько минут, предполагая то же самое экономическое поведение.
Интенсивное сглаживание может создать визуально приятную кривую. Сохраняйте исходный ряд данных, чтобы отличить широкое основание от быстрого V-образного разворота. Закругленная вершина — это противоположная геометрическая гипотеза; обсуждение основания в источнике не автоматически подтверждает эквивалентные доказательства для вершин.
Детектор отдельно отвечает на два вопроса: стала ли видимой достаточная часть изогнутой структуры, и пересекла ли цена заданный уровень для сделки? В самой низкой точке сторона восстановления ещё неизвестна. Объявить там округлое дно завершённым означало бы использовать будущие данные.
Правила, основанные на уже имеющейся информации.
Предлагаемые настройки: оценить завершенные окна 30–150 баров, используя фиксированный набор длин, выбранных до тестирования. Взять медианные цены закрытия блоками по три-пять баров, нормализовать время u до [0,1] и подогнать y=au²+bu+c. Для построения дна требуется a>0 с вершиной между 25% и 75% окна. Для построения вершины требуется a<0 с максимумом в том же центральном интервале.
Для дна R — подтверждённый локальный максимум отскока у начала базы, L — самый низкий наблюдаемый минимум, D=R−L≥1.5A; A=ATR(14) при создании кандидата. Требуется среднеквадратичная ошибка residual≤0.2D и минимум 15% баров ниже L+0.25D. Модель из трёх сегментов с отрицательным, околонулевым и положительным наклонами — другой детектор; нельзя выбирать между ними задним числом.
Когда данных достаточно, зафиксируйте R,D и ждите более позднего пересечения ценой закрытия R+b вверх, где b=max(2 ticks,0.1A). Не заявляйте о распознавании на самом низком баре: правой части тогда ещё не было. Пивоты максимума отскока и защитного стопа подтверждаются тремя барами слева и справа. [2]
Уберите повторный учёт перекрывающихся допустимых окон. Один вариант оставляет первого подходящего кандидата в области; другой использует фиксированную длину окна. Выбранное правило задайте до просмотра сделок. Выбор самой красивой кривой после известного исхода разрушает смысл количественного распознавания.
on each eligible closed window:
  fit quadratic on past block medians
  if shape,depth,dwell valid and no duplicate region:
    freeze R,D,A,created,expiry=created+ceil(window/2)
for later bar t:
  if Low[t]<L-epsilon or t>expiry: cancel
  elif C[t-1]<=R+b and C[t]>R+b:
    signal LONG; stop=last_confirmed_higher_low-epsilon
    target=R+D
# epsilon=max(2 ticks,0.15A). If no suitable higher low exists, skip;
# a stop beneath the whole base is a separate version.
Наделение объема конкретной задачей
Измеряйте объём в трёх частях базы, проверяя снижение активности в середине и восстановление справа. Источник обсуждает U-образный профиль объёма; считайте его количественной гипотезой. [1] При разной длительности частей сравнивайте медианный объём на бар, а не суммы.
RVOL при пробое и форма объёма всей базы — отдельные признаки. Сравните отсутствие фильтра объёма, только активность пробоя и сочетание профиля базы с активностью пробоя. Одно событие может определять недельный объём. Решение после закрытия недели может использовать завершённый недельный объём после его получения; эти данные нельзя переносить на более раннее дневное решение, когда они ещё не были доступны.
Сглаживание цены и сглаживание объема следует проводить отдельно. Применение одинаково сильного сглаживания к обоим показателям может создать впечатление их совпадения, даже если время отдельных событий различается. Сохраняйте исходные характеристики объема, чтобы последующий анализ мог определить, реагирует ли фильтр на устойчивый паттерн или на одну исключительную сессию.
Численные примеры и случаи отказов
Синтетический пример: R=50, L=38, A=2 и D=12. В окне из 80 баров 18 находятся ниже 41: доля времени у дна — 22.5%. Вершина подогнанной параболы при u=0.48, ошибка RMS=1.5 ниже 2.4. Последний подтверждённый более высокий минимум — 46. Закрытие 50.3 превышает R более чем на b=0.2; исполнимый вход 50.4, стоп 45.7 и цель 62 дают риск 4.7 и потенциальную прибыль 11.6, около 2.47R до издержек.
Отказ распознавания: падение с 50 до 38 и немедленное восстановление к 50 за восемь баров не проходят условия длительности и времени у дна. Торговая неудача: допустимая модель даёт вход, затем цена достигает 45.7. Убыток сохраняется, хотя минимум всей базы 38 не пробит. Близкий стоп сделки и отмена всей базы — разные понятия.
Для успешного построения синтетического пути цена достигает 62 до срабатывания защитного стоп-лосса. Кривая аппроксимации не предсказывает эту конечную точку; проекция представляет собой независимую гипотезу выхода. Если реализация переключается на скользящий выход, это следует зафиксировать как еще один эксперимент, а не приписывать исходной стратегии с фиксированной целевой ценой тот результат, который окажется лучше.
Вход, аннулирование и выход
Базовый вариант ждёт пробоя максимума отскока и использует ближайший подтверждённый более высокий минимум для защиты. Без подходящего минимума пропустите сделку. Минимум, наблюдаемый лишь один бар, ещё не подтверждённый свинг. Стоп ниже L проще задать, но он часто даёт намного меньшее отношение прибыли к риску; отчёт по нему должен быть отдельным.
R+D — предлагаемая проекция высоты, а не неизбежная конечная цена кривой. Подтягивание стопа по пивотам может исследовать более длинные тренды, но правило обновления задаётся до просмотра роста. У округлой вершины направления сигнала и защиты противоположны; доступность коротких продаж и стоимость финансирования проверяются отдельно.
После подтверждения используйте исполнимую котировку и учитывайте проскальзывание на гэпах. Широкая округлая база может отдалить структурный стоп от входа; при фиксированном денежном риске количество единиц уменьшается. Одинаковый размер позиции у мелких и глубоких баз меняет риск портфеля и может скрыть вклад самого детектора.
Проверка приростной ценности
Сравните с прорывом длинной базы, для которого требуется только ограничение диапазона, без учета кривизны. Если параболическая аппроксимация не добавляет ничего, кроме тренда и волатильности, более простого детектора может быть достаточно. Протестируйте небольшой набор разумных настроек сглаживания, вместо того чтобы выбирать наиболее гладкий график на глаз.
Делите данные хронологически и группируйте перекрывающиеся окна в одну область. Отдельно сообщайте об исключениях из-за отсутствия подходящего стопа, просадке и времени занятости капитала. Методологический источник [3] не подтверждает этот параболический детектор.
Тесты распознавания должны охватить округлую U, V, почти плоский ряд, вершину за допустимым интервалом и единичный выброс, искажающий кривую. Тесты времени должны показать отсутствие сигнала в центральном минимуме до развития восстановления. Добавление будущих баров при повторном расчёте не меняет прежних кандидатов и их уровни отскока. Для обратных моделей при смене знака цены правильно меняйте местами максимум и минимум.
Частые ошибки
Сглаживание создаёт модель
Проверяйте исходные цены и ошибки подгонки: не скрывает ли кривая большие скачки?
Покупка в центре фигуры в бэктесте
Правая часть ещё не существовала; объявление модели завершённой в центре использует будущие данные.
Множество перекрывающихся окон увеличивают размер выборки.
Одна база может подходить под множество длин окна. Заранее задайте правила отбора и группировки.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Чем отличается закругленное дно от чашки с ручкой?
Округлое дно не требует меньшей ручки в конце. Стратегия чашки с ручкой добавляет эту структуру и, возможно, более близкий защитный уровень.
Обязательно ли использовать параболу?
Нет. Можно тестировать аппроксимацию тремя сегментами или детектор на пивотах. Это отдельные реализации; не выбирайте между ними задним числом для каждой выигрышной модели.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- StockCharts ChartSchool: Rounding BottomStockCharts. Этапы округлого дна, подтверждение и описание объёма; общедоступное объяснение прочитано. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения пивотов и перерисовка сигналов. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематического исследования графических моделей; цитируемая научная работа не тестирует эту конфигурацию. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store