Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Приведенные материалы подтверждают терминологию и контекст исследования. Числовые пороговые значения, конечный автомат, политика выполнения и синтетические примеры, приведенные ниже, предложены в рамках данного исследовательского проекта. Новое тестирование на исторических данных не проводилось, и приведенные ссылки не подтверждают прибыльность данной конфигурации.
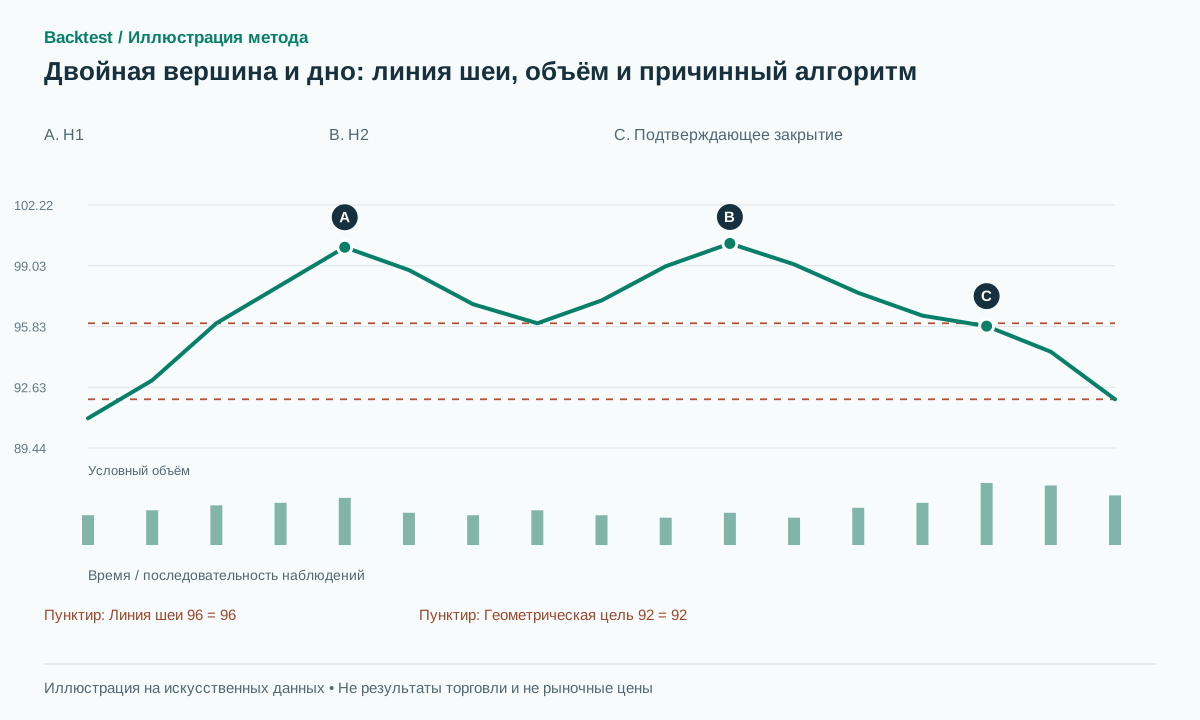 Открыть иллюстрацию в полном размере
Практическая последовательность действий
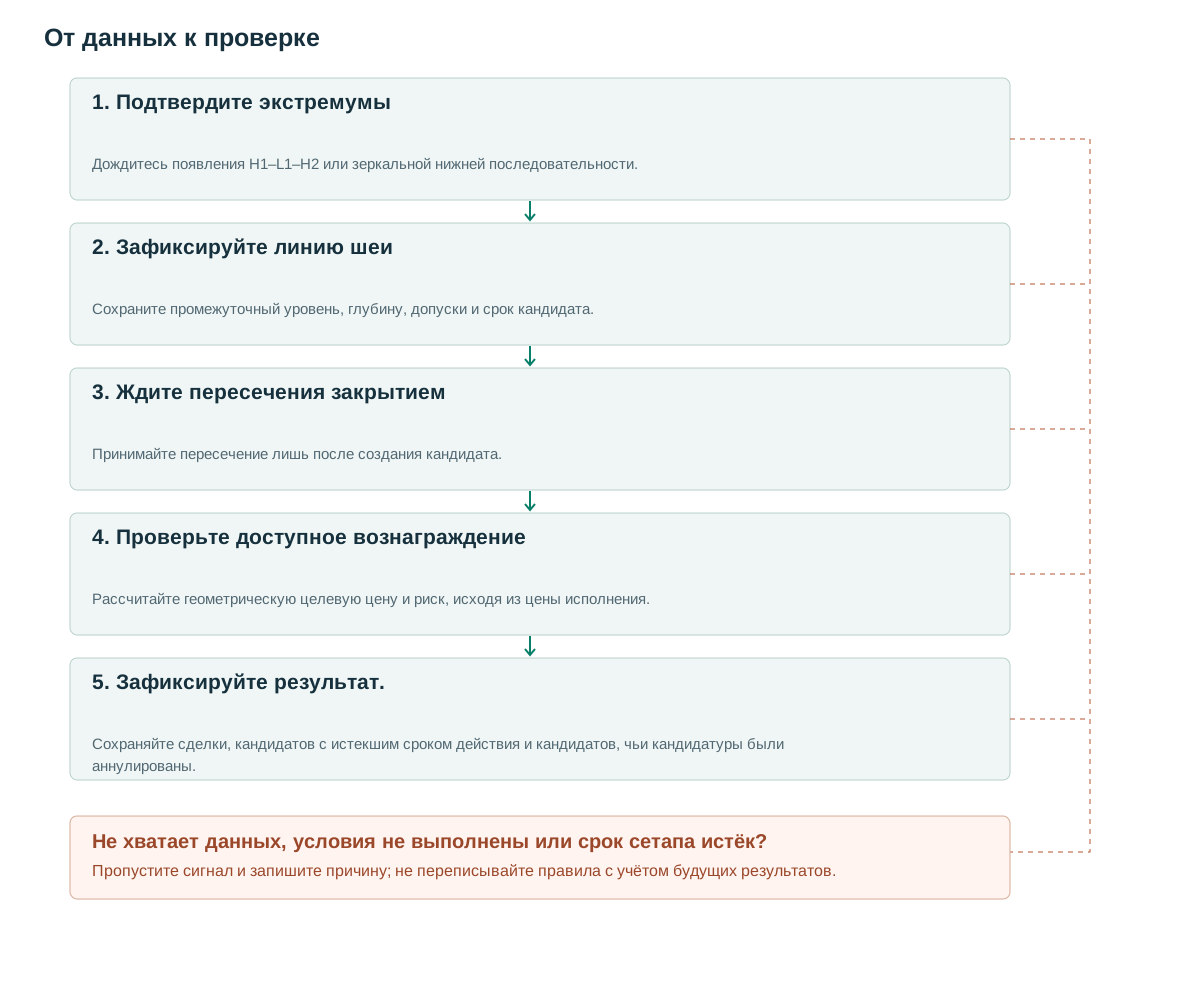
- Подтвердите экстремумыДождитесь появления H1–L1–H2 или зеркальной нижней последовательности.
- Зафиксируйте линию шеиСохраните промежуточный уровень, глубину, допуски и срок кандидата.
- Ждите пересечения закрытиемПринимайте пересечение лишь после создания кандидата.
- Проверьте доступное вознаграждениеРассчитайте геометрическую целевую цену и риск, исходя из цены исполнения.
- Зафиксируйте результат.Сохраняйте сделки, кандидатов с истекшим сроком действия и кандидатов, чьи кандидатуры были аннулированы.
Что нам говорит эта структура
Двойная вершина содержит два похожих максимума, разделенных минимумом; двойное дно меняет эти соотношения. Промежуточный экстремум определяет линию шеи. Пробой этой линии шеи завершает структуру графика, описанную IG. [1]. Источник предоставляет определение паттерна, а не доказательство того, что каждая реализация или пороговое значение объема будут прибыльными.
Полезная рабочая интерпретация заключается в том, что цена пытается продолжить движение, а затем терпит неудачу. Однако два касания не позволяют определить, кто распределяет или накапливает запасы. До пробоя линии шеи один и тот же контур может оставаться паузой в рамках существующего тренда. Поэтому детектор должен публиковать три различных результата: кандидат создан, подтверждение получено, и кандидат аннулирован или истек. Разделение этих результатов предотвращает регистрацию неторгового наблюдения как выигрышной или проигрышной сделки.
Правила, основанные на уже имеющейся информации.
Все пороги — исследовательские предложения. Используйте пивоты с тремя барами слева и тремя справа. Публикуйте пивот лишь после закрытия третьего правого бара: подтверждение запаздывает. [2] Когда вторая вершина доступна, зафиксируйте A = ATR(14), epsilon = max(2 ticks, 0.15A) и буфер пробоя b = max(2 ticks, 0.10A).
Для последовательности H1, L1, H2 задайте глубину D = min(H1,H2) − L1. Требуйте D ≥ 1.5A и |H2−H1| ≤ max(2epsilon, 0.1D). Между максимумами — минимум семь баров. Тренд до H1 можно определить двумя подтверждёнными парами повышающихся максимумов и минимумов. Выберите правило до оценки; не выводите прежний тренд из последующего движения.
Линия шеи N=L1. Учитывайте лишь первое подходящее закрытие ниже N−b после подтверждения H2 и создания кандидата. Пересечение во время задержки подтверждения пивота эта версия упускает; сигнал нельзя переносить назад. Кандидат истекает через половину длительности фигуры с округлением вверх, минимум через пять баров.
Сохраняйте время экстремума и время подтверждения отдельно. H2 на баре 45 доступен после бара 48 при правом окне три бара. Кандидат, созданный на закрытии 48, ищет пересечение начиная с бара 49. Так можно проверить неизменность опубликованного сигнала после добавления новых баров.
on_close(t):
  update_confirmed_pivots(left=3, right=3)
  if new_H2 and valid(H1,L1,H2): freeze(candidate, A, N, D, expiry)
  if candidate and t > candidate.created:
    if High[t] > max(H1,H2)+epsilon: cancel
    elif t > expiry: expire
    elif Close[t-1] >= N-b and Close[t] < N-b: emit SHORT
# For double bottoms, reverse comparisons and use L1-H1-L2 with LONG.
Наделение объема конкретной задачей
Проверяйте объём отдельно: без фильтра, меньший объём у второй вершины и больший на пробое линии шеи. Для дневных данных предлагается RVOL = V[t]/median(V[t−20:t−1]). Порог 1.5 — эксперимент, не универсальное правило. Сравнивайте равные окна у вершин; иначе первый более долгий подъём выглядит активнее лишь из-за большего числа баров.
Снижение активности при второй попытке согласуется с одной из возможных гипотез о невозможности продолжения, однако повышенная активность также может сопровождать поглощение. Один столбец с объемом не свидетельствует о том, что покупатели ослабли. Для внутридневных данных используйте сопоставимые временные интервалы в предыдущих сессиях. Отсутствующий или аномально нулевой объем следует регистрировать как недоступность, а не как исключительно убедительное свидетельство спада.
Численные примеры и случаи отказов
Синтетический пример: H1=100, L1=96, H2=100.2, A=1 и шаг цены size=0.01. Тогда D=4, epsilon=0.15, b=0.10. Разница максимумов 0.2 укладывается в допуск 0.4. Закрытие 95.85 подтверждает пробой. При реальном входе в шорт 95.75 структурный стоп — 100.35, цель N−D — 92. Потенциальная прибыль 3.75 при риске 4.60: лишь 0.82R до издержек. Фигура валидна, но не проходит предлагаемый минимум 1.5R.
Пример неудачи: после формирования той же начальной структуры цена закрывается на уровне 96.05, а затем поднимается до 100.6. Закрытие ниже 95.90 не произошло, поэтому кандидат был аннулирован без совершения сделки. В другом варианте развития событий, короткая позиция, уже открытая на уровне 95.75, может отскочить к своему стоп-лоссу. Эта сделка останется убыточной, даже если на более позднем графике пробой будет выглядеть явно ложным. Достоверность паттерна, достоверность триггера и результат сделки — это разные понятия.
Вход, аннулирование и выход
Базовая версия входит при следующей возможности исполнения после подтверждающего закрытия. Стоп — выше более высокой вершины с добавлением epsilon; цель фиксируется на N−D. Стоп лишь над H2 — другая стратегия и распределение риска. Для двойного дна стоп ниже более низкой впадины, цель N+D.
До подачи ордера рассчитайте риск на единицу и размер позиции по доступной исполнимой котировке и фиксированному бюджету риска. Гэп, обнаруженный после исполнения, не отменяет сделку задним числом. Если стоп и цель входят в диапазон одного позднего OHLC-бара, нужны более подробные данные или заранее заданный консервативный порядок событий.
Полезный тест исполнения предполагает создание разрыва между подтверждением и следующей доступной для торговли котировкой. Детектор должен сохранять ту же временную метку сигнала и структурные уровни, в то время как уровень исполнения изменяет исполнение, размер позиции или причину отклонения до отправки. Это позволяет отличить экономически невыгодную сделку от неспособности распознать паттерн. Включите спред, комиссии и проскальзывание в окончательный расчет соотношения прибыли и риска.
Проверка приростной ценности
Контрольный вариант — пробой последнего минимума после роста без требования двух похожих вершин. Сравните чистое математическое ожидание, просадку, число возможностей и отказов из-за плохого отношения прибыли к риску. Не ограничивайтесь первым движением цены в нужную сторону. Разделите разработку и тест по времени, зафиксируйте допуски до финального теста. [3] даёт контекст, не проверяет эту конфигурацию.
Сохраняйте каждого кандидата при создании, включая истёкших. Отбор лишь завершённых фигур систематически исключает неудачи до подтверждения. Объединяйте перекрывающихся кандидатов одной области в событие либо применяйте заданное правило одной позиции на область. В отчёте разделяйте попытки разворота и неудачи продолжения.
Тестируйте неодинаковые максимумы чуть внутри и вне допуска, касание линии шеи без нужного закрытия, ранний пробой в задержке пивота, истечение перед пересечением и бар, нарушивший структурную границу отмены вместе с линией шеи. В последнем случае код отдаёт приоритет отмене. Иной порядок допустим как отдельная версия, не как выбор после известного исхода.
Частые ошибки
Вход на втором экстремуме
Это стратегия, предполагающая опережение, но с иными сроками, чем при подтверждении линии шеи; опишите это отдельно.
Перерисовывать максимумы ради спасения кандидата
Зафиксируйте привязки. Если обновления разрешены, создайте новую версию-кандидат с собственной меткой времени.
Привлекательная цель, чрезмерный риск
Высота фигуры не гарантирует достаточную оставшуюся потенциальную прибыль относительно расстояния стопа и издержек исполнения.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Должны ли оба пика иметь совершенно одинаковую цену?
Нет. Допуск по ATR и шагу цены снижает зависимость от номинальной цены. Проверяйте соседние допуски, не подбирая один под несколько красивых примеров.
Обязателен ли ретест линии шеи?
Нет. Повторное тестирование — это отдельный вариант, требующий периода ожидания, триггера реакции и правил для пропущенных сделок. Не следует предполагать, что каждый прорыв возвращается к линии шеи.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- IG: How to trade double tops and double bottomsIG. Геометрия фигуры и терминология подтверждения; соответствующий открытый раздел прочитан. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения пивотов и перерисовка. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематических исследований графических фигур; эта конфигурация не проверяется цитируемой работой. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store