Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Приведенные материалы подтверждают терминологию и контекст исследования. Числовые пороговые значения, конечный автомат, политика выполнения и синтетические примеры, приведенные ниже, предложены в рамках данного исследовательского проекта. Новое тестирование на исторических данных не проводилось, и приведенные ссылки не подтверждают прибыльность данной конфигурации.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
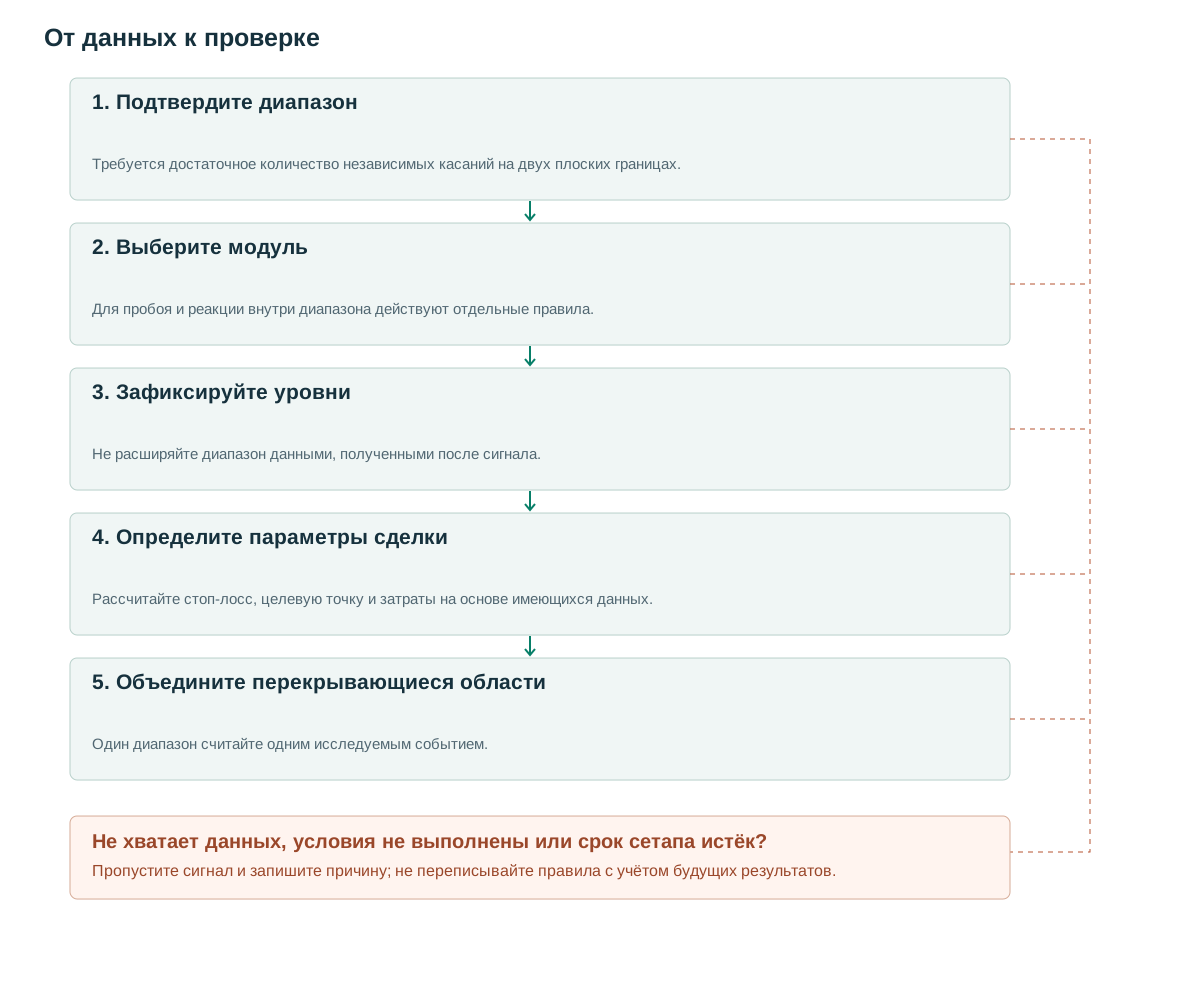
- Подтвердите диапазонТребуется достаточное количество независимых касаний на двух плоских границах.
- Выберите модульДля пробоя и реакции внутри диапазона действуют отдельные правила.
- Зафиксируйте уровниНе расширяйте диапазон данными, полученными после сигнала.
- Определите параметры сделкиРассчитайте стоп-лосс, целевую точку и затраты на основе имеющихся данных.
- Объедините перекрывающиеся областиОдин диапазон считайте одним исследуемым событием.
Что нам говорит эта структура
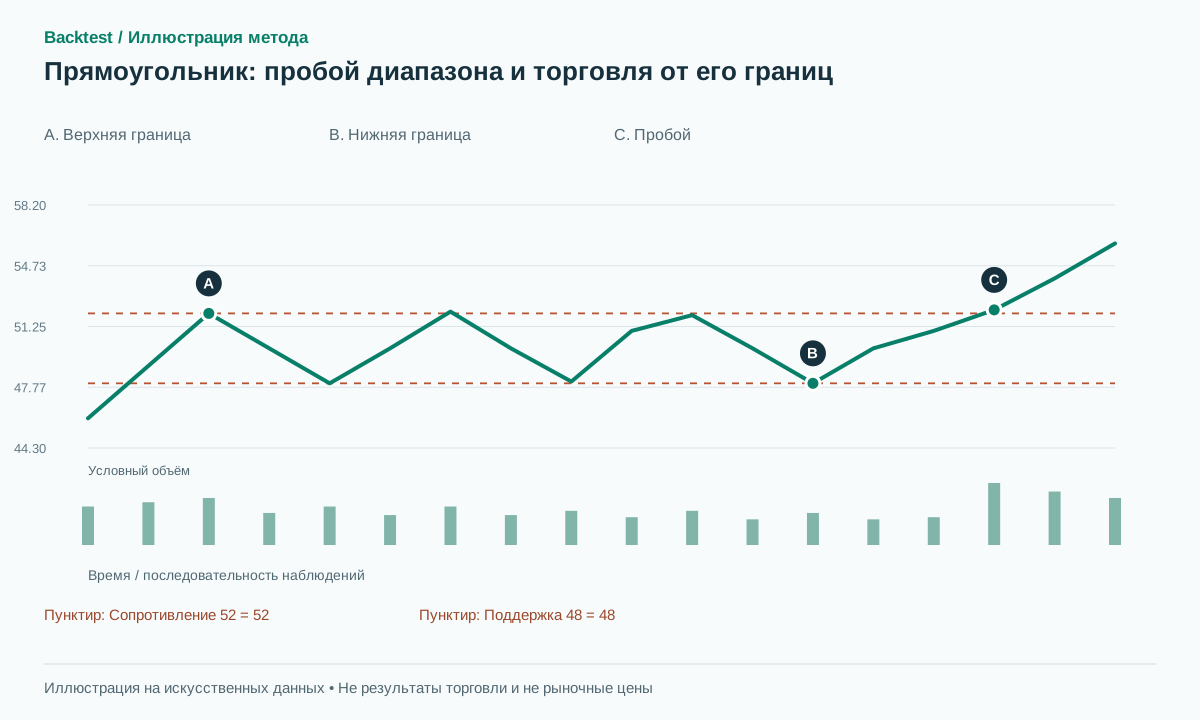
У прямоугольника две примерно горизонтальные границы; IG относит его к моделям продолжения. [1] Геометрический детектор устанавливает наличие бокового диапазона, а классификация как продолжения дополнительно зависит от предыдущего тренда и последующего направления выхода.
У границы цена может отскочить от уровня или начать пробой. Системе, покупающей у поддержки и одновременно готовящейся открыть короткую позицию при её пробое, нужны явные правила состояний. Разделение модулей помогает выяснить источник доходности, не меняя удобное объяснение после каждой сделки.
Диапазон — наблюдаемая область, а не обещание устойчивости поддержки или сопротивления. Он даёт уровни, которые можно зафиксировать до события. Добросовестный набор данных сохраняет и успешные реакции внутри диапазона, и переходы, которые его прекращают.
Правила, основанные на уже имеющейся информации.
Предлагаемые настройки: пивоты подтверждаются тремя свечами с каждой стороны в окне 20–100 свечей. На каждой границе нужны как минимум три независимых касания; касания одной стороны разделены не менее чем семью свечами. U — медиана выбранных пивотов-максимумов, B — медиана пивотов-минимумов, D=U−B. Требуйте D≥1.5A, где A=ATR(14) на момент подтверждения последнего необходимого касания.
Линии через касания нужны только для измерения наклонов. Для обеих сторон требуйте |slope×T/D|≤0.25. Каждый опорный экстремум должен отстоять от своей границы не более чем на epsilon=max(2 ticks,0.15A) либо на заранее выбранный допуск от глубины, например 0.1D. Это отдельные версии допуска; их нельзя произвольно менять для каждого графика. Как минимум 90% цен закрытия должны лежать в [B−epsilon,U+epsilon].
Зафиксируйте U и B при создании кандидата. Через ещё T свечей завершите его срок действия либо используйте его однократно при первом принятом пробое границы. Не расширяйте диапазон свечой пробоя, скрывая его неудачу. Пивоты доступны лишь после подтверждения. [2] Линия, нарисованная назад для иллюстрации, всё равно должна иметь отдельное время активации.
Кластеризация касаний имеет значение. Несколько соседних максимумов вблизи сопротивления не представляют собой три независимые попытки, если цена никогда не совершает значимых промежуточных колебаний. Последовательность опорных точек и минимальное расстояние между ними обеспечивают воспроизводимое начальное определение. Другое правило кластеризации является допустимым направлением исследований, но меняет детектор и требует версионирования.
on complete confirmed box:
  freeze U,B,D,A,expiry=created+T; state=RANGE
for later closed bar t:
  if t>expiry: state=EXPIRED
  elif state==RANGE and C[t-1]<=U+b and C[t]>U+b:
    emit LONG_BREAKOUT; state=CONSUMED
  elif state==RANGE and C[t-1]>=B-b and C[t]<B-b:
    emit SHORT_BREAKOUT; state=CONSUMED
# b=max(2 ticks,0.10A). Range-bounce is a separate module, disabled by default.
Наделение объема конкретной задачей
Для пробойных сделок проверяйте RVOL≥1.5, рассчитывая относительный объём по медиане предыдущих 20 свечей. Внутри диапазона вопрос иной: какой объём сопровождал тест границы и насколько далеко действительно сдвинулась цена? Высокая активность при малом смещении сама по себе не доказывает поглощение, но сочетание можно сохранить как измеряемый признак.
Сравните прорыв, отфильтрованный по объему, с тем же правилом прорыва без учета объема. Отметьте области, в которых низкая активность отражает плохую ликвидность: визуально аккуратный диапазон все равно может быть дорогим для торговли. Объем не заменяет информацию о ценах покупки и продажи, когда речь идет о стоимости исполнения.
Для модуля отскока задайте способ измерения объёма до просмотра результатов. Сравнение средней активности в равных по длине окнах подхода отличается от выбора одной необычно малообъёмной свечи отскока. Сохраните непрерывные числовые значения, чтобы отделить вклад фильтра от самой реакции цены.
Численные примеры и случаи отказов
Условный пример: U=52, B=48, A=1, b=0.1 и epsilon=0.15. После подтверждения диапазона закрытие 52.2 пересекает верхний порог. Возможный вход в длинную позицию по 52.25, стоп за последним противоположным пивотом на 50.85 и целевой ориентир U+D=56 дают риск 1.4 и потенциальную прибыль 3.75, около 2.68R до затрат. Если поставить стоп за всем диапазоном на 47.85, отношение прибыли к риску снизится примерно до 0.85R. Эти правила стопа нельзя объединять как одинаковые.
Пример неудачи: закрытие 52.05 остаётся внутри буфера пробоя и не даёт сигнала. Если длинная позиция уже исполнена по 52.25, возврат цены в диапазон и достижение 50.85 означают срабатывание стопа. В отдельном модуле отскока покупка около 48.2 с последующим закрытием 47.8 нарушает гипотезу сохранения диапазона; нельзя молча превратить её в долгосрочное вложение.
Для учёта результатов важно: возврат цены внутрь диапазона не обязательно достигает структурного стопа. Если правило раннего выхода закрывает позицию при этом возврате, результат отличается от ожидания стопа. Сохраняйте сработавшее правило выхода и время события, а не называйте оба исхода просто неудачным пробоем.
Вход, аннулирование и выход
Базовая пробойная стратегия размещает защиту у последнего подтверждённого противоположного пивота. Если он слишком далёк, уменьшите позицию либо отклоните сделку по правилу отношения прибыли к риску до отправки заявки. Цель фиксируйте по исходной высоте диапазона. Ранний выход при закрытии обратно внутри диапазона — отдельный вариант: он может сократить удержание, но увеличить число ложных выходов на колебаниях.
Модуль отскока требует касания границы, затем закрытия обратно внутри диапазона, стопа за этой границей и цели на середине или противоположной стороне. Не передвигайте цель повышением U после входа. Если работают оба модуля, задайте общий лимит риска и правило приоритета до просмотра результатов.
Одна из практических стратегий — прекратить открытие сделок на отскок после первого подтвержденного прорыва, позволяя при этом существующей позиции следовать первоначальным правилам выхода. Другая стратегия предполагает немедленное закрытие или разворот позиции. Обе стратегии можно протестировать, но переход должен основываться на имеющейся на тот момент информации и возможных ценах ордеров. Более поздний прибыльный прорыв не может оправдать ретроспективный выбор лучшей стратегии перехода.
Проверка приростной ценности
В качестве контроля используйте пробой скользящего окна той же длины по типу канала Дончиана, без требования повторных касаний. Так проверяется, добавляет ли повторная проверка области достаточно информации, чтобы оправдать более позднее распознавание. Для отскоков учитывайте прибыль внутри диапазонов вместе с убытками при начале новых трендов.
Отчёт должен включать число диапазонов, длительность их существования, направление первого пробоя, исполненные сделки, чистое математическое ожидание и просадку. Объединяйте почти одинаковые диапазоны, чтобы одна область цен не создавала множество псевдонезависимых наблюдений. Нового бэктеста этой конфигурации не было; [3] даёт лишь методологический контекст.
Тесты распознавания должны включать три независимых касания каждой стороны, соседние максимумы, считающиеся одним тестом, диапазон с избытком закрытий за границами и единичную ошибочную тень в данных. Тесты исполнения — гэп за сопротивление, неопределённый порядок стопа и цели на одной свече и попытку двух модулей одновременно открыть противоположные позиции. Поведение должно соответствовать заявленным портфельным правилам.
Частые ошибки
Считать любой боковик подходящим диапазоном
Большие выходы теней свечей за границы и широкий спред могут сделать защитные уровни ненадёжными.
Покупать и продавать у одной границы без заранее заданных правил
Для разрешения конфликтующих модулей необходимы правила портфеля, а не решение, выбранное на основе будущих результатов.
Повторный подсчет соседних касаний
Группа цен около одного экстремума считается одной проверкой уровня, пока между касаниями цена не совершит отчётливого отхода.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Обязательно ли диапазону должен предшествовать тренд?
Для геометрического распознавания — нет. При исследовании продолжения тренда добавьте отдельный фильтр предыдущего тренда и сравните результат с группой без фильтра.
Размещать стоп за всем диапазоном или около последнего пивота?
Можно исследовать оба варианта. Более близкий стоп улучшает геометрическое отношение потенциальной прибыли к риску, но может чаще срабатывать преждевременно. Отчитывайтесь по вариантам отдельно.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- IG Academy: Basic chart patterns part twoIG. Геометрия прямоугольников и терминология продолжения; был прочитан соответствующий общедоступный раздел. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения пивотов и перерисовка прошлых сигналов. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематического исследования ценовых моделей; эта конфигурация в указанной работе не проверяется. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store