Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Приведенные материалы подтверждают терминологию и контекст исследования. Числовые пороговые значения, конечный автомат, политика выполнения и синтетические примеры, приведенные ниже, предложены в рамках данного исследовательского проекта. Новое тестирование на исторических данных не проводилось, и приведенные ссылки не подтверждают прибыльность данной конфигурации.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
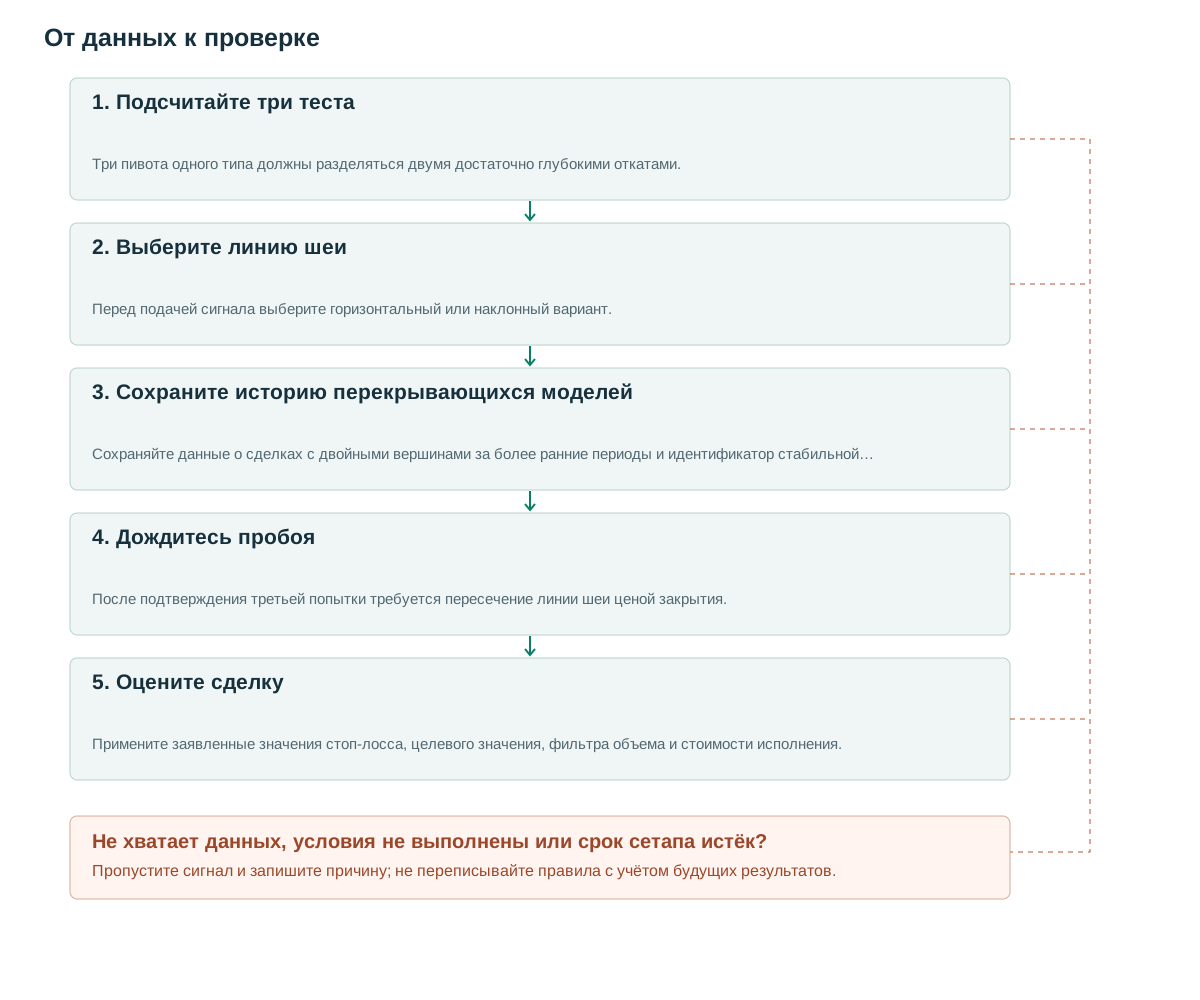
- Подсчитайте три тестаТри пивота одного типа должны разделяться двумя достаточно глубокими откатами.
- Выберите линию шеиПеред подачей сигнала выберите горизонтальный или наклонный вариант.
- Сохраните историю перекрывающихся моделейСохраняйте данные о сделках с двойными вершинами за более ранние периоды и идентификатор стабильной структуры.
- Дождитесь пробояПосле подтверждения третьей попытки требуется пересечение линии шеи ценой закрытия.
- Оцените сделкуПримените заявленные значения стоп-лосса, целевого значения, фильтра объема и стоимости исполнения.
Что нам говорит эта структура
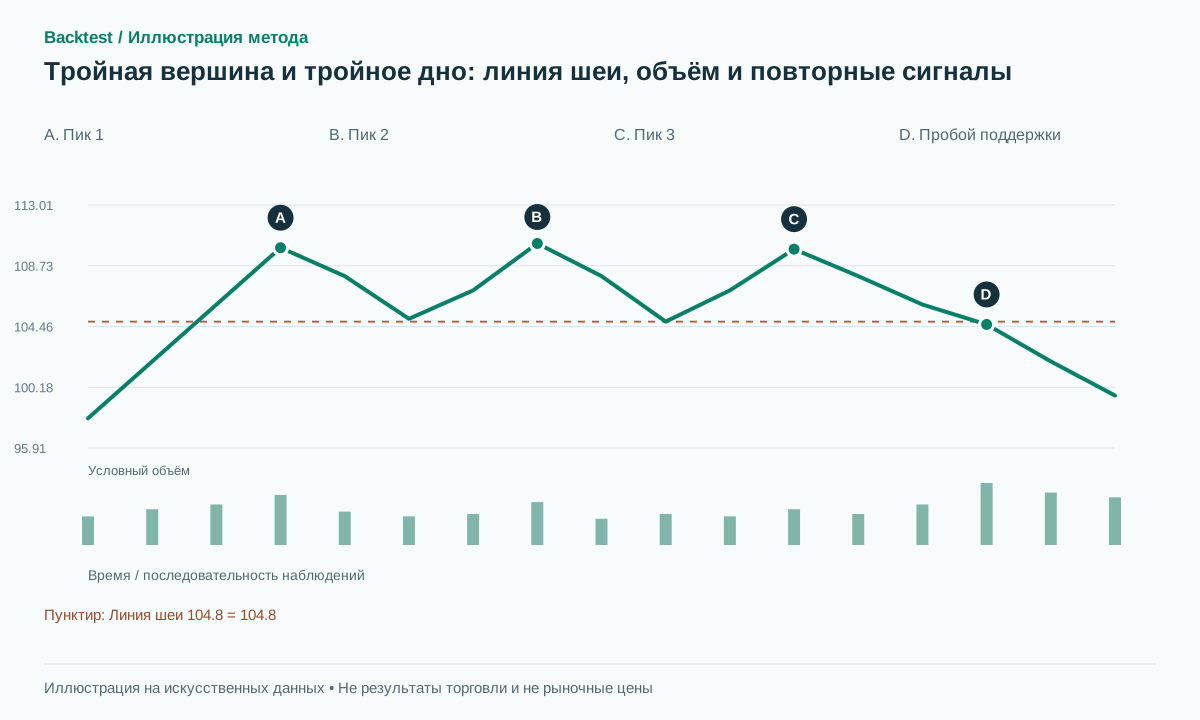
Тройные вершины и дна предполагают три проверки области сопротивления или поддержки перед разворотом. [1] Их геометрия может совпадать с прямоугольником. Предшествующий тренд и направление выхода отличают интерпретацию разворота от общего описания диапазона.
Три касания не доказывают, что крупный продавец или покупатель появлялся трижды. OHLC не определяет намерения участника. Структура становится полезной для исследований, когда она определяет измеримый уровень подтверждения, уровень аннулирования и временной интервал. Значительно более высокий третий максимум обычно следует классифицировать иначе, а не учитывать путем расширения допустимого отклонения постфактум.
Повторное тестирование также может создать последовательность связанных кандидатов. Первые два максимума могли соответствовать определению двойной вершины еще до того, как сформировался третий максимум. Набор данных должен сохранять эту историю. В противном случае наиболее успешная окончательная метка может заменить более раннюю убыточную сделку, создавая нереалистично чистую запись.
Правила, основанные на уже имеющейся информации.
Предлагаемые настройки: по три бара слева и справа для подтверждения пивотов, образующих по времени H1,L1,H2,L2,H3. Когда H3 доступен, зафиксируйте A=ATR(14), epsilon=max(2 ticks,0.15A) и буфер пробоя b=max(2 ticks,0.10A). Определите N=min(L1,L2) и D=median(H1,H2,H3)−N. Требуйте D≥1.5A и max(H1,H2,H3)−min(H1,H2,H3)≤max(2epsilon,0.1D).
Каждый откат между соседними максимумами и минимумами должен иметь глубину не менее A, а последовательные максимумы разделяются минимум семью барами. Нижний из двух промежуточных минимумов задаёт консервативную горизонтальную линию шеи. Линия, соединяющая эти минимумы, — другой вариант. Нельзя для каждого исторического графика выбирать ту линию, которая даёт желаемый вход.
Каждый пивот доступен только с момента подтверждения. [2] Если первые две вершины уже дали сделку по двойной вершине, третья не может изменить ту сделку. Присвойте устойчивый идентификатор структуры, сохраните ранний сигнал; допустимость новой сделки в той же области определяется правилами портфеля.
После создания кандидата ищите первое пересечение N−b сверху вниз ценой закрытия. Кандидат истекает через половину длительности модели с округлением вверх, но не раньше пяти баров. Отменяйте кандидата на короткую позицию, если цена превысила наивысшую вершину плюс epsilon. Для тройного дна поменяйте типы экстремумов и направления неравенств; горизонтальная линия шеи проходит по более высокому промежуточному максимуму.
when H3 is confirmed:
  if alternating(H1,L1,H2,L2,H3) and geometry_valid:
    N=min(L1,L2); D=median(H1,H2,H3)-N
    freeze(candidate, N, D, stop=max(H1,H2,H3)+epsilon)
for each later closed bar t:
  if High[t] > stop or t > expiry: cancel
  elif Close[t-1] >= N-b and Close[t] < N-b: signal SHORT
# Triple bottoms reverse the extremes and inequalities.
# expiry=created+max(5,ceil(duration/2)).
Наделение объема конкретной задачей
Проверяемая гипотеза: медианный объём в окрестностях трёх вершин убывает, а при пробое RVOL составляет не менее 1.5. Используйте окна равной длины и только доступные на тот момент наблюдения. Требование снижения объёма на каждом баре значительно сужает выборку и может подогнать модель под несколько аккуратных графиков.
Сравните три версии: только цена, только объем прорыва и полная последовательность объема с тремя пиками плюс объем прорыва. Если полный фильтр исключает большинство возможностей без улучшения чистых результатов вне выборки, то его дополнительная сложность не оправдана. Сохраняйте объем тиков и объем торгуемых контрактов в отдельных наборах данных.
Храните отдельные измерения вместе с итоговым решением фильтра. Условие монотонного снижения может не выполниться из-за единственного новостного бара во второй попытке, хотя средняя активность остаётся низкой. Непрерывные признаки позволяют проверить эту чувствительность без изменения исходных ценовых кандидатов.
Численные примеры и случаи отказов
Синтетический пример: максимумы — 110,110.3,109.9, промежуточные минимумы — 105,104.8, затем A=1. Медианный максимум — 110, следовательно, D=5.2, а допустимая высота — 0.52. Максимумы охватывают только 0.4 и проходят проверку. N=104.8; закрытие на уровне 104.6 пересекает пороговое значение 104.7. Возможная короткая позиция на уровне 104.5, стоп-лосс на уровне 110.45 и целевая позиция на уровне 99.6 обеспечивают вознаграждение в размере 4.9 против риска в размере 5.95, но только 0.82R до вычета затрат. Третий тест не делает приемлемым низкое соотношение вознаграждения и риска.
Пример неудачи: цена достигает 104.9 без квалифицирующего закрытия ниже порогового значения, затем отскакивает к 111. Это недействительный кандидат, а не убыточная сделка в этой версии с подтвержденным закрытием. В другом варианте, короткая позиция, открытая после действительного закрытия на уровне 104.6, позже отскакивает к 110.5. Зафиксируйте фактическое исполнение стоп-лосса и убыток, даже если первоначальная геометрия была действительной.
В граничном тесте измените только третью вершину с 109.9 на 110.6. Медиана вершин станет 110.3, D — 5.5, допуск — 0.55. Размах трёх вершин 0.6 всё равно превышает пересчитанный допуск. Детектор должен отклонить модель, не сдвигая первую вершину, не меняя окно медианы и не расширяя правило. Это проверка распознавания, а не прогноз того, упадёт ли цена после отклонённой структуры.
Вход, аннулирование и выход
Базовый защитный стоп расположен выше самой высокой вершины плюс epsilon. Стоп чуть выше H3 уменьшает плановый риск, но может сильнее реагировать на шум; проверяйте его отдельно. Цель короткой позиции фиксируется на N−D. Для тройного дна структурный стоп привязывают к самому низкому минимуму, а цель откладывают вверх от более высокого промежуточного максимума.
Входите в позицию при следующем возможном событии после подтверждающего закрытия. Вариант повторного тестирования может потребовать контакта с N±epsilon с последующим закрытием ниже N, но при этом необходим фиксированный период ожидания. Не следует предполагать, что каждый прорыв возвращается к линии шеи. Сохраняйте уже исполненную сделку в реестре, даже если позже сформируется еще один максимум.
Если несколько детекторов описывают один диапазон, используйте общий идентификатор возможности. Правила портфеля могут разрешать лишь одну позицию, новую сделку только после закрытия первой или общий бюджет риска. Каждую политику можно проверить; нельзя молча считать одно движение несколькими независимыми победами. Исполнение при гэпах, спред и доступность заимствования для короткой продажи остаются частью модели исполнения.
Проверка приростной ценности
Прямой контроль представляет собой стратегию «двойной вершины», использующую тот же контекстный фильтр и политику выхода. Оцените, улучшает ли ожидание третьего теста результаты настолько, чтобы компенсировать более поздний вход и меньшее количество возможностей. Сообщайте о кандидатах, коэффициенте подтверждения, чистой ожидаемой доходности и времени с вложенным капиталом, а не только об успехе завершенных паттернов.
Разделите данные по времени и сгруппируйте перекрывающиеся структуры таким образом, чтобы связанные окна не отображались как независимые примеры по обе стороны границы обучающей/тестовой выборки. Проверьте близкие допуски, не выбирая единственную настройку, которая случайно совпадает с несколькими привлекательными графиками. Методологическая ссылка [3] не содержит результатов для предлагаемой конфигурации.
Воспроизведение должно проверять три отдельные попытки, ошибочный подсчёт соседних баров как отдельных попыток, раннюю убыточную сделку по двойной вершине перед прибыльной тройной вершиной, а также подтверждение третьей вершины после пробоя линии шеи. Результат ранней сделки по двойной вершине сохраняется. Поздно подтверждённый тройной кандидат не может получить вход до момента своего появления.
Частые ошибки
Считать три теста автоматически более сильным сигналом
Это эмпирическая гипотеза, а не гарантированная взаимосвязь.
Считать бары вместо отдельных попыток
Несколько соседних столбцов, расположенных вблизи одного и того же максимума, могут представлять собой один кластер опорных точек, а не три независимых теста.
Менять линию шеи после наблюдения движения цены
Переход от более низкого промежуточного минимума к более высокому может сформировать более благоприятный исторический сигнал.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Чем тройная вершина отличается от прямоугольника?
Геометрия может совпадать. Чтобы трактовать модель как разворот восходящего тренда, нужен предшествующий рост. Два названия не должны превращать одну рыночную возможность в две независимые сделки.
Должен ли торговый объём снижаться от первой вершины к третьей?
Проверяйте это как отдельный экспериментальный фильтр. Идеализированное описание не оправдывает отбрасывание всех остальных вариантов динамики объёма без проверки.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- IG Academy: Basic chart patterns part oneIG. Прочитан соответствующий общедоступный раздел с базовыми определениями тройной вершины и тройного дна. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения пивота и перерисовка исторических значений. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Справочная информация по систематическому исследованию закономерностей; данная конфигурация не проверяется в данной статье. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store