Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Вынужденное закрытие позиции не является сигналом к достижению ценового минимума.
- Всплеск, прокол, возврат цены и снижение интенсивности
- Единицы измерения, доступность данных и открытый интерес
- Примеры синтетического разворота и продолжения
- Вход после подтверждения и риск ликвидности
- Продолжение каскада — обязательная контрольная группа
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Первичная документация определяет поля событий и открытого интереса, но не доказывает прибыльность разворотов. Пороги всплеска и правила входа и выхода ниже — предлагаемые эксперименты.
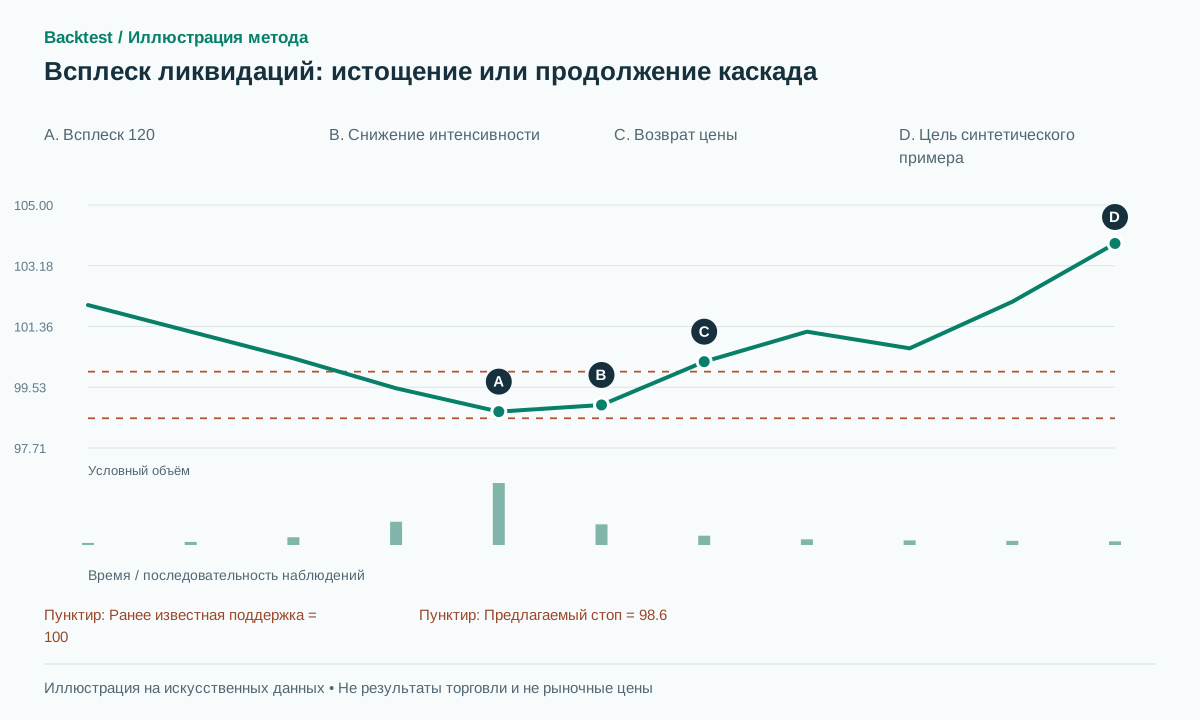 Открыть иллюстрацию в полном размере
Практическая последовательность действий
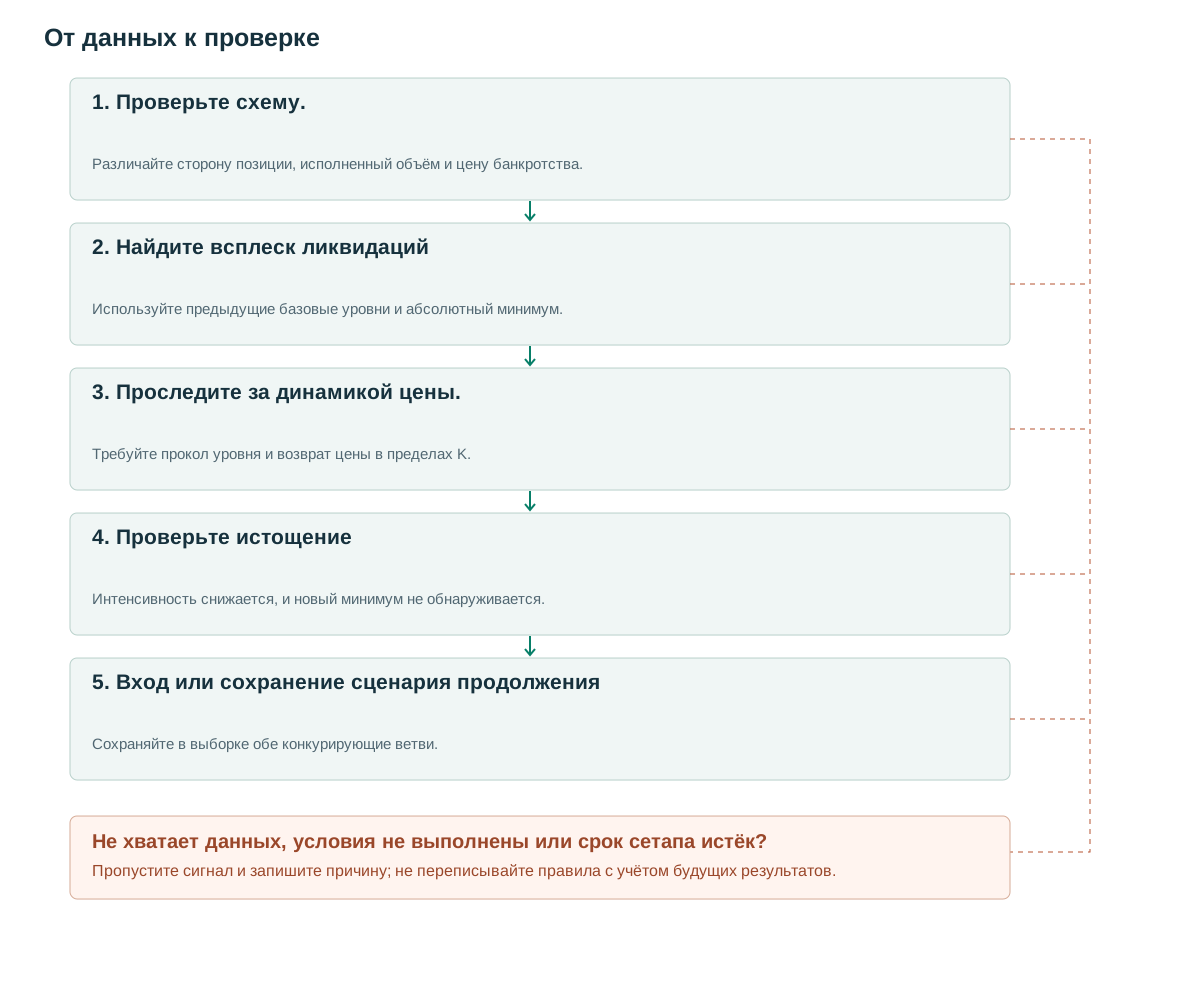
- Проверьте схему.Различайте сторону позиции, исполненный объём и цену банкротства.
- Найдите всплеск ликвидацийИспользуйте предыдущие базовые уровни и абсолютный минимум.
- Проследите за динамикой цены.Требуйте прокол уровня и возврат цены в пределах K.
- Проверьте истощениеИнтенсивность снижается, и новый минимум не обнаруживается.
- Вход или сохранение сценария продолженияСохраняйте в выборке обе конкурирующие ветви.
Вынужденное закрытие позиции не является сигналом к достижению ценового минимума.
Washout — сильное давление принудительного закрытия позиций с последующим восстановлением. Истощение можно оценить лишь по дальнейшему поведению. Если цена продолжает движение, конкурирующая гипотеза — продолжение или каскад. Детектор должен сохранять обе ветви, а не выбирать задним числом лишь успешно завершившиеся ликвидации.
В Bybit allLiquidation поле S определяется как сторона позиции: Buy означает, что длинная позиция была ликвидирована, а p — цена банкротства [1]. PublicTrade же определяет S как сторону тейкера [2]. Таким образом, идентичные названия полей требуют различной интерпретации. Умножение цены банкротства на размер и обозначение результата как «фактическая исполненная номинальная стоимость» искажает данные.
Карта ликвидаций часто позволяет оценить уязвимые ценовые зоны, в то время как лента событий сообщает о событиях в рамках продуктового портфеля площадки. Цветные уровни не гарантируют отложенных ордеров. Избегайте повторного добавления объема ликвидаций к общему объему торгов, если эти исполнения уже отражены в торговых записях.
Всплеск, прокол, возврат цены и снижение интенсивности
Для предполагаемого бычьего разворота зафиксируйте ранее известную поддержку S, значение A=ATR14 до события и buffer=max(2 ticks,0.10A). Суммируйте объём ликвидированных длинных позиций по минутам времени события. Всплеск должен превышать прошлый 99-й процентиль соответствующего режима активности и достигать абсолютного минимума, выбранного для инструмента. Если большинство исторических окон нулевые, одного процентиля недостаточно.
Требуются цена ниже S−buffer и закрытие обратно выше S+buffer в пределах K=3 баров. Объём ликвидаций за последнюю завершённую минуту должен быть меньше половины исходного всплеска; как минимум N=1 полный бар должен пройти без нового минимума события. K, N, процентиль, доля в одну половину и абсолютный минимум — предлагаемые параметры. Условия становятся известны лишь по завершении необходимых окон.
Всплеск без возврата цены или повторные новые минимумы при устойчивой интенсивности относятся к кандидату на продолжение. Не покупайте лишь из-за большого объёма ликвидаций. Медвежий вариант использует ликвидации коротких позиций, прокол вверх и последующий возврат под сопротивление.
Непрерывный поток может создавать перекрывающиеся всплески. Присвойте один event_id и задайте, продлевает ли новый всплеск прежнее событие или начинает следующее после периода ожидания. В базовом варианте K не сбрасывается повторно ради бессрочного сохранения убыточной гипотезы разворота.
on_completed_minute(t):
  if not price_and_liquidation_window_received(t): return
  if not valid_prior_percentile_ATR_and_support(t): return
  long_liq = sum(normalized_long_liquidated_size in minute t)
  burst = long_liq>past_p99 and long_liq>=minimum_size
  if no_active_event:
    if burst and low[t]<support-buffer and cooldown_satisfied:
      start_event_once(t,support=support,buffer=buffer,low=low[t],
                       burst_size=long_liq,expiry=t+3)
    return
  if t>event.expiry:
    expire(); return
  prior_low = event.low
  no_new_low = low[t]>=prior_low
  event.low = min(prior_low,low[t])
  if close[t]>event.support+event.buffer and long_liq<0.5*event.burst_size
       and no_new_low and t>event.start:
    signal_at_received_close(t); consume_event()
  elif low[t]<prior_low and intensity_persists:
    record_continuation_observation()
# A new burst inside the event never resets its original start or expiry.
Единицы измерения, доступность данных и открытый интерес
Выберите нормализованный объём или явно обозначенную оценочную номинальную стоимость. Соблюдайте единицы количества по контракту; не применяйте одинаковое преобразование к линейным и обратным инструментам. Если стоимость приближённо рассчитывается по середине спреда, называйте её оценочной номинальной стоимостью. Сообщение может содержать несколько событий, а метка snapshot не означает, что накопленные исторические ликвидации нужно стирать, как при обновлении снимка книги заявок.
Сохраняйте время получения и время события. Запоздавшее сообщение не может разрешить более раннюю сделку лишь потому, что биржевая метка времени относится к прошлому. Пропуски данных во время волатильности должны оставаться пропусками: замена их нулевыми ликвидациями создаёт ложное истощение.
OI — необязательный контекст. Bybit различает openInterest для обеих сторон и singleOpenInterest для одной стороны; единицы линейных и обратных продуктов различаются, а данные API могут задерживаться при экстремальной волатильности [3]. Последовательно используйте выбранное поле и версию схемы. Снижение OI само по себе не определяет проигравшую сторону и не гарантирует направление следующего движения цены.
Не следует рассматривать наблюдение OI, охватывающее более поздний интервал, как совпадающее по времени с сигналом быстрой ликвидации. Объединяйте данные, используя время доступности, и сохраняйте возраст самого последнего наблюдения. В противном случае, кажущееся информативным падение OI может попасть в модель за несколько минут до того, как станет доступным.
Примеры синтетического разворота и продолжения
Пусть support=100, предыдущее значение ATR=2 и tick=0.05, тогда буфер равен 0.20. За минуту всплеска ликвидировано 120 единиц длинных позиций, что выше исторического p99=80 и минимума 50; цена достигает 98.80. В следующую минуту ликвидировано 40 единиц, минимум равен 99.00, закрытие — 100.30. Интенсивность снизилась более чем наполовину, нового минимума нет, порог возврата цены пройден.
Покупка по 100.35 со стопом 98.60 и целью 103.85 даёт риск 1.75 и потенциальную прибыль 3.50, или 2R до издержек. Если первая доступная котировка уже 101.40, риск становится 2.80, а потенциальная прибыль до той же цели — 2.45. Заранее заданное минимальное отношение прибыли к риску 1.5 отклонит ещё не отправленный ордер. Нельзя предполагать недоступное исполнение по прежней цене закрытия.
В сценарии продолжения за всплеском 120 единиц следуют 180 единиц, минимум 97.60 и закрытие 98.00. Без возврата цены входа по washout нет. В другом сценарии вход был допустим до второй волны ликвидаций: стоп 98.60 исполняется по 98.30, убыток от входа 100.35 равен 2.05. Фильтр не исключает все каскады; нельзя пересматривать прежний сигнал после того, как известен убыток.
Вход после подтверждения и риск ликвидности
Отправляйте ордер лишь после получения всех необходимых данных подтверждения. Защитный стоп — event_low минус зафиксированный буфер. Целью может служить известный экстремум или доступный на тот момент ориентир VWAP, но недостаточную оставшуюся прибыль следует отклонять по заранее заданному правилу. Размер позиции определяется расстоянием до стопа и ожидаемыми издержками, а не желанием поймать точное дно.
Избегайте неограниченного усреднения или повторного входа через один каскад. Если стратегия допускает несколько попыток, оценивайте риск и затраты в масштабе всего события, а не только номинальный риск каждого отдельного ордера. Новый кандидат не должен аннулировать ранее установленный стоп-лосс.
Расширение спреда, уменьшение глубины и задержки обработки могут сместить исполнение стоп-ордеров от точки их срабатывания. Имитируйте рыночные ордера, используя доступную глубину при заданном размере. Поток событий свидетельствует о ликвидациях, а не гарантирует наличие ликвидности для входа на разворот.
Если рынок восстановится до намеченной цели до того, как подтверждение станет доступным для торговли, зафиксируйте упущенную возможность. Это часто имеет значение для очень быстрых отскоков. Более медленный подтвержденный вход не может одновременно претендовать на прибыль от более раннего восстановления и извлекать выгоду из более поздних признаков истощения.
Продолжение каскада — обязательная контрольная группа
Создайте три группы: прокол уровня с возвратом только по цене, всплески ликвидаций без возврата и всплески с возвратом. Проверьте, добавляют ли ликвидации информацию сверх поведения цены или лишь отбирают повышенную волатильность. Группа без возврата учитывает устойчивые каскады, часто отсутствующие в рекламных примерах.
В отчете должны быть указаны охват трансляции, недостающие минуты, количество событий, количество сделок, неисполненные ордера, чистая ожидаемая доходность, просадка и потери в хвосте распределения. Затраты, финансирование и задержка должны соответствовать площадке. Исторический набор данных, собранный позже, может содержать события, которые система в режиме реального времени не получила бы вовремя.
Разделяйте данные хронологически и оставляйте все всплески одного каскада в одной части выборки. Проверяйте соседние абсолютные минимумы, процентили и сроки ожидания. Удачный пример покупки на дне или несколько снимков P&L не подтверждают весь метод. Проверка устойчивости должна включать разные предположения о качестве потока и перечень событий, которыми нельзя было торговать из-за пропусков данных.
Частые ошибки
Автоматическая покупка при большом объёме ликвидаций
Всплеск может начать каскад; нужна отдельная ветвь без возврата цены.
Цена банкротства вместо цены исполнения сделки
Это меняет смысл расчетов номинальной стоимости и исполнения.
Снижение OI как якобы гарантированное дно
OI не определяет дальнейшее направление развития событий и не указывает, кто проиграл.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Можно ли вместо этого использовать тепловую карту ликвидации?
Его можно изучать как отдельный оцениваемый параметр, при условии, что известны его методология и сроки публикации. Он не заменяет собой ленту событий.
Отражает ли одна биржа все ликвидации криптовалют?
Нет. Результаты относятся к наблюдаемой бирже и контрактам. Для переноса на другой рынок нужны отдельные доказательства.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- All LiquidationBybit. Прочитаны определения стороны позиции, исполненного объёма и цены банкротства в пределах покрытия площадки. Проверено: .
- Public TradeBybit. Прочитаны определения стороны тейкера и цены сделки, чтобы не смешивать схемы. Проверено: .
- Get Open InterestBybit. Прочитаны единицы OI, определения обоих полей OI и предупреждение о задержке API. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store