Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Наблюдаемое поведение и гипотеза реверсии
- Детектор без будущих данных с исследовательскими параметрами
- Объём торгов отражает активность, а не личность трейдера.
- Условные примеры: допустимое событие, отказ и убыток
- Варианты входа должны оставаться отдельными стратегиями
- Проверьте добавочную ценность возврата за уровень
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Оригинальное описание индикатора и исследование ценовых каскадов, связанных со стоп-ордерами, обеспечивают контекст. Предложенный детектор не имеет новых результатов тестирования на исторических данных или независимо подтвержденной торговой истории.
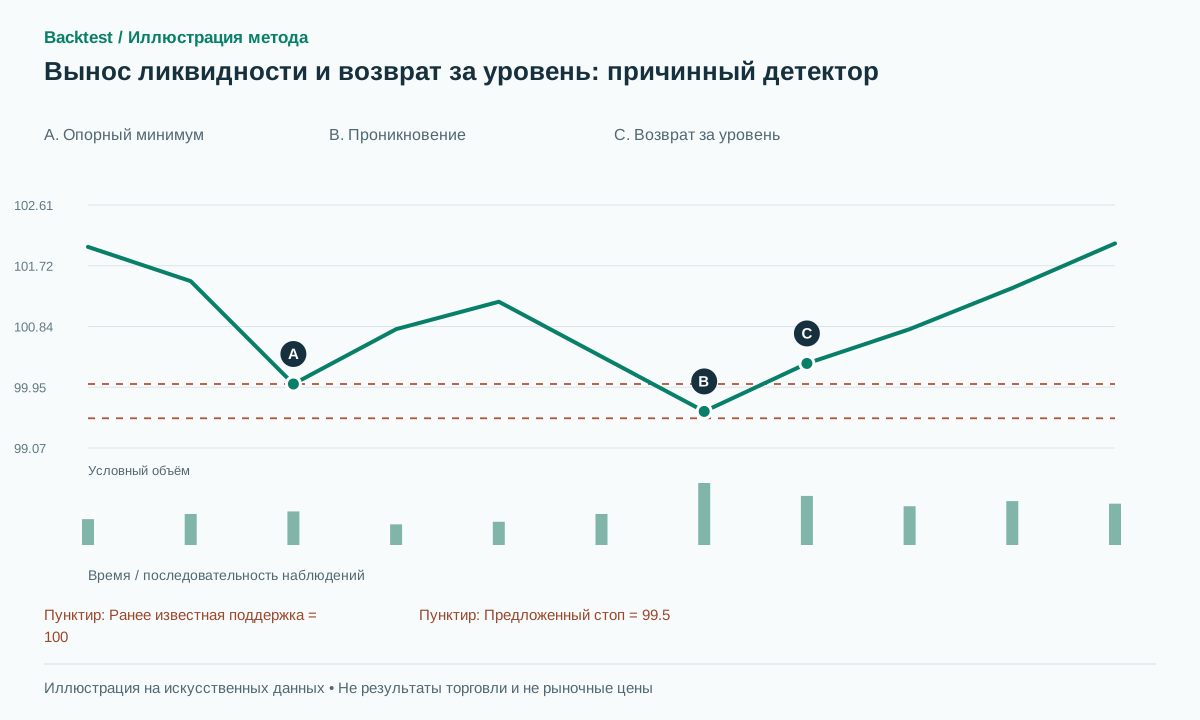 Открыть иллюстрацию в полном размере
Практическая последовательность действий
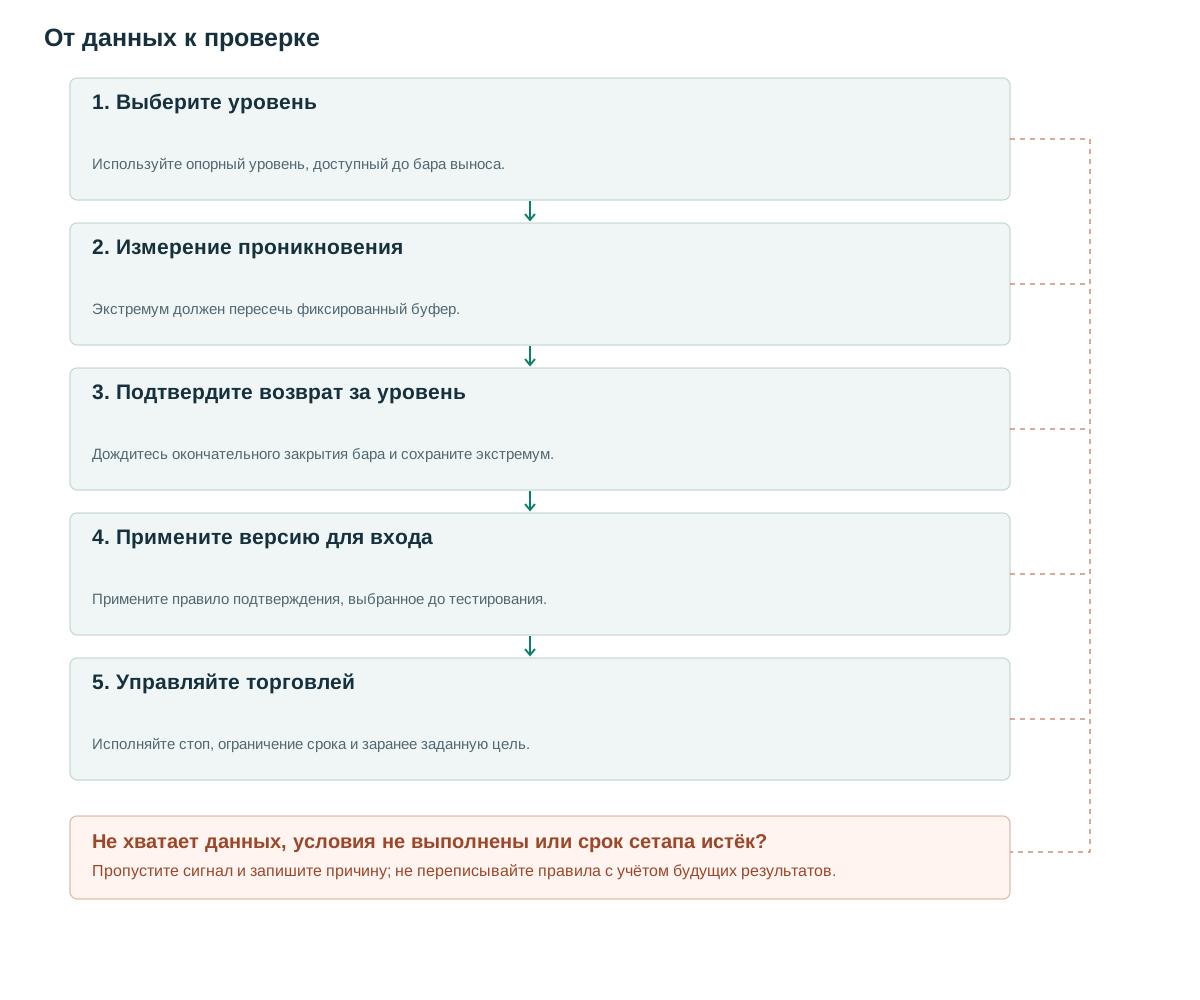
- Выберите уровеньИспользуйте опорный уровень, доступный до бара выноса.
- Измерение проникновенияЭкстремум должен пересечь фиксированный буфер.
- Подтвердите возврат за уровеньДождитесь окончательного закрытия бара и сохраните экстремум.
- Примените версию для входаПримените правило подтверждения, выбранное до тестирования.
- Управляйте торговлейИсполняйте стоп, ограничение срока и заранее заданную цель.
Наблюдаемое поведение и гипотеза реверсии
Пусть поддержка 100 установлена до события. Цена падает до 99.60 и закрывается на 100.30: движение ниже уровня не сохраняется до закрытия. Исследовательский вопрос — даёт ли исполнимый вход после возврата лучшую последующую доходность, чем сопоставимый контрольный случай. Намеренно ли институт охотился за стопами — отдельный вопрос, на который OHLCV не отвечает.
LuxAlgo описывает выносы тенями свечей и варианты пробоя с повторным тестом [1]. Здесь зафиксирована версия с возвратом в пределах одного бара. CME объясняет механику стоп-ордеров [2], а Osler исследует связанные со стопами каскады на FX [3]. Эти источники обосновывают включение продолжающихся движений через уровень в контрольную группу, но не доказывают прибыльность данного правила разворота.
Опорой может быть подтверждённый локальный экстремум, минимум прошлой сессии или группа равных минимумов. Сохраняйте reference_type, возраст и предыдущие касания. Три описательных названия одного ценового уровня означают одно событие, а не три независимые возможности. Иначе бэктест завысит размер выборки и диверсификацию.
Детектор без будущих данных с исследовательскими параметрами
До начала бара t получите допустимую поддержку S и ATR14 из t−1. Предлагаемые буферы: b=max(2 ticks,0.10 ATR) для выноса и e=max(2 ticks,0.15 ATR) для возврата. Бычье событие требует предыдущего закрытия на S или выше, текущего минимума ниже S−b и текущего закрытия выше S+e. Для медвежьей версии обратите неравенства вокруг сопротивления. Отсутствие ATR или неподходящее отношение размера тика к волатильности исключает кандидата.
Локальный экстремум на баре i, требующий r баров справа, неизвестен до i+r. Консервативная реализация допускает полученный уровень со следующего бара. Продление линии назад к экстремуму не делает её доступной для более ранних решений о выносе.
Записывайте глубину проникновения в единицах ATR и местоположение закрытия, CLV=(close−low)/(high−low). Высокий CLV означает, что закрытие находится вблизи максимума бара. Рассматривайте это как признак для оценки, а не автоматически отбрасывайте все события с более низким CLV. Обрабатывайте бары с нулевым диапазоном явно. Сохраняйте фиксированный опорный уровень и буферы на протяжении всего времени существования кандидата.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
Объём торгов отражает активность, а не личность трейдера.
Один из предложенных признаков сравнивает бар свипа с тем же временным интервалом предыдущих 20 сессий. Высокий объём может сопровождать агрессивные продажи, покупки против этих продаж или оба процесса. До выбора общего правила отдельно проверьте свипы с высоким RVOL и низким RVOL. Подбирать другое объяснение после того, как стало известно, какая сделка выиграла, значит лишить детектор смысла.
Если данные о сделках достоверно указывают на агрессивную сторону, измерьте дельту вблизи экстремума. Интенсивные агрессивные продажи с незначительным дальнейшим снижением являются кандидатом на поглощение, которое еще требует последующего подтверждения ценой. Объем красных свечей не эквивалентен объему агрессивных продаж. Объем тиков валютного рынка отражает активность в наблюдаемом потоке данных, а не консолидированный глобальный оборот.
Последовательно нормализуйте знаменатель для основных и расширенных сессий. Возврат за уровень в середине дня на низком объёме нельзя сравнивать с объёмом аукциона открытия лишь потому, что оба бара пятиминутные. При отсутствующей или нулевой базе отмечайте недостаток данных, а не огромный RVOL.
Условные примеры: допустимое событие, отказ и убыток
Пусть S=100, ATR=1, размер тика size=0.01, тогда b=0.10 и e=0.15. Бар с O=100.20, H=100.60, L=99.60 и C=100.30 проходит ниже 99.90 и возвращается выше 100.15. Его CLV равен 0.70. Если покупка исполнена по 100.35 после получения закрытия бара, стоп 99.50 и цель 102.05 дают начальный риск 0.85 и потенциальную прибыль 1.70, то есть 2R до издержек. Это условная арифметика, не рыночные результаты.
При том же минимуме и закрытии 99.95 условие возврата не выполнено. В отдельном убыточном сценарии вход по действительному сигналу исполнен по 100.35, а следующий бар открывается с гэпом за защитным уровнем, давая выход 99.42. Убыток 0.93 превышает плановые 0.85. Нельзя удалять сделку из-за неблагоприятного исполнения стопа.
Бар, пересекающий обе границы диапазона, неоднозначен без порядка внутрибара. Закрытие не показывает, какая граница пересечена первой. Отметьте случай либо используйте достаточно подробные записи для восстановления последовательности; нельзя выбирать направление, впоследствии оказавшееся прибыльным.
Варианты входа должны оставаться отдельными стратегиями
Ранняя версия отправляет ордер после закрытия бара возврата. Отложенная ждёт более позднего закрытия выше максимума этого бара. Структурная ждёт пробоя уже подтверждённого малого локального экстремума. Дополнительное подтверждение может уменьшить ложные сигналы, но отдалить вход от стопа. Сравнивайте чистое математическое ожидание, не предполагая, что подтверждение всегда полезно.
Для ожидающего кандидата предложен срок K=4 бара. Пробой ниже экстремума выноса минус b до входа отменяет кандидата. После открытия позиции защитный внутрибара стоп и отмена по закрытию — разные инструкции. Активный стоп не может исчезнуть из моделирования лишь из-за последующего восстановления цены.
Сохраняйте signal_at, received_at, submitted_at и filled_at. Лимитный ордер на покупку после возврата за уровень может не исполниться; касание не гарантирует исполнения в очереди. Используйте заранее выбранную цель в R или сопротивление, известное при входе. Будущий локальный максимум нельзя задним числом объявить намеченной целью.
Проверьте добавочную ценность возврата за уровень
Начните со всех выходов за опорные уровни одного типа, включая случаи без возврата. Сопоставьте контрольные случаи по времени дня, волатильности, тренду и возрасту уровня. Затем отдельно добавляйте возврат, RVOL и подтверждение структуры. Разделите наблюдения хронологически и сохраните финальную тестовую выборку, не используемую для изменения порогов.
Публикуйте число независимых событий, чистый результат в R, просадку, неблагоприятные и благоприятные отклонения и долю неисполненных входов. Сигналы одного движения должны иметь общий event_group_id. Доверительные интервалы по отдельным барам могут вводить в заблуждение, если наблюдения относятся к одному рыночному шоку.
Воспроизведите каждый исторический префикс и убедитесь, что добавление будущих баров не может изменить ранее опубликованные уровни, сигналы или временные метки. Также проверьте уровни точно на границах буфера, множественные перекрывающиеся ссылки, отсутствующие бары и изменения размера тика. Детектор, работающий только с одним удобным выравниванием баров, заслуживает более слабого вывода, чем тот, который выдерживает смещения смежных сессий.
Частые ошибки
Называть каждую тень охотой за стопами
Фитиль устанавливает крайнюю точку, а не участников или их намерения. Название детектора должно быть описательным.
Подсчет повторяющейся информации как подтверждение
Вынос, форма пин-бара и CLV могут кодировать одну свечу. Измеряйте добавочную информацию последовательным исключением признаков.
Улучшать вход задним числом
Сигнал, известный на момент закрытия, не позволяет совершать покупку на более раннем минимуме фитиля.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Нужен ли допустимому выносу высокий торговый объём?
Не входит в геометрическую базовую модель. Оцените результаты по группам RVOL; требование большого объема создает отдельную версию стратегии.
Всегда ли открывать короткую позицию после выноса вверх?
Нет. Прорыв, который закрывается выше уровня, относится к гипотезе прорыва или принятия. Даже полное восстановление впоследствии может потерпеть неудачу.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Liquidity SweepsLuxAlgo on TradingView. Изучено исходное описание индикатора; скрипт не запускался и не проходил аудит. Проверено: .
- Futures Order TypesCME Group. Изучена механика ордеров; она не подтверждает результативность детектора. Проверено: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Изучена аннотация исследования Carol Osler; эмпирическая область — FX. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store