Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- У каждого контракта две стороны.
- Единицы и правила подсчёта входят в определение признака
- Присоединяйте снимки состояния на момент принятия решения, а не по ближайшей временной метке.
- Количество незакрытых контрактов и объём торгов — разные величины
- Две гипотезы связи цены и OI проверяются отдельно
- Проверьте данные до оценки фильтра
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
CME объясняет различие OI и объёма; документация Bybit — единицы и поля подсчёта конкретных продуктов. Аннотация Giagkiozis–Said сообщает несоответствия в выборке 2023 года, не утверждая, что все нынешние потоки ошибочны. Нового бэктеста предложенных фильтров нет. [1] [2] [3]
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
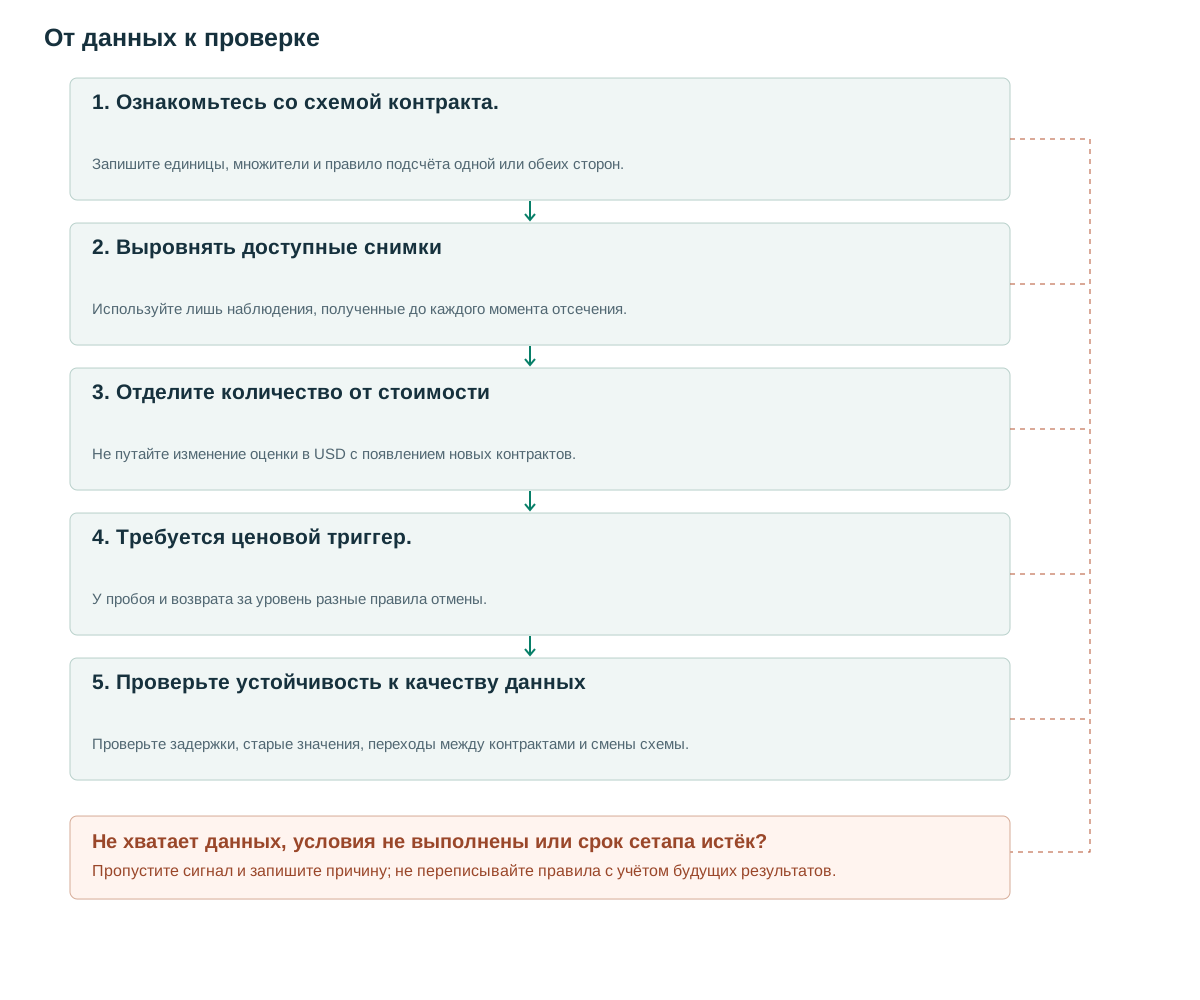
- Ознакомьтесь со схемой контракта.Запишите единицы, множители и правило подсчёта одной или обеих сторон.
- Выровнять доступные снимкиИспользуйте лишь наблюдения, полученные до каждого момента отсечения.
- Отделите количество от стоимостиНе путайте изменение оценки в USD с появлением новых контрактов.
- Требуется ценовой триггер.У пробоя и возврата за уровень разные правила отмены.
- Проверьте устойчивость к качеству данныхПроверьте задержки, старые значения, переходы между контрактами и смены схемы.
У каждого контракта две стороны.
При одностороннем подсчете контрактов, сделка, в которой обе стороны открывают новые позиции, увеличивает OI на один контракт. Если обе стороны закрывают существующие позиции, OI уменьшается на единицу. Если открытая позиция заменяет закрытую позицию, OI остается неизменным. Объем торгов увеличивается во всех трех случаях. CME различает количество непогашенных контрактов и поток торговой активности. [1]
Рост цены с повышением OI может сопровождаться созданием новых позиций, но каждый контракт все равно имеет две стороны. Для определения того, какие участники открыли длинные или короткие позиции, требуются дополнительные классифицированные данные. Падение цены с понижением OI может соответствовать снижению кредитного плеча; это не доказывает, что каждая закрытая позиция была ликвидированной длинной позицией.
Четыре сочетания роста или падения цены с ростом или падением OI — описания, не готовые стратегии. В них нет времени входа, личности участников, мотивов хеджирования и издержек исполнения. Каждое сочетание — возможный объясняющий признак; его связь с будущим нужно оценивать на выбранном рынке.
Единицы и правила подсчёта входят в определение признака
Изучите множитель контракта, линейный или обратный тип продукта и правила подсчёта API. Рассмотренная документация Bybit различает openInterest по обеим сторонам и singleOpenInterest по одной; обратные продукты используют USD, линейные — единицы монеты. [2] Сохраняйте имя поля и версию схемы, не переключайтесь незаметно между полями исторических и текущих данных.
Стоимость OI в долларах США может расти, поскольку базовая цена повышается, а количество монет или контрактов остается неизменным. Для изучения формирования позиций предпочтительнее использовать согласованный количественный показатель или разложить влияние цены и количества. Не следует добавлять количество BTC к количеству ETH. Для кросс-активного агрегата в долларах США необходима указанная оценочная цена и временная метка.
Изменение условий контракта или переход от односторонней к двусторонней отчетности может создать разрыв, не связанный с торговым поведением. Выявляйте и аннотируйте такие изменения. Визуально плавная нормализация может скрыть разрыв, сохраняя при этом ложный сигнал процентного изменения, поэтому сохраняйте исходные данные поля и метаданные конверсии.
Для срочных фьючерсов важен переход между контрактами. Снижение OI ближайшего контракта может означать перенос позиций в следующий, а не уменьшение совокупной рыночной экспозиции. Определите, отслеживает ли признак конкретный контракт или документированную сумму по допустимым срокам экспирации.
Присоединяйте снимки состояния на момент принятия решения, а не по ближайшей временной метке.
Используйте последний снимок, реально полученный до решения. Сопоставление с ближайшим временем может выбрать будущие данные. Ограничьте перенос последнего значения вперёд заданным максимальным возрастом, иначе старый OI покажет активный рынок неизменным. Храните и время наблюдения, и время доступности значения.
Для сравнения на заданном горизонте получите последнюю допустимую величину в текущий момент отсечения и в более ранний. Требуются положительное предыдущее количество, один и тот же контракт и допустимый возраст обоих наблюдений. Модель проверяет каждый снимок относительно его собственного момента отсечения.
Не интерполируйте между известным прошлым и будущим снимками для оценки внутридневного значения. Это пригодно для ретроспективной визуализации, но использует будущее. Если историческое время доступности неизвестно, укажите ограничение и проверьте консервативные задержки публикации, не предполагая мгновенный доступ.
Вычислите изменение цены и объем торгов за соответствующий период, используя их собственные правила доступности. Сохраняйте фактические моменты времени, поскольку нерегулярные обновления означают, что два номинальных пятиминутных сравнения могут охватывать разные эффективные интервалы. Отклоните или проанализируйте отдельно наблюдения с чрезмерным несоответствием.
Измеряйте возраст снимка относительно его момента отсечения: текущего — относительно t, прежнего — относительно t−horizon. Идентичность контракта, единицы, множители и правила подсчёта должны быть совместимы; comparable_quantity_schema отклоняет необработанное изменение. Возраст определяется временем наблюдения, а received_at показывает, успело ли значение поступить.
at decision_time t:
    oi = latest_snapshot(received_at <= t, instrument=contract)
    prev = latest_snapshot(received_at <= t-horizon, instrument=contract)
    if missing(oi,prev): return INSUFFICIENT_DATA
    if stale(oi, asof=t, max_age=max_age): return INSUFFICIENT_DATA
    if stale(prev, asof=t-horizon, max_age=max_age): return INSUFFICIENT_DATA
    if not comparable_quantity_schema(oi,prev): return INCOMPATIBLE_DATA
    if prev.quantity <= 0 or oi.quantity < 0: return INVALID_DATA
    delta_oi = oi.quantity / prev.quantity - 1
    delta_price = last_known_price(t) / last_known_price(t-horizon) - 1
    volume = sum(trade.size for trade in contract_trades
                 if t-horizon < trade.exchange_time <= t
                 and trade.received_at <= t)
    emit_features(delta_oi,delta_price,volume,oi.schema_version)
Количество незакрытых контрактов и объём торгов — разные величины
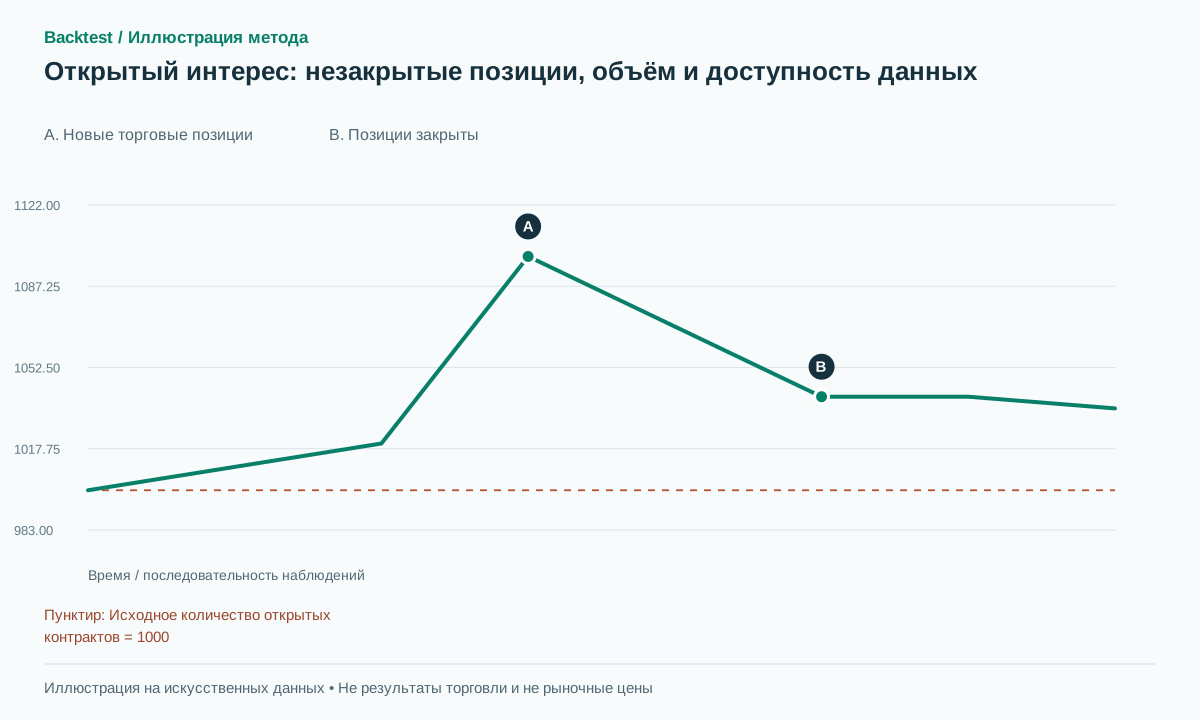
Начните с OI в 1,000 контрактов при одностороннем подсчёте. Сделка на 100 контрактов, где обе стороны открывают позиции, повышает OI до 1,100 и добавляет 100 к объёму. Поздняя сделка на 60 контрактов, где обе стороны закрывают позиции, снижает OI до 1,040 и добавляет ещё 60 к объёму. Торговый объём равен 160, чистая перемена OI — лишь 40.
В качестве контрпримера к оценке стоимости, количество остается неизменным (100 BTC), в то время как цена растет с 50,000 до 55,000. Номинальная стоимость в долларах США увеличивается с 5 миллионов до 5.5 миллионов, что составляет увеличение на 10% без изменения количества. Фильтр, который бы назвал это увеличением количества новых контрактов на 10%, ошибочно приписывал бы эффект оценки стоимости созданию позиций.
Ошибка времени: снимком OI в 10:05 нельзя обосновать вход в 10:00, даже если итоговый файл аккуратно отсортирован по времени наблюдения. Интерполяция между 09:55 и 10:05 также добавляет будущее в признак на 10:00. Сортировка не меняет момент доступности.
Диаграмма иллюстрирует сначала увеличение, а затем уменьшение количества. Она не идентифицирует участников, не различает добровольный выход от принудительной ликвидации и не показывает доходность инвестиций. Для таких выводов необходимы другие наблюдения и отдельно сформулированный исследовательский вопрос.
Две гипотезы связи цены и OI проверяются отдельно
Предлагаемый вариант продолжения пробоя начинается с зафиксированного ценового кандидата и закрытия выше сопротивления. Проверьте положительную перемену количества OI за фиксированный горизонт, затем высокий RVOL как дополнительный фильтр. Горизонт и порог — исследовательские настройки. Вход следует за подтверждением, стоп задаёт цена; OI сам по себе не определяет допустимый уровень стопа.
Предлагаемый вариант возврата после сброса позиций требует прокола под минимум, существенного снижения количества OI и возврата цены за уровень. Для покупки ждите дальнейшего ценового подтверждения. Отменяйте кандидата при нарушении структуры или истечении срока, не покупайте только из-за падения OI. Снижение на 5% или 10% — не универсальная константа рынка.
При добавлении ликвидаций различайте сторону ликвидируемой позиции и сторону тейкера в ленте сделок. Метки могут обозначать разные объекты. Например, нельзя интерпретировать закрытие длинной позиции простым переносом метки Buy из одного API в правила другого.
Разделяйте ветви с самого начала. Неудачный пробой при падающем OI не становится автоматически успешным экспериментом возврата после сброса. Новому кандидату нужны собственные время события, подтверждение и правило риска. Сохраняйте исходный неудачный кандидат в журнале проверки.
Проверьте данные до оценки фильтра
Giagkiozis и Said изучают тиковые данные двух периодов 2023 года на семи биржах и сообщают о несоответствиях OI и ликвидаций. Здесь прочитана аннотация пересмотренной работы, её набор данных независимо не воспроизводился. [3] Это основание проверять снимки, сделки и схемы, но не отвергать все текущие биржевые потоки.
Сравните один ценовой детектор с OI и без него, затем по одному добавьте RVOL или признаки ликвидаций. Изучите задержку публикации, долю устаревших значений, переходы между контрактами и изменения API. Учтите финансирование, спред, проскальзывание и применимые заимствования; проверьте дополнительную задержку на один цикл снимков.
Показывайте чистое математическое ожидание, количество сделок, просадку и возможности, отклонённые из-за отсутствия данных. Фильтр, работающий лишь с позднее исправленным OI, не доказывает исполнимости в исходный момент. Полезным выводом может стать то, что качество данных или задержка публикации перекрывают кажущуюся прогнозную пользу.
Частые ошибки
Номинальная стоимость OI растет исключительно из-за роста цен.
Оценка в USD содержит ценовую составляющую; выделите количество перед выводом о создании новых позиций.
Любое падение называется ликвидацией.
Добровольное закрытие позиции также уменьшает значение OI; для ликвидации требуется отдельный поток событий.
Замена OI бессрочного контракта спотовым объёмом
Это разные рынки и разные объемы, соответствие которых должно быть четко определено.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Является ли рост OI по своей сути бычьим сигналом?
Нет. В каждом контракте участвуют обе стороны. Направленная полезность зависит от ценового контекста, семантики данных и эмпирической проверки.
Может ли OI конца дня обосновать более ранние внутридневные входы?
Только после фактической публикации. Присвоение окончательного значения каждому предыдущему бару создает эффект предвзятости, ориентированный на будущее.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Open InterestCME Group. Определение незакрытых контрактов и отличие от торгового объёма. Проверено: .
- Get Open InterestBybit. Единицы измерения продукции, поля подсчета и примечания к обновлению; сохранить версию, использованную при реализации. Проверено: .
- Reconciling Open Interest with Traded Volume in Perpetual SwapsGiagkiozis и Said. Изучены пересмотренная аннотация и охват выборки 2023 года; независимого воспроизведения нет. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store