Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Определите импульс, прежде чем выбирать его точку опоры.
- Воспроизводимый выбор опорной свечи
- Используйте объем как отдельные, поддающиеся проверке характеристики.
- Условный пример создания блока и убыточного ретеста
- Первое повторное тестирование, аннулирование и срок службы зоны
- Лучше ли опорная свеча простой зоны отката?
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
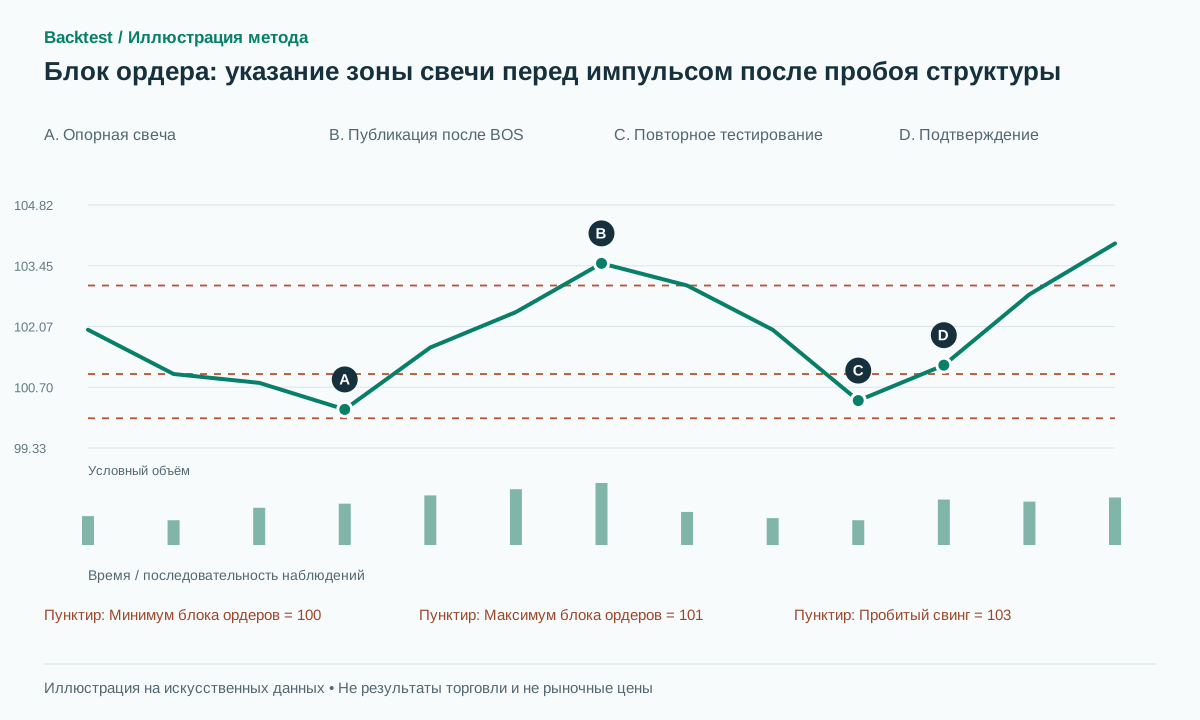
Исходные реализации используют разные определения блока и границы по телу либо полному диапазону свечи. Прибыльность приведённого ниже предложения с фиксированной версией не доказана.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
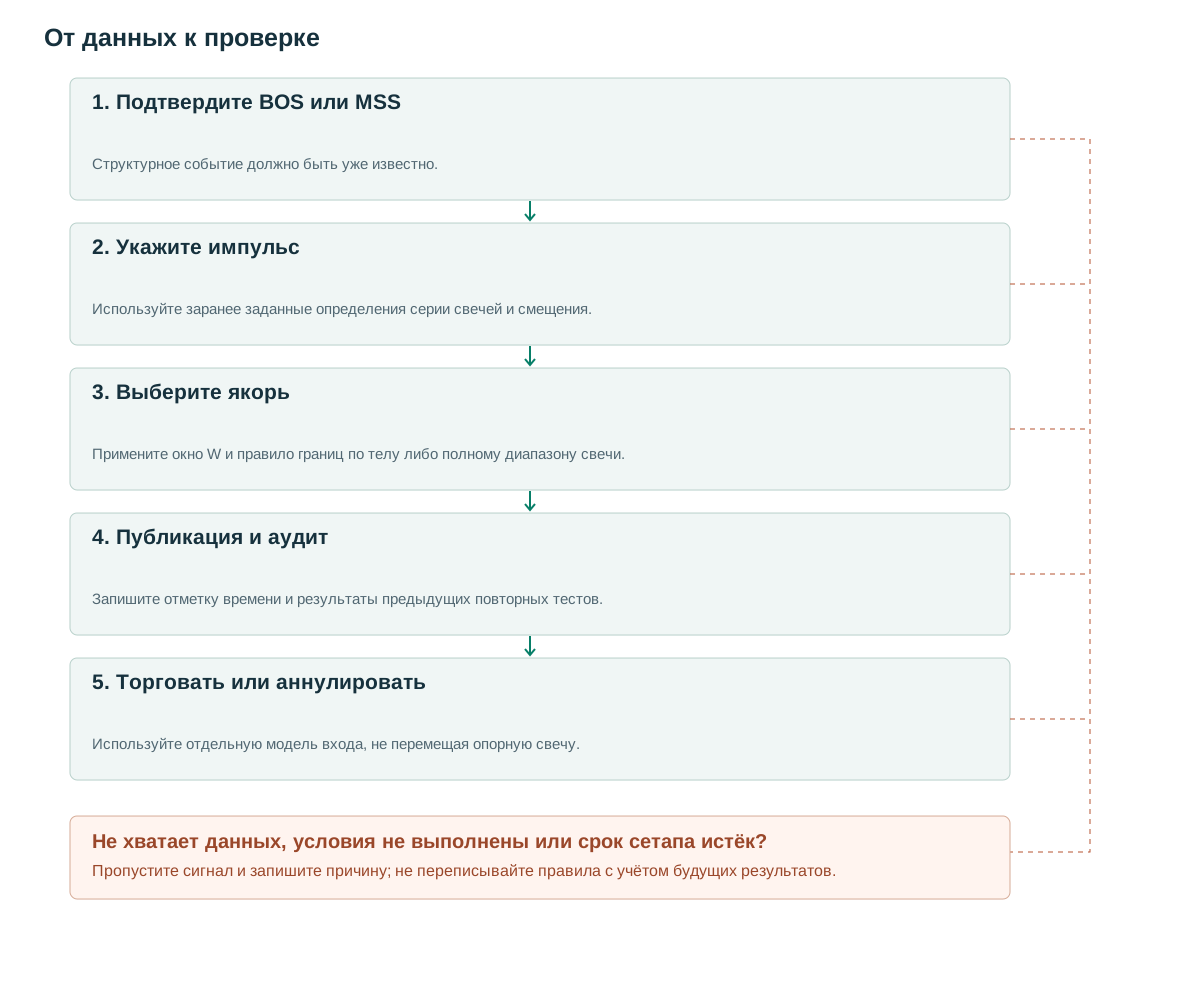
- Подтвердите BOS или MSSСтруктурное событие должно быть уже известно.
- Укажите импульсИспользуйте заранее заданные определения серии свечей и смещения.
- Выберите якорьПримените окно W и правило границ по телу либо полному диапазону свечи.
- Публикация и аудитЗапишите отметку времени и результаты предыдущих повторных тестов.
- Торговать или аннулироватьИспользуйте отдельную модель входа, не перемещая опорную свечу.
Определите импульс, прежде чем выбирать его точку опоры.
Фраза «последняя медвежья свеча перед сильным ралли» оставляет без ответа два вопроса: насколько сильным должно быть ралли и когда оно считается завершенным? Анализ всего будущего движения рынка и выбор самой привлекательной свечи слева от него создает привлекательную зону без реалистичного времени публикации.
Инструмент Order Blocks & Breaker Blocks предлагает зоны по телу либо всей свече [1], а реализация SMC — несколько типов структуры и блоков [2]. Здесь берётся полный диапазон одной опорной свечи, включая тени; зона публикуется только после того, как известен BOS или MSS. Местоположение свечи не определяет личность трейдеров.
Широкая зона позволяет засчитать больше возвратов как успешные касания, но обычно требует более далёкого защитного стопа. Узкая зона может выглядеть привлекательнее по отношению прибыли к риску, но сильнее зависит от спреда. Ни частота касаний, ни частота отскоков сами по себе не доказывают, какие границы экономически предпочтительнее.
Воспроизводимый выбор опорной свечи
На закрытии t с подтверждённым бычьим BOS/MSS найдите последнюю непрерывную серию бычьих свечей, заканчивающуюся на t, ограниченную предлагаемыми M=3 барами. Доджи прерывает серию. Пусть s — её начало; требуется (C[t]−O[s])/A_ref≥1, где A_ref=ATR14[s−1]. Затем выберите последнюю медвежью свечу в окне предлагаемых W=4 баров непосредственно перед s. Если её нет, блок не создавайте.
Для опорной свечи j задайте zone=[L[j],H[j]], published_at=t и eligible_from=t+1. occurred_at=j хранит лишь историческое время. Сохраняйте зону и A_ref. В медвежьем варианте направления обратные: бычья опорная свеча предшествует медвежьей серии. M, W и смещение на один ATR — предлагаемые исследовательские решения, а не параметры, приписываемые автору источника.
Отсчёт нетронутости начинается с выхода цены из зоны и включает интервал до публикации BOS. Если цена вернулась между выходом и публикацией, сохраните prepublication_retest=true. Версия только для первого касания может исключить такой блок. Только что нарисованный блок не обязательно ещё не был затронут.
Задайте однозначное правило, если бычья серия длиннее M. Базовый вариант оценивает последние M свечей, не расширяя серию без ограничений до выполнения требования смещения. Храните выбранные s и j, чтобы воспроизвести выбор позднее, а не заново искать опору во всём будущем импульсе.
on_confirmed_bullish_structure_break(t):
  s = start_of_final_bullish_run(t,max_bars=3)
  if s is None or not valid_history_before(s,lookback=4): return
  A = ATR14[s-1]
  if not finite_positive(A): return
  if (C[t]-O[s])/A < 1: return
  j = last_bearish_bar(s-4,s-1)
  if j is None: return
  zone = [L[j],H[j]]
  publish(zone,original_bar=j,known_at=received_close_time(t),
          eligible=t+1,A_ref=A,
          prior_retests=count_since_departure(zone,j,t))
Используйте объем как отдельные, поддающиеся проверке характеристики.
Измеряйте отдельно объём опорной свечи, импульса и возврата. Большой объём опорной свечи не делает блок автоматически лучше: он может отражать распределение или двустороннюю торговлю. Сравнивайте в остальном одинаковые блоки, подтверждённые BOS, с фильтром RVOL и без него.
Если объём возврата меньше объёма импульса, учитывайте длительность и время суток. Сравнение суммы объёмов трёхбарного импульса и однобарного отката механически благоприятствует меньшему окну. Измеряйте также спред при возврате: в узком блоке может быть слишком мало пространства для покрытия издержек.
FVG внутри импульса — ещё один признак. FVG, смещение и BOS могут возникнуть из одной сильной свечи; три произвольных балла уверенности тогда преувеличивают независимость подтверждений. Храните общее происхождение событий и добавляйте условия в эксперимент по отдельности.
Условный пример создания блока и убыточного ретеста
Условная медвежья опорная свеча j имеет O=100.80, H=101, L=100 и C=100.20. Последующая бычья серия достигает закрытия 103.50 и пробивает ранее известный свинг на 103; ATR до серии равен 1. Бычий блок — [100,101], середина — 100.50; доступен он только после закрытия BOS.
Поздний ретест достигает 100.40 и закрывается на 101.20, выполняя предложенное условие отбоя: закрытие выше верхней границы плюс b=0.10. Покупка по 101.25 со стопом 99.90 и целью 103.95 даёт риск 1.35 и потенциальную прибыль 2.70, то есть 2R до издержек. Лимитный вход на середине 100.50 допустим лишь при существовании ордера до возврата и разрешённом моделью исполнении.
При неудачном сценарии возврат цены достигает 99.70 и закрывается на 99.80. Версия с подтверждением не входит. Ранее выставленный лимитный ордер на середине мог исполниться, а позиция — закрыться по 99.88 с убытком 0.62 от входа 100.50. Не заменяйте опорную свечу более ранней с минимумом 99.50 ради структурного оправдания неудачной сделки. Если j исходно находилась вне W=4, блок вообще не следовало создавать.
Первое повторное тестирование, аннулирование и срок службы зоны
Предлагаемый базовый вариант допускает 30 баров после публикации и только первый подходящий ретест с последующим закрытием выше zone_high+b. До входа отмените кандидата, если закрытие ниже zone_low−b, нарушено отдельно заданное условие основной структуры или истёк срок. Для уже выставленного лимитного ордера сначала обработайте исполнения за время его действия, а затем отмену, решённую на закрытии бара.
Стоп-лосс вне зоны и стоп-лосс вне более крупного колебания представляют собой разные стратегии управления рисками. Размер определяется исходя из фактического входа, расстоянием стоп-лосса и стоимостью инструмента за единицу цены. Заранее установленный лимит спреда к риску может отклонить вход; его нельзя выбрать после анализа убыточных сделок. Биржевая документация по ордерам помогает определить уровень исполнения [3].
При неудаче блока сохраняйте запись FAILED. Последующий breaker — новый кандидат с parent_ob_id, а не переписывание прежнего убытка в успешную зону. Сохраняйте каждое касание, чтобы сравнить гипотезы первого и второго касания.
Если подходят несколько опорных свечей на перекрывающихся таймфреймах, не накапливайте позиции автоматически: их мог породить один импульс. Правило портфеля должно выбрать одну сделку либо разделить фиксированный бюджет события; отклонённые альтернативы сохраняйте для исследования.
Лучше ли опорная свеча простой зоны отката?
Контрольные варианты — другая свеча перед импульсом или зона отката на фиксированный процент того же движения. Сопоставьте ширину, расстояние, возраст и тренд. Преимущество только от размещения входа ближе к цене не доказывает особый механизм институционального запаса позиций.
Пошаговое воспроизведение с обрезанной на каждый момент историей должно показывать появление зоны лишь при публикации. Сохраняйте неудачные блоки, а не только оставшиеся на итоговом графике. Отчёт должен включать число блоков, частоту ретестов, долю неисполненных входов, чистое матожидание, просадку и издержки в R.
Проверяйте соседние значения M/W, границы по телу либо теням и TTL на новых данных. Отдельно включайте блоки с касанием до публикации, чтобы измерить цену отбора по нетронутости. Перебор сотен правил выбора опоры и один убедительный график не подтверждают весь метод.
Частые ошибки
Каждая свеча становится блоком ордера
Без контекста импульса и пробоя структуры детектор недостаточно избирателен.
Смена опорной свечи после стоп-лосса
Это удаляет убыточные наблюдения и создаёт ошибку выжившего на уровне зон.
Предположение, что новый блок ещё не затронут
Проверка нетронутости должна охватывать и интервал до публикации.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Является ли order block ожидающим лимитным ордером банка?
Это невозможно установить по свечам. Здесь это лишь ценовая зона, выбранная по четко определенным правилам.
Лучше ли тело свечи полного диапазона с тенями?
Эти варианты меняют ширину, исполнения и защиту. Сравнивайте их вне выборки разработки на одном наборе возможностей.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Order Blocks and Breaker BlocksLuxAlgo on TradingView. Изучено исходное описание инструмента, варианты границ по телу или всему диапазону и поведение при смене полярности. Проверено: .
- Smart Money ConceptsLuxAlgo on TradingView. Изучена одна реализация, не универсальный рыночный стандарт. Проверено: .
- Futures Order TypesCME Group. Изучена механика ордеров, чтобы отделить обнаружение сигнала от исполнения. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store