Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Маркировка не устанавливает справедливую стоимость.
- Опубликуйте зону после третьей свечи.
- Измерьте импульс и возврат отдельно.
- Синтетические примеры середины, полного заполнения и убытка
- Лимитные цены в середине диапазона и подтверждение закрытия — это разные сделки.
- Вероятность заполнения зоны не равна прибыльности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Первичный источник публикует детектор FVG с дополнительными условиями. Статья отделяет базовую геометрию от предлагаемых фильтров; частота заполнения зон и прибыльность торговли независимо не проверены.
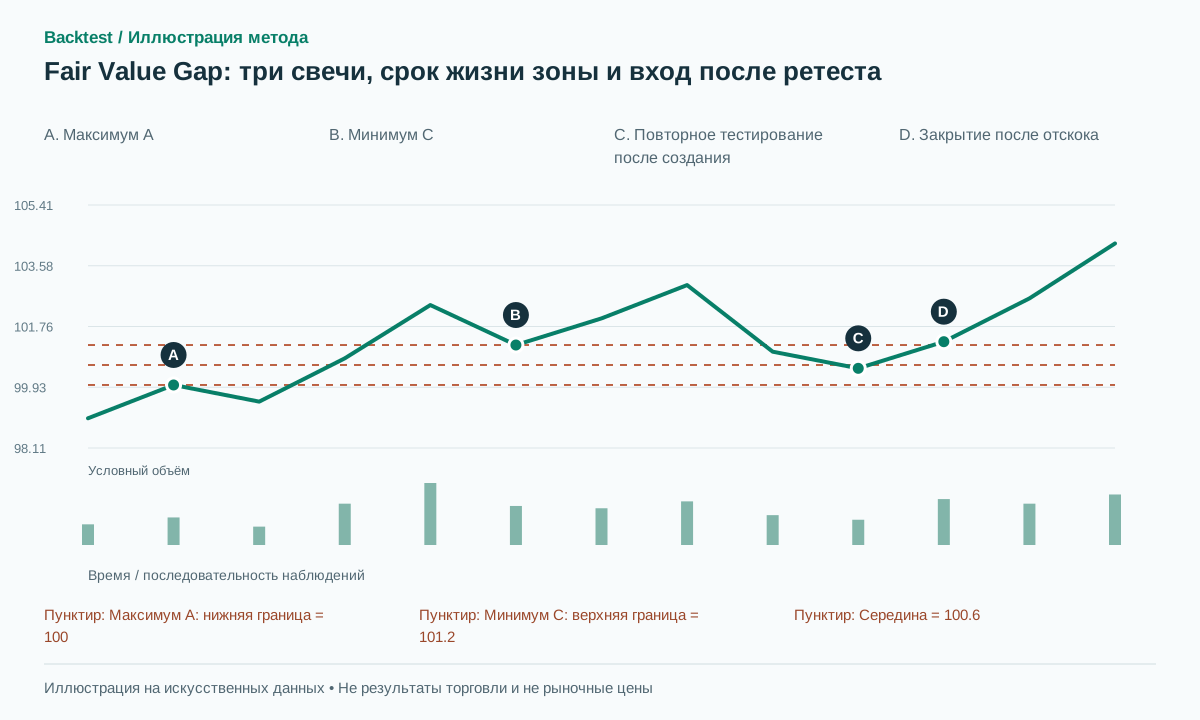 Открыть иллюстрацию в полном размере
Практическая последовательность действий
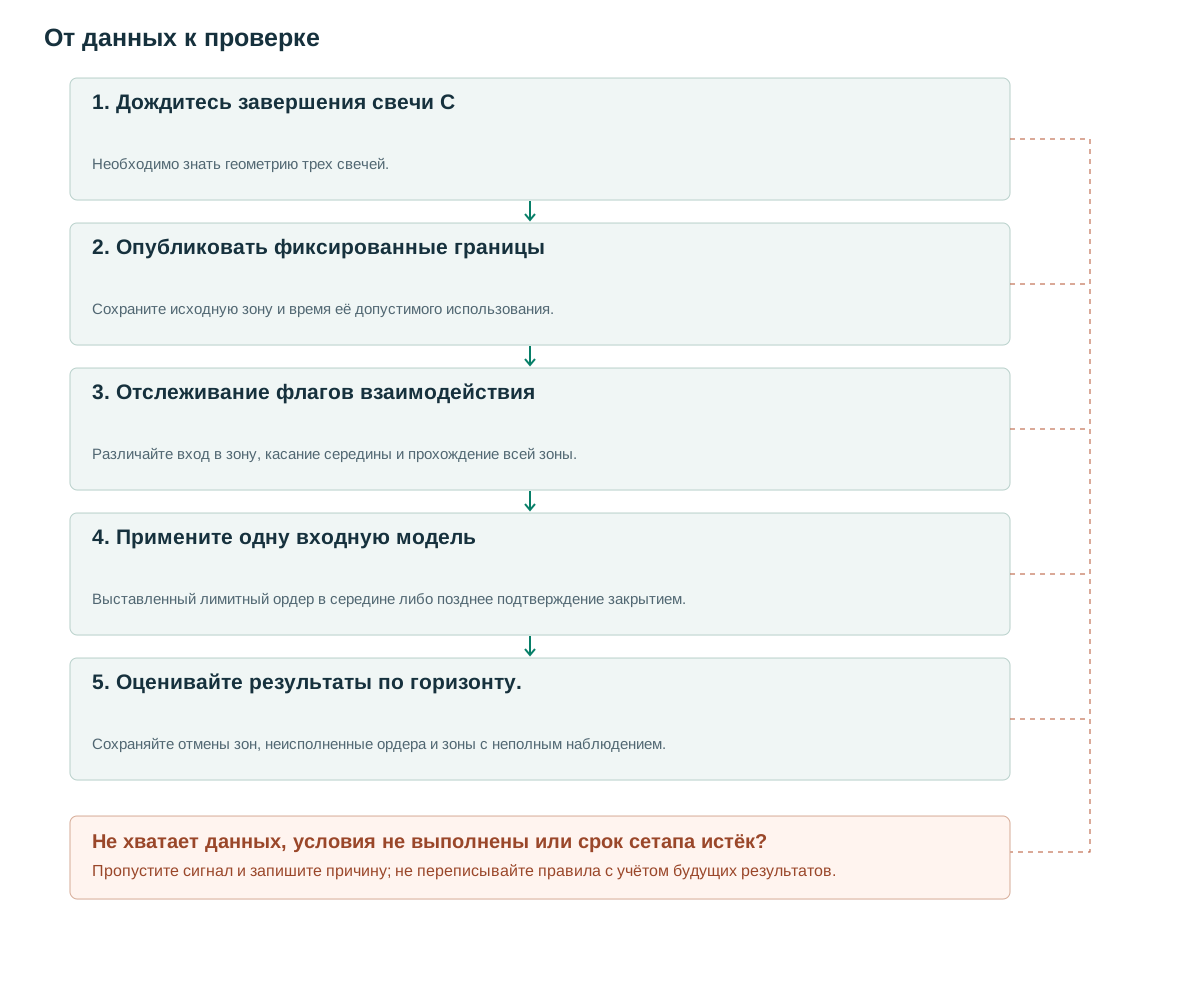
- Дождитесь завершения свечи CНеобходимо знать геометрию трех свечей.
- Опубликовать фиксированные границыСохраните исходную зону и время её допустимого использования.
- Отслеживание флагов взаимодействияРазличайте вход в зону, касание середины и прохождение всей зоны.
- Примените одну входную модельВыставленный лимитный ордер в середине либо позднее подтверждение закрытием.
- Оценивайте результаты по горизонту.Сохраняйте отмены зон, неисполненные ордера и зоны с неполным наблюдением.
Маркировка не устанавливает справедливую стоимость.
Для последовательных свечей A, B и C бычий FVG возникает, когда минимум C выше максимума A. Интервал между ними образует зону. Свеча B могла пройти торговлей весь интервал, поэтому OHLC не доказывает отсутствие сделок в нём. Для наблюдения цен без сделок нужны данные отдельных сделок.
Опубликованный детектор LuxAlgo добавляет условие цены закрытия средней свечи и порог [1]. Минимальный вариант здесь сначала фиксирует геометрию, а фильтры закрытия средней свечи, импульсного смещения и BOS считает отдельными версиями. Так можно проверить, полезен ли фильтр или лишь уменьшает число прямоугольников.
FVG из трёх свечей отличается от ночного гэпа: первый описывает связь между барами, второй — разрыв между сессиями. При совпадении сохраните gap_session, не объединяя статистику заполнения зон так, будто у них обязательно один механизм.
Опубликуйте зону после третьей свечи.
Для бычьей зоны требуйте L[t]>H[t−2] и сохраняйте [H[t−2],L[t]]. Для медвежьей — H[t]<L[t−2], сохраняйте [H[t],L[t−2]]. Используйте завершённые бары. Предлагаемый фильтр размера: width≥max(2 ticks,0.15ATR[t−1]); храните raw_fvg и eligible_size отдельно, чтобы отклонённые малые зоны оставались проверяемыми.
Создайте zone_id, created_at и eligible_from=t+1. Зафиксируйте обе исходные границы даже после того, как цена войдет в зону. На графике может отображаться уменьшающийся незаполненный остаток, но сохраните residual_zone отдельно, чтобы он не мог перезаписать исходный вход и стоп-лосс. Запишите ширину в единицах ATR, возраст, направление и контекст тренда, известный на момент создания.
Для бычьей зоны частичное касание — вход цены в интервал; midpoint_touch означает low≤midpoint, full_fill — low≤zone_low. Это флаги взаимодействия. Предлагаемая отмена зоны: close<zone_low−b; поэтому прохождение всей зоны тенью свечи не отменяет её автоматически. Отмена по тени — отдельный эксперимент.
Определите приоритет событий для существующего отложенного ордера. Более поздний бар может коснуться середины, пересечь стоп-лосс и закрыться ниже зоны. Обработка аннулирования на основе закрытия до исполнения внутрибарного ордера приведет к некорректному удалению убыточной сделки. Воспроизведите последовательность, если это возможно, или примените документированную консервативную конвенцию.
В показанном варианте зафиксируйте b=max(2 ticks,0.05×pre-creation ATR) для отмены зоны и защиты; reclaim_margin=one tick задаёт отступ для подтверждающего закрытия выше zone_high. Эти разные отступы — исследовательский выбор. При тике 0.05 и ATR 2 получаем b=0.10 и reclaim_margin=0.05. Код обрабатывает исполнения уже выставленных ордеров до отмены по закрытию и везде использует индекс текущего бара.
Только зоны ACTIVE допускают новые входы. EXPIRED и INVALIDATED — конечные состояния: позднее восстановление цены закрытия не оживляет отменённую зону. Проверка входа следует заданному заранее правилу первого касания либо конечного числа попыток; сигнал расходует попытку. Отмена по закрытию не стирает уже случившееся исполнение.
on_completed_bar(t):
  process_resting_order_events_up_to_close(t,respect_order_expiry=True)
  for zone in active_zones_published_before_bar(t):
    if t > zone.created_at+20:
      zone.state = EXPIRED; cancel_future_orders(zone); continue
    record_partial_mid_full_touches(zone.original_bounds,t)
    if C[t] < zone.low-zone.b:
      zone.state = INVALIDATED; cancel_future_orders(zone); continue
    evaluate_registered_entry_version_after_received_close(zone,t)
    # The registered attempt policy consumes or keeps an otherwise active zone.
  A = ATR14[t-1]
  if not finite_positive(A) or not valid_three_bar_history(t): return
  if L[t] > H[t-2] and L[t]-H[t-2] >= max(2*tick,0.15*A):
    create(zone=[H[t-2],L[t]],known_at=received_close_time(t),
           eligible_from=t+1,b=max(2*tick,0.05*A),reclaim_margin=tick)
# Fills of existing orders precede close-based cancellation.
# The creation candle is never its own post-publication retest.
Измерьте импульс и возврат отдельно.
Геометрия FVG не требует объёма. Один предлагаемый признак сравнивает объём средней свечи с медианой для того же времени сессии; другой — объём возврата с объёмом импульса за равные длительности. Зоны новостного шока могут отличаться от обычных; сохраняйте контекст события.
Профиль объёма на входе должен включать лишь сделки, известные к этому времени. Большой объём средней свечи совместим с FVG; внутри интервала могла идти значительная торговля. Поэтому FVG, узел низкого объёма и дисбаланс стакана — разные признаки.
Доля последующего заполнения относится к таблице исходов, не к признакам на момент создания. Оценивать привлекательность новой зоны по всей её будущей истории — утечка данных. То же касается отбора лишь зон, оставшихся на графике после удаления отменённых.
Синтетические примеры середины, полного заполнения и убытка
Пусть максимум A=100, минимум C=101.20. Зона [100,101.20], середина 100.60. При ATR=2 и tick=0.05 ширина 1.20 превышает предложенный минимум 0.30. Зона существует лишь после закрытия C. Последующий возврат с минимумом 100.50 и закрытием 101.30 достигает середины, не проходя весь интервал.
Версия с подтверждением требует закрытия выше zone_high+0.05. Последующая исполнимая покупка по 101.35, стоп 99.90 и цель 104.25 дают риск 1.45 и потенциальную прибыль 2.90, или 2R до издержек. Путь выигрышный лишь при возможности исполнить цель до срабатывания защиты.
Другой возврат с минимумом 99.60 и закрытием 99.70 и заполняет всю зону, и отменяет её. Стратегия подтверждения по закрытию не должна входить по этому бару. Но уже выставленный buy-limit в середине на 100.60 мог исполниться, затем закрыться по стопу ниже 99.90. Это исполнение нельзя удалить после изучения финального закрытия. Если цена не вернулась до TTL, запишите отсутствие исполнения, не выдумывая прибыль или убыток.
Лимитные цены в середине диапазона и подтверждение закрытия — это разные сделки.
Версия с лимитным ордером размещает ордер только после публикации зоны. Для этого необходимы модели спреда, очереди и «касание против исполнения». Подтверждающая версия ожидает входа в зону, а затем бычьего закрытия выше её верхней границы. Её точка входа обычно выше, но реакция цены уже наблюдалась. Не следует сочетать благоприятную цену лимитного ордера с избирательностью подтверждающей версии, основанной на ретроспективном анализе.
Базовый вариант: TTL=20 баров и только первый допустимый ретест. Касание на свече создания — не доступный для торговли ретест после публикации. FVG старшего таймфрейма ждёт его закрытия с учётом времени доставки данных [2].
Стоп-лосс за пределами дальнего края — это одна из моделей риска; структурный свинг-стоп — другая. Смоделируйте фактический тип ордера [3]. Фиксированный 2R, ранее известный максимум и временной выход должны иметь отдельную статистику. Противоположный FVG, которого еще не существует, не может быть выбран в качестве предполагаемой будущей цели.
Для перекрывающихся зон необходим детерминированный выбор: самая новая подходящая зона, ближайшая граница или явно объединенный интервал. Решение следует сохранить. Выбор той средней точки, которая позже окажется наилучшей, создает скрытый отбор, даже если каждая отдельная зона была рассчитана причинно-следственно.
Вероятность заполнения зоны не равна прибыльности
Для вероятности заполнения задайте горизонт, например 10,20 или 50 баров. У зоны у конца данных меньше времени наблюдения, чем у старой. Неполные горизонты помечайте как цензурированные, не как никогда не заполненные. Отдельно сообщайте время до частичного касания, середины и полного заполнения.
Сравнивайте FVG с синтетическими зонами, сопоставимыми по ширине, расстоянию от цены и тренду. Цена часто возвращается к прежним уровням, поэтому высокая частота касаний может быть не уникальна для этой геометрии. Измеряйте реакцию после первого касания и доходность после реально исполнимого входа.
Проверяйте соседние пороги, значения TTL и правила первого либо второго касания с реалистичными затратами и неисполненными заявками. Для стратегии, ожидающей редких откатов, учитывайте доходность на уровне капитала и дни без сделок. Высокая доля заполненных зон может сочетаться с плохими торговыми результатами, если возвращающаяся в зону цена обычно достигает стопа раньше, чем движется к цели.
Частые ошибки
Предполагать отсутствие сделок в зоне
Средняя свеча, возможно, торговалась на протяжении всего интервала.
Совмещать несовместимые преимущества способов входа
Лимитная цена в середине диапазона и подтвержденная цена закрытия не содержат одинаковой информации или траектории исполнения.
Считать высокую частоту заполнения торговым преимуществом
Вероятность касания сама по себе не говорит о чистой доходности после входа в позицию.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Обязательно ли цена заполнит каждый FVG?
Из определения не следует никаких подобных гарантий. Для измерения вероятности необходимы фиксированный горизонт, полная выборка и четко определенное значение заполнения.
Отменяет ли зону тень за дальней границей?
Нет, по правилу этой статьи отмена определяется закрытием свечи. Отмена по тени — отдельная версия для независимой проверки.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Fair Value GapLuxAlgo on TradingView. Ознакомьтесь с опубликованными условиями работы детектора; его коэффициент заполнения не был независимо протестирован. Проверено: .
- RepaintingTradingView. Ознакомьтесь с документацией, касающейся неподтвержденных данных. Проверено: .
- Futures Order TypesCME Group. Изучите механику обработки биржевых ордеров, чтобы отличать сигналы от исполненных ордеров. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store