Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Связанный контекст, разное время решений
- Вариант A: импульс второго дня, консолидация, продолжение
- Вариант B: импульс на открытии, затем ранний откат
- Сопоставьте объем с периодом принятия решения.
- Отдельные числовые примеры для A и B.
- Разная скорость исполнения требует явного управления
- Измерьте приростную ценность каждого условия.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
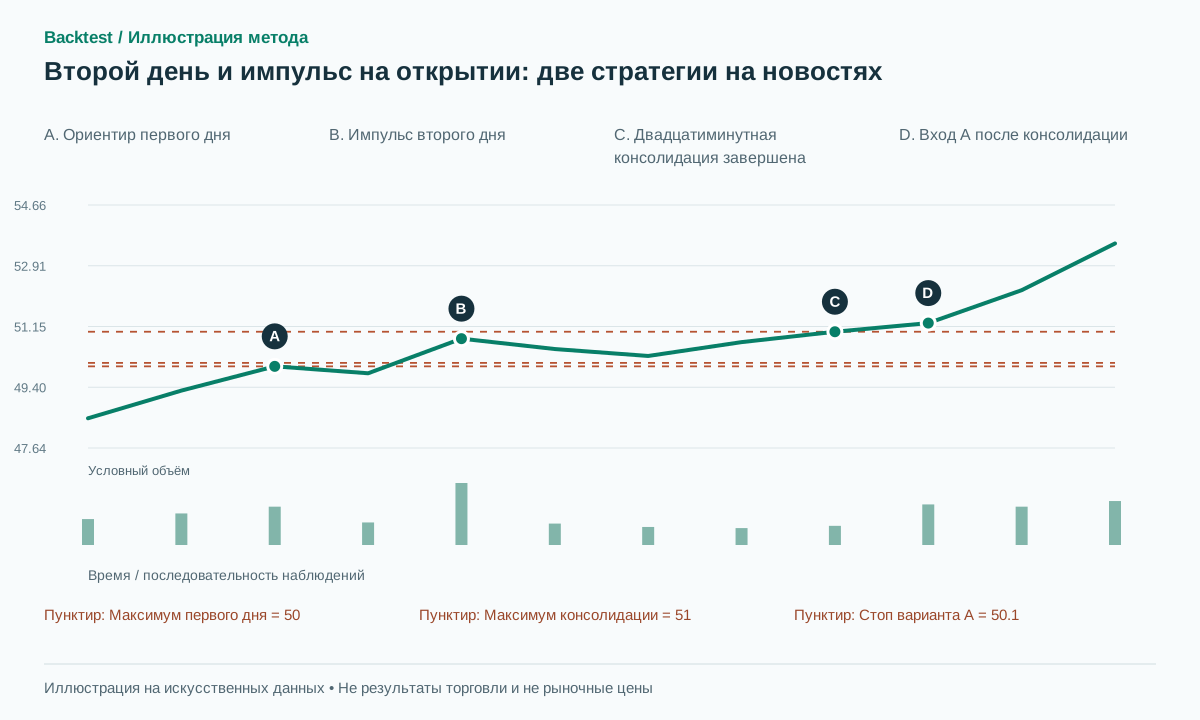
В двух протоколах SMB рассматриваются случаи MRNA и ADT, а не серия ретроспективных тестов или проверенная бухгалтерская выписка. Приведенные ниже числовые пороговые значения и правила выхода являются независимыми исследовательскими спецификациями.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
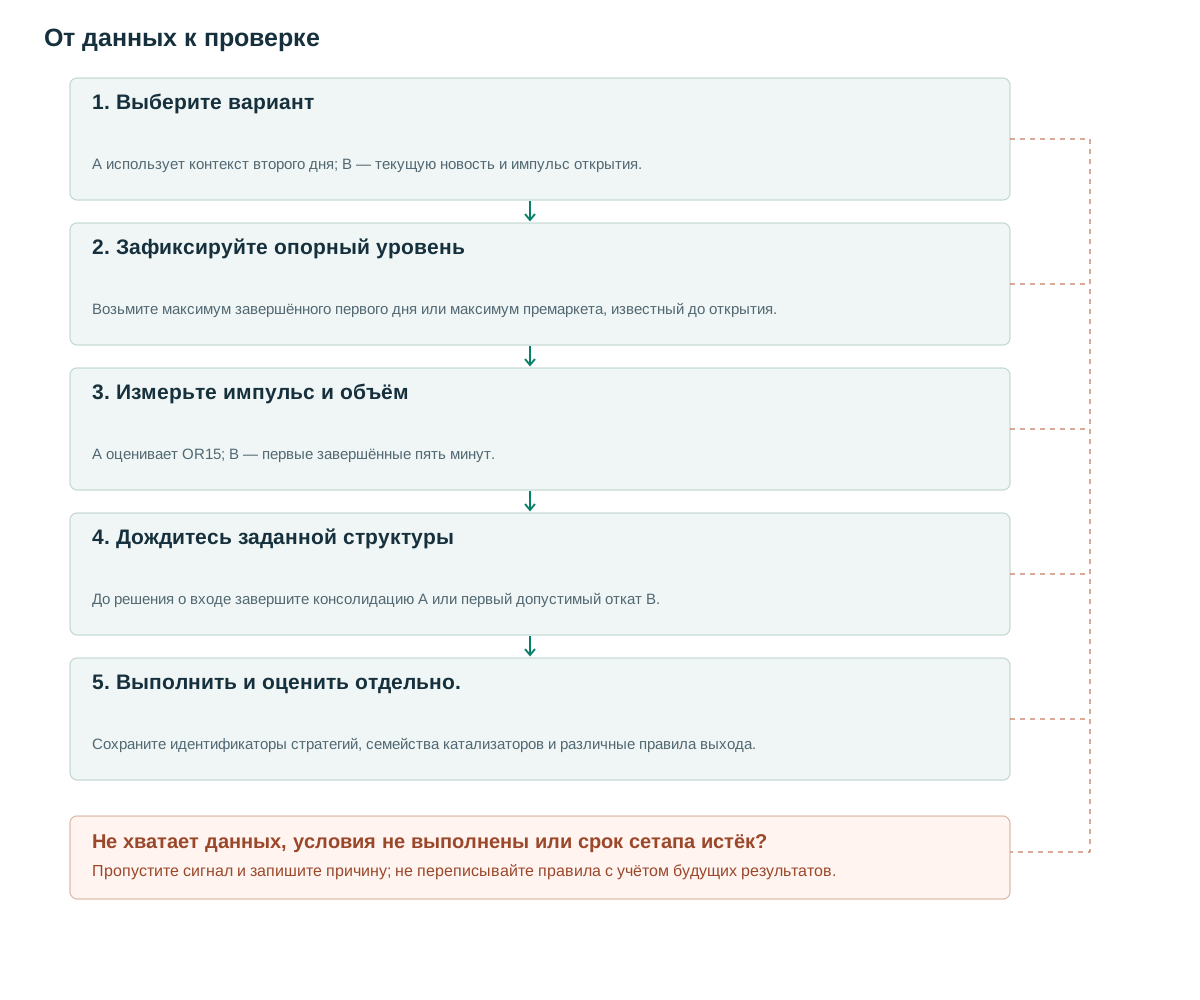
- Выберите вариантA использует контекст второго дня; B — текущую новость и импульс открытия.
- Зафиксируйте опорный уровеньВозьмите максимум завершённого первого дня или максимум премаркета, известный до открытия.
- Измерьте импульс и объёмA оценивает OR15; B — первые завершённые пять минут.
- Дождитесь заданной структурыДо решения о входе завершите консолидацию A или первый допустимый откат B.
- Выполнить и оценить отдельно.Сохраните идентификаторы стратегий, семейства катализаторов и различные правила выхода.
Связанный контекст, разное время решений
Стив Спенсер иллюстрирует стратегию на второй день торгов акциями MRNA: новостная сессия дает контекст, а на следующей сессии пробивает известный уровень с большим объемом торгов, прежде чем удержаться выше него [1]. В обзоре ADT от SMB особое внимание уделяется силе открытия и качеству точек входа [2]. Это примеры из практики, а не доказательство того, что покупка любых акций на следующий день после гэпа приносит прибыль.
Вариант А ожидает второй сессии, чтобы продемонстрировать продолжение тренда и установить новый диапазон удержания. Вариант В реагирует на текущий импульс открытия и не требует, чтобы катализатор относился ко вчерашнему дню. Вариант А обычно действует позже; вариант В более чувствителен к задержке на ранней стадии исполнения и месту входа.
Исходные видео изучены по стенограммам на сайте издателя. Описания силы, удержания уровня и чтения ленты не задают полную машинную стратегию. Два базовых варианта ниже вводят явные пороги, не приписывая эти числа SMB и не устанавливая личность покупателей за свечой высокого объёма.
Вариант A: импульс второго дня, консолидация, продолжение
Кандидат первого дня требует новости до его закрытия, гэпа вверх при открытии не менее 5%, дневного RVOL не ниже двух относительно среднего объёма предыдущих 50 сессий и сохранения хотя бы половины гэпа вверх: C1≥C0+0.5(O1−C0). До второго дня зафиксируйте Q как максимум основной сессии первого дня, A как дневной ATR14 по первый день включительно, b=max(2 ticks,0.1A) и eps=max(2 ticks,0.15A).
В 09:45 второго дня требуйте закрытие OR15 выше Q+b и накопленный пятнадцатиминутный RVOL не ниже 1.5 относительно медианы соответствующих окон предыдущих 20 сессий. Затем дождитесь ещё четырёх завершённых пятиминутных баров. Каждое закрытие должно быть не ниже Q−eps; общий диапазон максимума и минимума всех четырёх баров не должен превышать 0.5A.
После закрытия четвёртого бара консолидации зафиксируйте общий диапазон [hL,hH]. Подайте стоп-ордер на покупку по hH+b со сроком 30 минут и защитным стопом hL−b. Вход в 09:40 не может использовать подтверждение из более поздней двадцатиминутной консолидации. Нарушение условий удержания уровня отклоняет кандидата; истёкший несработавший ордер означает отсутствие исполнения. Не подменяйте базу более привлекательной поздней базой под тем же идентификатором.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Вариант B: импульс на открытии, затем ранний откат
Вариант B требует катализатора, известного до сегодняшнего открытия. Зафиксируйте Q на максимуме премаркета по данным до 09:29:59 из указанного источника. Первое пятиминутное закрытие должно быть выше Q+b, находиться не менее чем на 0.3 предыдущего дневного ATR выше открытия основной сессии и иметь накопленный пятиминутный RVOL не ниже двух. Зафиксируйте mid_drive=(regular-session open+C5)/2. Дневные признаки не включают только что открывающуюся сессию.
Среди следующих трех пятиминутных баров выберите первый бар r с более низкой ценой закрытия, чем у предыдущего бара. Требуются L[r]≥mid_drive и C[r]≥Q. В случае неудачи кандидат отклоняется. В течение следующих двух баров после r, первая цена закрытия выше H[r]+b сгенерирует подтверждение. Купите по следующей исполняемой котировке и установите стоп-лосс ниже минимального минимума от r до подтверждения, минус b.
Здесь b=max(2 ticks,0.1×previous daily ATR). Заранее определите любые лимиты допустимости спреда до стоп-лосса. Если нет коррекции, нет и базовой точки входа B; погоня за стремительно растущей ценой — это другая стратегия. Выбор второй коррекции после неудачной первой также изменит правило и сместит ретроспективные примеры в сторону более четких паттернов.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Сопоставьте объем с периодом принятия решения.
RVOL по одному времени сравнивает активность на соответствующих отрезках прошлых сессий [3]. Внутридневные варианты используют медиану 20 окон, кандидат первого дня — среднее 50 дневных объёмов. Дайте показателям разные имена. «Удвоенный обычный объём» — неполное определение без временного окна и знаменателя.
Согласованно определяйте премаркет, аукцион открытия и основную сессию. Биржевой календарь включает ранние закрытия [4]. Нельзя включать сегодняшний премаркет, исключая его из исторических сравнений. В 09:35 вариант B знает только завершённое пятиминутное окно и не может фильтровать по пятнадцатиминутному объёму, который станет известен позже.
Относительную силу по отношению к SPY или QQQ можно изучить как еще один параметр, используя синхронизированные, уже полученные данные. Макроэкономические новости могут повысить активность по многим акциям, не вызывая при этом интереса к конкретным акциям. Тестируйте скорректированную по бенчмарку активность как отдельный вариант, а не добавляйте ее выборочно, когда графику требуется дополнительное объяснение.
Отдельные числовые примеры для A и B.
Условный пример A: первый день проходит отбор, максимум — 50, ATR — 2. На второй день OR15 закрывается на 50.8 при RVOL 1.8; b=0.2. Консолидация из четырёх баров имеет минимум 50.3, максимум 51, ширину 0.7 при пределе 1. Закрытия выполняют условие удержания уровня. Стоп-ордер на покупку 51.2 исполняется по 51.25: защитный стоп 50.1, риск 1.15, цель в два R — 53.55. Закрытие бара консолидации на 49.6 отклонило бы кандидата до входа, поскольку Q−eps равно 49.7. После допустимого входа выход на 50.05 даёт убыток 1.20.
Условный пример B: максимум премаркета 20, открытие основной сессии 19.8, предыдущий дневной ATR 1, b=0.1. Пятиминутное закрытие 20.3 при RVOL 2.5. Рост 0.5 превышает 0.3; mid_drive равен 20.05. Бар отката r имеет минимум 20.1, максимум 20.3, закрытие 20.2. За подтверждающим закрытием 20.45 следует доступная для покупки цена ask 20.50. Стоп — 20.00, цель в два R — 21.50.
B отклоняет первый откат с минимумом 19.95, ниже mid_drive, даже если цена позже вырастет. После действительного входа по 20.50 стоп-лосс срабатывает на уровне 19.95, но вместо этого теряет 0.55. Эти вымышленные траектории объясняют арифметику; они не являются реконструкцией сделок MRNA или ADT.
Разная скорость исполнения требует явного управления
A выходит по структурному стопу, цели в два R, через двадцать баров по пять минут после входа или в конце сессии — по первому событию. B использует такую же схему стопа и цели, но выходит через десять минут, если MFE к этому времени не достигла 0.5R. Если достигла, позиция B остаётся до стопа, цели или закрытия сессии. Это предложенные правила выхода; временной выход может убрать и медленные выигрыши, и остановившиеся сделки.
A выставляет ожидающий стоп-ордер для входа после завершения консолидации. Обрабатывайте исполнения активного ордера до любой более поздней отмены на закрытии бара. B принимает решение после подтверждающего закрытия и может проверить следующую котировку до подачи ордера. Ни один вариант не предполагает гарантированного исполнения по уже завершённому сигнальному закрытию.
Если A и B относятся к одной акции и одной семье новостных событий, используйте общий идентификатор события для ограничения совокупной экспозиции. Эти риски не становятся независимыми автоматически. Добавление позиции требует собственного бюджета и общего правила стопа. Привлекательная новость не делает экономически привлекательным вход далеко от стопа.
Оба варианта прекращают входы за пять минут до закрытия по фактическому расписанию и удаляют ожидающие состояния в конце сессии. A переходит к консолидации лишь после прохождения условий первого дня и OR15; B — к подтверждению лишь при наличии допустимого r. Отклонение завершает ветвь, а не просто ставит диагностическую метку. B не подаёт ордер, если котировка пришла после границы; A сохраняет все исполнения входного стоп-ордера до вступления отмены в силу.
Измерьте приростную ценность каждого условия.
Для варианта А начните со всех вторых торговых сессий после соответствующих катализаторов, затем добавьте условия прорыва, удержания и объема. Для варианта В начните со свежих новостей об акциях с аналогичным размером гэпа и ликвидностью, затем добавьте условия роста, коррекции и объема. Сравнение только показателей успешности игнорирует различия во времени входа, продолжительности воздействия и количестве возможностей.
Сообщайте число кандидатов, успешные удержания уровня, пропущенные движения без отката, отсутствие исполнений, затраты в R, просадку и концентрацию дневной прибыли. Разделяйте направления, типы новостей и рыночные режимы. Новостные дни без продолжения остаются в знаменателе, а не исчезают из подборки графиков.
Воспроизведите каждый префикс данных, чтобы убедиться, что максимум предыдущего дня, максимум перед открытием рынка, диапазон открытия и диапазон удержания становятся доступны в заданные моменты времени. Разделите разработку и тестирование хронологически и храните события из одной группы катализаторов в рамках одной группы проверки. Видеоролики генерируют гипотезы; эти тесты определяют, действительно ли дополнительные условия объема улучшают результаты выполнения.
Частые ошибки
Покупка из-за вчерашнего гэпа
Отмена требований к цене и объему на второй день меняет проверенную стратегию.
Оправдывать погоню за ценой силой открытия
Вход далеко от стопа может иметь плохое соотношение прибыли к риску даже при верном прогнозе направления.
Объединение вариантов в один результат
Для разных временных меток принятия решений и путей исполнения требуются отдельные статистические данные перед агрегированием портфеля.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Нужны ли новые новости во второй день для стратегии второго дня?
В варианте А используется информация за первый день. Если на второй день поступает новая информация, ее следует обозначить отдельно, чтобы проверить ее дополнительное влияние.
Импульс открытия совпадает со стандартным пробоем диапазона открытия?
Они пересекаются, но B дополнительно требует новости, минимального импульса и заданного отката. Нельзя приписывать ему результаты другой системы ORB.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. Изучена стенограмма от 20 апреля 2020 года о MRNA. Это разбор случая, не проверенная история торговых результатов. Проверено: .
- How to improve your trading entriesSMB Capital. Изучена стенограмма от 10 августа 2020 года об ADT и качестве входа в сделку. Проверено: .
- Relative Volume at TimeTradingView. Официальная документация о сравнении объёма в одно время сессии. Медианная база этой статьи — явно выделенный вариант. Проверено: .
- Holidays & Trading HoursNYSE. Официальный календарь сессий используется для определения периодов открытия и запланированных закрытий. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store