Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Публичные правила и исследовательские решения статьи
- Используйте катализатор, доступный на момент принятия решения.
- Ордер OR15 без будущих данных и подтягивание стопа
- Объём открытия не раскрывает личность покупателей
- Прибыль с трейлинг-стопом и убыток при гэпе через стоп
- Стройте выборку по всем подходящим новостям
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Qullamaggie приписывает торговле EP десятки миллионов долларов и показывает графики, включая сделки со стоп-лоссом. На прочитанной странице нет аудита или CSV сделок, подтверждающих прибыль. Спецификация OR15 этой статьи не проходила бэктест.
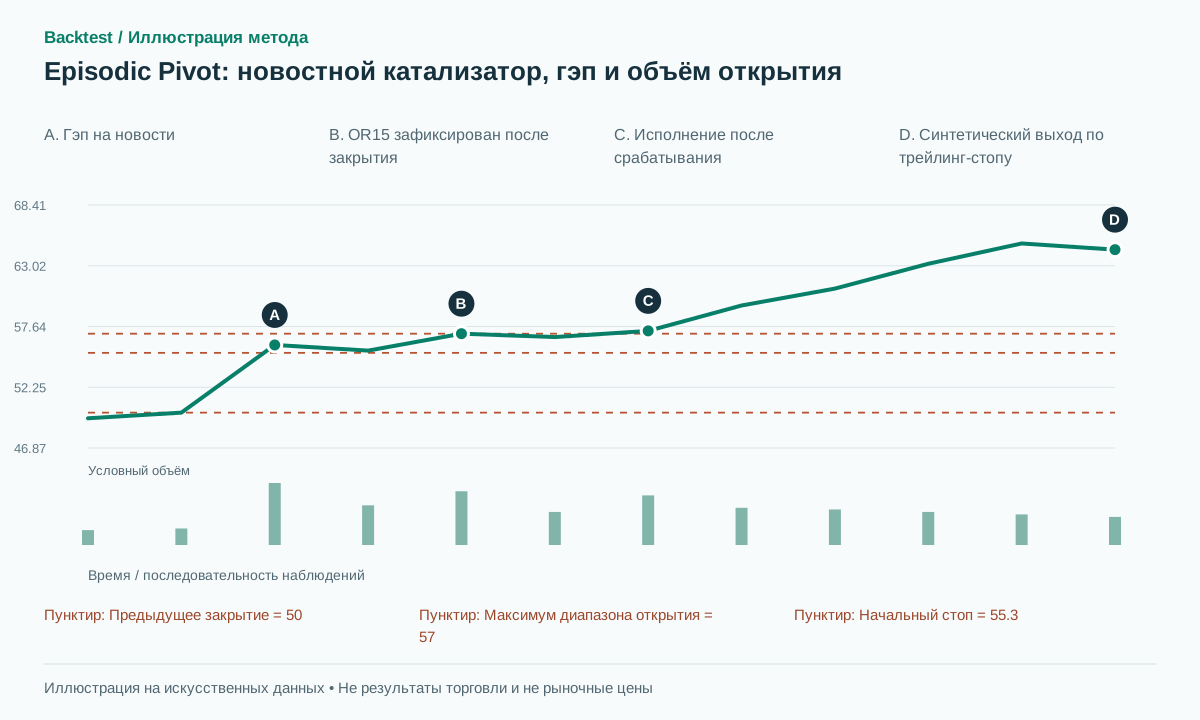 Открыть иллюстрацию в полном размере
Практическая последовательность действий
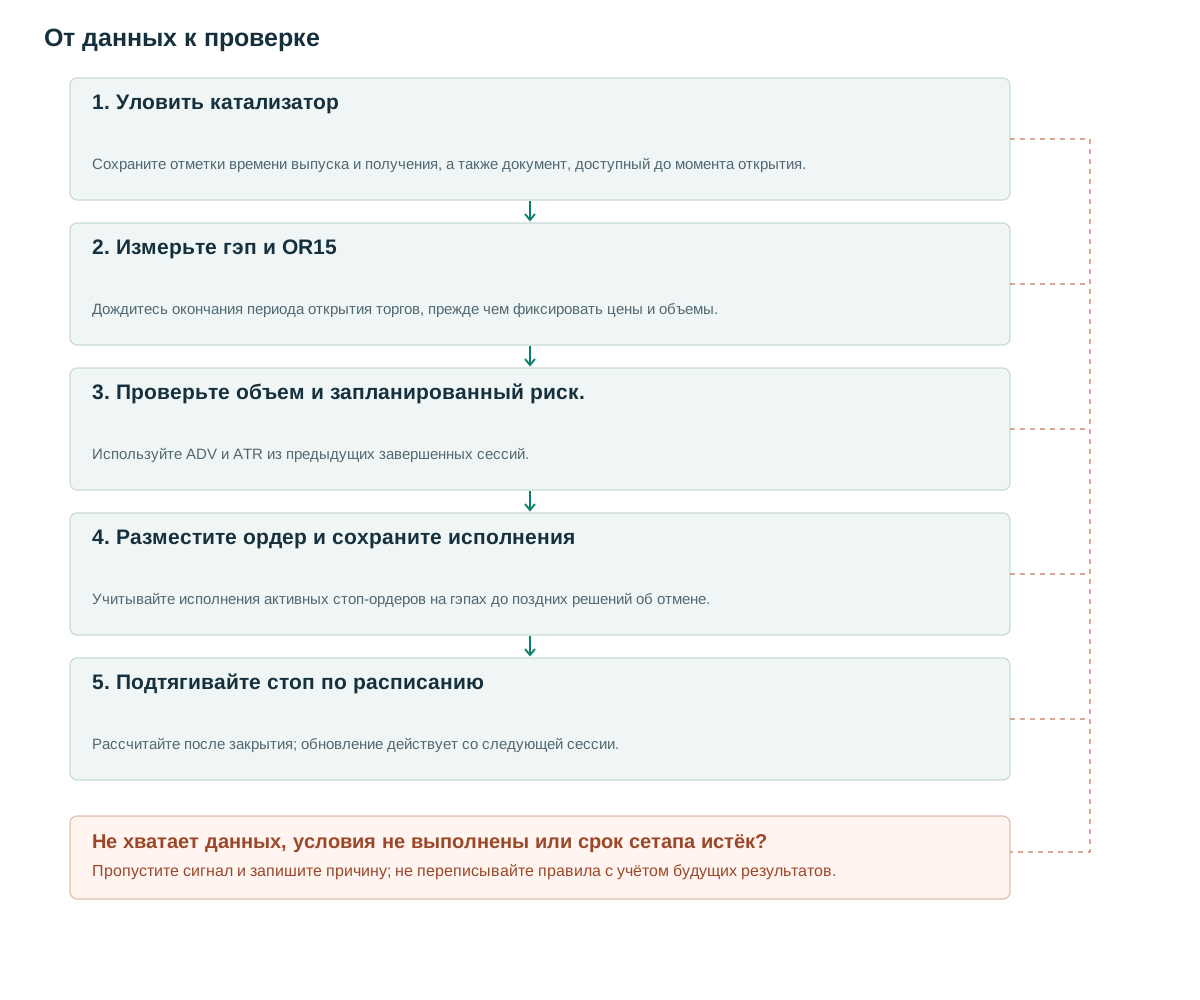
- Уловить катализаторСохраните отметки времени выпуска и получения, а также документ, доступный до момента открытия.
- Измерьте гэп и OR15Дождитесь окончания периода открытия торгов, прежде чем фиксировать цены и объемы.
- Проверьте объем и запланированный риск.Используйте ADV и ATR из предыдущих завершенных сессий.
- Разместите ордер и сохраните исполненияУчитывайте исполнения активных стоп-ордеров на гэпах до поздних решений об отмене.
- Подтягивайте стоп по расписаниюРассчитайте после закрытия; обновление действует со следующей сессии.
Публичные правила и исследовательские решения статьи
В статье от 2 ноября 2021 Qullamaggie описывает EP через гэпы минимум 10%, необычную активность у открытия, вход выше максимума диапазона открытия и стоп у дневного минимума. Автором идеи он называет Stockbee [1]. В примерах есть входы AFRM, закрытые по стопу: привлекательная новость не гарантирует успех каждого входа.
Источник предлагает несколько длительностей диапазона открытия и допускает суждение в управлении сделкой. До просмотра результатов бэктеста нужно зафиксировать один вариант. Здесь выбраны OR15, отношение объёма первых пятнадцати минут к ADV 50 не ниже 0.5 и подтягивание стопа по расписанию. Это исследовательские параметры, а не полная система, одобренная автором источника.
Гипотеза связывает новые сведения с необычной активностью и устойчивым пересмотром цены. Скачок из-за сплита не является реакцией на новость. Гэп всего рынка отличается от реакции на отчёт конкретной компании. Отмечайте эти случаи явно, не смешивая все резко выросшие акции в якобы однородную выборку.
Используйте катализатор, доступный на момент принятия решения.
Сохраняйте исходный заголовок, издателя, published_at, received_at, event_type и версию документа, доступную трейдеру в тот момент. Отчётность SEC и API XBRL дают данные подачи документов [2], но исправленная выгрузка сегодня не обязательно сохраняет состояние информации на момент выхода отчёта о прибыли. Исправления записывайте как более поздние сведения.
Базовый вариант принимает лишь новости, публично доступные до открытия сессии. Рост прибыли или сюрприз относительно ожиданий можно добавить отдельной версией, но прогноз аналитиков должен быть известен до отчёта. Отсутствующий прогноз малой компании — пропуск, не ноль, создающий бесконечный сюрприз. Отчёт, полученный после решения на открытии, нельзя учитывать задним числом.
Рассчитывайте ADV 50 и дневной ATR14 по завершённым сессиям до сегодняшнего дня, согласованно корректируя цены и объём на сплиты. Используйте бумаги, реально доступные на историческую дату, включая поздние делистинги. Задайте регулярные часы по биржевому календарю и зоне America/New_York [3]; 09:30 не соответствует постоянному смещению UTC при смене летнего времени.
Ордер OR15 без будущих данных и подтягивание стопа
После официального открытия требуйте gap=(official_open/previous_close−1)≥10%. Дождитесь завершения окна 09:30–09:45 и зафиксируйте ORH, ORL и объём 15. Если объём 15/ADV 50≥0.5, отправьте buy-stop на вход по ORH+b после 09:45, где b=max(2 ticks,0.1×previous daily ATR14). Расстояние от планового входа до стопа ORL−b не должно превышать предыдущий дневной ATR. Ордер истекает в 11:00.
Диапазон, завершённый в 09:45, нельзя использовать для смоделированного входа в 09:37; его полный объём тогда тоже неизвестен. Для упомянутых автором одно- и пятиминутных диапазонов нужны объёмные условия, известные в те ранние моменты. Активный стоп-ордер на вход может исполниться до вступления отмены в силу; поздняя сводка бара не удаляет прежнее срабатывание.
После входа начальный стоп — ORL−b. После трёх полных сессий вычисляйте next_stop=max(current_stop,SMA10 through the current close) на каждом закрытии; обновление действует со следующей сессии. Если закрытие уже равно next_stop или ниже него, назначьте выход по следующей исполнимой котировке открытия. Пока ждёте, начальный защитный стоп действует; удержание — максимум 20 сессий. Фиксированной цели два R в этом варианте нет.
Считайте сессию входа первой сессией удержания и выходите по исполнимому событию на закрытии двадцатой. Три полные сессии до подтягивания стопа идут после исполнения, без остатка сессии входа. Прикрепите защиту к входу и активируйте при исполнении согласно модели брокера: учитывайте задержку, не предполагая защиту до прибытия ордера. Действующая защита остаётся активной до выхода или вступления замены стопа в силу.
after_OR15_data_received:
  if now>=11:00 or not complete_catalyst_ADV_ATR_OR_history: return
  if catalyst_known_before_open and gap>=0.10 and volume15/ADV50>=0.5:
    entry_trigger=ORH+b; initial_stop=ORL-b
    if 0<entry_trigger-initial_stop<=ATR_day_previous:
      place_buy_stop_after_now(expiry=11:00,attached_protection=initial_stop)
on_fill(fill):
  record_actual_fill_and_risk(fill,initial_stop)
  activate_protection_as_execution_model_allows(initial_stop)
  freeze_deadline_at_close_of_20th_session_including_entry_session()
on_every_market_event(event):
  process_live_entry_and_protective_order_fills_before_later_cancellations(event)
  if entry_expired_and_still_unfilled: cancel_entry_effective_from_now()
  if holding_deadline_reached and position_open: exit_next_executable_quote()
after_each_received_session_close:
  if position_open and at_least_3_full_sessions_completed_after_fill:
    next_stop=max(current_stop,SMA10_through_today)
    if close<=next_stop: schedule_exit_next_session_quote()
    else: schedule_stop_replacement_for_next_session(next_stop)
# Existing protection stays live until an exit or effective stop replacement.
# Gap-through fills and order-activation latency remain in realized results.
Объём открытия не раскрывает личность покупателей
Соотношение объемов 15/ADV 50, равное 0.5, означает, что за пятнадцать минут было совершено половина среднего дневного объема торгов акциями. Оно отличается от относительного объема за тот же период, который сравнивает эти пятнадцать минут с аналогичными историческими периодами. При необходимости записывайте оба показателя под разными именами. Предложенный пороговый уровень 0.5 ниже идеального описания источника и должен оставаться помеченным как вариант.
Неликвидная акция может превысить этот коэффициент при широком спреде и малом объёме заявок по котировкам. Заранее задайте минимум денежной ликвидности и предел отношения спреда к расстоянию стопа для допуска исполнения. Проверяйте их по данным на момент рассмотрения ордера. Большой объём бара не доказывает возможность купить весь плановый размер около показанной цены.
Аукцион открытия, сообщения о крупных блочных сделках и остановки торгов могут определять короткие окна. Укажите включение аукционных сделок и применяйте одно правило к текущим и историческим данным. Большой объём отражает зарегистрированную активность, но не доказывает, что фонд накапливает акции месяцами. Одних агрегированных сделок для такого вывода недостаточно.
Прибыль с трейлинг-стопом и убыток при гэпе через стоп
Синтетические цены: предыдущее закрытие 50, официальное открытие 56, гэп 12%. Предыдущий дневной ATR равен 2, тик 0.01, поэтому b=0.2. ORH — 57, ORL — 55.5, объём открытия — 500,000 акций, ADV 50 — 1,000,000. Плановый вход срабатывает на 57.2, стоп — 55.3. Плановый риск 1.9 проходит ограничение ATR. Фактическое исполнение 57.25 увеличивает начальный риск до 1.95.
При успешном синтетическом пути через несколько сессий стоп, рассчитанный по завершённым закрытиям, достигает 64.5. В следующей сессии он срабатывает и исполняется по 64.45. Валовая прибыль 7.20 на акцию — около 3.69R относительно начального риска 1.95. Многие допустимые события не дадут достаточно долгого тренда для пользы такого стопа.
При убыточном пути следующая сессия открывается по 54.4 ниже стопа 55.3. Выход по 54.4 даёт убыток 2.85, около 1.46R до издержек. Отдельно: уже выставленный buy-stop по 57.2 может исполниться по 59 после ценового скачка. Не удаляйте исполнение из-за превышения лимита ATR фактическим риском. Примените заданную реакцию на риск при следующем доступном событии и запишите её стоимость.
Стройте выборку по всем подходящим новостям
Начинайте с исторических публикаций и наблюдавшихся акций с гэпами, а не списка будущих удвоений. Включайте акции, упавшие после отчётов, невозможные исполнения и компании, исчезнувшие позднее. Графики победителей помогают выдвинуть гипотезу, но не дают общего числа возможностей для оценки доли успеха.
Сравните гэп, гэп с объёмом и гэп с объёмом и новостным катализатором на одном доступном наборе бумаг. Разделяйте тип новости, размер гэпа, ликвидность и предшествующий тренд. Выберите правила подтягивания стопа на разработке и валидации, затем зафиксируйте для теста. Записывайте все испробованные интервалы открытия, пороги объёма и виды выхода, чтобы оценивать лучший результат с учётом перебора.
Отчёт: чистое математическое ожидание, риск переноса позиции через ночь, гэповые убытки, оборот, комиссии, неисполнения, MAE/MFE и вклад крупнейших выигрышей. Если две акции дают большую часть прибыли, эта концентрация — часть результата. Сравните с эталонным удержанием акций, отобранных по аналогичным катализаторам, чтобы выделить вклад правила входа.
Частые ошибки
Исследование только исключительных победителей.
Отбор лишь будущих резко выросших акций исключает неудачные EP из общего числа возможностей.
Замена первоначальной версии данных на пересмотренную.
Исторические прогнозы аналитиков и версии отчёта определяют, было ли решение возможно тогда.
Ограничение каждого стоп-лосса одним R
Ночные гэпы и остановки торгов могут дать убыток исполнения больше заданного расстояния стопа.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Является ли OR15 оригинальным фиксированным правилом Кулламагги?
Нет. Здесь это стандартизированный вариант. Публичное объяснение автора содержит другие диапазоны открытия и решения на основе суждения.
Достаточно ли сильного отчёта о прибыли для сделки EP?
Нет. Данная спецификация также требует наличия квалификационного разрыва, объема и последующего срабатывания ценового триггера. Отсутствие активности или не сработавший ордер не приводят к совершению сделки.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- How to master a setup: Episodic PivotsKristjan Kullamägi / Qullamaggie. Прочитаны статья от 2 ноября 2021, публичные правила и примеры AFRM со стоп-лоссом. Прибыль остаётся заявлением самого автора. Проверено: .
- EDGAR Application Programming InterfacesU.S. SEC. Официальная документация подачи отчётов и данных XBRL. Не предполагается, что нынешний API сохраняет каждый исторический снимок. Проверено: .
- Holidays & Trading HoursNYSE. Официальный календарь сессий и информация о досрочном закрытии используются для определения периодов открытия и удержания сессии. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store