Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Процесс на протяжении нескольких баров
- Зафиксируйте зону и отслеживайте состояние вне неё
- Измеряйте объём на отдельных этапах попытки
- Синтетические примеры: срок ожидания и убыточный исход
- Вход после возврата либо отдельного ретеста
- Сравнивайте неудачу с продолжением, а не только избранных победителей.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Исходные описания индикаторов, исследования уровней поддержки/сопротивления и документация по биржевым ордерам обеспечивают контекст. Ничто из этого не подтверждает чистую прибыльность предлагаемой стратегии разворота тренда на несколько баров.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
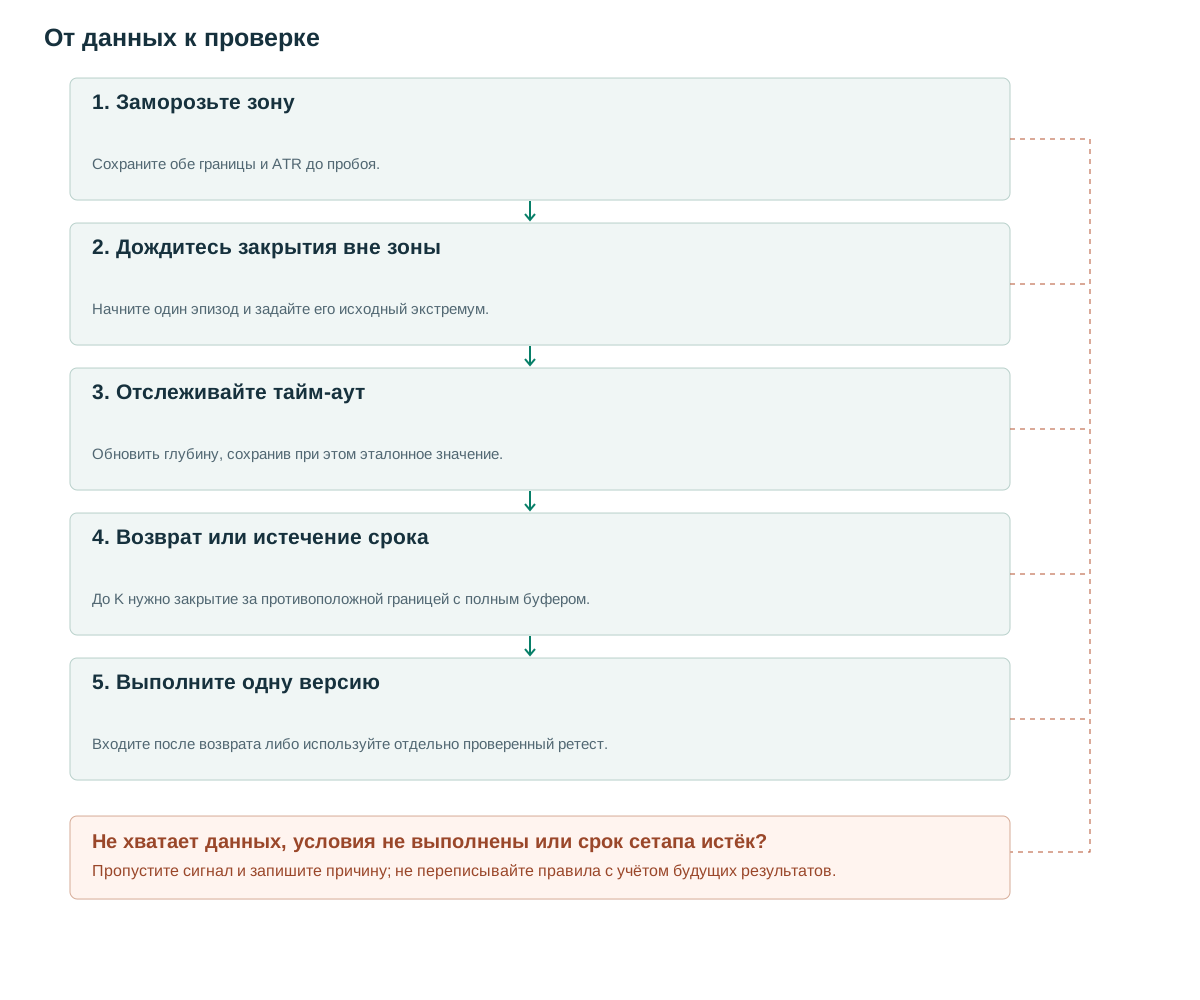
- Заморозьте зонуСохраните обе границы и ATR до пробоя.
- Дождитесь закрытия вне зоныНачните один эпизод и задайте его исходный экстремум.
- Отслеживайте тайм-аутОбновить глубину, сохранив при этом эталонное значение.
- Возврат или истечение срокаДо K нужно закрытие за противоположной границей с полным буфером.
- Выполните одну версиюВходите после возврата либо используйте отдельно проверенный ретест.
Процесс на протяжении нескольких баров
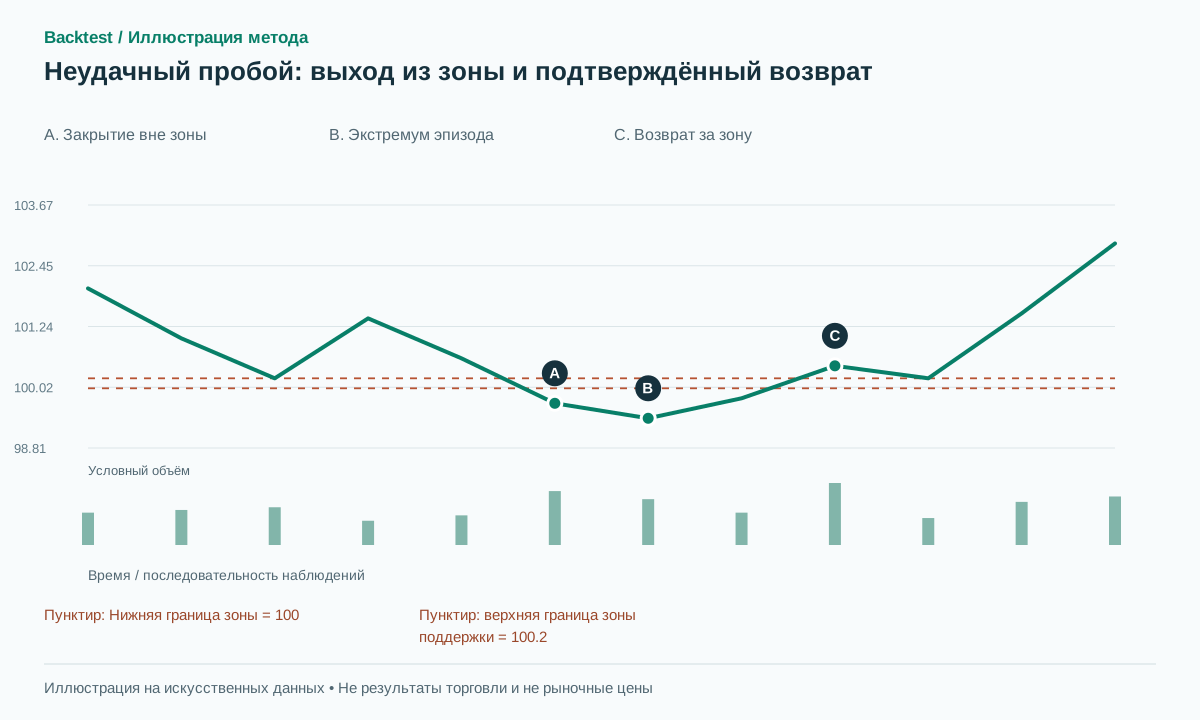
Рассмотрим поддержку от 100 до 100.20. Закрытие 99.70 начинает попытку пробоя; следующее закрытие 99.80 показывает, что цена остаётся снаружи. Только позднее закрытие выше 100.20 плюс буфер возврата подтверждает неудачу пробоя по выбранному правилу. При первом закрытии трейдер не может знать этот исход заранее.
Исходное описание Liquidity Sweeps включает ветвь пробоя закрытием и ретеста [1]. Исследование поддержки/сопротивления Osler касается уровней в выборке FX [2], не доходности этой стратегии. Требование предыдущего закрытия вне зоны отличает детектор от одной свечи, вышедшей за уровень и сразу вернувшейся.
Версия для пробоя вверх сначала закрывается выше сопротивления, затем возвращается ниже зоны. Позиции в ловушке — возможное объяснение, но OHLCV не показывает число таких трейдеров. Сохраняйте наблюдаемую траекторию, не выдавая правдоподобный рассказ за измеренный объём позиций.
Зафиксируйте зону и отслеживайте состояние вне неё
Пример: zone=[100,100.20], ATR до события равен A. Предлагаемые буферы: b=max(2 ticks,0.10A) и e=max(2 ticks,0.15A). На первом закрытии ниже zone_low−b запишите начало, текущий экстремум, число закрытий снаружи и A_ref. Не сдвигайте зону и не пересчитывайте её нормировку после роста волатильности.
K=4 последующих бара — предлагаемый срок ожидания. Возврат требует более позднего закрытия выше zone_high+e в пределах срока. Пока ждёте, обновляйте минимум. Если возврата нет, сохраните истёкший эпизод: продолжившееся падение — важные данные, не нежелательные строки для удаления.
Разделяйте два правила признания закрепления за зоной. Одно отменяет кандидата после двух закрытий снаружи; базовое продолжает ждать до K даже после временного закрепления. Ниже используется второе. Явно задайте равенство границе: закрытие точно на zone_high+e не выполняет строгое условие «больше».
Конечный автомат должен оценивать возможность восстановления на последнем подходящем баре перед истечением срока действия. Укажите, относится ли новый экстремум в течение этого же бара к расчету стоп-лосса; этот базовый вариант включает его. Эти детали предотвращают возникновение разных сделок при использовании двух реализаций с, казалось бы, идентичными параметрами.
if state == ARMED and C[t] < zone.low-b:
  state = OUTSIDE; start=t; extreme=L[t]
elif state == OUTSIDE:
  extreme=min(extreme,L[t])
  if t-start <= K and C[t] > zone.high+e:
    emit(RECLAIM, t, extreme); state=CONFIRMED
  elif t-start >= K:
    state=EXPIRED
# New entry only after RECLAIM is known
Измеряйте объём на отдельных этапах попытки
Разделите начальный пробой, интервал снаружи и возврат. Пять баров естественно содержат больше суммарного объёма, чем один; сравнивайте средние или окна равной длительности. RVOL для того же времени сессии учитывает разницу между активным открытием и спокойными периодами.
Одна гипотеза — пробой при слабом объёме и возврат при более сильном. Другая — крайне большой объём с малым дополнительным продвижением цены перед разворотом. Это разные условия, требующие отдельных тестов. Если после известного исхода называть оба «подтверждением объёмом», правило нельзя опровергнуть.
Важен и расширяющийся спред. Возврат по цене последней сделки может сопровождаться невыгодными исполнимыми bid или ask. Сохраняйте доступные котировки и выражайте издержки относительно расстояния стопа. Высокая активность не гарантирует дешёвое исполнение.
Синтетические примеры: срок ожидания и убыточный исход
Пусть зона 100–100.20, A=1 и tick=0.01, тогда b=0.10 и e=0.15. Последовательные закрытия: 99.70, 99.80 и 100.45; наблюдаемый минимум — 99.40. Третье закрытие превышает порог возврата 100.35. Покупка по 100.50 со стопом 99.30 и целью 102.90 даёт риск 1.20 и потенциальную прибыль 2.40. Сделка выиграет, только если последующая траектория исполнимых цен достигнет цели раньше защитного стопа.
При проигрышной ситуации за этим последует падение до 99.20 и срабатывание стоп-лосса на уровне 99.25. Убыток составит 1.25 за единицу. Таким образом, правильно обнаруженный неудачный прорыв может привести к убыточной сделке; достоверность обнаружения и экономический успех — это разные понятия.
Если возврат происходит на start+6 при K=4, эпизод уже истёк. Не продлевайте срок ради его спасения. Закрытие 100.25 вернулось выше зоны, но ещё не превысило полный порог возврата. Более мягкий триггер — новая версия правил, не основание менять метку наблюдения.
Вход после возврата либо отдельного ретеста
Базовая версия отправляет ордер после получения закрытия, подтверждающего возврат. Медленная версия ждёт ретест сверху и закрытие, удержавшее зону, со своим TTL от возврата. Если цена сразу уходит, фиксируйте отсутствие исполнения, не меняя незаметно правило на погоню за ценой. Согласуйте поведение ордера с рынком [3].
До входа новый выход за экстремум события с буфером или ненадёжные данные могут отменить ожидающего кандидата. После входа стоп за экстремумом — одна модель риска, стоп на расстоянии ATR от входа — другая. Целью может быть фиксированное кратное R или противоположная сторона заранее зафиксированного диапазона; выбор должен предшествовать исходу.
В базовом варианте — не больше одной сделки на попытку пробоя. Повторные закрытия после возврата не являются независимыми попытками. Новому кандидату нужно заданное условие повторной активации после ухода цены из области. Смена календарной даты не должна стирать существующую позицию или её активные защитные ордера.
Сравнивайте неудачу с продолжением, а не только избранных победителей.
Оценивайте каждый эпизод с первого закрытия вне зоны. Отчёт: частота возврата в пределах K, глубина выхода, время возврата и чистый результат торговли. Высокая частота возврата может сочетаться с отрицательным ожиданием при широких стопах или отскоке в основном до входа.
Контрольные примеры должны совпадать по времени суток, волатильности и типу опорного уровня. Сравнивайте закрепившиеся и неудачные пробои, скользящие уровни и зоны, выбранные вручную. При оценке неопределённости группируйте перекрывающиеся эпизоды по дню или рыночному событию; множество наблюдений одного шока иначе искусственно сужает доверительные интервалы.
Проверьте соседние значения K, обоих буферов и правила закрепления. Сохраните нетронутую тестовую выборку с временным разделением. Сравните результат по эпизодам и за календарный период: фильтр может улучшать среднюю сделку, но убрать столько возможностей, что общая доходность выделенного капитала снизится.
Частые ошибки
Объявить пробой неудачным при первом выходе
Без последующего возврата это лишь попытка пробоя.
Продление срока после проверки
Перемещение K для соответствия диаграмме приводит к тому, что результат влияет на отбор кандидатов.
Превращение одной последовательности в множество сделок
Несколько закрытий после возврата не представляют независимых эпизодов.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Чем это отличается от снятия ликвидности одной свечой?
Нужно завершённое закрытие вне зоны до свечи возврата. При снятии ликвидности одной свечой закрытия снаружи может вообще не быть.
Может ли пробой при большом торговом объёме оказаться неудачным?
Да. Объём описывает активность, а последующий путь определяет метку этого события. Для проверки того, предсказывает ли это прибыльные результаты, требуется отдельный тест с учётом исполнения ордера.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Liquidity SweepsLuxAlgo on TradingView. Ознакомьтесь с оригинальным описанием; код индикатора не был запущен или проверен. Проверено: .
- Support for ResistanceFederal Reserve Bank of New York. Ознакомьтесь с оригинальным сообщением об исследовании; в нем не приводятся результаты для данного варианта. Проверено: .
- Futures Order TypesCME Group. Читайте описание механизмов обработки заявок на бирже, а не доказательства прибыльности стратегии. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store