Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Источники включают официальный список книг, рассказ участника семинара и опубликованные организатором результаты торговых счетов. Доходность счёта не выделяет вклад VCP или объёма. Детектор, пороги и выходы ниже — предложения исследовательского проекта; новый бэктест не проводился.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
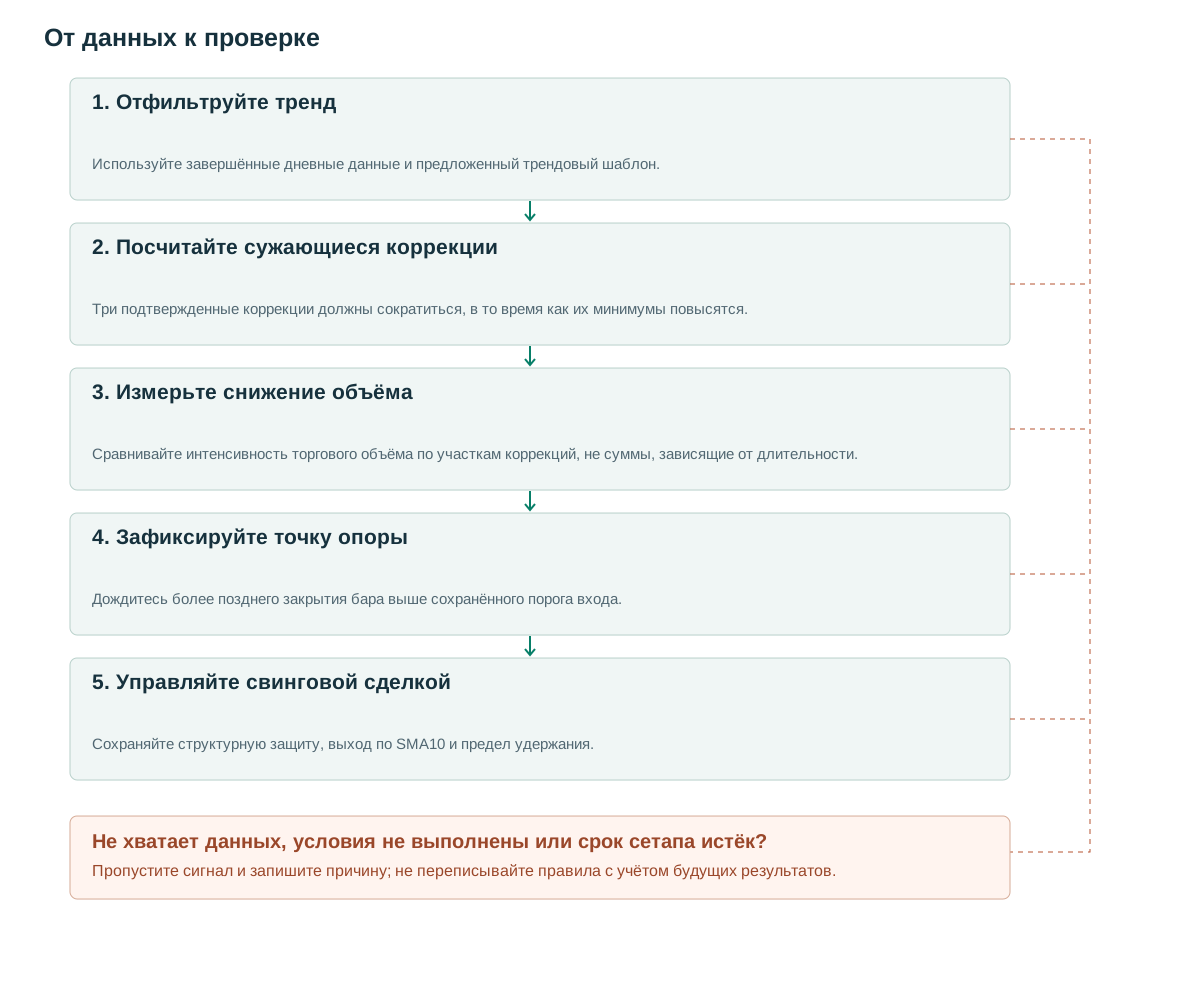
- Отфильтруйте трендИспользуйте завершённые дневные данные и предложенный трендовый шаблон.
- Посчитайте сужающиеся коррекцииТри подтвержденные коррекции должны сократиться, в то время как их минимумы повысятся.
- Измерьте снижение объёмаСравнивайте интенсивность торгового объёма по участкам коррекций, не суммы, зависящие от длительности.
- Зафиксируйте точку опорыДождитесь более позднего закрытия бара выше сохранённого порога входа.
- Управляйте свинговой сделкойСохраняйте структурную защиту, выход по SMA10 и предел удержания.
Что нам говорит эта структура
Участник семинара описывает VCP как сужение к правой стороне базы и расширяет SEPA как анализ конкретных точек входа. [1] В официальный список книг входят «Торгуйте как волшебник фондового рынка» и «Думай и торгуй как чемпион». [2] Эти общедоступные материалы не подтверждают, что были рассмотрены все платные книги.
Организатор публикует для Minervini результат +334.8% за 2021 в Money Manager Verified Ratings, Stock Division, для счетов от $1 миллиона. [3] Это доходность счёта за один период. Она не выделяет вклад трёх сжатий, конкретного порога объёма или этого детектора. Одну такую публикацию нельзя называть независимым аудитом.
Вопрос реализации уже: улучшает ли после сильного тренда объективно сужающаяся последовательность коррекций распределение результатов следующего пробоя? Правила превращают вопрос в опровержимый эксперимент. Красивая база, которую нельзя распознать до пробоя, непригодна как исторический сигнал.
Правила, основанные на уже имеющейся информации.
Предложенный дневной трендовый шаблон: C>SMA50>SMA150>SMA200, причём SMA200 выше значения двадцать сессий назад. Найдите три последовательные подтверждённые коррекции от максимума к минимуму за 15–80 сессий, используя экстремумы с тремя барами с каждой стороны. Для коррекции k определите d[k]=(H[k]−L[k])/H[k]. Требуйте d2≤0.8d1, d3≤0.8d2 и L1<L2<L3.
После подтверждения третьего минимума зафиксируйте K=H3, floor=L3, A=ATR14 из предыдущей сессии и b=max(2 ticks,0.1A). Пусть v[k] — средний объём нисходящего участка коррекции k. Фильтр снижения объёма требует v3/v1≤0.70 и отношения среднего объёма пяти сессий перед созданием кандидата к среднему объёму предыдущих пятидесяти сессий ≤0.75.
Триггер возможен лишь при более позднем пересечении K+b ценой закрытия. Отдельно проверьте необязательное RVOL50≥1.5 со знаменателем из предыдущих пятидесяти сессий без сигнальной. Завершайте срок кандидата через десять сессий или отменяйте при low<floor−b. Экстремумы подтверждаются с задержкой. [4] Готовый ZigZag не оправдывает ордер на более раннем минимуме.
Когда несколько последовательностей опорных точек перекрываются, используйте детерминированную политику выбора, например, наиболее недавно подтвержденный подходящий третий минимум, и регистрируйте отклоненные альтернативы. Сохраняйте как время каждого экстремума, так и время его подтверждения. Добавление будущих баров не должно изменять ордера, ранее выданные при воспроизведении детектора.
when third contraction is confirmed:
  if trend and shrinking_depths and rising_lows and dry_up:
    freeze K=H3, floor=L3, A,b,expiry=now+10
for later close t:
  if L[t]<floor-b or t>expiry: cancel
  elif C[t-1]<=K+b and C[t]>K+b and optional_RVOL_pass:
    emit LONG; stop=floor-b; enter next executable event
after fill:
  retain intraday initial stop
  if C[t]<SMA10[t-1] or holding_days>=40: exit next feasible event
Наделение объема конкретной задачей
Спад и расширение отвечают на разные вопросы: снижалась ли торговая активность перед прорывом и увеличивается ли она после пересечения ценой точки разворота? Проведите четыре варианта: без условий по объему, только спад, только расширение и оба варианта. Не требуйте ежедневного снижения объема; это будет дополнительным ограничением, которое может отклонить потенциально подходящую базу из-за одной сессии событий.
Сравните средний объем по всем отрезкам, поскольку их продолжительность различается. Более короткая третья коррекция, естественно, имеет меньший общий объем, даже если интенсивность торгов не меняется. Сохраните длину отрезка, даты публикации отчетности, спред и флаги отсутствующего объема в качестве диагностических данных. Объем должен иметь стабильную единицу измерения и определение сессии на протяжении всего рассматриваемого отрезка.
База с низким объемом торгов также может быть неликвидной. Проверяйте котируемые или предполагаемые транзакционные издержки отдельно от условий формирования структуры. Никогда не рассматривайте недостающий объем как ноль и не позволяйте изменению количества акций, вызванному дроблением, маскироваться под внезапное расширение сопоставимой активности.
Численные примеры и случаи отказов
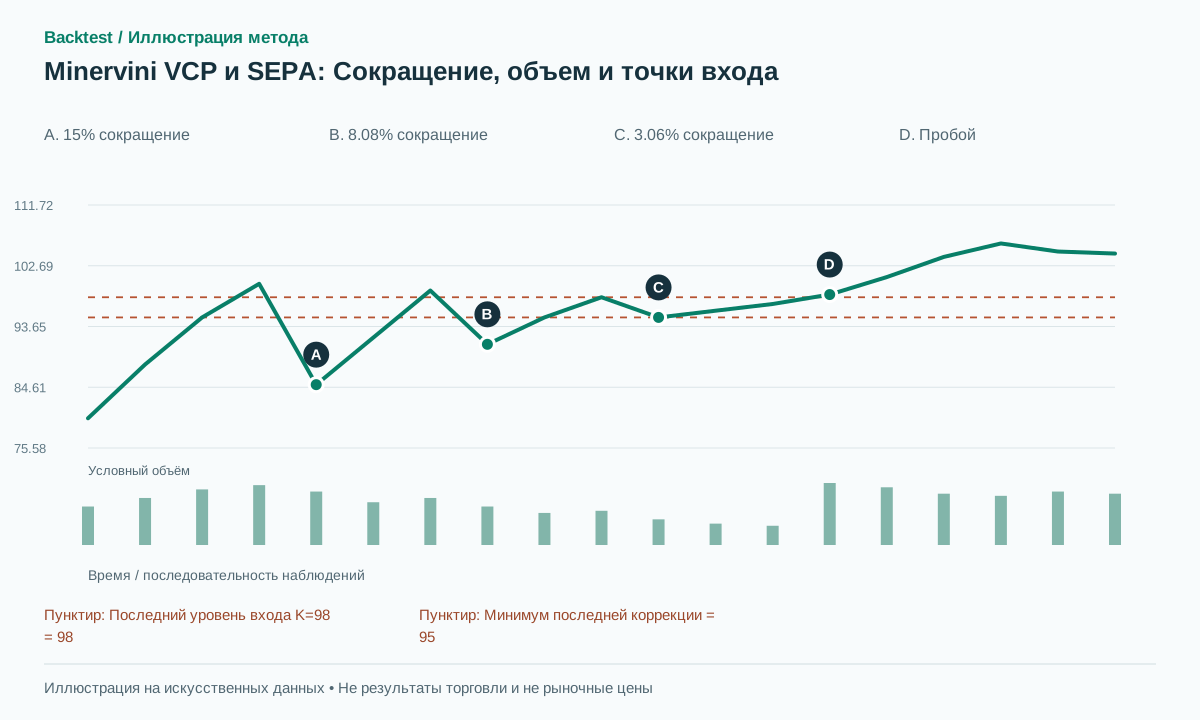
Условный пример: пары H/L равны 100/85, 99/91 и 98/95. Глубины 15%, 8.08% и 3.06% удовлетворяют двум отношениям сжатия и повышающимся минимумам. Средний объём нисходящих участков 1.4, 1.0 и 0.7 миллиона, поэтому v3/v1=0.5. Предположим, что отдельное условие снижения объёма по сравнению пяти сессий с пятьюдесятью и трендовый шаблон также пройдены.
С A=2 и b=0.2, K=98. Позднее закрытие 98.4 подтверждает ценовой триггер. Исполнимый вход по 98.5 и стоп-лосс по 94.8 дают риск R=3.7 за акцию. В синтетическом успешном сценарии цена достигает 106, а затем закрывается на уровне 104.8 ниже уровня предыдущей сессии SMA10, равного 105.1. Следующий возможный выход по 104.5 приносит 6 пунктов, приблизительно 1.62R до вычета издержек.
В убыточном сценарии тот же вход завершается исполнением стопа по 94.7 с потерей 3.8 пункта. Последняя коррекция 9% вместо этого не прошла бы геометрию до входа. Нельзя переименовывать точки задним числом для получения подходящего примера. Сценарии показывают арифметику и порядок событий, не наблюдаемую частоту или прибыльность.
Вход, аннулирование и выход
Данная базовая линия для дневных колебаний не имеет фиксированной целевой прибыли 2R. Держите начальный защитный стоп-лосс активным внутри дня; выход после закрытия ниже уровня предыдущей сессии SMA10 или после сорока сессий удержания, используя следующее возможное событие исполнения. Это базовая линия исследовательского проекта, а не правило выхода Минервини. Целевой уровень 2R может быть протестирован в качестве отдельного эксперимента по выходу.
Очень узкая база может дать стоп-расстояние, малое относительно спреда, комиссий и шума. Размер позиции рассчитывайте из фактического риска от входа до стопа; отдельно ограничьте номинал, ликвидность и концентрацию по сектору. Гэп через стоп может потерять больше 1R. Не заменяйте исполнение намеченной ценой срабатывания.
При гэпе входной цены далеко выше K применяйте заранее объявленные проверки допустимой цены и риска до отправки ещё не исполненного ордера. Невыгодное исполнение уже активного ордера и последующие расходы на сокращение позиции остаются в результате. Переход от подтверждения по закрытию к заранее размещённому внутрибара ордеру меняет время информации и необходимые данные.
Проверка приростной ценности
Первый контроль — пробой с тем же трендовым шаблоном, но без сжатия. Поочерёдно добавляйте геометрию трёх коррекций, повышающиеся минимумы, снижение и расширение объёма. Сохраняйте одинаковые правила кандидатов, входа, выхода, размера позиции и затрат, чтобы связать изменение с проверяемым признаком.
Используйте хронологическую оценку вне выборки, включите исключенные из листинга акции и соблюдайте лимиты капитала портфеля. Сообщите количество кандидатов, время ожидания, совершенные сделки, чистую ожидаемую доходность в R, просадку и чувствительность к коэффициентам 0.8 и 0.7. Для разреженных выборок требуются интервалы неопределенности, а не, казалось бы, точный процент выигрышных сделок.
Детерминированные тесты: равные глубины, не проходящие строгое сжатие; третья точка, подтверждённая после кажущегося пробоя; пропуск объёма внутри участка; истечение на граничной сессии; гэп через стоп. Два повтора одного исторического префикса должны дать одинаковые идентификаторы кандидатов и зафиксированные уровни. Результат счёта автора этих проверок не заменяет.
Частые ошибки
Приравнивать доходность счёта к доходности детектора
Счет объединяет в себе выбор, сроки и управление; его результат не позволяет выделить VCP.
Зигзаг, использующий будущие бары
Конечная точка коррекции может быть использована только после подтверждения, даже если на графике она отображается на более раннем крайнем значении.
Жесткий, но непрактичный риск
Спред и обычный шум могут быть слишком велики относительно малого стоп-расстояния, ухудшая теоретическое отношение прибыли к риску.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Обязаны ли в VCP быть ровно три сужающиеся коррекции?
Здесь не утверждается никакого универсального правила. Три — это конкретная предложенная конфигурация, которая делает первоначальный эксперимент воспроизводимым.
Почему не использовать цель по высоте базы?
Здесь оценивается свинговая позиция с выходом по SMA10. Геометрическая цель — другая гипотеза, которую нужно сравнивать на тех же входах.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- 2020 Master Trader Program: Superperformance Workshop With Mark MinerviniLeslie N. Masonson / Stocks & Commodities; hosted on Minervini’s CDN. Рассказ участника семинара о VCP и SEPA; не полный текст книги. Проверено: .
- Books — Mark MinerviniMinervini Private Access. Официальный каталог книг, включая «Торгуйте как волшебник фондового рынка» и «Думай и торгуй как чемпион». Проверено: .
- December 31, 2021 StandingsFinancial Competitions. Money Manager Verified Ratings для счетов от $1 миллиона; не журнал сделок и не подтверждение аудита. Проверено: .
- TradingView: RepaintingTradingView. Документация о перерисовке и различии исторических данных и данных реального времени; контекст времени подтверждения. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store