Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Kar iddiasının ortaya koyduğu şey
- Bandı ve önceki piyasa rejimini tanımlayın
- Fiyat pivotlarında CVD değerlerini karşılaştırın
- Başarılı bir örnek ve iki başarısızlık vakası
- Hedefi dondurun ve onaylandıktan sonra çalıştırın.
- Her bir bileşeni ve gecikmesini test edin.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Orijinal topluluk gönderisi kârları bildiriyor ancak kurallarının bir kısmını gizli tutuyor. Bağımsız bir doğrulama mevcut değildi. Aşağıdaki kamuya açık şartname, ayrı bir araştırma hipotezidir, bu geçmiş performansın bir kopyası değildir.
 Çizimi tam boyutta aç
Uygulamalı iş akışı
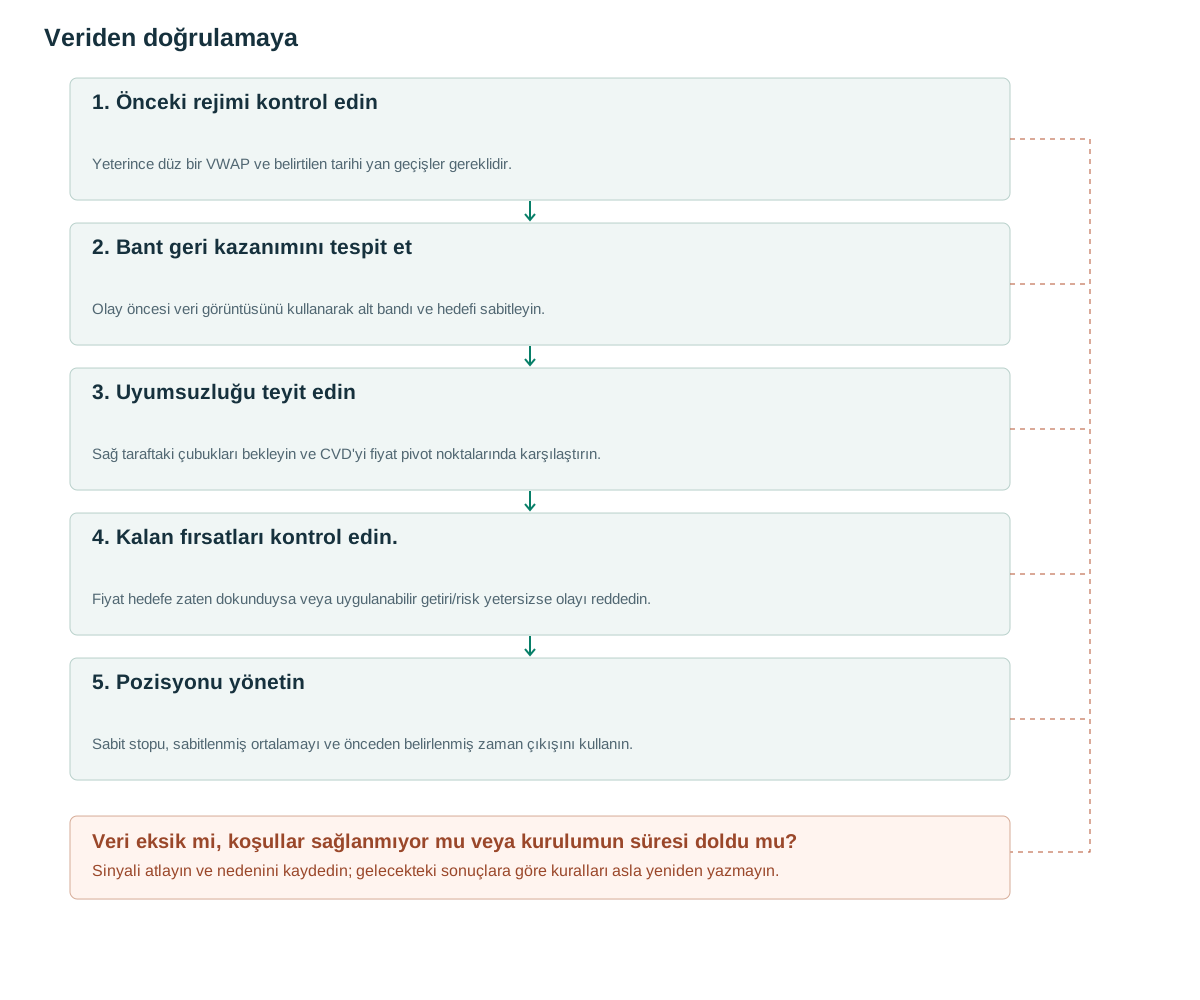
- Önceki rejimi kontrol edinYeterince düz bir VWAP ve belirtilen tarihi yan geçişler gereklidir.
- Bant geri kazanımını tespit etOlay öncesi veri görüntüsünü kullanarak alt bandı ve hedefi sabitleyin.
- Uyumsuzluğu teyit edinSağ taraftaki çubukları bekleyin ve CVD'yi fiyat pivot noktalarında karşılaştırın.
- Kalan fırsatları kontrol edin.Fiyat hedefe zaten dokunduysa veya uygulanabilir getiri/risk yetersizse olayı reddedin.
- Pozisyonu yönetinSabit stopu, sabitlenmiş ortalamayı ve önceden belirlenmiş zaman çıkışını kullanın.
Kar iddiasının ortaya koyduğu şey
Rogue-seeker, $103,750 yıl başından bu yana vergi sonrası karını ve 2.15 kar faktörünü, VWAP bantlarını, CVD'yi ve özel bloklar [1]'yi kullanarak raporlamıştır. İncelenen materyal, denetlenmiş bir işlem dizisi sağlamamaktadır ve bazı eşikler gizli kalmaktadır. Bunu bir fikir kaynağı olarak değerlendirin. Ne okunabilir bir grafik ne de güvenilir bir açıklama, başka bir uygulamanın benzer getiriler sağlayacağını kanıtlamaz.
Zorlu varsayım, iki standart sapmanın ötesindeki bir hareketin kısa süre sonra tersine döneceği iddiasıdır. Gün içi gözlemler zamana bağlıdır ve fiyat oluşturma süreci seans sırasında değişebilir. İki sigma bandı, 95% olasılığının VWAP'ye geri döneceğinin, hatta stop loss'tan önce hedefe ulaşılacağının garantisi değildir.
Bu makale üç kararı birbirinden ayırır: önceki piyasanın bir aralığa benzeyip benzemediği, bant sapmasının geri kazanılıp kazanılmadığı ve CVD sapmasının doğrulanıp doğrulanmadığı. Tanımlanmamış hacim profili düğümleri veya özel bloklar hariç tutulmuştur. Bunların eklenmesi, kendi veri kullanılabilirliği ve karar zaman damgalarına sahip başka bir spesifikasyon gerektirir.
Bandı ve önceki piyasa rejimini tanımlayın
Ağırlık olarak gerçekleştirilen işlem miktarını kullanın: μ=Σqp/Σq ve σ²=Σq(p−μ)²/Σq, oturum çapası üzerinden biriktirilmiştir. Sayısal olarak kararlı çevrimiçi güncellemeler uygulayın. Bu, makalede seçilen tahmincidir; her platforma uyması gerekmez. TradingView, çapa, kaynak ve bant ayarlarını [2] olarak gösterir, bu nedenle sinyalleri karşılaştırmadan önce uygulamaları karşılaştırın.
Önerilen bir aralık kapısı, 20 önceki çubuklarını, |VWAP[t−1]−VWAP[t−6]|≤0.2A'yi ve önceki 20 çubukları boyunca fiyatın VWAP'ye göre kapandığı tarafta en az üç değişikliği gerektirir. A, ATR14[t−1]'dir. Tam olarak VWAP'ye eşit bir kapanış, önceki tarafı devralır ve bir kesişme oluşturmaz. Tüm bu eşikler araştırma tercihleridir.
t anındaki olay L[t]<μ[t−1]−2σ[t−1] ve aynı alt bandın üzerinde C[t] gerektirir. target_ref=μ[t−1] değerini sabitleyin. Olay dibi sonradan iki yanda ikişer barla pivot olarak teyit edilmelidir. Aynı sıfırlama döneminin önceki teyitli fiyat dibine göre fiyat en az b=max(2 ticks,0.1A) daha aşağıda, CVD ise daha yukarıda olmalıdır. Teyitten sonra önceki bar tepesinin üzerinde, target_ref altında ve olaydan sonraki beş bar içinde kapanış gerektirin. Aradaki barlardan biri hedefe değmişse iptal edin.
En fazla bir aktif olay bulundurun. Gerekli iki sol çubuk olmadan bir olayı, pivot onayından önce geçersiz kılınan bir olay düşük seviyesini, eksik bir CVD segmentini veya sıfırlama uyumsuzluğunu reddedin. Sadece uç nokta değerlerini değil, önceki fiyat pivotundan olay pivotuna kadar akışın eksiksizliğini kontrol edin. Bir sonraki fiyat teklifi ödül/risk testini geçemese bile, sinyal verdiğinde olayı tüketin; daha sonraki cazip bir fiyat teklifi event_id'yi yeniden canlandıramaz.
at_event_close(t):
  if active_event or not complete_prior_band_ATR_regime_history: return
  if prior_range_regime and L[t]<lower[t-1] and C[t]>lower[t-1]:
    create_event(target=VWAP[t-1],event_low=L[t],A=ATR[t-1],
                 buffer=max(2*tick,0.10*ATR[t-1]),start=t,expiry=t+5,
                 session_id=session_id(t),anchor_id=anchor_id(t),
                 cutoff=session_end-5_minutes,state=AWAITING)
on_completed_bar(now):
  if event.state!=AWAITING: return
  if changed_session_or_anchor(event,now) or received_close_time(now)>=event.cutoff:
    event.state=EXPIRED; return
  if now>event.expiry or target_touched_after_event_through(now):
    event.state=CANCELED; return
  if event_low_no_longer_a_valid_pivot_candidate:
    event.state=CANCELED; return
  if not pivot_confirmed_left2_right2 or not previous_confirmed_pivot: return
  if not same_reset_and_complete_classified_CVD_segment_between_pivots:
    event.state=REJECTED; return
  if price_lower_low_by_frozen_buffer and cvd_higher_low
       and C[now]>H[now-1] and C[now]<event.target:
    stop=min_low_since_event-event.buffer
    event.state=CONSUMED
    check_expected_RR_then_order_on_next_quote_before_cutoff()
# A consumed event permits at most one submission; rejected quotes do not rearm it.
# Session-close and anchor-reset timers terminate pending events without another bar.
Fiyat pivotlarında CVD değerlerini karşılaştırın
CVD, agresif alış hacmi eksi agresif satış hacmini biriktirir. Sierra Chart, AskVolume−BidVolume uygulamasını ve geçmiş veri gereksinimlerini açıklar [3]. Başka akışlar işlemleri farklı sınıflandırabilir. Sınıflandırma yöntemini, enstrümanı, kontratı ve sıfırlama kuralını saklayın; aynı gösterge adı aynı ölçüm demek değildir.
İki fiyat pivotunun zamanlarında CVD okuyun. CVD içinde güzel görünen dipleri seçip ilgisiz fiyat diplerine bağlamayın. Sıfırlamanın farklı taraflarındaki pivotlar doğrudan karşılaştırılamaz. Daha düşük fiyat dibinde daha yüksek CVD bir gözlemdir; arzı emen belirli bir kurumu tanımlamaz.
Rejim filtresi yalnızca geçmişi görür. Bir günün nihai kapanışının açılış fiyatına dönmesi nedeniyle o günü aralık olarak etiketlemek, geleceğe dair bilgi eklemek anlamına gelir. Bir seans, girişten sonra aralıktan sürekli bir trende de geçebilir. Tekrarlanan ortalama geri dönüş sinyallerinin kontrolsüz toplam maruz kalma yaratmaması için maksimum deneme sayısını, soğuma süresini ve seans risk bütçesini önceden belirleyin.
Başarılı bir örnek ve iki başarısızlık vakası
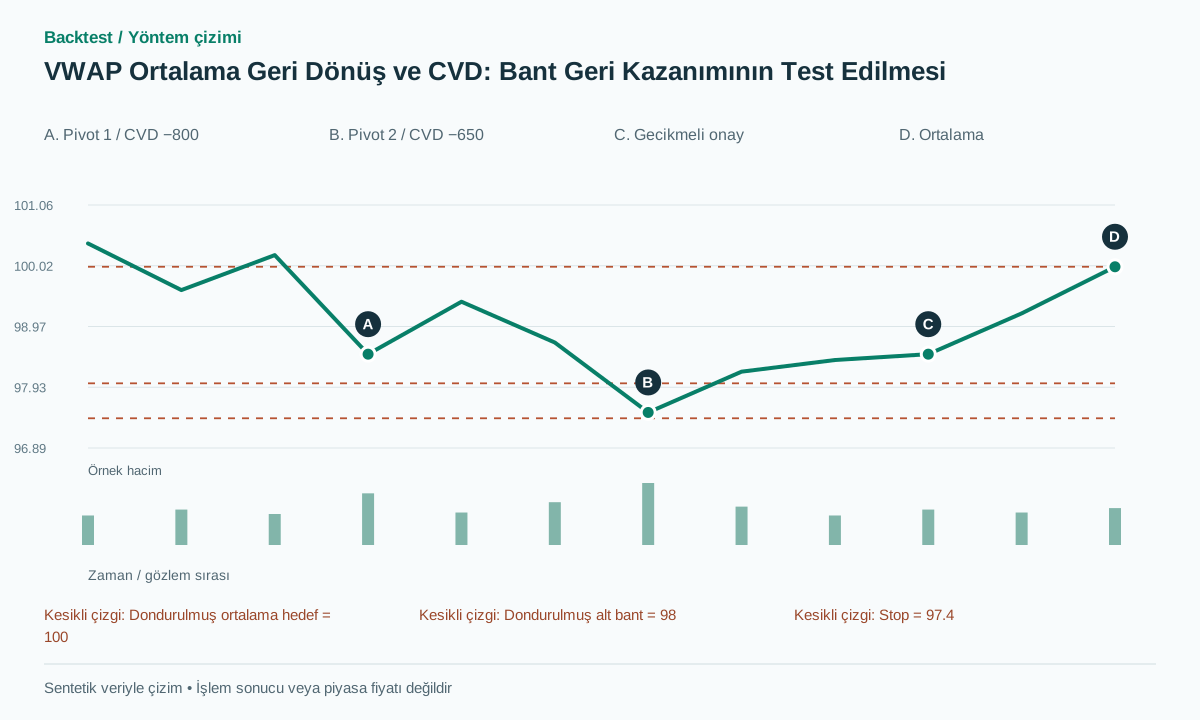
Sentetik normalize veriler: olay öncesi μ=100 ve σ=1, alt bandı 98 yapar. ATR değeri 1, fiyat adımı 0.01 ve b=0.1 olur. Önceki fiyat pivotu 98.5 ve CVD −800 olur. Yeni olay 97.5 seviyesine iner ve 98.2 ile kapanır; fiyat dibi anında CVD −650 olur. Sonraki iki bar bu dibi bozmaz. Teyit anında fiyat önceki tepe 98.4 üzerinde 98.5 ile kapanır ve 100 henüz işlem görmemiştir.
Mevcut ask, yani satıcının satış kotasyonu 98.55 ve stop 97.4 ise risk 1.15 olur. Sabit hedef 100, maliyet öncesi 1.45 veya yaklaşık 1.26R sunar. Önerilen asgari beklenen oran 1.2 bu işleme izin verir. Ask 98.8 olursa risk 1.4 ve potansiyel kazanç 1.2 olur; fırsat elenir. Yakın ortalama, otomatik olarak iki R hedefini desteklemez.
Kaybeden bir yolda, yenilenen satış baskısı 97.3'ye ulaşır ve stop loss 97.35'de gerçekleşir, bu da gerçek girişten 1.20 kaybına yol açar. Ayrı bir işlem yapılmayan durumda, fiyat t+1'de 100'ye dokunur ve ardından onay ile 98.5'ye geri döner. Bu olayı iptal edin: gecikmeli bir giriş, işlem yapılabilir hale gelmeden önce meydana gelen önceki sıçramayı da toplayamaz.
Hedefi dondurun ve onaylandıktan sonra çalıştırın.
Temel strateji, hedefi olay öncesi ortalamada tutar, stop loss'u olaydan sinyale kadar olan en düşük fiyatın altına yerleştirir ve işlem gerçekleştikten on bar sonra veya seans bitmeden önce pozisyondan çıkar. Canlı VWAP'yi takip eden bir hedef de başka bir stratejidir. Hem fiyat hem de VWAP düştüğünde, hedefi aşağı doğru hareket ettirmek, işlem başına ödülü azaltırken hedef isabet sıklığını artırabilir.
Alış mevcut ask fiyatını öder; çıkış, emir türü ve likiditeye göre uygulanabilir bid fiyatını alır. Vadeli fiyat mesafesini kontrat çarpanıyla paraya dönüştürün; emirleri geçerli fiyat adımına yuvarlayın. 0.5 puan stop mesafesine karşı 0.1 puan maliyet, diğer ücretlerden önce 0.2R tüketir. Dar stoplarda spreadin orta noktasından gerçekleşme varsayımı özellikle iyimser olabilir.
Üst banttaki kısa pozisyon geometrik olarak simetriktir, ancak sonuçlarını ayrı olarak raporlayın. Fiyat iki sigmanın dışına her çıktığında pozisyon boyutunu artırmayın. Eksik işlemleri, kümülatif sıfırlamaları, sıfır hacimli aralıkları ve onay gecikmesi sırasında seansın sona ermesini test edin. Geçersiz veriler, sessizce enterpolasyon yoluyla karlı bir sinyal değil, açık bir ret mesajı üretmelidir.
Temel çizgi, kısaltılmış seanslar da dahil olmak üzere, planlanan seans kapanışından beş dakika önce giriş kesme noktasını belirler. Her aday session_id'yi ve VWAP kullanılıyorsa anchor_id'yi korur. Kesme noktasına ulaşılması, seansın değiştirilmesi veya çapa noktasının sıfırlanması bekleyen olayı sonlandırır. Sinyal sonrası fiyat teklifi de kesme noktasından önce gelmelidir. Seans zamanlayıcısı, daha fazla çubuk gelmese bile bekleme durumlarını iptal eder; çubuk sayaçları ertesi sabah devam edemez. Bu kesme noktası, makalede tanımlanmış bir araştırma seçeneğidir.
Her bir bileşeni ve gecikmesini test edin.
Öncelikle yalnızca fiyat bazlı bant geri kazanımlarının tümünü inceleyin, ardından rejim kapısını, CVD kapısını ve bunların kombinasyonunu karşılaştırın. Reddedilen olayları veri kümesinde saklayın. Karşılaştırmaları günün saati ve önceki oynaklığa göre eşleştirin; aksi takdirde birleşik kural, yararlı bir sapmayı belirlemeden yalnızca sakin öğle koşullarını seçebilir.
Doğrulama sırasında örtüşen olayları gruplandırın ve geliştirme dönemlerini dokunulmamış yıllardan veya piyasa koşullarından ayırın. Net beklentiyi, işlem hacmini, düşüşü ve ardışık stopları raporlayın. Ayrıca, pivot onayından önce ortalamaya dönen durumları da sayın. Bu istatistik, beklemenin fırsat maliyetini ölçer ve ikna edici bir geriye dönük grafiği, işlem yapılabilir bir diziden ayırt etmeye yardımcı olur.
İleriye dönük sanal işlem testi hem borsa olay zamanını hem yerel alınma zamanını saklamalıdır. Karar, öncesinde alınmış bilgiyi kullanır. Örneklem dışı maliyetlere ve makul gerçekleşmelere dayanabilen sabit tanım daha güçlü kanıt sağlar. Topluluk yazarının bildirdiği performans bu testlerin yerine geçmez.
Yaygın hatalar
Günün nihai kapanışından yatay rejim etiketi üretmek
Tamamlanan günü önceki rejimini sınıflandırmak için kullanmak, filtrenin geleceği görmesini sağlar.
Sessizce hareket eden bir hedef
Dinamik bir VWAP hedefi ve dondurulmuş bir olay öncesi ortalama, farklı stratejilerdir ve ayrı sonuçlar gerektirir.
Özel kuralları yeniden üretme iddiası
Eksik özel bloklar veya açıklanmayan eşikler, kaynak yazarın bildirdiği performansın yeniden üretilmesini engelliyor.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
İki sigma'nın ötesine geçen bir hareket, fiyatın aşırı satıldığını mı kanıtlar?
Hayır. Belirli bir tahminci altında mesafeyi tanımlar. Gelişen bir eğilim, dağılımı sürekli olarak kaydırabilir ve sapmayı uzatabilir.
İşlemlerin agresif tarafı sınıflandırılamıyorsa OBV, CVD yerine geçebilir mi?
OBV farklı bir özelliği ölçer ve agresif işlem farkını yeniden oluşturamaz. Sadece fiyat ölçümü yapan veya OBV varyantlarını farklı isimler ve özellikler altında test edin.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Here's how being a dev helped me make YTD $104k (NET profit)Rogue-seeker on r/Daytrading. Paylaşım ve tartışma incelendi. Sonuçlar kendi kendine bildirildi, bazı kurallar gizlidir ve kar bağımsız olarak doğrulanmadı. Kontrol tarihi: .
- Volume Weighted Average PriceTradingView. VWAP ve bant ayarlarını açıklar. Yazının ağırlıklı varyans formülü açıkça kendine ait tanımdır. Kontrol tarihi: .
- Cumulative Delta Bars – VolumeSierra Chart. Ask/Bid hacimlerini, tarihsel veri şartlarını ve sıfırlamayı tanımlar. Platformun doğruluk reklamı bağımsız kanıt sayılmaz. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin