Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Her bir özelliğin aslında neyi ölçtüğü
- Formüller ve bilgi zamanlaması
- Hacimden oynaklığı ayırmak
- Hesap örnekleri ve yanıltıcı bir durum
- Bir dedektörün özellikleri nasıl kullandığı
- Stratejiyi değiştirmeden filtreleri test etme
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Temel tanımlar, platform ve grafik sağlayıcı dokümanlarına göre kontrol edilmiştir. Aşağıdaki birleşik filtre, eğim normalizasyonu ve yüzdelik eşik değerleri orijinal araştırma önerileridir. Bu gösterge kombinasyonu için yeni bir geriye dönük test veya kar iddiası sunulmamaktadır.
 Çizimi tam boyutta aç
Uygulamalı iş akışı
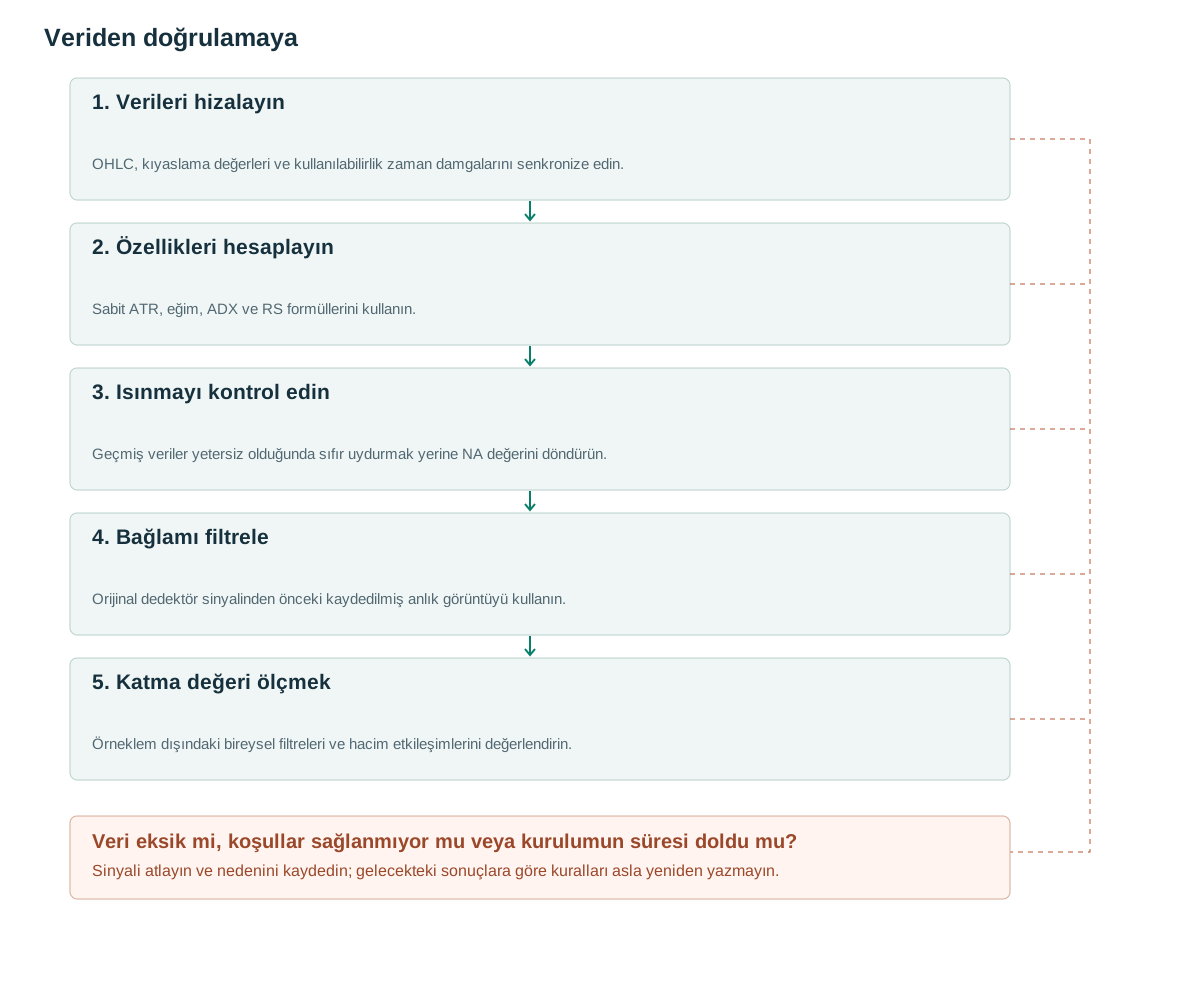
- Verileri hizalayınOHLC, kıyaslama değerleri ve kullanılabilirlik zaman damgalarını senkronize edin.
- Özellikleri hesaplayınSabit ATR, eğim, ADX ve RS formüllerini kullanın.
- Isınmayı kontrol edinGeçmiş veriler yetersiz olduğunda sıfır uydurmak yerine NA değerini döndürün.
- Bağlamı filtreleOrijinal dedektör sinyalinden önceki kaydedilmiş anlık görüntüyü kullanın.
- Katma değeri ölçmekÖrneklem dışındaki bireysel filtreleri ve hacim etkileşimlerini değerlendirin.
Her bir özelliğin aslında neyi ölçtüğü
ATR, fiyat boşluklarını da kapsayan fiyat aralığını ölçer ve yön belirtmez. [1] ADX trend gücünü ölçerken +DI ve −DI yön bilgisi ekler. [2] Buradaki göreceli güç, varlık fiyatının kıyaslama fiyatına oranıdır. [3] RSI ise varlığın kendi fiyat değişimlerinden türeyen farklı bir osilatördür; bu kıyaslama karşılaştırması değildir.
Özellikler ayrı soruları yanıtlar: önerilen stop normal harekete göre büyük mü; daha uzun vadeli yön yukarı mı aşağı mı; hareket trend sayılacak kadar kalıcı mı; varlık kıyaslama ölçütünü geride bırakıyor mu? Bu ölçüler aynı fiyat girdilerini paylaştığından birkaç olumlu değer otomatik olarak bağımsız kanıt oluşturmaz.
Uygulama hedefi, mevcut bir dedektörün başvurabileceği, değiştirilemez bir bağlam anlık görüntüsüdür. Filtreyi test ederken orijinal sinyali, konum boyutlandırmayı ve çıkış kurallarını olduğu gibi koruyun. Aksi takdirde, daha güçlü bir sonuç, eklenen bilgilere özel olarak atfedilemez.
Formüller ve bilgi zamanlaması
TR[t]=max(H[t]−L[t],|H[t]−C[t−1]|,|L[t]−C[t−1]|). ATR14'yi ilk on dört geçerli TR gözleminin ortalamasıyla başlatın, ardından ATR[t]=(13ATR[t−1]+TR[t])/14'yi güncelleyin. Önerilen normalize edilmiş ATR, C>0 olduğunda nATR=100ATR/C'dir. pATR'yi hesaplamak için mevcut nATR'yi önceki 252 geçerli gözlemlerle karşılaştırın; mevcut gözlemi bu geçmiş veri kümesinden çıkarın. Gerekli geçmiş verisi eksik olduğunda NA döndürün.
Önerilen hareketli ortalama eğimi, çubuk başına ATR birim cinsinden ölçülen s=(SMA50[t]−SMA50[t−10])/(10ATR14[t])'dir. Sıfır ATR payda için NA döndürün. Pozitif bir eğim, fiyatın ortalamanın üzerinde olduğunu garanti etmez, bu nedenle bunları ayrı özellikler olarak saklayın. Ortalamadaki yüzdesel değişim farklı bir normalleştirmedir.
Yönlü hareket için UpMove=H[t]−H[t−1] ve DownMove=L[t−1]−L[t] değerlerini kullanın. +DM=UpMove değerini yalnızca UpMove>DownMove ve UpMove>0 değerleri geçerli olduğunda ayarlayın; aksi takdirde sıfıra ayarlayın. −DM değerini simetrik olarak tanımlayın. Eşitlik durumunda her ikisini de sıfıra ayarlayın. DM ve TR için Wilder RMA14; +DI=100RMA(+DM)/ATR ve aynı şekilde −DI için de uygulayın. DX=100|+DI−−DI|/(+DI+−DI); ADX=RMA14(DX). Başlangıç ve ısınma politikasını tanımlayın. Geçerli ısınmadan sonra her iki DI değeri de sıfır olduğunda, bu uygulamada DX=0 kullanın.
RS[t]=P[t]/B[t], pozitif referans noktası B ile. n gözlem üzerinden göreceli performans rel_n=RS[t]/RS[t−n]−1'dir. Nominal hisse fiyatları farklı olduğundan, enstrümanları mutlak RS'ye göre sıralamayın. P ve B'yi yalnızca eşleşen bir tarihe göre değil, değerlerinin ne zaman kullanılabilir hale geldiğine göre birleştirin. Daha geç kapanan bir referans noktası, daha önceki bir piyasanın emrini filtreleyemez.
Önerilen alış yönlü pozisyon bağlam filtresi, t barının kapanışında çıkan sinyal için t−1 anlık görüntüsünü kullanır: C>SMA50, slope>0.02, ADX≥20, rel20>0 ve sınırlar dahil 0.20 ile 0.80 arasında pATR. Bir barlık ayrım açıkça seçilmiş bir tasarım kuralıdır. t barı kapandıktan sonra gönderilen emirde tamamlanmış t barı özelliklerini kullanmak da nedensel olabilir; ancak bu farklı bir yapılandırmadır.
ATR sıfır veya kullanılamaz olduğunda, bu önerilen uygulamada DI, DX ve ADX için NA döndürün; sıfıra bölmeyin. DX=0 kuralı, yalnızca pozitif ATR ve her iki yönsel bileşenin de sıfıra eşit olduğu geçerli bir ısınma işleminden sonra uygulanır.
after close t, save immutable feature snapshot:
  nATR=100*ATR14[t]/C[t]
  pATR=count(past_252_nATR<=nATR)/252
  slope=(SMA50[t]-SMA50[t-10])/(10*ATR14[t])
  rel20=(P[t]/B[t])/(P[t-20]/B[t-20])-1
# Proposed LONG filter: use snapshot t-1 for a setup emitted at close t.
context_ok = C[t-1]>SMA50[t-1] and slope[t-1]>0.02
context_ok &= ADX14[t-1]>=20 and rel20[t-1]>0
context_ok &= 0.20<=pATR[t-1]<=0.80
# The filter enables the original detector; it does not submit orders.
Hacimden oynaklığı ayırmak
ATR ve ADX işlem hacmini ölçmez. Bir kırılmaya RVOL eklerken, hacmin artımlı katkısını tahmin etmek için oynaklığı ve trend bağlamını sabit tutun. Tek bir haber olayı hem ATR'yi hem de hacmi artırabilir; özellikler arasındaki uyum, bağımsız bilgi kaynaklarını temsil etmeyebilir.
Kompakt bir deney, fiyat dedektörüyle başlar, her bağlam özelliğini ayrı ayrı ekler ve ardından RVOL ile etkileşimi test eder. Eğer pATR filtresi haber seanslarını ve büyük başarılı kırılmaları birlikte dışlıyorsa, düşüşteki azalmayı, kaçırılan karları ve azalan fırsat kapsamını birlikte raporlayın.
Birleşik model için eksik veri politikasını açıkça belirtin. Geçerli bir ATR verisinin yanında eksik bir RVOL verisi bulunması sıfır aktivite anlamına gelmez ve eksik bir kıyaslama verisi de nötr göreceli güç anlamına gelmez. Gerçekten gözlemlenen bir değerin eşik değerini aşamaması nedeniyle reddedilen satırlardan ayrı olarak, kullanılamayan özellik satırlarını takip edin.
Hesap örnekleri ve yanıltıcı bir durum
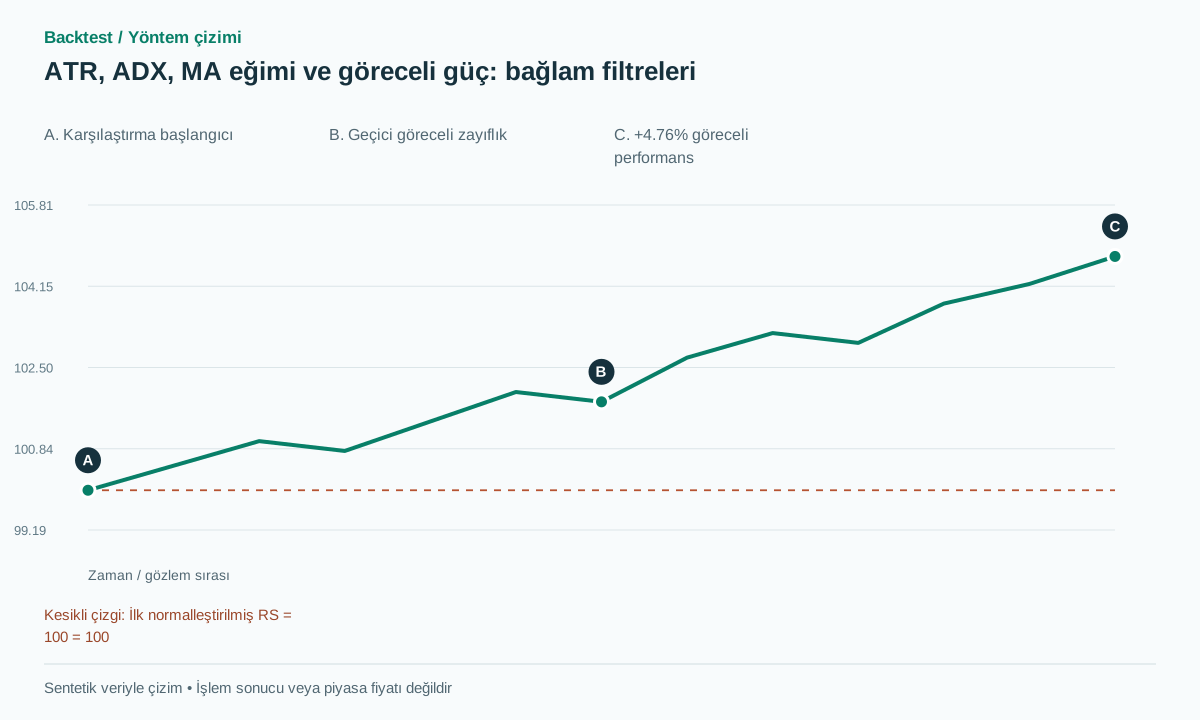
Sentetik örnek: Varlık fiyatı P, yirmi gözlem boyunca 100'den 110'ye yükselirken, gösterge B de 200'den 210'ye yükseliyor. RS, 0.5'den 0.52381'ye yükselerek rel20=4.7619% değerini veriyor. Bu, getirileri çıkarmaktan farklıdır; çıkarıldığında beş yüzdelik puan elde edilir. ATR=2.5 ile nATR yaklaşık olarak 2.273%'dir.
SMA50 on bar içinde 103’ten 105’e çıkar: eğim slope=2/(10×2.5)=0.08 ATR/bar olur. ADX=28, pATR=0.60 ve C=110>SMA50=105 ise önerilen bağlam filtresi sinyali kabul eder. t barının kapanışındaki sinyal için bu değerler, olumlu göründüğü için seçilmiş sonraki bir gözleme değil, ilan edilen t−1 anlık görüntüsüne ait olmalıdır.
Yanıltıcı örnekte P 100’den 95’e, B ise 200’den 180’e düşer. Varlık mutlak olarak 5% kaybetmesine rağmen göreceli performans +5.5556% olur. SMA50=100 ve eğim negatifse önerilen alış yönlü pozisyon filtresi sinyali reddeder. Güçlü düşüş sırasında yüksek ADX de bir alış sinyali oluşturmaz.
Bunlar formül ve mantık kontrolleridir, karlı ve zarar eden geçmiş işlemler değildir. Gösterge grafiği, RS'yi 100 başlangıç değerine normalize eder; varlığın kendi fiyatı düşerken RS yükselebilir. Sıfır hacim dizisi, hacmin bu çizime uygulanamadığı anlamına gelir, işlem aktivitesinin sıfır olduğu anlamına gelmez.
Bir dedektörün özellikleri nasıl kullandığı
Bu özellik setinin bağımsız giriş, koruyucu stop veya çıkış noktası yoktur. Çift dip, VCP veya kırılma dedektörüne bağlandığında, bu dedektörün işlem kurallarını korur; filtre yalnızca bağlamının uygun olup olmadığına karar verir. 2ATR stop'unun eklenmesi, kendi karşılaştırmasını gerektiren ek bir strateji kararı oluşturur.
Veri hizalaması yeni bir gösterge eklemekten daha önemlidir. Saat dilimini, borsa seansını, updated_at bilgisini, veri gecikmesini ve karar anında erişilebilirliğe göre as-of birleştirme kuralını saklayın. Farklı tatil takvimlerinde son kıyaslama değerini süresiz ileri taşımayın. Veri eskimesi için açık sınır belirleyin; eski gözlemlerin adayı reddetmesine mi, yoksa kullanılamaz işaretlemesine mi yol açacağını tanımlayın.
Uzun vadeli göreceli güçte fiyat getirisini veya toplam getiriyi tutarlı biçimde seçin. Temettüye göre düzeltilmiş varlık fiyatını temettüyü dışlayan kıyaslama ölçütüyle karıştırmak karşılaştırmayı değiştirir. Döviz dönüşümünde karar anında mevcut kurları kullanın. Sıfır veya negatif vadeli işlem fiyatlarında ATR/C burada tanımlanan ölçü değildir; tick veya sözleşme ölçeğine dayalı alternatifin ayrı tanımı gerekir.
Stratejiyi değiştirmeden filtreleri test etme
Maliyetleri ve pozisyon büyüklüğü kurallarını sabit tutarak temel stratejiyi her filtreyle karşılaştırın. Piyasa rejimine göre işlem sayısını, net beklentiyi, azami gerilemeyi ve fırsat kapsamını raporlayın. ADX20, slope0.02 ve yirminci ile sekseninci yüzdelik dilim arasındaki bant araştırma önerileridir. Bunları geliştirme örnekleminde seçin ve son değerlendirmeden önce sabitleyin.
Kütüphanenin ATR ve ADX sonuçlarını fiyat boşlukları, iç barlar, eşit büyüklükte yönlü hareketler ve başlangıç dönemi sınırları içeren elle hesaplanmış dizilerle kontrol edin. Farklı başlangıç değerleri ilk gözlemleri önemli ölçüde değiştirebilir. Seriye gelecek barları eklemek, önceki bölüm için zaten üretilmiş özellikleri değiştirmemelidir.
RS için, piyasaları farklı zamanlarda kapanan varlıkları ve kıyaslama ölçütlerini test edin. Tatil uyumsuzluklarını, güncel olmayan bir kıyaslama değerini, para birimi dönüşümünü ve eksik paydayı dahil edin. pATR için, eşitlik durumlarını test edin ve belirtilen "küçük veya eşit" sıralama kuralını doğrulayın. Duyarlılık analizi, karlı bir kombinasyon ortaya çıkana kadar süresiz olarak arama yapmak yerine, önceden belirlenmiş küçük bir tabloyu değiştirmelidir.
Yaygın hatalar
Pozitif göreceli güç, yükselen fiyat olarak değerlendirilir.
Bir varlık, düşüş oranının daha düşük olmasıyla bile bir kıyaslama ölçütünden daha iyi performans gösterebilir.
Birbiriyle örtüşen göstergeler bağımsız kanıt olarak kabul edildi.
Hareketli ortalama eğimi, ADX ve momentum aynı temel fiyat hareketini betimliyor olabilir.
Daha sonra kapanacak bir kıyaslama ölçütü
Aynı tarihli kapanış fiyatı karar anında henüz bilinmiyor olabilir; kullanılması gelecekteki bilgiyi geçmişe sızdırır.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Vadeli işlem fiyatları negatif olduğunda normalleştirilmiş ATR kullanılabilir mi?
Burada ATR/C tanımıyla değil. Ayrı olarak tanımlanmış bir tick veya sözleşme ölçeği ölçüsü kullanın; mutlak payda almak, tam olarak aynı yorumu korumaz.
Bu göreceli güç, IBD RS Derecelendirmesi midir?
Hayır. Bu, seçilen bir kıyaslama ölçütüne göre fiyat oranı ve zaman içindeki değişimidir. Tescilli bir derecelendirme veya kesitsel evren yüzdelik dilimi farklı bir ölçüttür.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Average True Range — TradingViewTradingView. Gerçek Aralık formülü, yumuşatma ve oynaklığın yorumu. Kontrol tarihi: .
- Average Directional Index — TradingViewTradingView. ADX ve yönlü hareket bileşenleri; önerilen filtrenin işlem avantajını kanıtlamaz. Kontrol tarihi: .
- Price Relative / Relative Strength — ChartSchoolStockCharts. Varlık/referans fiyat oranı; kaynak örnek grafikler burada yeniden üretilmemiştir. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin