Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Zorunlu pozisyon kapatma, fiyat dibi sinyali değildir.
- Ani tasfiye, seviye ihlali, geri dönüş ve azalan yoğunluk
- Birimler, veri erişim zamanı ve açık pozisyon
- Sentetik dönüş ve devam örnekleri
- Onaydan sonra giriş ve likidite riski
- Devam eden tasfiye zinciri zorunlu kontrol grubudur
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Birincil dokümantasyon, tersine çevirme karlılığını değil, olay ve açık pozisyon alanlarını belirler. Aşağıdaki ani artış eşikleri, giriş ve çıkış kuralları önerilen deneylerdir.
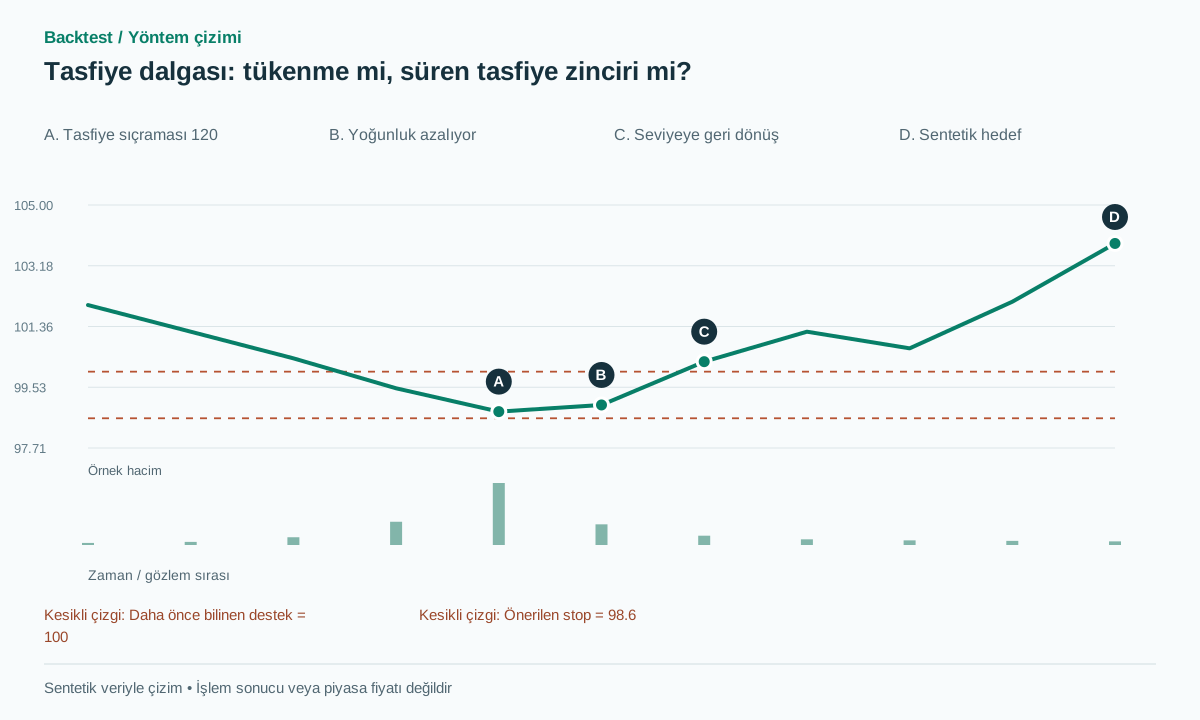 Çizimi tam boyutta aç
Uygulamalı iş akışı
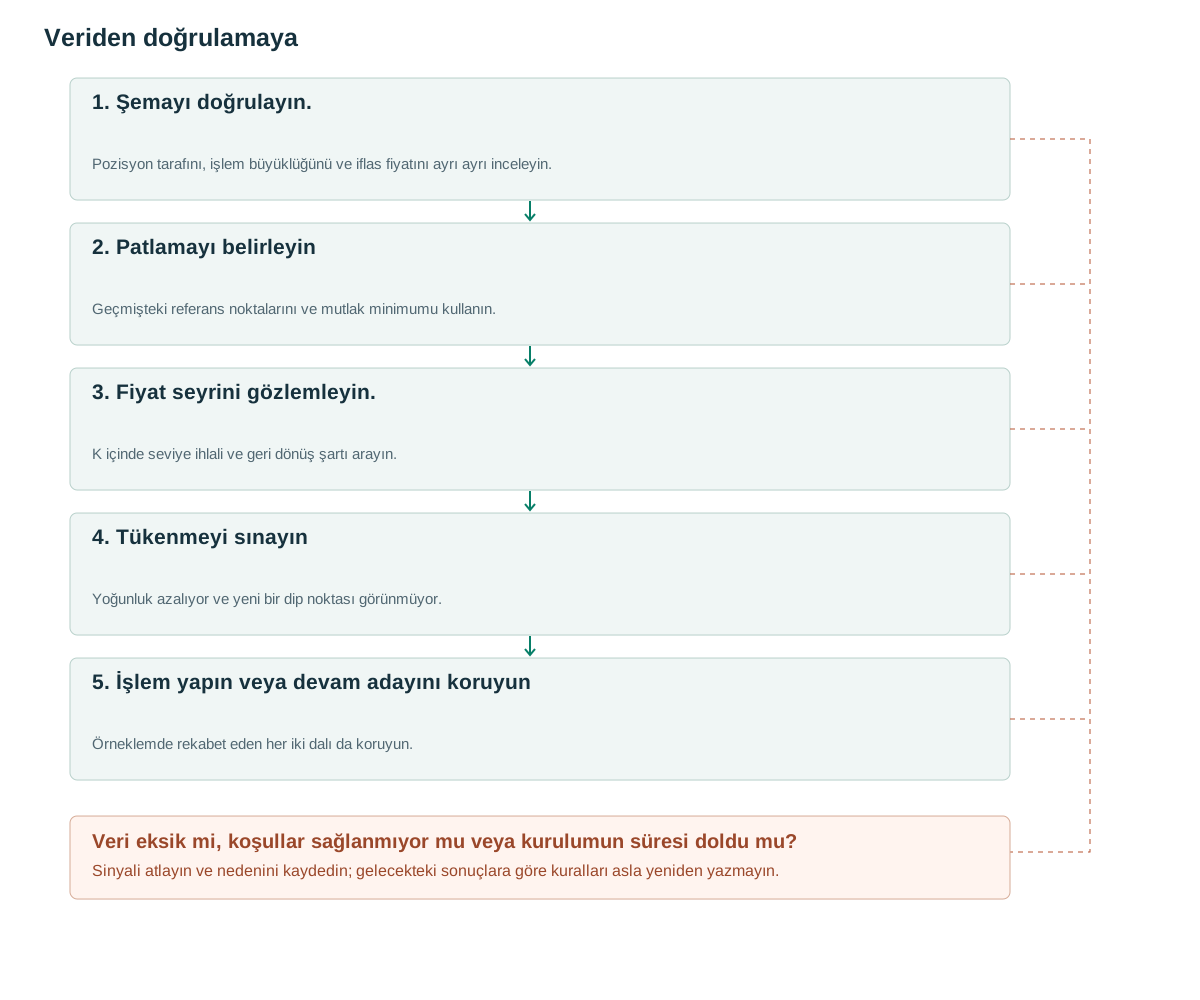
- Şemayı doğrulayın.Pozisyon tarafını, işlem büyüklüğünü ve iflas fiyatını ayrı ayrı inceleyin.
- Patlamayı belirleyinGeçmişteki referans noktalarını ve mutlak minimumu kullanın.
- Fiyat seyrini gözlemleyin.K içinde seviye ihlali ve geri dönüş şartı arayın.
- Tükenmeyi sınayınYoğunluk azalıyor ve yeni bir dip noktası görünmüyor.
- İşlem yapın veya devam adayını koruyunÖrneklemde rekabet eden her iki dalı da koruyun.
Zorunlu pozisyon kapatma, fiyat dibi sinyali değildir.
Washout, zorunlu pozisyon kapatmalarının güçlü baskısını izleyen toparlanmadır. Tükenme ancak sonraki davranışla değerlendirilebilir. Fiyat hareketi sürüyorsa rakip hipotez devam veya tasfiye zinciridir. Dedektör, yalnızca iyi sonuçlanan tasfiyeleri sonradan seçmek yerine iki dalı da korumalıdır.
Bybit allLiquidation, S alanını pozisyon tarafı olarak tanımlar: Buy, uzun pozisyonun tasfiye edildiğini; p ise iflas fiyatını belirtir [1]. PublicTrade, S alanını likidite alan taraf (taker) olarak tanımlar [2]. Aynı alan adı bu nedenle farklı yorumlanmalıdır. İflas fiyatını miktarla çarpıp sonuca gerçekleşen işlem nominal değeri demek veriyi yanlış yansıtır.
Bir tasfiye ısı haritası genellikle hassas fiyat alanlarını tahmin ederken, bir olay akışı ise işlem platformunun ürün kapsamı içindeki olayları rapor eder. Renkli seviyeler, kesin bekleyen emirler anlamına gelmez. Bu işlemler zaten işlem kayıtlarında yer alıyorsa, tasfiye hacmini toplam işlem hacmine tekrar eklemekten kaçının.
Ani tasfiye, seviye ihlali, geri dönüş ve azalan yoğunluk
Önerilen yükseliş dönüşünde, önceden bilinen destek S, olay öncesindeki A=ATR14 ve buffer=max(2 ticks,0.10A) değerlerini sabitleyin. Tasfiye edilen uzun pozisyon miktarını olay zamanının dakikalarına göre toplayın. Ani tasfiye miktarı, ilgili etkinlik rejiminin geçmiş 99. yüzdeliğini aşmalı ve enstrümana göre seçilmiş mutlak alt sınırı karşılamalıdır. Geçmiş pencerelerin çoğu sıfırsa tek başına yüzdelik yeterli değildir.
Fiyatın S−buffer altına inmesini ve K=3 bar içinde yeniden S+buffer üzerinde kapanmasını şart koşun. Son tamamlanan dakikanın tasfiye miktarı ilk sıçramanın yarısından az olmalı; en az N=1 tam barda olayın yeni en düşük fiyatı oluşmamalıdır. K, N, yüzdelik, yarı oranı ve mutlak alt sınır önerilen parametrelerdir. Koşullar ancak gerekli pencereler tamamlandığında kullanılabilir.
Geri dönüşsüz ani tasfiye veya yoğunluk sürerken tekrarlanan yeni dipler, devam adayına aittir. Yalnızca tasfiye miktarı büyük diye almayın. Düşüş yönlü sürüm, kısa pozisyon tasfiyelerini, yukarı yönlü seviye ihlalini ve daha sonra direncin altına dönüşü kullanır.
Sürekli akan bir akış, birden fazla örtüşen patlama yaratabilir. Bir event_id atayın ve yeni bir patlamanın eski olayı uzatıp uzatmadığını veya soğuma süresinden sonra başka bir olayı başlatıp başlatmadığını belirtin. Bu temel, kaybeden bir tersine çevirme hipotezini süresiz olarak canlı tutmak için K'yi tekrar tekrar sıfırlamaz.
on_completed_minute(t):
  if not price_and_liquidation_window_received(t): return
  if not valid_prior_percentile_ATR_and_support(t): return
  long_liq = sum(normalized_long_liquidated_size in minute t)
  burst = long_liq>past_p99 and long_liq>=minimum_size
  if no_active_event:
    if burst and low[t]<support-buffer and cooldown_satisfied:
      start_event_once(t,support=support,buffer=buffer,low=low[t],
                       burst_size=long_liq,expiry=t+3)
    return
  if t>event.expiry:
    expire(); return
  prior_low = event.low
  no_new_low = low[t]>=prior_low
  event.low = min(prior_low,low[t])
  if close[t]>event.support+event.buffer and long_liq<0.5*event.burst_size
       and no_new_low and t>event.start:
    signal_at_received_close(t); consume_event()
  elif low[t]<prior_low and intensity_persists:
    record_continuation_observation()
# A new burst inside the event never resets its original start or expiry.
Birimler, veri erişim zamanı ve açık pozisyon
Normalleştirilmiş boyutu veya açıkça tahmin edilen nominal değeri seçin. Sözleşmenin miktar kuralını uygulayın; doğrusal ve ters enstrümanlar için tek bir dönüşüm kullanmayın. Değeri yaklaşık olarak belirlemek için orta fiyat kullanılıyorsa, sonucu tahmini nominal değer olarak adlandırın. Bir mesaj birden fazla olay içerebilir ve anlık görüntü etiketi, geçmiş tasfiye toplamasının bir emir defteri anlık görüntüsü gibi silinmesi gerektiği anlamına gelmez.
Hem alma zamanını hem de olay zamanını dikkate alın. Geç gelen bir mesaj, yalnızca işlem zaman damgası daha eski olduğu için daha önceki bir işlemi yetkilendiremez. Volatilite sırasında eksik veriler eksik kalmalıdır; bunların sıfır tasfiye ile değiştirilmesi görünürde tükenmeye yol açacaktır.
OI isteğe bağlı bağlamdır. Bybit, iki tarafı birlikte kapsayan openInterest ile tek taraflı singleOpenInterest alanlarını ayırır; doğrusal ve ters ürünlerde birimler farklıdır ve aşırı oynaklık sırasında API verisi gecikebilir [3]. Alanı ve şema sürümünü tutarlı seçin. OI düşüşü tek başına kaybeden tarafı belirlemez ve sonraki fiyat yönünü garanti etmez.
Daha sonraki bir zaman aralığını kapsayan bir OI gözlemini, hızlı bir tasfiye sinyaliyle eş zamanlı olarak değerlendirmeyin. Verileri kullanılabilirlik zamanını kullanarak birleştirin ve en son gözlemin yaşını koruyun. Aksi takdirde, görünüşte bilgilendirici bir OI düşüşü, erişilebilir hale gelmesinden birkaç dakika önce modele girebilir.
Sentetik dönüş ve devam örnekleri
support=100, önceki ATR=2 ve tick=0.05 olsun; tampon 0.20 olur. Ani tasfiye dakikasında 120 birim uzun pozisyon tasfiye edilir; bu, geçmiş p99=80 ve alt sınır 50 üzerindedir, fiyat ise 98.80 seviyesine iner. Sonraki dakika 40 birim tasfiye içerir; en düşük fiyat 99.00, kapanış 100.30 olur. Yoğunluk yarıdan fazla azalmıştır, yeni dip yoktur ve geri dönüş eşiği aşılmıştır.
100.35 alış, 98.60 stop ve 103.85 hedef; maliyet öncesi 1.75 risk ve 3.50 kazanç potansiyeli, yani 2R sağlar. İlk erişilebilir kotasyon zaten 101.40 ise risk 2.80, aynı hedefe kazanç potansiyeli 2.45 olur. Önceden ilan edilmiş asgari kazanç/risk oranı 1.5, henüz gönderilmemiş emri reddeder. Önceki kapanışta erişilemeyen bir gerçekleşme varsayılamaz.
Devam senaryosunda 120 birimlik sıçramayı 180 birim, 97.60 en düşük fiyat ve 98.00 kapanış izler. Geri dönüş yoksa washout girişi yoktur. Başka bir yolda, ikinci tasfiye dalgasından önce geçerli giriş oluşmuştur: 98.60 stopu 98.30 fiyatından gerçekleşir ve 100.35 girişinden 2.05 kaybedilir. Filtre her zinciri önleyemez; kayıp öğrenildikten sonra eski sinyal değiştirilemez.
Onaydan sonra giriş ve likidite riski
Emri ancak gerekli bütün onay verileri alındıktan sonra gönderin. Koruyucu stop, event_low eksi sabitlenmiş tampondur. Hedef bilinen bir salınım ucu veya o anda erişilebilir VWAP olabilir; kalan kazanç potansiyeli yetersizse önceden belirlenen kurala göre reddedilmelidir. Pozisyon büyüklüğünü tam dibi yakalama isteği değil, stop mesafesi ve beklenen maliyetler belirler.
Aynı tasfiye zinciri boyunca sınırsız maliyet ortalaması yapmaktan veya tekrar girişten kaçının. Strateji birkaç denemeye izin veriyorsa riski ve maliyetleri her emrin nominal riskiyle sınırlamadan tüm olay için ölçün. Yeni bir aday önceki stopu silemez.
Spread genişlemesi, emir defteri derinliğinin azalması ve işlem gecikmeleri, stopun gerçekleşme fiyatını tetik fiyatından uzaklaştırabilir. Piyasa emirlerini amaçlanan miktarda erişilebilir derinlik üzerinden simüle edin. Olay akışı tasfiyelere ilişkin kanıttır; dönüş girişinde likidite bulunacağına dair söz değildir.
Onaya dayanarak işlem yapılabilir hale gelmeden piyasa hedefe ulaşmışsa kaçırılan fırsatı kaydedin. Bu, hızlı toparlanmalarda önemlidir. Daha geç onaylanan giriş, sonraki tükenme verisinden yararlanırken önceki toparlanmanın getirisini de sahiplenemez.
Devam eden tasfiye zinciri zorunlu kontrol grubudur
Üç grup oluşturun: yalnızca fiyata dayalı seviye süpürme ve geri dönüş, geri dönüşsüz ani tasfiyeler ve geri dönüşlü ani tasfiyeler. Tasfiye verisi fiyat davranışının ötesinde bilgi mi ekliyor, yoksa yalnızca daha yüksek oynaklığı mı seçiyor, inceleyin. Geri dönüşsüz grup, tanıtım örneklerinde sıklıkla eksik olan süregelen tasfiye zincirlerini ölçer.
Veri akışı kapsamını, eksik dakikaları, olay ve işlem sayısını, gerçekleşmeyen emirleri, net beklenen getiriyi, sermaye düşüşünü ve kuyruk kayıplarını raporlayın. Maliyet, fonlama ve gecikme platformla uyumlu olmalıdır. Sonradan toplanan tarihsel veri, canlı sistemin zamanında alamayacağı olayları içerebilir.
Kronolojik ayırın; aynı tasfiye zincirindeki bütün sıçramaları aynı veri bölümünde tutun. Komşu mutlak alt sınırları, yüzdelikleri ve zaman aşımlarını sınayın. Başarılı bir dip yakalama örneği veya birkaç P&L ekran görüntüsü tüm yöntemi doğrulamaz. Sağlamlık testi, farklı veri kalitesi varsayımlarını ve veri kesintisi nedeniyle işlem yapılamayan olayların kaydını içermelidir.
Yaygın hatalar
Tasfiye miktarı büyüyünce otomatik alım yapmak
Ani tasfiye bir zinciri başlatabilir; geri dönüşsüz ayrı bir dal gerekir.
İflas fiyatını işlem gerçekleşme fiyatı olarak kullanmak
Bu, nominal değer ve gerçekleşme hesaplarının anlamını değiştirir.
OI düşüşünü kesin dip olarak yorumlamak
OI, gelecekteki yönü belirlemez veya kimin kaybettiğini tespit etmez.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Bunun yerine tasfiye ısı haritası kullanılabilir mi?
Yöntemi ve yayınlanma zamanı biliniyorsa, ayrı bir tahmini özellik olarak incelenebilir. Olay akışı ile birbirinin yerine kullanılamaz.
Kripto para tasfiyelerinin tamamını tek bir borsa mı temsil ediyor?
Hayır. Sonuçlar gözlemlenen piyasa ve sözleşmeleri yansıtmaktadır. Başka bir piyasaya transfer ayrı bir kanıt gerektirir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- All LiquidationBybit. Platform kapsamındaki pozisyon tarafı, gerçekleşen miktar ve iflas fiyatı alanları okundu. Kontrol tarihi: .
- Public TradeBybit. Şemaları karıştırmamak için likidite alan taraf (taker) ve işlem fiyatı tanımları okundu. Kontrol tarihi: .
- Get Open InterestBybit. OI birimleri, iki OI alanı ve API gecikme uyarısı okundu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin