Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Her sözleşmenin iki tarafı vardır.
- Birimler ve sayma kuralları özellik tanımında yer almalıdır.
- Karar verildiği an itibariyle anlık görüntüleri birleştirin, en yakın zaman damgasına göre değil.
- Açık kontrat miktarı ve işlem akışı farklıdır
- Fiyat ile OI ilişkisine dair iki hipotez ayrı ayrı test edilebilir
- Filtreyi değerlendirmeden önce verileri doğrulayın.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
CME, OI'yi hacimle karşılaştırarak açıklıyor. Bybit dokümantasyonu, ürüne özgü birimleri ve sayım alanlarını gösteriyor. Giagkiozis-Said özeti, 2023 örneğinde tutarsızlıklar olduğunu bildiriyor, ancak her mevcut verinin yanlış olduğu yönünde bir yargıda bulunmuyor. Burada önerilen filtreleri doğrulayan yeni bir geriye dönük test yok. [1] [2] [3]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
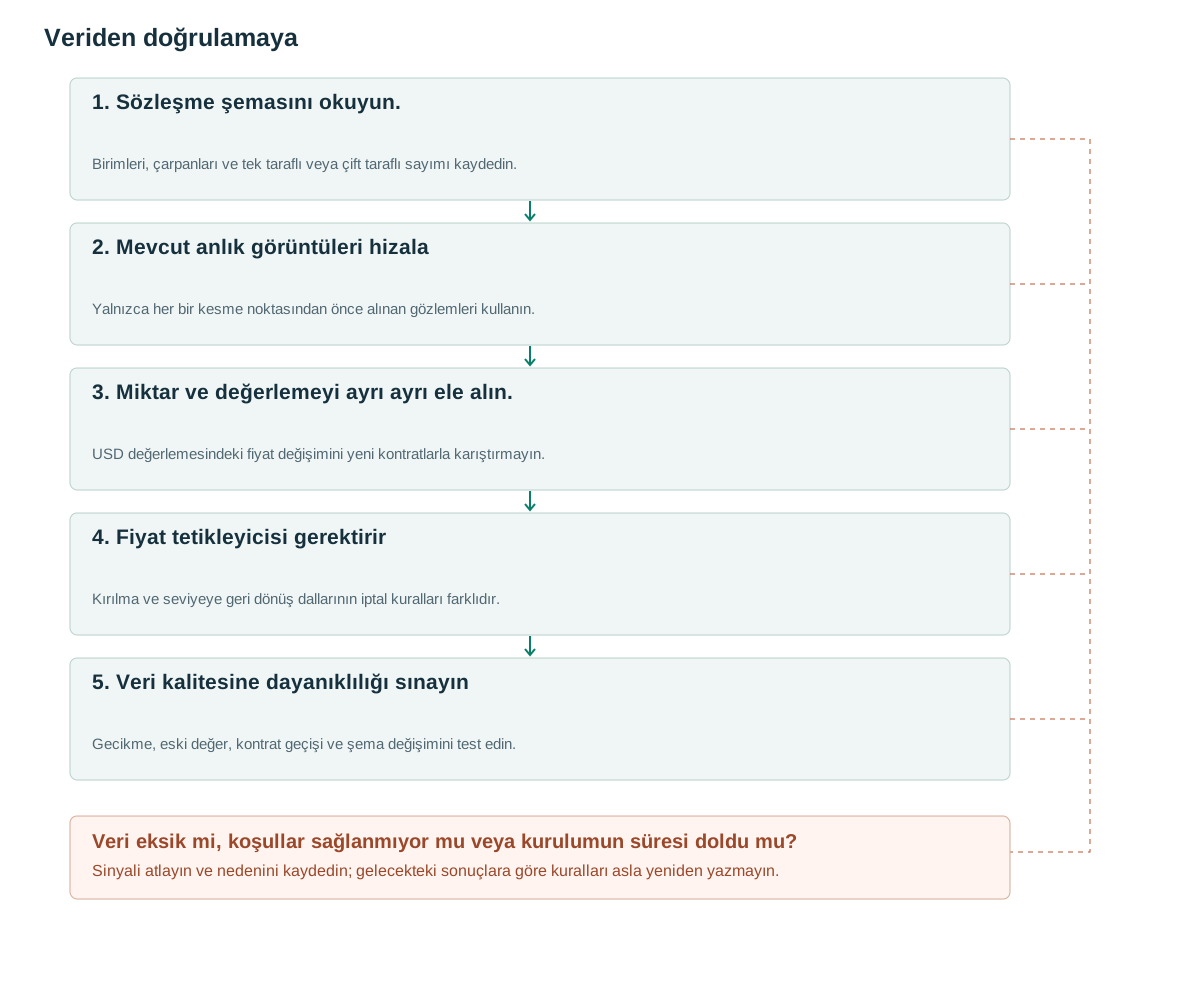
- Sözleşme şemasını okuyun.Birimleri, çarpanları ve tek taraflı veya çift taraflı sayımı kaydedin.
- Mevcut anlık görüntüleri hizalaYalnızca her bir kesme noktasından önce alınan gözlemleri kullanın.
- Miktar ve değerlemeyi ayrı ayrı ele alın.USD değerlemesindeki fiyat değişimini yeni kontratlarla karıştırmayın.
- Fiyat tetikleyicisi gerektirirKırılma ve seviyeye geri dönüş dallarının iptal kuralları farklıdır.
- Veri kalitesine dayanıklılığı sınayınGecikme, eski değer, kontrat geçişi ve şema değişimini test edin.
Her sözleşmenin iki tarafı vardır.
Tek taraflı sözleşme sayım kuralına göre, her iki tarafın da yeni pozisyon açtığı bir işlem, OI'yi bir sözleşme artırır. Her ikisi de mevcut pozisyonlarını kapatırsa, OI bir azalır. Açılan bir pozisyon, kapanan bir pozisyonun yerini alırsa, OI değişmez. İşlem hacmi her üç durumda da artar. CME, mevcut sözleşmelerin stokunu işlem faaliyetinin akışından ayırır. [1]
OI'nin yükselmesiyle birlikte fiyatın yükselmesi yeni pozisyon oluşturulmasına eşlik edebilir, ancak her sözleşmenin yine de iki tarafı vardır. Hangi katılımcıların uzun veya kısa pozisyon açtığını belirlemek için ek sınıflandırılmış verilere ihtiyaç duyulmaktadır. OI'nin düşmesiyle birlikte fiyatın düşmesi kaldıraç azaltma ile tutarlı olabilir; ancak bu, kapatılan her pozisyonun tasfiye edilmiş bir uzun pozisyon olduğunu kanıtlamaz.
Fiyat artışı/düşüşü ve OI artışı/düşüşü gibi bilindik dört kombinasyon, tam stratejiler değil, açıklamalardır. Giriş zamanlamasını, katılımcı kimliğini, riskten korunma güdülerini ve işlem maliyetlerini içermezler. Her kombinasyonu, gelecekteki ilişkisinin hedeflenen piyasada tahmin edilmesi gereken aday bir açıklayıcı özellik olarak ele alın.
Birimler ve sayma kuralları özellik tanımında yer almalıdır.
Sözleşme çarpanını, ters veya doğrusal ürün türünü ve API sayım kuralını okuyun. İncelenen Bybit dokümanı iki tarafı sayan openInterest ile tek tarafı sayan singleOpenInterest alanlarını ayırır; ters ürünler USD, doğrusal ürünler coin birimleri kullanır. [2] Tarihsel ve canlı veride alanları sessizce değiştirmek yerine alan adını ve şema sürümünü koruyun.
USD cinsinden değerlenen OI, temel varlığın fiyatı yükselirken coin veya sözleşme sayısı değişmeden kaldığı için yükselebilir. Pozisyon oluşturmayı incelemek için tutarlı bir miktar ölçüsü tercih edin veya fiyat ve miktar etkilerini ayrıştırın. BTC miktarlarını ETH miktarlarına eklemeyin. Varlıklar arası USD toplamı, belirtilmiş bir değerleme fiyatı ve zaman damgası gerektirir.
Sözleşme özelliklerindeki bir değişiklik veya tek taraflı raporlamadan çift taraflı raporlamaya geçiş, işlem davranışıyla ilgisi olmayan bir süreksizlik yaratabilir. Bu tür değişiklikleri tespit edin ve not edin. Görsel olarak düzgün bir normalleştirme, yanlış bir yüzde değişim sinyalini korurken kırılmayı gizleyebilir; bu nedenle ham alan ve dönüştürme meta verilerini saklayın.
Vadeli kontratlarda vade geçişleri de önemlidir. En yakın vadeli kontratın OI düşüşü, toplam piyasa maruziyetinin azalması yerine sonraki kontrata taşınmayı gösterebilir. Özelliğin belirli kontratı mı, yoksa uygun vadeler arasında belgelenmiş toplamı mı izlediğini tanımlayın.
Karar verildiği an itibariyle anlık görüntüleri birleştirin, en yakın zaman damgasına göre değil.
Karar verilmeden önce gerçekten alınan en son anlık görüntüyü kullanın. En yakın zaman birleştirmesi, gelecekteki bir gözlemi seçebilir ve bilgi sızdırabilir. İleriye dönük doldurmayı belirtilen maksimum yaşla sınırlayın; aksi takdirde eski OI, aktif bir piyasanın değişmemiş görünmesine neden olabilir. Sağlam bir veri seti, hem gözlem zaman damgasını hem de değerin kullanılabilir hale geldiği zaman damgasını saklar.
Belirlenen zaman ufkunu karşılaştırırken mevcut kesimde ve önceki kesimde erişilebilir en son uygun miktarları alın. Önceki miktar pozitif, kontrat kimliği tutarlı ve iki gözlemin yaşı kabul edilebilir olmalıdır. Sözde kod her görüntüyü kendi kesim zamanına göre denetler.
Gün içi değeri hesaplamak için bilinen geçmiş görüntüyle gelecekteki görüntü arasında doğrusal enterpolasyon yapmayın. Bu geçmişi görselleştirmeye yarar, ancak geleceği kullanan girdidir. Tarihsel erişim zamanı yoksa sınırlamayı belirtin; anlık erişim varsaymak yerine ihtiyatlı yayın gecikmelerini sınayın.
Kendi kullanılabilirlik kurallarını kullanarak eşleşen zaman dilimi boyunca fiyat değişimini ve işlem hacmini hesaplayın. Düzensiz güncellemeler nedeniyle iki nominal beş dakikalık karşılaştırmanın farklı etkili aralıkları kapsayabileceği için gerçek anlık görüntü zamanlarını kaydedin. Aşırı hizalama uyumsuzluğu olan gözlemleri reddedin veya ayrı olarak analiz edin.
Her bir anlık görüntünün yaşını kendi kesme noktasına göre ölçün: mevcut değeri t'ye ve önceki değeri t−horizon'ye göre ölçün. Her ikisinin de uyumlu sözleşme kimliği, birimleri, çarpanları ve sayım kuralları olmalıdır; comparable_quantity_schema, işlenmemiş bir değişikliği reddeder. Yaş, gözlem zaman damgasını kullanırken, received_at değerin gelip gelmediğini belirler.
at decision_time t:
    oi = latest_snapshot(received_at <= t, instrument=contract)
    prev = latest_snapshot(received_at <= t-horizon, instrument=contract)
    if missing(oi,prev): return INSUFFICIENT_DATA
    if stale(oi, asof=t, max_age=max_age): return INSUFFICIENT_DATA
    if stale(prev, asof=t-horizon, max_age=max_age): return INSUFFICIENT_DATA
    if not comparable_quantity_schema(oi,prev): return INCOMPATIBLE_DATA
    if prev.quantity <= 0 or oi.quantity < 0: return INVALID_DATA
    delta_oi = oi.quantity / prev.quantity - 1
    delta_price = last_known_price(t) / last_known_price(t-horizon) - 1
    volume = sum(trade.size for trade in contract_trades
                 if t-horizon < trade.exchange_time <= t
                 and trade.received_at <= t)
    emit_features(delta_oi,delta_price,volume,oi.schema_version)
Açık kontrat miktarı ve işlem akışı farklıdır
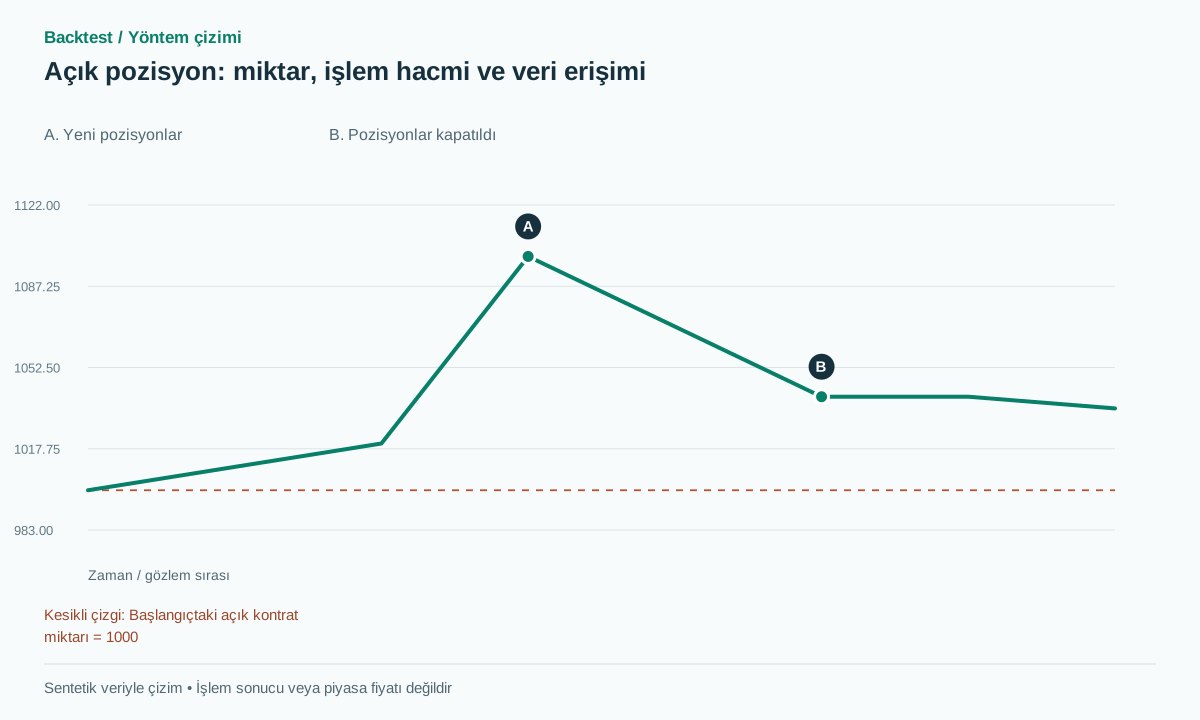
Tek taraflı sayım yönteminde 1,000 kontratlık OI ile başlayın. İki tarafın da pozisyon açtığı 100 kontratlık işlem, OI değerini 1,100 düzeyine çıkarır ve hacme 100 ekler. Daha sonra iki tarafın da pozisyon kapattığı 60 kontratlık işlem, OI değerini 1,040 düzeyine indirir ve hacme 60 daha ekler. Toplam işlem hacmi 160 iken net OI değişimi yalnızca 40 olur.
Değerleme açısından bir karşı örnek olarak, miktar 100 BTC olarak kalırken fiyat 50,000'den 55,000'ye yükseliyor. USD nominal değeri 5 milyondan 5.5 milyona yükseliyor; bu da miktarda bir değişiklik olmaksızın 10%'lik bir artış anlamına geliyor. Bunu yeni sözleşmelerde 10%'lik bir artış olarak adlandıran bir filtre, pozisyon oluşturmaya yanlış bir şekilde değerleme etkisi atfedecektir.
Zamanlama hatası: 10:05 OI görüntüsüyle 10:00 girişini gerekçelendirmek, son dosya gözlem zamanına göre sıralı olsa da geçersizdir. 09:55 ile 10:05 arasında enterpolasyon da gelecek görüntüsünü 10:00 özelliğine sızdırır. Sıralama erişim zamanını düzeltmez.
Grafik, miktarın önce arttığını, sonra azaldığını göstermektedir. Katılımcıları belirlememekte, gönüllü çıkışları zorunlu tasfiyeden ayırmamakta veya yatırım getirisini göstermemektedir. Bu sonuçlara ulaşmak için başka gözlemlere ve ayrı olarak tanımlanmış bir araştırma sorusuna ihtiyaç vardır.
Fiyat ile OI ilişkisine dair iki hipotez ayrı ayrı test edilebilir
Önerilen bir kırılma-devam dalı, donmuş fiyat adayı ve direnç seviyesinin üzerinde kapanıştan başlar. Sabit bir ufukta pozitif miktar bazlı OI değişimini test edin, ardından ek bir filtre olarak yüksek RVOL'yi test edin. Ufuk ve eşik araştırma tercihleridir. Giriş, onaydan sonra yapılır ve stop, fiyat yapısından gelir; OI bağımsız olarak geçerli bir stop konumu sağlamaz.
Önerilen washout–geri dönüş dalı, bir dip altına süpürme, OI miktarında anlamlı düşüş ve fiyatın seviyeye geri dönüşünü ister. Uzun girişten önce sonraki fiyat onayını bekleyin. Yalnız OI düştü diye almak yerine yapı geçersizleşince veya süre dolunca adayı iptal edin. 5% ya da 10% düşüş evrensel piyasa sabiti değildir.
Tasfiye verileri eklenirse, tasfiye edilen pozisyonun yönünü işlem akışındaki likidite alan tarafın yönünden ayırın. Etiketler farklı nesnelere karşılık gelebilir. Örneğin kapanan bir uzun pozisyonu, bir API içindeki Buy etiketini diğerinin anlamlandırma kurallarına doğrudan kopyalayarak yorumlamayın.
Dalları baştan ayırın. OI düşerken başarısız olan kırılma otomatik olarak başarılı washout deneyi olmaz. Yeni aday kendi olay zamanı, onay ve risk kuralını gerektirir. İlk başarısız adayı değerlendirme kaydında tutun.
Filtreyi değerlendirmeden önce verileri doğrulayın.
Giagkiozis ve Said, 2023 yılındaki iki dönemin yedi borsadan tik verisini inceleyip OI ve tasfiye tutarsızlıkları bildirir. Burada revize makalenin özeti okundu; veri seti yeniden üretilmedi. [3] Bulgular görüntü, işlem ve şema kontrollerini gerekçelendirir; bütün güncel borsa akışlarını reddetmeyi değil.
Aynı fiyat tespit kuralını OI bilgisi eklenmiş ve eklenmemiş olarak karşılaştırın; ardından RVOL veya tasfiye özelliklerini tek tek ekleyin. Yayımlanma gecikmesini, güncelliğini yitirmiş değerlerin oranını, kontrat geçişlerini ve API değişikliklerini inceleyin. Fonlama, alış-satış farkı, kayma ve geçerli ödünç alma maliyetlerini dahil edin; ayrıca bir veri görüntüsü döngüsü kadar ek gecikmeyle stres testi yapın.
Net beklenen getiriyi, işlem sayısını, sermaye düşüşünü ve veri eksikliği yüzünden reddedilen fırsatları raporlayın. Yalnız sonradan düzeltilmiş OI ile çalışan filtrenin ilk anda uygulanabilir olduğu gösterilmiş değildir. Veri kalitesi veya yayın gecikmesinin görünen tahmin yararını aşması da yararlı bulgu olabilir.
Yaygın hatalar
Nominal OI'nin yükselişi yalnızca fiyat artışlarından kaynaklanmaktadır.
USD değerlemesi bir fiyat bileşeni içerir; yeni pozisyon oluşturmayı yorumlamadan önce miktarı ayırın.
Her düşüşe tasfiye denir.
Gönüllü pozisyon kapatma işlemi OI'yi de azaltır; tasfiye için ayrı bir olay akışı gereklidir.
Sürekli vadeli OI yerine spot hacmi kullanmak
Bunlar farklı pazarlar ve farklı miktarlar olup, bunların uyumunun açıkça belirtilmesi gerekmektedir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
OI artışı kendi başına yükseliş sinyali midir?
Hayır. Her sözleşmenin iki tarafı vardır. Yönsel kullanışlılık, fiyat bağlamına, veri semantiğine ve deneysel doğrulamaya bağlıdır.
Gün sonu OI daha erken gün içi girişleri yönlendirebilir mi?
Ancak gerçek yayınlanma zamanından sonra. Her önceki çubuğa nihai değeri atamak, ileriye dönük önyargı yaratır.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Open InterestCME Group. Açık kontratların tanımı ve işlem hacminden farkı. Kontrol tarihi: .
- Get Open InterestBybit. Ürün birimleri, sayım alanları ve güncelleme uyarıları; uygulamada kullanılan sürümü koruyun. Kontrol tarihi: .
- Reconciling Open Interest with Traded Volume in Perpetual SwapsGiagkiozis ve Said. Revize özet ve 2023 yılı örnekleminin kapsamı incelendi; bağımsız yeniden üretim yapılmadı. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin