Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Hacimle ilgili üç farklı soru
- Bölme işleminden önce takvimi hizalayın.
- Hesaplama ve bilgi kullanılabilirliği
- Sayısal örnek ve yanıltıcı bir temel çizgi
- RVOL değerini fiyat adayına ve emir kuralına bağlayın
- Hacmin artımlı değerini ölçün.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
TradingView, zaman eşleşmeli göreceli hacmi belgeliyor. ORB makalesi, hisse senedi seçimi için belirli bir sürüm kullanıyor; bu stratejinin tamamı için elde edilen sonuç, RVOL eşiğinin bağımsız değerini belirlemez. Aşağıdaki medyan tabanlı ve kıyaslama ölçütüne göre varyantlar ayrı testler gerektirir. [1] [2]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
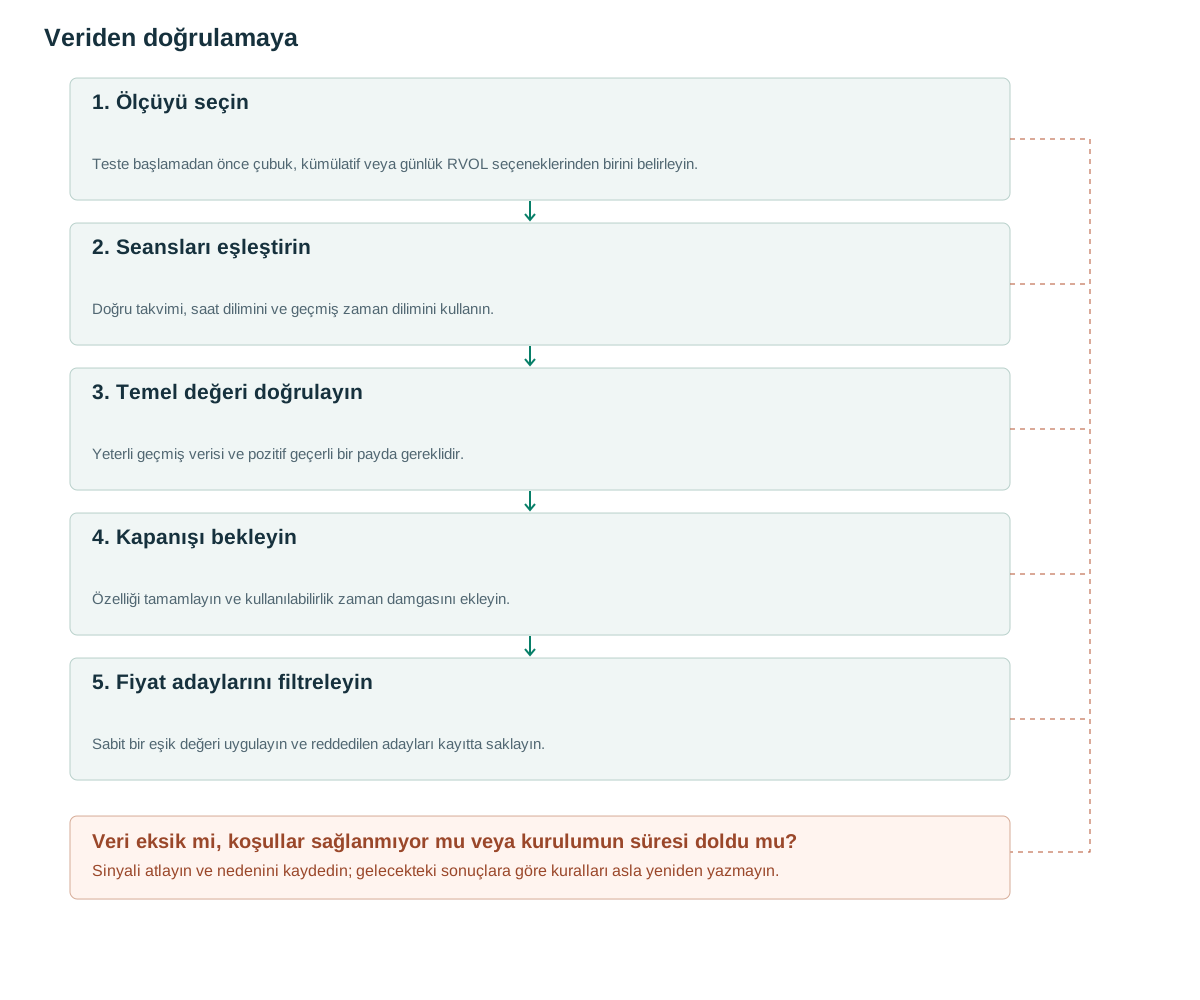
- Ölçüyü seçinTeste başlamadan önce çubuk, kümülatif veya günlük RVOL seçeneklerinden birini belirleyin.
- Seansları eşleştirinDoğru takvimi, saat dilimini ve geçmiş zaman dilimini kullanın.
- Temel değeri doğrulayınYeterli geçmiş verisi ve pozitif geçerli bir payda gereklidir.
- Kapanışı bekleyinÖzelliği tamamlayın ve kullanılabilirlik zaman damgasını ekleyin.
- Fiyat adaylarını filtreleyinSabit bir eşik değeri uygulayın ve reddedilen adayları kayıtta saklayın.
Hacimle ilgili üç farklı soru
Bar RVOL anlık aktivite artışını ölçer. Kümülatif RVOL seans başından o ana kadar katılımı, günlük RVOL tamamlanmış seansı ölçer. Ölçüyü araştırma sorusuna göre seçin: tek kırılma olay barını, günlük hisse seçimi kümülatif katılımı kullanabilir. Hangi tanımın daha iyi sonuç verdiğini gördükten sonra tanımları değiştirmeyin.
TradingView, aynı saatlere karşılık gelen geçmiş ortalamayı tanımlar. [1] Olağandışı gözlemlerin etkisini azaltmak amacıyla önerilen alternatif, 20 seansın medyanıdır. Ortalama ve medyan aynı hisseleri farklı sıralayabileceğinden her sinyalde hem referans tahmin yöntemini hem de örneklem uzunluğunu kaydedin.
Yüksek işlem hacmi yön belirlemez. Devamlılık, reddetme, haber veya zorunlu tasfiye ile birlikte olabilir. Bir fiyat dedektörü, bu hipotezleri birbirinden ayıran konumu ve sonraki tepkiyi belirtmelidir. RVOL ayrıca katılımcıları kurum olarak tanımlayamaz: hesap kimliğini değil, aktiviteyi gözlemler.
Bölme işleminden önce takvimi hizalayın.
ABD hisselerinde 09:30–09:35 aralığını seanslar arasında eşleştirmek için borsa takvimi ve America/New_York kullanın. Yaz saati değiştiğinde sabit UTC aralığı açılışa göre kayar. Normal ve uzatılmış saatleri, kısa seansları ve eksik veri akışlarını ayırın. Kesintisiz kripto işlemlerinde günlük sınırı açıkça belirtin. Yeterince tam hafta varsa haftanın saatine göre normalizasyon ayrı deney olabilir.
Payda yalnızca önceki oturumları içerir. Sıfır taban çizgisi veya yetersiz geçerli geçmiş, keyfi olarak çok büyük bir RVOL değil, insufficient_data üretir. Eksik gözlemler ve gerçek sıfır hacimli aralıklar farklı durumlardır. [3]'deki kaynak kalitesi araştırması, işlem yeri verilerinin kontrol edilmesini teşvik eder, ancak her borsa için evrensel bir düzeltme önermez.
Temel oturumların gerçek listesini kaydedin. Bir tatil veya kesinti atlanırsa, başka bir araştırmacı hangi gözlemin onun yerini aldığını yeniden oluşturabilmelidir. Önceki 20 geçerli oturumu alan bir seçim kuralı, 20 takvim gününü alan ve eksik satırları sessizce atan bir kuraldan farklıdır. Her ikisi de incelenebilir, ancak aynı yapılandırma tanımlayıcısını paylaşmamalıdırlar.
Hesaplama ve bilgi kullanılabilirliği
Sözde kod bağımsız tanımlı temel olarak 20 seans ortalamasını kullanır. ORB makalesini yeniden üretmek onun 14 seans tanımını korumayı gerektirir. [2] Oluşan barın hacmi geçicidir; nihai toplam kapanışa kadar bilinmez. Bu özellikle birlikte dönen erişilebilirlik zaman damgası çıktının parçasıdır, isteğe bağlı grafik açıklaması değildir.
Kümülatif RVOL, bireysel çubukların RVOL değerlerinin ortalaması değil, kümülatif miktarların oranıdır. Bu ifadeler günü farklı şekilde ağırlıklandırır. Önce eşleşen zaman dilimine kadar her geçmiş oturumu toplayın, ardından oturumlar genelinde temel değeri hesaplayın. Payda örneği geçersiz olduğunda, o oturumu tüm kümülatif gözlem için tutarlı bir şekilde ele alın.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Sayısal örnek ve yanıltıcı bir temel çizgi
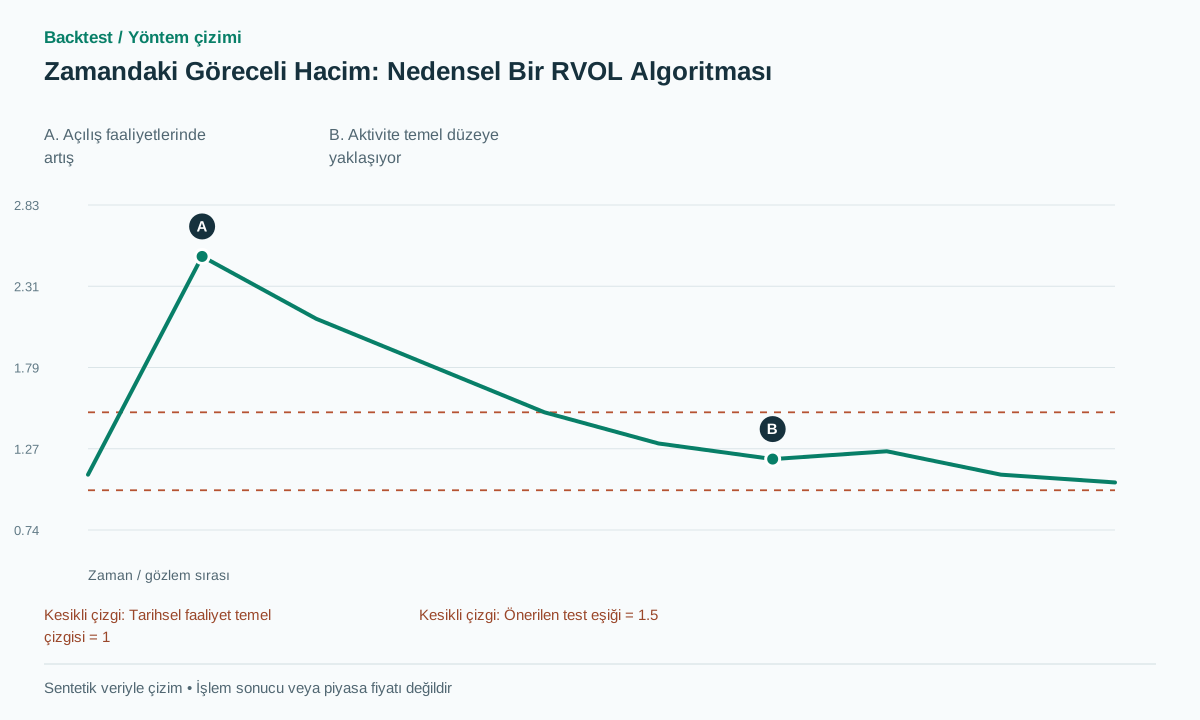
09:30–09:35 için geçmiş işlem hacminin ortalamasının 100,000 hisse olduğunu ve bugün 250,000'ye ulaştığını varsayalım. RVOL çubuğu 2.5'dir. 10:00 itibarıyla, mevcut kümülatif işlem hacmi, geçmiş kümülatif baz çizgisi olan 500,000'ye kıyasla 600,000'dir; dolayısıyla kümülatif RVOL, 1.2'dir. Mutlak kümülatif işlem hacmi artmaya devam etse de, faaliyet normal seyrine göre soğumuştur.
Ortalama günlük hacim 5 milyon ise 600,000 bölü 5 milyon, 0.12 eder: ortalama tam gün hacminin 12% kadarı işlem görmüştür. Bu, aynı saate göre RVOL 1.2 ile aynı ölçüt değildir. Genel piyasa olayı gününde hisse RVOL değeri 2 ve kıyaslama RVOL değeri 3 olduğunda fark −1, oran yaklaşık 0.667 olur. Çıkarma ve bölmenin anlamı ve ölçeği farklıdır.
Bir hata örneği, geçmiş açılış hacminin yarısını atlayan bir veri akışıdır. Paydası 100,000'den 50,000'ye düşer ve aynı mevcut gözlem RVOL 5 olarak raporlanır. Tarayıcı, daha güçlü bir fırsat yerine bir veri hatası seçmiştir. Şekil, bir fiyat serisi yerine sentetik bir RVOL serisini göstermektedir.
RVOL değerini fiyat adayına ve emir kuralına bağlayın
Önerilen bir deneyde, öncelikle önceki 20 tamamlanmış çubukların en yüksek seviyesinin üzerinde bir kırılma tanımlanır. Kapanış donmuş seviyeyi aştığında, zaman eşleşmeli RVOL ≥1.5 uygulanır. Bu eşik bir araştırma parametresidir. Onaylayıcı kapanıştan sonraki bir sonraki uygun olayda emir verilir; son çubuk hacmi henüz bilinmediğinde önceki kırılma noktasına bir dolum atanmaz.
RVOL stop tanımlamaz. Araştırma stopu önceden belirlenmiş retest dibinin altına koyabilir, portföy riskini sınırlayabilir ve spread stop mesafesine göre çok büyükse yeni emri reddedebilir. Ancak fiyat boşluğundan önce beklemekte olan stop piyasa emri, tetiklenince uygulanabilir gerçekleşmeyi almalıdır. Son hacim geriye dönük olarak zarar eden işlemi silemez.
Seçimi karar zamanından ayırın. Tamamlanmış açılış aralığıyla 09:35 saatinde hisse seçmek sonraki olaylar için geçerlidir. Nihai beş dakikalık toplamla 09:31 saatinde yüksek RVOL etiketi vermek geçerli değildir. Sistem açılış aralığı oluşurken işlem yapacaksa ayrı geçen-süre özelliği tanımlayın ve onu yeniden üretebilecek bar içi geçmişi edinin.
Hacmin artımlı değerini ölçün.
Fiyat adaylarından oluşan bir kümeyi dondurun ve dört dalı karşılaştırın: yalnızca fiyat, RVOL çubuk, RVOL kümülatif ve RVOL kıyaslama endeksine göre. Seçimi test ederken girişleri, çıkışları ve boyutlandırmayı aynı tutun. Reddedilen fırsatları ve gerçekleştirilen işlemleri de sayın; aksi takdirde rapor, filtrenin fırsat maliyetini gizler.
Ayrı dönemleri, likidite gruplarını ve günün saatlerini değerlendirin. Risk birimleri cinsinden net beklentiyi, işlem sayısını, günlük getiriyi, düşüşü ve işlem maliyetlerini raporlayın. Bir filtre, çoğu işlemi ortadan kaldırarak kazanma oranını artırırken toplam performansı düşürebilir. Son testten önce eşikleri kilitleyin, ardından aynı kuralları gerçek veri alma zaman damgalarıyla izleyin.
Faydalı uygulama kontrolleri arasında sabit bir tarihsel temel, sıfır hacimli bir payda, eksik bir kısaltılmış oturum ve yaz saati uygulamasına geçiş yer alır. Gelecek oturumları sabit bir tarihsel öneke ekleyin: daha önce yayılan özellik değerleri ve sinyaller değişmeden kalmalıdır. Ayrıca, kazara bir tahminci ikamesinin görünür olması için kasıtlı olarak aşırı bir önceki oturumda ortalama ve medyan sürümlerini karşılaştırın.
Kesitsel sıralama için, karar anındaki evreni ve eşit RVOL için geçerli olan eşitlik bozma kuralını koruyun. Daha önceki piyasaları temsil etmek için bugünün likit hayatta kalanlarının sabit bir listesini seçmeyin. Geçerli geçmişe sahip hisse senedi sayısı istenenden az ise, bu daha küçük kümeyi koruyun veya önceden belirlenmiş bir tahsis kuralı uygulayın; eksik geçmiş uydurmak, gerçek bir uygulama kısıtlamasını gizler.
Yaygın hatalar
Kayan bar penceresi aynı saatleri eşleştirmez
78 adet beş dakikalık barın hareketli ortalaması açılışı ve gün ortasını karıştırır. Bunu ayrı özellik sayın.
Yüksek hacim, satın alma anlamına gelir.
RVOL yön belirtmez. Fiyat tetikleyicisi, geçersizlik koşulu ve çıkış kuralı yine gereklidir.
Örneklemi kâr sonuçlarına göre temizlemek
Veri dışlama kriterleri değerlendirmeden önce belirtilmeli ve işlemin kazanılıp kazanılmamasına bağlı olmamalıdır.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Hangi RVOL değeri uygundur?
Evrensel bir eşik değeri yoktur. 1.5 gibi bir değer, anlamı oturuma, pazara, tahminciye ve maliyetlere bağlı olan aday bir araştırma parametresidir.
Tamamlanmamış bir bar kullanılabilir mi?
Evet, ayrı olarak tanımlanmış bir geçen süre özelliği, eşleşen geçmiş geçen süre ile karşılaştırılır. Geri testin yeterli bar içi veriye sahip olması gerekir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Relative Volume at TimeTradingView. Aynı geçmiş seans saatlerine göre normal ve kümülatif göreceli hacim tanımları. Kontrol tarihi: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. ORB araştırmasındaki beş dakikalık, 14 seans tabanlı RVOL seçiminin birincil kaynağı; bu makalenin önerilen varyantlarını doğrulamaz. Kontrol tarihi: .
- Crypto Wash TradingNBER. Tarihsel borsa örneklerinde bildirilen işlem hacmi kalitesine ilişkin araştırma bilgileri; günümüzdeki her işlem platformuna genelleme yapılamaz. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin