Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Стиснення визначає розсіювання, а не напрямок
- Обчисліть опорні значення без сигнального бара
- Числове стиснення: успішний сценарій та хибний пробій
- Пробій потребує повних правил виходу та подання ордерів
- Додайте торговий обсяг як перевірювану ознаку
- Відокремте значення стиску від значення прориву
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
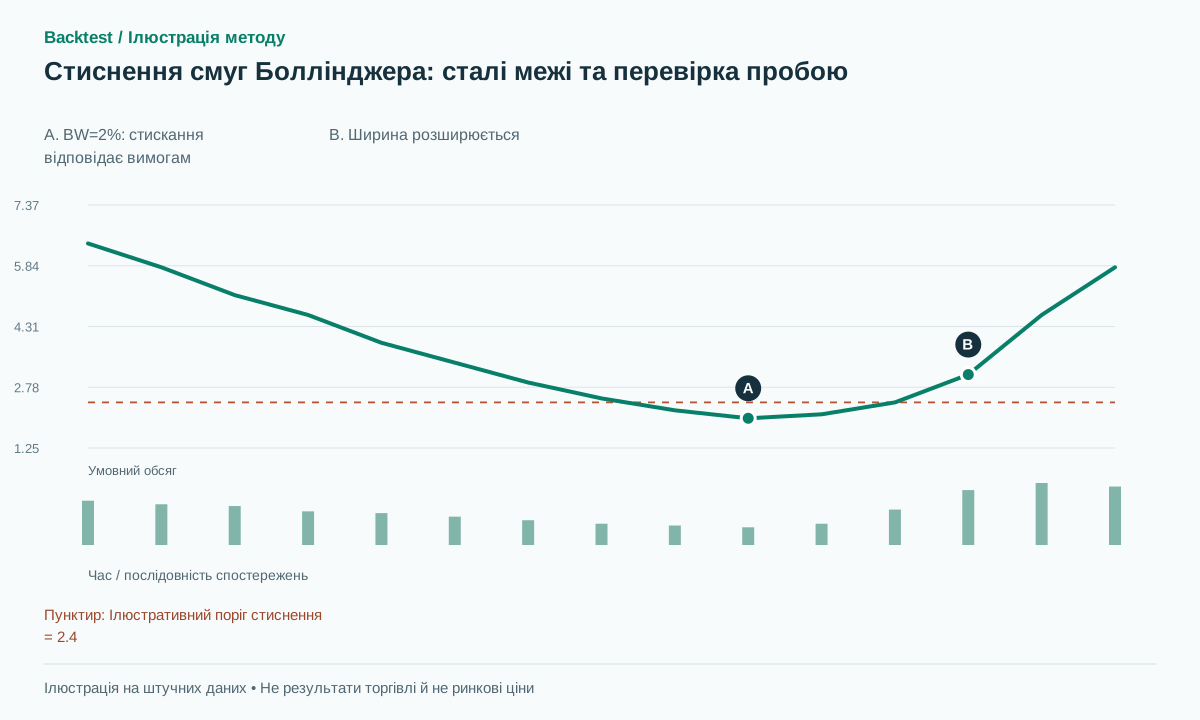
Офіційні матеріали Джона Боллінджера пояснюють формулу смуг і термін Squeeze. Процентильний сигнал, фіксовані межі та правила виконання тут — дослідницькі пропозиції, а не твердження про прибуток із книги чи нового бектесту.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
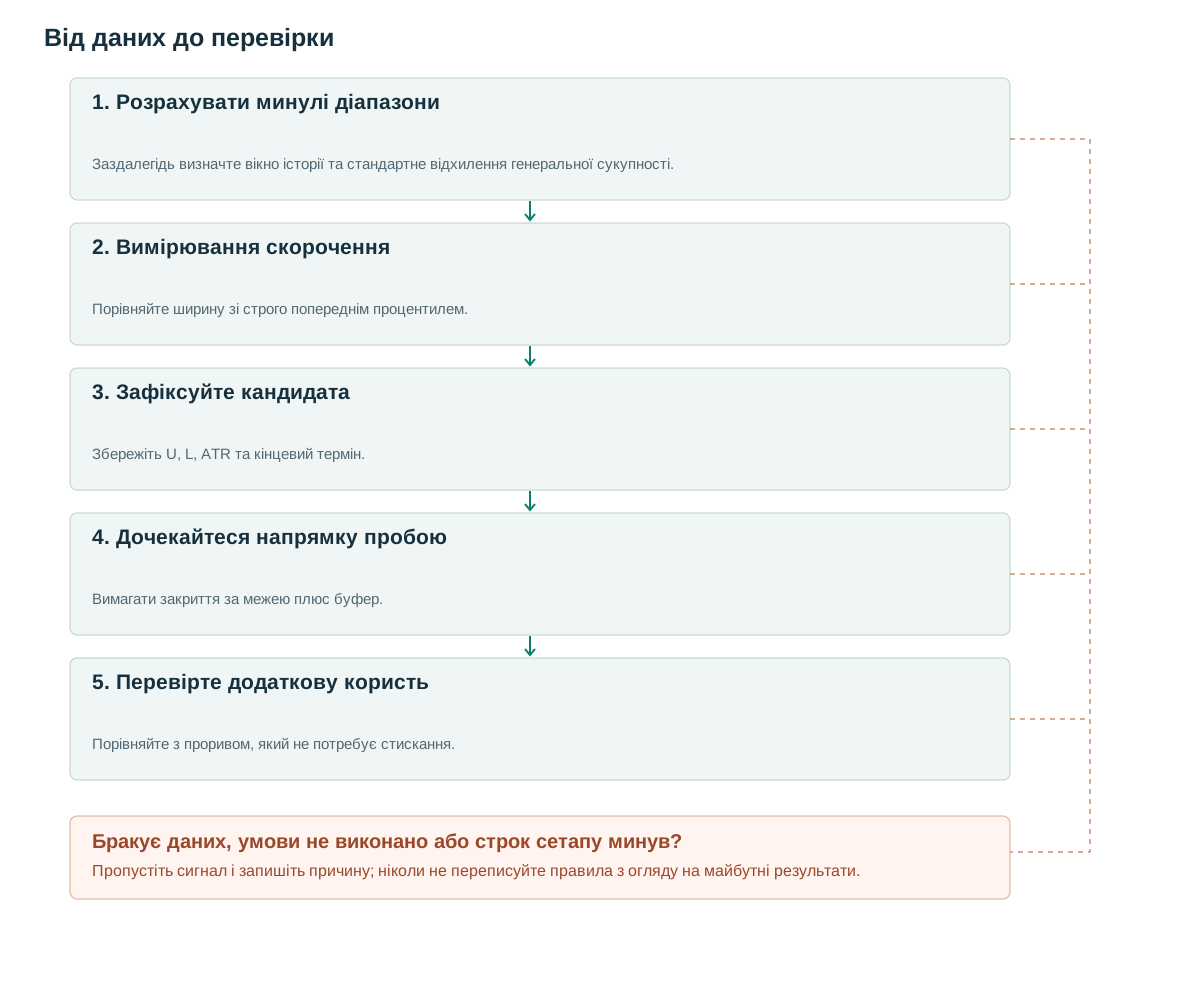
- Розрахувати минулі діапазониЗаздалегідь визначте вікно історії та стандартне відхилення генеральної сукупності.
- Вимірювання скороченняПорівняйте ширину зі строго попереднім процентилем.
- Зафіксуйте кандидатаЗбережіть U, L, ATR та кінцевий термін.
- Дочекайтеся напрямку пробоюВимагати закриття за межею плюс буфер.
- Перевірте додаткову користьПорівняйте з проривом, який не потребує стискання.
Стиснення визначає розсіювання, а не напрямок
Джон Боллінджер описує діапазони на основі ковзної середньої та стандартного відхилення популяції, зі знайомими значеннями за замовчуванням 20-період та 2-стандартне відхилення [1]. В офіційному огляді методів представлено застосування пробою волатильності під назвою Squeeze [2]. Ці джерела встановлюють термінологію, а не перевірений коефіцієнт виграшу для конфігурації цієї статті.
Низьке значення BandWidth не визначає, чи вийде ціна вгору, вниз або залишиться спокійною. Купівля одразу за вузьких смуг і купівля лише після подальшого пробою — різні гіпотези. Запропонований базовий варіант чекає закриття за межами зафіксованих смуг.
Відносне скорочення також відрізняється від невеликого абсолютного руху. Волатильний інструмент може перебувати у своєму найнижчому історичному процентилі BandWidth, але все ще рухатися набагато більше, ніж спокійний інструмент. Записуйте як процентильний ранг, так і абсолютну або ATR-нормалізовану ширину, щоб портфель не плутав незвичайний стан з низьким ризиком виконання.
Обчисліть опорні значення без сигнального бара
За 20 цінами закриття до t−1 включно обчисліть mu=mean(C), sigma=sqrt(mean((C−mu)²)), U=mu+2sigma, L=mu−2sigma та BW=(U−L)/mu. Запропонована умова стиснення: BW[t−1]≤ 20-го процентиля попередніх 100 значень ширини за t−101 … t−2. До тесту зафіксуйте метод найближчого рангу або інтерполяції.
За першого стиснення, яке відповідає умові, зафіксуйте U, L і ATR_ref для кандидата на п’ять перевірюваних барів. Послідовні стиснення не подовжують строк. Довга позиція потребує закриття вище U+buffer, коротка — нижче L−buffer. 20-й процентиль, порівняння зі 100 спостереженнями та строк п’ять барів — дослідницькі параметри.
Базова лінія виключає закриття, що ініціює, з розрахунку замороженої смуги. Постійно оновлювана смуга, що містить це закриття, відповідає на інше питання, оскільки сам прорив змінює середнє значення та дисперсію. Зберігайте band_used та контрольне вікно з кожним сигналом, щоб дві реалізації можна було порівняти на рівні події.
Для ініціалізації потрібні всі спостереження, необхідні для розрахунку кожної ширини в базі процентиля, а не лише 20 цін. Пропуски не повинні непомітно скорочувати історію. Визначте мінімальне додатне середнє та відхиляйте або окремо обробляйте вікна нульового розкиду, перш ніж вони породять економічно непридатних кандидатів із нульовою шириною.
if no_candidate and BW[t-1] <= quantile(BW[t-101:t-1], 0.20):
    candidate = freeze(U[t-1], L[t-1], ATR[t-1], expires=t+4)
if candidate:
    b = max(2*tick, 0.1*candidate.ATR)
    if t > candidate.expires: expire()
    elif C[t] > candidate.upper+b: emit_long(t)
    elif C[t] < candidate.lower-b: emit_short(t)
# At most one signal per candidate; orders follow the close.
Числове стиснення: успішний сценарій та хибний пробій
У синтетичному прикладі mu=100 і sigma=0.5 дають U=101, L=99 та BW=2%. Якщо раніше визначений поріг процентиля дорівнює 2.4%, умова стиснення виконується. За буфера 0.1 подальше закриття 101.3 дає сигнал довгої позиції. Вхід 101.4 і стоп 98.9 означають ризик 2.5 цінового пункту; запропонована ціль 2R становить 106.4.
Синтетичний шлях, що досягає 106.4 до зупинки, є успішним згідно з цим правилом. На шляху невдалого пробою ціна повертається до 100, а потім падає до 98.8. Стиснення та прорив були дійсними спостереженнями, проте угода збиткова. Саме тому правильна класифікація детектора повинна залишатися окремою від результату стратегії.
Якщо закриття становить 100.9, а максимум — 101.5, базовий варіант із підтвердженням закриттям не дає сигналу довгої позиції. Не змінюйте заднім числом це правило на вхід стоп-ордером лише через подальший вигідний рух. Версію із заздалегідь виставленим стоп-ордером на вхід перевіряють окремо, з її виконаннями та невдачами.
Вибіркове стандартне відхилення зі знаменником 19 замість знаменника генеральної сукупності 20 створює інші смуги за тих самих даних. Це не обов’язково хибна статистична модель, але інше правило індикатора, що змінює граничні сигнали. Перевірте потрібний знаменник на невеликому тестовому наборі з ручним розрахунком.
Пробій потребує повних правил виходу та подання ордерів
Базовий варіант входить на подальшому відкритті, коли виконання ордера можливе, ставить стоп за протилежною зафіксованою межею та виходить за часом через 20 барів. Ціль A=2R можна замінити трейлінг-стопом лише в окремому зареєстрованому експерименті. Якщо доступне котирування робить ризик неприйнятним до подання ордера, можна застосувати наперед задане правило відмови; вже виконану угоду видаляти не можна.
Правила Боллінджера відрізняють дотик смуги від торгового сигналу та зазначають, що тенденції можуть продовжуватися вздовж смуги [3]. Тому система пробою не повинна раптово відкривати протилежну угоду з поверненням до середнього значення лише тому, що ціна досягає верхньої смуги. Чітко визначте стан стратегії та будь-яку політику розвороту.
Кандидат зберігає початкові межі, тоді як індикатор оновлюється для наступних кандидатів. Після виконання ордера зберігайте моменти активації цілі, стопа та виходу за часом. Якщо стоп і ціль досягнуті в одному OHLC-барі, використовуйте детальніші дані або заздалегідь оголошений несприятливий порядок подій.
Термін дії кандидата є інформативним. Сквіз, який залишається тихим протягом п'яти барів, є за цією версією простроченою можливістю, а не забутим спостереженням. Продовження дії кожного тихого кандидата до того часу, поки нарешті не відбудеться великий рух, змінить час очікування, рівень ризику та видимий рівень успіху.
Додайте торговий обсяг як перевірювану ознаку
Один експеримент вимагає RVOL≥1.5 на барі пробою: використовуйте базу для того самого часу всередині сесії або медіану 20 попередніх денних сесій. Інший перевіряє зниження активності під час стиснення. Це запропоновані ознаки; перевіряйте їх окремо, перш ніж приписувати поліпшення їх поєднанню.
Правила автора рекомендують уникати надлишкових індикаторів [3]. У практичному тестуванні обсяг все ще може сильно корелювати з ціновим діапазоном. Порівнюйте в межах подібних груп волатильності, щоб дізнатися, чи додає це інформації, а не просто вибирайте ширші бари пробою.
Стиснення в неактивному інструменті може відображати застарілі ціни, а не змістовне зменшення розкиду. Зберігайте доларовий обсяг і спред окремо від ознаки стиснення. Вузький канал зі шириною, близькою до спреду bid–ask, може бути економічно невигідним навіть за великого подальшого руху до витрат.
Повний обсяг бара пробою відомий лише після його закриття. Стратегія з ордерами, виставленими до цього моменту, має використовувати часткові дані або попередній фільтр обсягу. Узгодження доступності ознаки з часом ордера запобігає підгляданню в майбутнє через переконливе на вигляд підтвердження обсягом.
Відокремте значення стиску від значення прориву
Порівняйте пробій лише за ціною, пробій після стиснення та ту саму модель із фільтром обсягу. Зберігайте однаковими набір інструментів, ризик, витрати й періоди тестування. Звітуйте про стиснення без сигналів входу, час утримання, хибні різноспрямовані сигнали, чисте математичне очікування та ризик портфеля, а не лише про найбільші розширення.
Тестові набори мають охоплювати нульову sigma, середнє біля нуля, незавершену ініціалізацію, рівні значення при розрахунку процентиля, послідовні стиснення та бар, що перетинає обидві сталі межі. Змініть поточну ціну закриття й переконайтеся, що попередній знімок незмінний. Порівняйте пакетний розрахунок із потоковим відтворенням.
Офіційні правила не дають підстав тлумачити ±2sigma як гарантований діапазон 95% для наступної ціни [3]. Залежність між фінансовими дохідностями та форма їхнього розподілу відрізняються від припущень простого нормального інтервалу. Смуги — це правило побудови індикатора, а не твердження про достовірність прогнозу наступної угоди.
Зареєструйте вибрані значення процентиля, вікна та TTL поблизу як дослідницькі випробування. Стійка область поведінки є більш інформативною, ніж один ізольований оптимум. Якщо фільтр стискання просто зменшує кількість можливостей без суттєвого покращення заздалегідь визначеної чистої метрики, простіша базова лінія прориву залишається дійсним дослідницьким висновком.
Поширені помилки
Визначення напрямку з вузьких смуг
Стискання описує минулу дисперсію та не визначає наступний напрямок прориву.
Змішування смуг від t та t−1
Вони створюють різні популяції сигналів; запишіть точний використаний знімок.
Розгляд неактивних цін як торговельного стиснення
Вузькі спостережувані діапазони можуть співіснувати зі спредами, занадто широкими для запропонованої стратегії.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Це те саме, що й смуги Боллінджера всередині каналів Кельтнера?
Ні. Це визначення стиснення відрізняється від історичного процентиля BandWidth і потребує окремого версійного аналізу та оцінки.
Чи слід одразу відкривати коротку позицію після пробою вгору й повернення всередину смуг?
Лише за окремо визначеною стратегією хибного пробою. Початкова довга позиція все одно керується та обліковується за власними правилами виходу.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- A complete explanation of Bollinger BandsJohn Bollinger. Прочитано офіційне пояснення формули; повну платну книгу не прочитано. Перевірено: .
- Methods ExplanationBollinger Bands. Прочитано огляд методів I–IV без висновків про результат бектесту. Перевірено: .
- Bollinger Bands RulesJohn Bollinger. Прочитано правила про дотики до смуг, поєднання індикаторів і статистичні обмеження. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store