Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Два визначення можуть перетинатися, не стаючи ідентичними
- Зафіксуйте правильну межу для кожного варіанту
- Спільний приклад внутрішнього бару й NR7: вихід за обидві межі
- Мітка прибутку не є журналом виконання
- Чи додає інформацію зменшення обсягу?
- Рахуйте епізоди стиснення, а не залежні свічки
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
ChartSchool публікує реалізацію NR7 й відрізняє діапазон максимум–мінімум від істинного діапазону. Скрипт спільноти позначає результати за подальшими закриттями. Жодне з цих спостережень саме по собі не підтверджує чистий PnL системи з реалістичним виконанням.
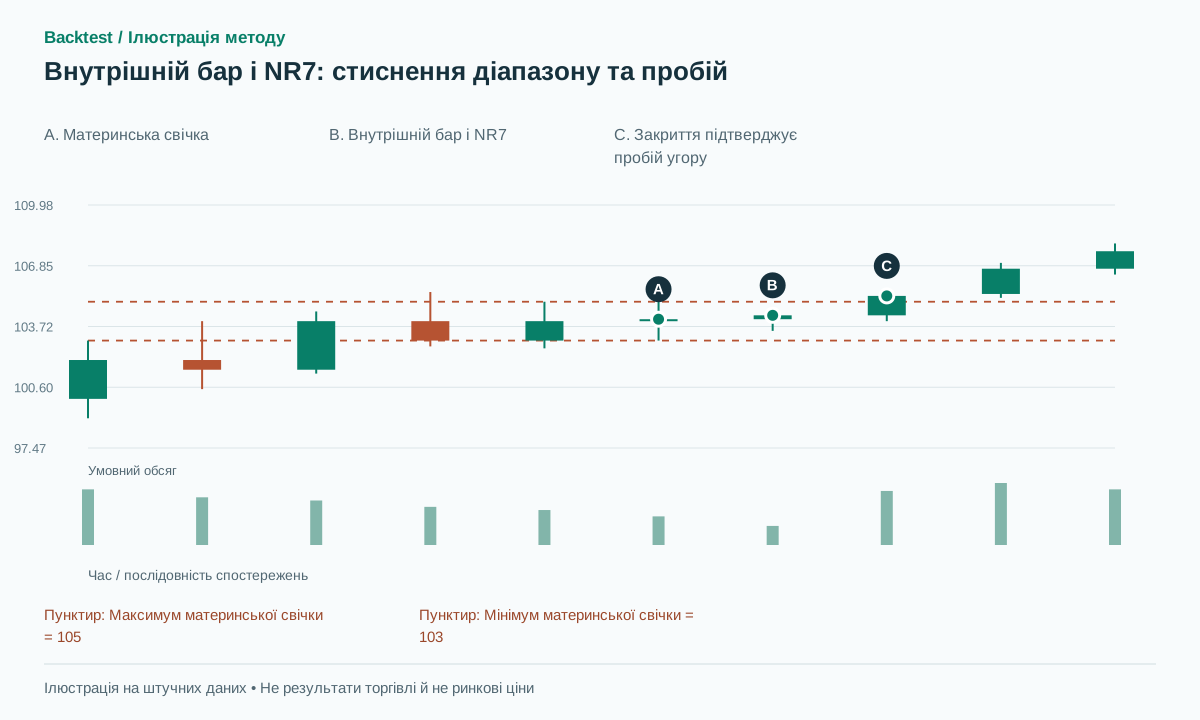 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
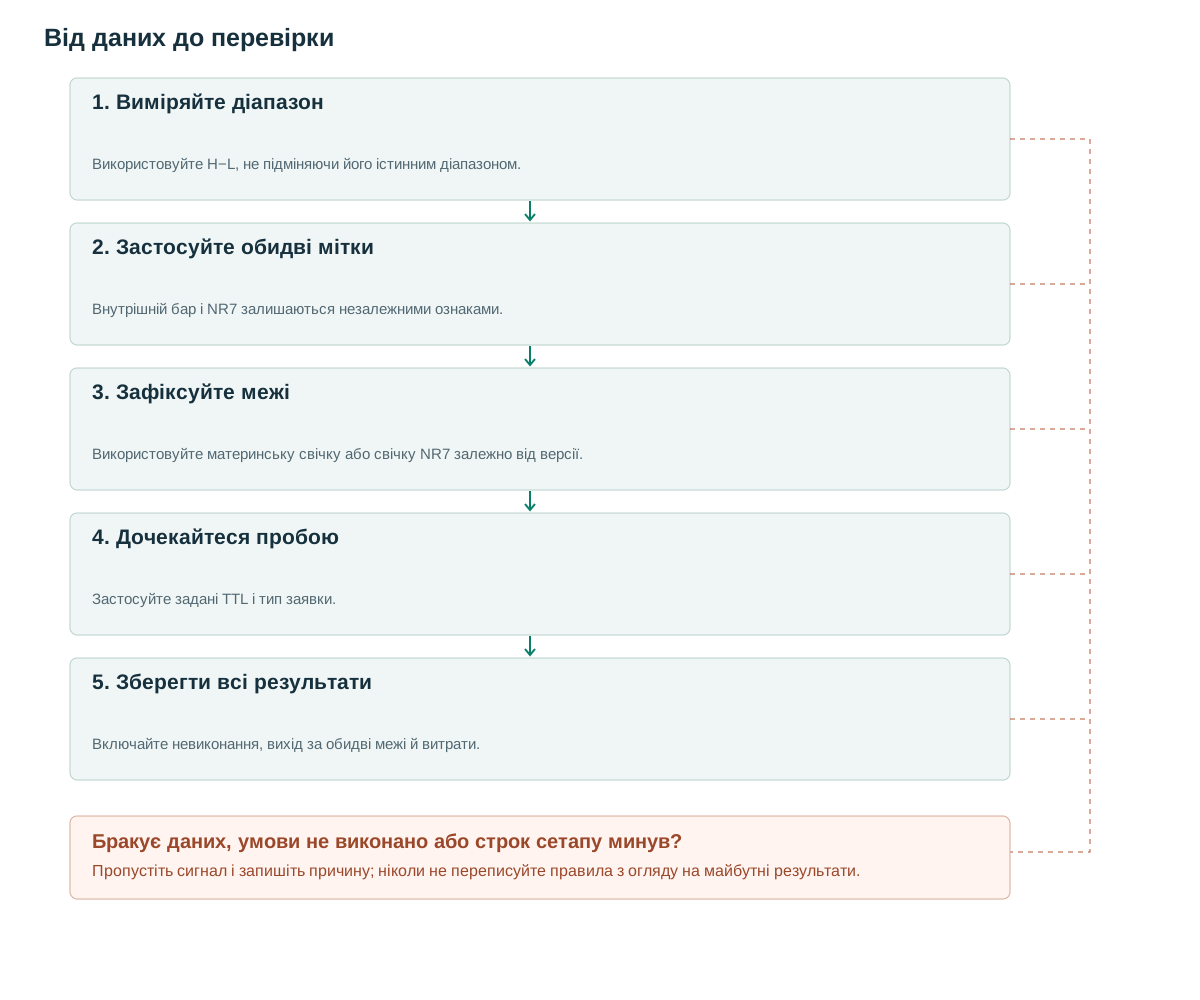
- Виміряйте діапазонВикористовуйте H−L, не підміняючи його істинним діапазоном.
- Застосуйте обидві міткиВнутрішній бар і NR7 залишаються незалежними ознаками.
- Зафіксуйте межіВикористовуйте материнську свічку або свічку NR7 залежно від версії.
- Дочекайтеся пробоюЗастосуйте задані TTL і тип заявки.
- Зберегти всі результатиВключайте невиконання, вихід за обидві межі й витрати.
Два визначення можуть перетинатися, не стаючи ідентичними
NR7 використовує найменший діапазон H−L серед семи свічок; ChartSchool відокремлює його від варіанта на основі ATR1 [1]. Внутрішній бар задовольняє H[t]≤H[t−1] та L[t]≥L[t−1]. Свічка може відповідати одному визначенню чи обом. Зберігайте окремі мітки, не підміняючи назви.
Запропоновані групи дослідження: inside, nr7 та inside_and_nr7. Стиснення може бути паузою тренду, спокійним відрізком сесії або зменшенням активності перед подією. Жодна формула не прогнозує зростання чи падіння. Напрямок задає наперед зареєстроване правило контексту або наступна цінова подія.
Дотримуйтеся послідовних правил побудови свічок. Денні свічки з позасесійними торгами можуть мати інші максимуми й мінімуми, ніж свічки основної сесії. Мала внутрішньоденна свічка під час звичного затишшя може виглядати незвичною лише через порівняння зі свічками відкриття. Зафіксуйте сесію й базу порівняння до економічної інтерпретації стиснення.
Зафіксуйте правильну межу для кожного варіанту
У базовій стратегії внутрішнього бару попередня свічка є материнською; її максимум і мінімум визначають межі пробою. Для окремої NR7 використовуйте максимум і мінімум самої вузької свічки. Це різні входи з різними відстанями ризику. При вкладених внутрішніх барах зберігайте початкову материнську свічку до пробою або завершення строку, не звужуючи межі під зручний випадок.
Сувора NR7 вимагає R[t] менше кожного з шести попередніх діапазонів; рівні значення відхиляються. TTL=5 свічок і buffer=max(2 ticks,0.1×ATR before the setup) — дослідницькі налаштування: буфер враховує крок ціни й волатильність до формування. Відхиляйте нульові діапазони, неповні вікна та інструменти з надмірним спредом відносно ширини формації.
Завершена формація — об’єкт із власним ID, фіксованими межами, буфером і строком дії. Не подовжуйте його лише через ще одну свічку стиснення. Перезапуск можна досліджувати окремо, але він змінює час очікування й кількість формально незалежних можливостей.
R[t] = H[t]-L[t]
inside = H[t] <= H[t-1] and L[t] >= L[t-1]
nr7 = R[t] > 0 and R[t] < min(R[t-6:t])
if inside and no_active_setup:
    freeze(upper=H[t-1], lower=L[t-1], expires=t+5)
# Alternate NR7 strategy uses H[t], L[t] instead.
for closed bar k after setup:
    if k > expires: expire()
    elif C[k] > upper+buffer: signal_long(k)
    elif C[k] < lower-buffer: signal_short(k)
# Each setup emits at most one signal in this baseline.
Спільний приклад внутрішнього бару й NR7: вихід за обидві межі
Умовні попередні діапазони: 4,3.5,3.2,2.8,2.4,2.0. Наступна свічка має H=104.7, L=103.5 і діапазон 1.2, найменший із семи. Материнська свічка має H=105, L=103, тому нова свічка також внутрішня. У базовій версії за материнською свічкою межі залишаються 105 і 103, а не 104.7 і 103.5.
За буфера 0.1 наступне закриття 105.3 підтверджує сигнал купівлі. Вхід 105.4 і стоп 102.9 дають ціновий ризик 2.5 пункту й ціль 2R на 110.4. Умовне продовження до 110.4 досягає цілі; повернення до 102.8 спричиняє вихід за стопом. Правильне визначення стиснення не виключає хибного пробою.
Наступна свічка H=105.5, L=102.5, C=104 перетинає обидві сторони, але не дає сигналу в базовій версії з підтвердженням закриттям. Стратегія з двома наперед розміщеними стоп-заявками на вхід могла вже увійти й розвернути позицію або закритися за стопом. Підсумкове закриття не доводить відсутності угоди за цих інших правил заявок.
Граничні тести мають включати внутрішню свічку з максимумом, рівним материнському, NR7 з діапазоном, рівним попередньому мінімуму, і свічку з малим діапазоном максимум–мінімум, але великим нічним гепом. Остання може пройти визначення H−L, але не варіант істинного діапазону; цю різницю визначень слід зберегти явно.
Мітка прибутку не є журналом виконання
Автор спільноти TradingView описує мітки прибутку/збитку NR4/NR7 за тим, чи наступний день перетнув межу й закрився у сприятливий бік [2]. Це класифікація результатів, яка сама не визначає порядок подій усередині свічки, торговельні витрати чи фактичні ціни виконання.
TradingView описує припущення емулятора брокера та обмеження внутрішньосвічкових даних [3]. Базова версія тут чекає закриття й входить за доступною для виконання наступною ціною відкриття. Це зменшує деяку невизначеність траєкторії, але додає затримку підтвердження й ризик гепу; це не система наперед розміщених стоп-заявок на вхід.
Тестуючи дві стоп-заявки з OCO, моделюйте, коли стало відомо про перше виконання й коли набула чинності відміна іншої заявки. OCO не стирає друге виконання під час затримки скасування. Враховуйте відхилені скасування, часткові виконання та створену позицію замість припущення миттєвого ідеального скасування.
Використовуйте фіксований стоп і план виходу вибраної версії. Вузька NR7 може давати значно ближчий стоп, ніж широка материнська свічка. Порівняння загальної дохідності без зіставлення ризику й виконання може хибно приписати ефект розміру позиції визначенню моделі.
Чи додає інформацію зменшення обсягу?
Запропоновані ознаки — обсяг свічки формування, поділений на медіану попередніх 20 спостережень, і RVOL пробою. Експериментальні пороги: обсяг формації нижче 0.8 від бази, а відносний обсяг пробою вище 1.5. Внутрішньоденні порівняння мають враховувати сезонність за часом доби: тиха полуденна активність не означає накопичення позиції автоматично.
Відокремлюйте мінімальну ліквідність від відбору незвичного обсягу. Майже неактивний інструмент легко утворює NR7, хоча його спред може займати більшу частину запланованої відстані до стопа. Для кожної угоди звітуйте про витрати в одиницях початкового R, а не лише про невелику на вигляд доларову комісію.
Для входів із підтвердженням закриттям повний обсяг свічки пробою доступний після її закриття. Наперед надіслана очікувальна заявка може використовувати лише відомі на час надсилання дані, наприклад частковий обсяг відносно зіставної часткової бази. Остаточний обсяг не може заднім числом визначати, чи нібито існувала вже виконана заявка.
Перед об’єднанням окремо тестуйте обсяг стиснення й розширення. Інакше успішна спільна гілка не покаже, чи кожна ознака додає прогнозну інформацію, чи лише скорочує число можливостей. У тестах із почерговим вимкненням об’ємних фільтрів зберігайте однакові межі, бюджет ризику й вихід.
Рахуйте епізоди стиснення, а не залежні свічки
Послідовні бари NR7 повинні належати до одного епізоду або дотримуватися задокументованої політики скидання. Відкриття однієї незалежної угоди для кожного бару в одному регіоні збільшує видимий розмір вибірки, зберігаючи при цьому сильну залежність. Зберігайте parent_setup_id та спільний бюджет ризику для епізоду, коли це відповідає стратегії.
На тих самих даних порівняйте лише внутрішні бари, лише NR7 та їх перетин. Додайте контрольний пробій так само вузького діапазону без вимоги бути мінімумом серед семи свічок. Це перевіряє внесок мітки NR7 понад малу абсолютну ширину або ширину, нормовану на ATR.
Звітуйте про частку виконань, частоту хибних пробоїв зі швидким поверненням, чисте математичне очікування, просідання й час очікування, включно з формаціями, строк яких минув без сигналу. Добірка бурхливих пробоїв виключає тихі й невдалі епізоди, що визначають економіку реально здійсненної стратегії.
Тестові набори реалізації мають відтворювати вкладені материнські свічки, завершення строку прямо перед пробоєм, вихід за обидві межі, пропущені свічки й рівність на межі. Потім збільште витрати, перевірте затримку на одну свічку й геп за рівень входу. Мітки детектора не змінюйте, а модуль виконання нехай показує різні реально доступні результати.
Поширені помилки
Прирівнювання NR7 до ATR1
Через ціновий геп істинний діапазон відрізняється від H−L, тому детектори можуть вибирати різні свічки.
Вважати ближчі стопи завжди кращими
За близького стопа спред і прослизання можуть визначати більшу частину результату в одиницях R.
Ігнорувати послідовність цін у мітках прибутку
Щоденний звіт OHLC не підтверджує, що ордери виконувалися у сприятливій послідовності.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Внутрішній бар бичачий чи ведмежий?
Це нейтрально до напрямку. Попередній контекст або пізніший прорив можуть задавати напрямок, але це додаткове правило має бути чітко визначеним.
Чи можна торгувати в обох напрямках прориву?
Двосторонню схему можна дослідити з моделлю OCO та відкритого ризику. Ця базова версія дозволяє лише перший відповідний сигнал на одну формацію.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Narrow Range Day NR7StockCharts ChartSchool. Прочитано пояснення постачальника й правила сканування; зазначену книгу Crabel повністю не прочитано. Перевірено: .
- NR4 / NR7 + Inside BarAtma_Sakshatkar on TradingView. Прочитано опис автора; скрипт не запускали й не перевіряли аудитом. Перевірено: .
- Pine Script: StrategiesTradingView. Прочитано моделювання заявок і обмеження внутрішньосвічкових даних. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store