Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Наведений матеріал підтверджує термінологію та контекст дослідження. Числові пороги, кінцевий автомат, політика виконання та синтетичні приклади, наведені нижче, запропоновані в рамках цього дослідницького проєкту. Жодного нового тестування на історичних даних не проводилося, а посилання не встановлюють прибутковість цієї конфігурації.
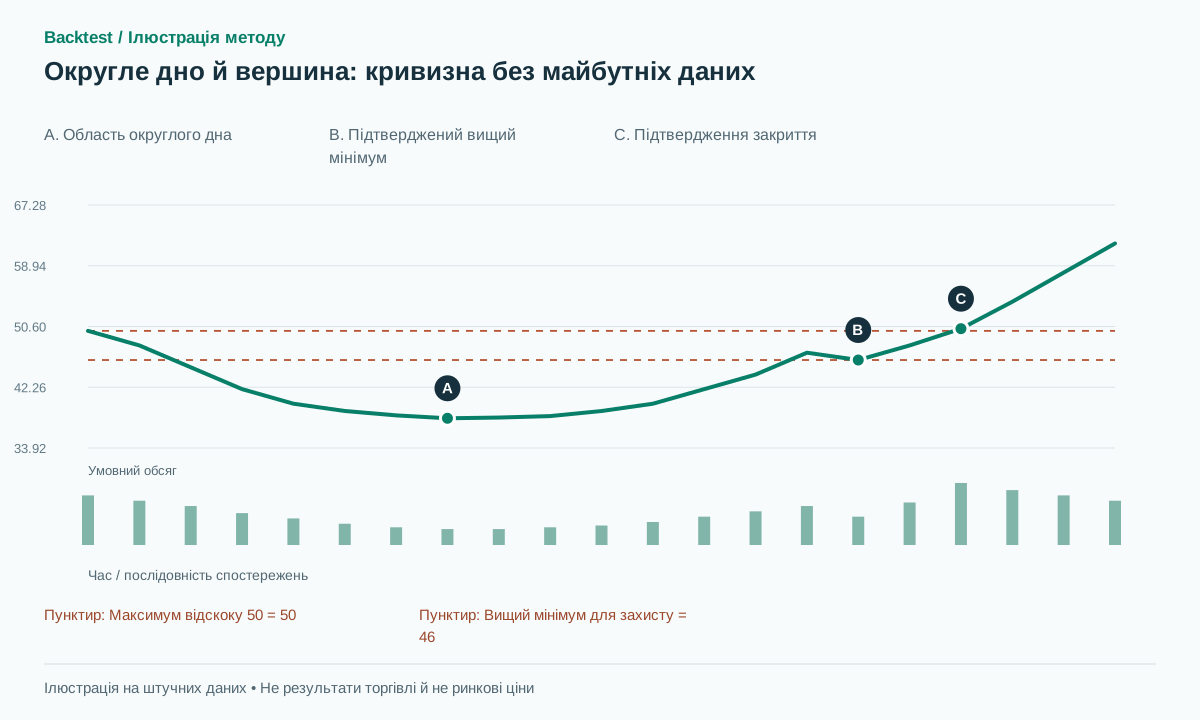 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
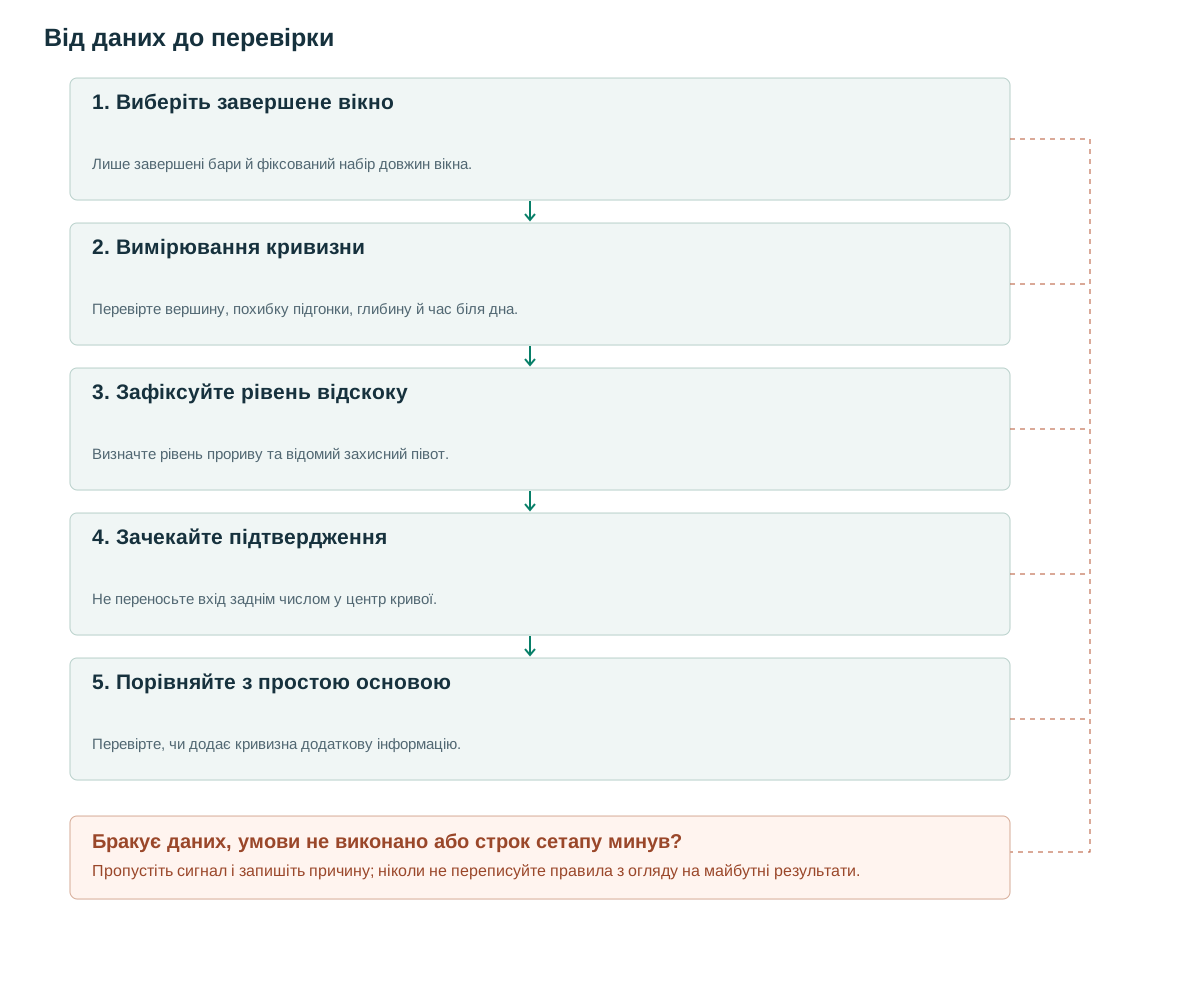
- Виберіть завершене вікноЛише завершені бари й фіксований набір довжин вікна.
- Вимірювання кривизниПеревірте вершину, похибку підгонки, глибину й час біля дна.
- Зафіксуйте рівень відскокуВизначте рівень прориву та відомий захисний півот.
- Зачекайте підтвердженняНе переносьте вхід заднім числом у центр кривої.
- Порівняйте з простою основоюПеревірте, чи додає кривизна додаткову інформацію.
Що нам говорить структура
ChartSchool описує заокруглення дна як довшу структуру розвороту, що містить спад, область мінімуму та відновлення, з проривом вище максимуму реакції, що забезпечує підтвердження. [1] Опис тижневого графіка не слід переносити на кілька хвилин, припускаючи таку ж економічну поведінку.
Сильне згладжування може створити привабливу криву. Збережіть вихідний ряд, щоб відрізнити широку базу від швидкого V-розвороту. Округла вершина — протилежна геометрична гіпотеза; опис округлого дна в джерелі автоматично не доводить еквівалентних висновків для вершин.
Детектор окремо відповідає: чи стала видимою достатня частина вигнутої структури, і чи перетнула ціна заданий рівень для угоди? У найнижчій точці відновлення ще невідоме. Оголосити там округле дно завершеним означає використати майбутню інформацію.
Правила з використанням вже доступної інформації
Пропоновані параметри: завершені вікна 30–150 барів із фіксованого набору довжин, вибраного до тесту. Візьміть медіани закриттів блоків по три–п’ять барів, нормалізуйте час u до [0,1] та апроксимуйте y=au²+bu+c. Для дна потрібне a>0 з вершиною між 25% і 75% вікна. Для округлої вершини потрібне a<0 з максимумом у тому самому центральному інтервалі.
Для дна R — підтверджений локальний максимум відскоку біля початку бази, L — найнижчий спостережуваний мінімум, D=R−L≥1.5A; A=ATR(14) при створенні кандидата. Середньоквадратична похибка residual≤0.2D; щонайменше 15% барів — нижче L+0.25D. Три сегменти з від’ємним, близьким до нуля й додатним нахилами утворюють інший можливий детектор, а не взаємозамінну підгонку, яку вибирають заднім числом.
Коли даних достатньо, зафіксуйте R,D та чекайте пізнішого перетину ціною закриття R+b вгору, де b=max(2 ticks,0.1A). Не заявляйте про розпізнавання на найнижчому барі: правої частини тоді ще не було. Півоти максимуму відскоку й захисного стопа підтверджуються трьома барами ліворуч і праворуч. [2]
Видалення дублікатів перекриваючих відповідних вікон. Одна запропонована політика зберігає найдавнішого кваліфікованого кандидата для регіону; інша вибирає фіксовану тривалість вікна. Будь-яку з політик необхідно уточнити перед розглядом результуючих угод. Вибір найпривабливішої кривої після того, як її результат відомий, зводить нанівець мету кількісного розпізнавання.
on each eligible closed window:
  fit quadratic on past block medians
  if shape,depth,dwell valid and no duplicate region:
    freeze R,D,A,created,expiry=created+ceil(window/2)
for later bar t:
  if Low[t]<L-epsilon or t>expiry: cancel
  elif C[t-1]<=R+b and C[t]>R+b:
    signal LONG; stop=last_confirmed_higher_low-epsilon
    target=R+D
# epsilon=max(2 ticks,0.15A). If no suitable higher low exists, skip;
# a stop beneath the whole base is a separate version.
Конкретна роль обсягу
Виміряйте обсяг у трьох частинах бази, перевіряючи спад активності посередині та відновлення праворуч. Джерело описує U-подібний профіль обсягу; розглядайте його як кількісну гіпотезу. [1] За різної тривалості частин порівнюйте медіанний обсяг на бар, а не суми.
RVOL на пробої та форма обсягу всієї бази — окремі ознаки. Порівняйте відсутність фільтра обсягу, лише активність пробою та поєднання профілю бази з активністю пробою. Одна подія може визначати тижневий обсяг. Рішення після закриття тижня може використовувати завершений тижневий обсяг після його отримання; ці дані не можна переносити на раніше денне рішення, коли вони ще не були доступні.
Окремо відокремлюйте згладжування ціни від згладжування обсягу. Застосування однакового сильного згладжування до обох може зробити їх схожими, навіть якщо час окремих подій відрізняється. Зберігайте оригінальні характеристики обсягу, щоб подальший аналіз міг визначити, чи реагує фільтр на постійну закономірність, чи на одну виняткову сесію.
Числові приклади та випадки відмови
Синтетичний приклад: R=50, L=38, A=2 і D=12. У вікні 80 барів 18 нижче 41: частка часу біля дна — 22.5%. Вершина апроксимації при u=0.48, похибка RMS=1.5 нижча за 2.4. Останній підтверджений вищий мінімум — 46. Закриття 50.3 вище R більш ніж на b=0.2; доступний вхід 50.4, стоп 45.7 і ціль 62 дають ризик 4.7 та потенційну винагороду 11.6, близько 2.47R до витрат.
Відмова розпізнавання: падіння з 50 до 38 та негайне відновлення до 50 за вісім барів не проходять умови тривалості й часу біля дна. Торгова невдача: допустима модель дає вхід, потім ціна досягає 45.7. Збиток зберігається, хоча мінімум усієї бази 38 не пробитий. Близький стоп угоди та скасування всієї бази — різні поняття.
Для успішного синтетичного шляху ціна досягає 62 до захисного стопа. Крива аппроксимація не передбачає цю кінцеву точку; проекція є незалежною гіпотезою виходу. Якщо реалізація перемикається на трейлінговий вихід, запишіть це як ще один експеримент, а не приписуйте початковій стратегії з фіксованою ціллю той результат, який є кращим.
Вхід, анулювання та вихід
Базовий варіант чекає пробою максимуму відскоку й захищається найближчим підтвердженим вищим мінімумом. Без придатного мінімуму пропустіть угоду. Мінімум лише одного бару ще не є підтвердженим свінгом. Стоп нижче L простіше задати, але співвідношення винагороди до ризику часто значно нижче; звітуйте про нього окремо.
R+D — пропонована проєкція висоти, а не неминуча кінцева ціна кривої. Підтягування стопа за півотами може дослідити довші тренди, але правило оновлення задають до перегляду зростання. Для округлої вершини напрямки сигналу й захисту протилежні; короткі продажі та фінансування перевіряють окремо.
Після підтвердження використовуйте доступну до виконання ціну й враховуйте прослизання на гепах. Широка округла база може віддалити структурний стоп; фіксований грошовий ризик тоді означає менше одиниць. Сталий розмір позиції для мілких і глибоких баз змінює ризик портфеля й може приховати внесок детектора.
Тестування приростного значення
Порівняйте з проривом довгої бази, який вимагає лише обмеження діапазону, без кривизни. Якщо параболічна апроксимація не додає нічого, окрім тренду та волатильності, може бути достатньо простішого детектора. Перевірте невеликий набір розумних налаштувань згладжування, а не вибирайте на око найгладший графік.
Діліть дані хронологічно й групуйте перекривні вікна в одну область. Окремо звітуйте про виключення через брак придатного стопа, просадку та час зайнятості капіталу. Методологічне джерело [3] не підтверджує цей параболічний детектор.
Тести розпізнавання мають охопити округлу U, V, майже плоский ряд, вершину поза дозволеним інтервалом та одиничний викид, що спотворює криву. Тести часу мають показати відсутність сигналу в центральному мінімумі до розвитку відновлення. Додавання майбутніх барів при повторному розрахунку не змінює попередніх кандидатів та їхніх зафіксованих рівнів відскоку. Для обернених моделей при зміні знака ціни правильно міняйте місцями максимум і мінімум.
Поширені помилки
Згладжування створює модель
Перевірте вихідні ціни й похибки підгонки: чи не приховує крива великі стрибки?
Купівля в центрі в ретроспективному тестуванні
Правої частини ще не було; оголошення моделі завершеною в центрі використовує майбутні дані.
Перекривні вікна штучно збільшують вибірку
Одна база може відповідати різним довжинам. Використовуйте оголошену політику вибору та групування.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чим округле дно відрізняється від чашки з ручкою?
Округле дно не потребує меншої ручки наприкінці. Чашка з ручкою додає цю структуру та, можливо, ближчий захисний рівень.
Чи обов'язкова парабола?
Ні. Можна тестувати апроксимацію трьома сегментами чи детектор на півотах. Це окремі реалізації; не вибирайте між ними заднім числом для кожної прибуткової моделі.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- StockCharts ChartSchool: Rounding BottomStockCharts. Фази округлого дна, підтвердження та опис обсягу; загальнодоступне пояснення прочитано. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження півотів і перемальовування сигналів. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичного дослідження графічних моделей; цитована наукова праця не тестує цю конфігурацію. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store