Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Окремі перевірювані ролі обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Наведений матеріал підтверджує термінологію та контекст дослідження. Числові пороги, кінцевий автомат, політика виконання та синтетичні приклади, наведені нижче, запропоновані в рамках цього дослідницького проєкту. Жодного нового тестування на історичних даних не проводилося, а посилання не встановлюють прибутковість цієї конфігурації.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
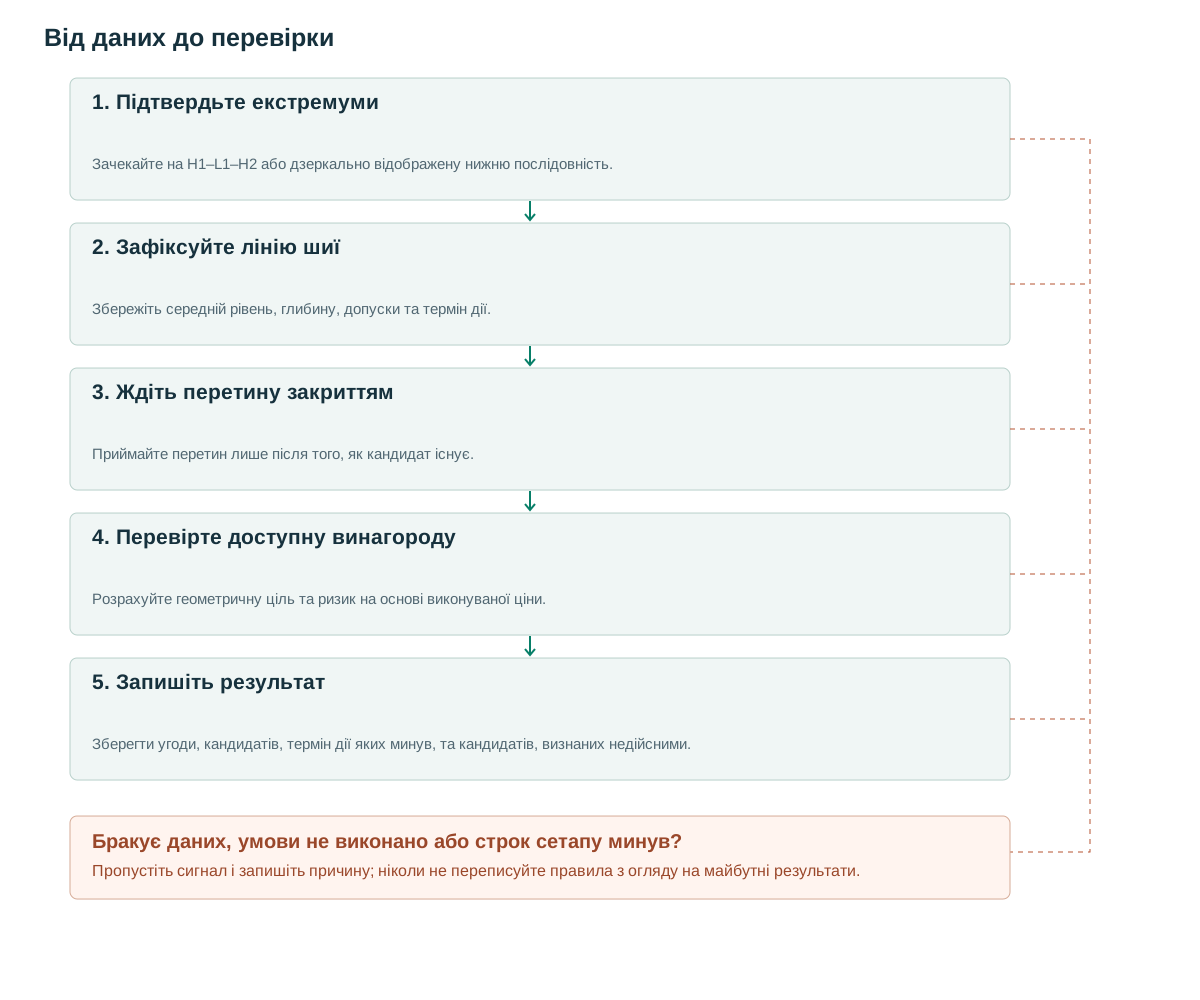
- Підтвердьте екстремумиЗачекайте на H1–L1–H2 або дзеркально відображену нижню послідовність.
- Зафіксуйте лінію шиїЗбережіть середній рівень, глибину, допуски та термін дії.
- Ждіть перетину закриттямПриймайте перетин лише після того, як кандидат існує.
- Перевірте доступну винагородуРозрахуйте геометричну ціль та ризик на основі виконуваної ціни.
- Запишіть результатЗберегти угоди, кандидатів, термін дії яких минув, та кандидатів, визнаних недійсними.
Що нам говорить структура
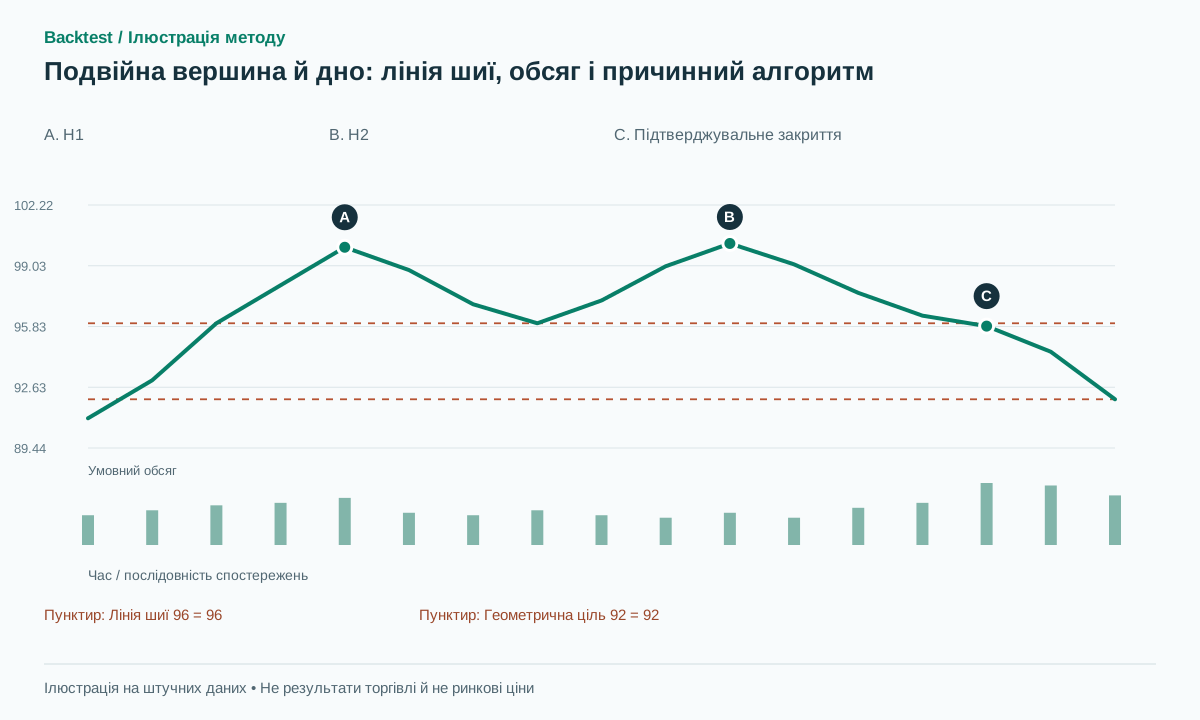
Подвійна вершина містить два схожих максимуми, розділені мінімумом; подвійне дно змінює ці взаємозв'язки. Проміжний екстремум визначає лінію шиї. Пробиття цієї лінії шиї завершує структуру графіка, описану IG. [1] Джерело надає визначення патерну, а не доказ того, що кожна реалізація або поріг обсягу будуть прибутковими.
Корисна робоча інтерпретація полягає в тому, що ціна намагається продовжити рух, а потім зазнає невдачі. Однак два дотики не визначають, хто розподіляє або накопичує запаси. Перш ніж лінія шиї прорветься, той самий контур може залишатися паузою в межах існуючого тренду. Тому детектор повинен публікувати три різні результати: кандидат створений, підтвердження спостережено та кандидат анульований або термін дії закінчився. Розділення цих результатів запобігає реєстрації спостереження за неторгованою угодою як виграшної або програшної.
Правила з використанням вже доступної інформації
Усі пороги — дослідницькі пропозиції. Використовуйте півоти з трьома барами ліворуч і трьома праворуч. Публікуйте лише після закриття третього правого бару: підтвердження запізнюється. [2] Коли друга вершина доступна, зафіксуйте A = ATR(14), epsilon = max(2 ticks, 0.15A) та буфер пробою b = max(2 ticks, 0.10A).
Для послідовності H1, L1, H2 задайте D = min(H1,H2) − L1. Потрібні D ≥ 1.5A та |H2−H1| ≤ max(2epsilon, 0.1D). Між максимумами — щонайменше сім барів. Тренд до H1 можна визначити двома підтвердженими парами вищих максимумів і вищих мінімумів. Виберіть правило до оцінки; не виводьте минулий тренд із того, що сталося після фігури.
Встановіть лінію шиї N=L1. Розгляньте перше кваліфікаційне закриття нижче N−b лише після підтвердження H2 та створення кандидата. Якщо ціна перетнула лінію шиї під час затримки підтвердження розвороту, ця версія пропускає це перетину. Вона не повинна зміщувати сигнал назад у часі. Кандидат закінчується після половини тривалості патерну, округленої вгору, з мінімум п'ятьма барами.
Окремо зберігайте час екстремуму й підтвердження. H2 на барі 45 доступний після бару 48 за правого вікна три бари. Кандидат, створений на закритті 48, шукає перетин із бару 49. Це дозволяє перевірити незмінність опублікованого сигналу після додавання барів.
on_close(t):
  update_confirmed_pivots(left=3, right=3)
  if new_H2 and valid(H1,L1,H2): freeze(candidate, A, N, D, expiry)
  if candidate and t > candidate.created:
    if High[t] > max(H1,H2)+epsilon: cancel
    elif t > expiry: expire
    elif Close[t-1] >= N-b and Close[t] < N-b: emit SHORT
# For double bottoms, reverse comparisons and use L1-H1-L2 with LONG.
Окремі перевірювані ролі обсягу
Перевіряйте обсяг окремо: без фільтра, менший біля другої вершини й більший на пробої шиї. Для денних даних пропонується RVOL = V[t]/median(V[t−20:t−1]). Поріг 1.5 — експеримент, не універсальне правило. Порівнюйте рівні вікна біля вершин; інакше довший перший підйом здається активнішим лише через більше барів.
Зниження активності з другої спроби узгоджується з однією з можливих гіпотез про невдачу продовження, але підвищена активність також може супроводжувати поглинання. Один стовпець обсягу не підтверджує, що покупці ослабли. Для внутрішньоденних даних використовуйте порівнянні часові інтервали з попередніх сесій. Відсутній або аномально нульовий обсяг фіксуйте як недоступний, а не розглядайте його як надзвичайно вагомий доказ виснаження.
Числові приклади та випадки відмови
Синтетичний приклад: H1=100, L1=96, H2=100.2, A=1, а мінімальний крок ціни — size=0.01. Тоді D=4, epsilon=0.15 і b=0.10. Різниця між максимумами 0.2 перебуває в межах допуску 0.4. Закриття на 95.85 підтверджує пробій. Якщо коротку позицію реально можна відкрити на 95.75, структурний стоп становить 100.35, а розрахункова ціль N−D — 92. Потенційна винагорода становить 3.75 за ризику 4.60: лише 0.82R до врахування витрат. Модель є валідною, але не відповідає запропонованому мінімуму 1.5R.
Невдача: після тієї самої структури ціна закривається на 96.05 і зростає до 100.6. Закриття нижче 95.90 не було; кандидат скасований без угоди. Інший шлях: після входу в шорт 95.75 ціна може відскочити до стопа. Збиток зберігається, навіть якщо пізніший графік робить хибний пробій очевидним. Валідність фігури, тригера й результат угоди — різні мітки.
Вхід, анулювання та вихід
Базова версія входить за наступної можливості виконання після підтверджувального закриття. Стоп — над вищою вершиною з додаванням epsilon, стала ціль N−D. Стоп лише над H2 — інша стратегія з іншим розподілом ризику. Для подвійного дна стоп під нижчою западиною, ціль N+D.
До подання ордера рахуйте ризик на одиницю й розмір позиції за доступним виконуваним котируванням і сталим бюджетом ризику. Геп після виконання не скасовує угоду заднім числом. Якщо стоп і ціль потрапили в один пізніший OHLC-бар, потрібні детальніші дані або наперед заданий консервативний порядок подій.
Корисний тест додає ціновий геп між підтвердженням і наступним доступним котируванням. Детектор зберігає час сигналу й структурні рівні; виконання змінює ціну входу, розмір позиції або причину відмови до подання. Це відрізняє економічно непридатну угоду від невпізнаної фігури. Врахуйте спред, комісії й прослизання в остаточному відношенні винагороди до ризику.
Тестування приростного значення
Контроль — пробій останнього мінімуму після зростання без вимоги двох схожих вершин. Порівнюйте чисте математичне очікування, просадку, число можливостей та відмов через погане відношення винагороди до ризику. Не обмежуйтеся початковим рухом у потрібний бік. Розділіть розробку й тест за часом, зафіксуйте допуски перед фінальним тестом. [3] дає контекст, не перевіряє цю конфігурацію.
Зберігайте кожного кандидата після його створення, включаючи тих, термін дії яких закінчується. Збір лише завершених шаблонів систематично усуває невдачі до підтвердження. Об'єднуйте кандидатів, що перекриваються, в одному ціновому регіоні в одну подію або застосовуйте політику «одна позиція на регіон». Відокремлюйте спроби розвороту від невдалих продовжень під час звітування про результати.
Тести: неоднакові максимуми трохи всередині й поза допуском, дотик шиї без потрібного закриття, ранній перетин під час затримки півота, сплив строку перед перетином і бар, що порушив структурну межу скасування разом із шиєю. В останньому випадку код дає пріоритет скасуванню. Інший порядок — окрема версія, не вибір після відомого результату.
Поширені помилки
Вхід на другому екстремумі
Це випереджувальна стратегія з іншим часом, ніж підтвердження лінії шиї; повідомте про це окремо.
Перемальовування максимумів для порятунку кандидата
Зафіксувати прив'язки. Якщо оновлення дозволені, створити нову версію-кандидат із власною міткою часу.
Приваблива ціль, надмірний ризик
Висота фігури не гарантує достатнього залишку потенційного прибутку відносно відстані стопа та витрат виконання.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинні два максимуми мати абсолютно однакову ціну?
Ні. Допуск, що базується на ATR та розмірі тика, дозволяє уникнути залежності від номінальної ціни. Перевірте близькі допуски, а не вибирайте той, який підходить кільком привабливим прикладам.
Чи обов’язковий ретест лінії шиї?
Ні. Вхід після ретесту — окрема версія з очікуванням, тригером реакції та правилом пропущених угод. Не кожен пробій повертається до лінії шиї.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- IG: How to trade double tops and double bottomsIG. Геометрія фігури й термінологія підтвердження; відповідний відкритий розділ прочитано. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження півотів і перемальовування. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичних досліджень графічних фігур; цитована робота не тестує цю конфігурацію. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store