Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Незвична активність визначається відносно історії самої акції
- Сигнал за повний день доступний після його завершення
- Створіть порівнянні когорти з високим та низьким обсягом
- Досягнута лімітна ціна не доводить виконання
- Синтетична премія, витрати та невдала когорта
- Тести, що відокремлюють сигнал від побудови торговельної системи
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
У прочитаному робочому дослідженні наведено додатну різницю дохідності груп із високим і низьким обсягом та моделювання лімітних заявок на даних TAQ. Значення 0.89% і 0.73% для двох груп за розміром компаній розраховано на долар номіналу довгої позиції після модельних витрат на спред, без комісій і впливу угод на ринок; це не чиста дохідність рахунку. [1]
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
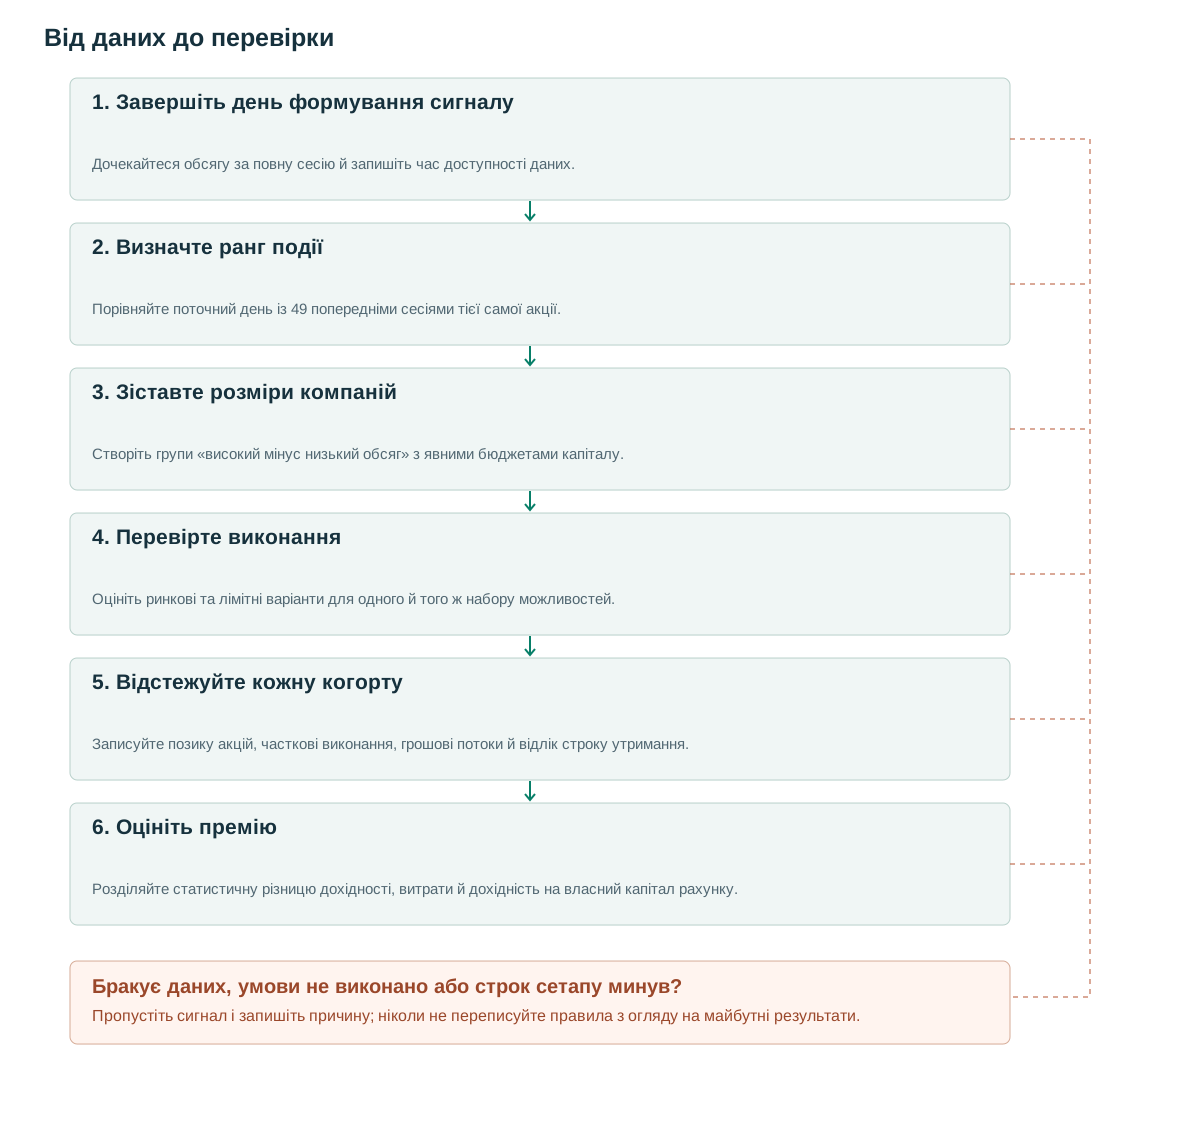
- Завершіть день формування сигналуДочекайтеся обсягу за повну сесію й запишіть час доступності даних.
- Визначте ранг подіїПорівняйте поточний день із 49 попередніми сесіями тієї самої акції.
- Зіставте розміри компанійСтворіть групи «високий мінус низький обсяг» з явними бюджетами капіталу.
- Перевірте виконанняОцініть ринкові та лімітні варіанти для одного й того ж набору можливостей.
- Відстежуйте кожну когортуЗаписуйте позику акцій, часткові виконання, грошові потоки й відлік строку утримання.
- Оцініть преміюРозділяйте статистичну різницю дохідності, витрати й дохідність на власний капітал рахунку.
Незвична активність визначається відносно історії самої акції
Абсолютний обсяг торгів ускладнює порівняння великих і малих компаній. Цей метод запитує, наскільки незвичним є сьогоднішній доларовий обсяг саме цієї акції. Визначте ранг обсягу завершеного дня формування сигналу серед цього дня та 49 попередніх сесій. За даними угод грошовий обсяг дорівнює сумі добутків ціни кожної угоди на кількість акцій у ній; ціна денного закриття, помножена на загальну кількість проторгованих акцій, — наближення.
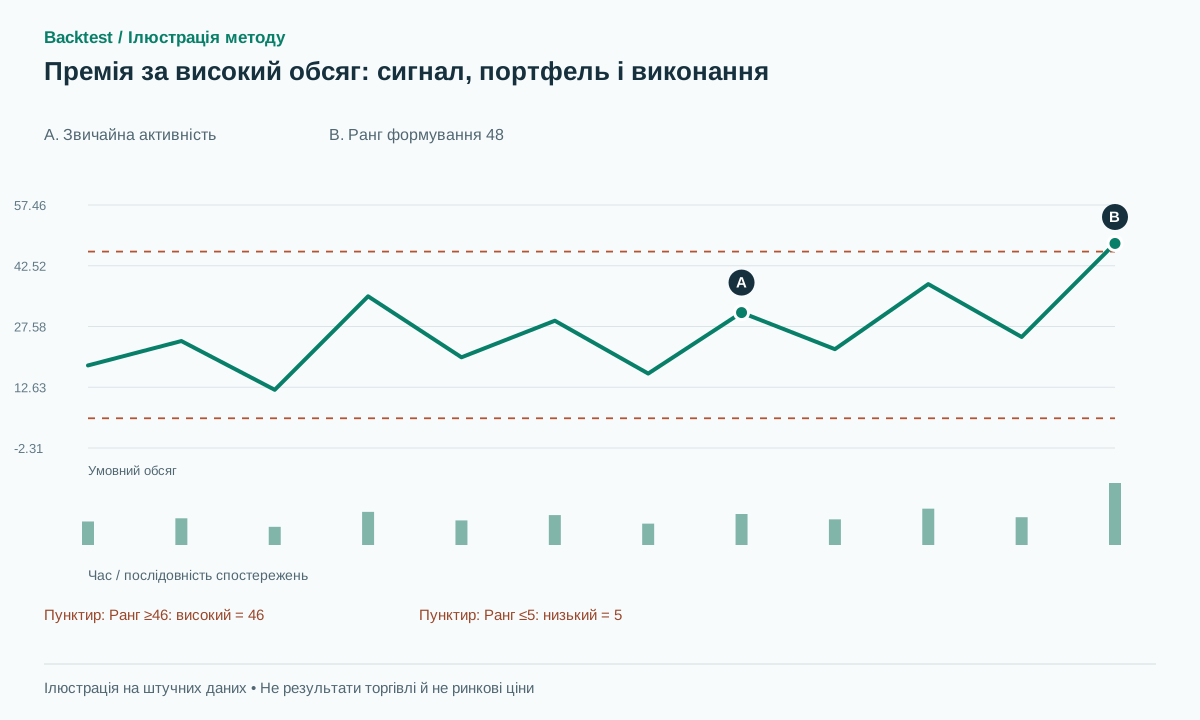
За рангів від 1 до 50 запропонована реалізація позначає ранг 46 і вище як високий обсяг, а ранг 5 і нижче — як низький. Якщо всі спостереження різні, це верхній і нижній децилі. Явно задайте обробку однакових значень: середні ранги можуть залишити граничну групу однакових значень без класифікації, замість примусового включення рівно п’яти спостережень до кожного хвоста.
Умовна акція з грошовим обсягом $40 мільйонів може мати ранг 48 відносно власної історії, а інша з обсягом $300 мільйонів — ранг 25. За цим визначенням перша незвично активна, друга — ні. Отже, метод не відбирає найбільший абсолютний оборот.
Початкова гіпотеза стосується подальшої дохідності після незвичної торговельної активності. Вона не вимагає бичачого дня формування сигналу. Додавання позитивної свічки, пробою опору або умови VWAP створює іншу гіпотезу, яку слід оцінювати як додатковий фільтр.
Сигнал за повний день доступний після його завершення
Доларовий обсяг дня формування сигналу ще неповний на відкритті або всередині сесії. Ранг можна використовувати лише після отримання потрібних спостережень. Внутрішньоденний прогноз остаточного обсягу — інший сигнал, до якого не можна автоматично переносити початкове визначення події.
Історичне дослідження охоплює акції NYSE із серпня 1963 до грудня 1996. Основний графік формування використовує неперекривні 50-денні інтервали; запропонований щоденний відбір створив би значно більше перекривних подій. [1] Однакова формула рангу не робить ці графіки формування портфелів тотожними.
Розділяйте час події, отримання даних та остаточного виправлення. Якщо позасесійне виправлення змінює ранг із 45 на 48, зафіксуйте, коли воно стало доступним. Дослідницька система не повинна виконувати угоду за попередньою ціною закриття, спираючись на виправлену класифікацію.
Правила корпоративних дій і розрахунку грошового обсягу також потрібно зафіксувати. Скоригована ціна, помножена на нескоригований обсяг акцій, може спотворити активність біля дроблення акцій. До пропущених сесій, призупинень торгів і неповної історії застосовуйте оголошені критерії допуску замість заповнення нулями.
Створіть порівнянні когорти з високим та низьким обсягом
Наведена схема після щоденного підтвердження сигналу формує зіставлені за розміром компаній групи для різниці «високий мінус низький обсяг». Це розширення реалізації, а не точне відтворення всіх графіків дослідження. До оцінки результатів узгодьте визначення груп, щоб відмінності розмірів компаній не визначали все порівняння.
Використовуйте однакові номінальні значення довгих та коротких позицій у межах узгодженої когорти, резервуйте капітал під час подання ордерів та уникайте відкриття іншої незалежної когорти для того самого активу, доки існуюча не закриється. Остання умова обмежує перекриття експозицій у цій пропозиції; її видалення є окремим рішенням для портфеля.
Запропонований строк утримання — 20 сесій від запланованої дати входу, із фіксованим крайнім терміном для лімітних заявок. Затримка чи часткове виконання не перезапускають відлік і не подовжують можливість безстроково. Відлік від фактичного виконання був би окремим варіантом. Записуйте невиконану кількість, відмови в позиці акцій і невдалі скасування, навіть без завершеної угоди.
Доступність позики акцій для короткої позиції — реальне обмеження. Акція з низьким обсягом, яку неможливо позичити, повинна залишитися в історії можливостей. Запишіть відмову та застосуйте наперед оголошене правило до зіставленого вкладення в довгу позицію. Це зберігає різницю між привабливою різницею дохідності на папері й реально здійсненними операціями на рахунку.
У реєстрі груп зберігайте склад, цільові номінали, виконану кількість, витрати й дати виходу. Зустрічні виконання між групами можна зводити, але позиції та грошові потоки рахунку все одно мають узгоджуватися з дохідністю, віднесеною до кожної групи в дослідженні.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Досягнута лімітна ціна не доводить виконання
Дослідження містить моделювання виконання на даних TAQ за 1993–1994 з лімітними заявками й резервними правилами. [1] Це спонукає ретельно перевіряти виконання, але не доводить, що кожна лімітна заявка за відображеною ціною виконається в новій реалізації.
Продукт TAQ від NYSE описує угоди та котирування, включаючи консолідовану ринкову інформацію. [2] Такі спостереження допомагають реконструювати доступні ціни, але історична угода за лімітною ціною не розкриває позицію в черзі окремого ордера та не гарантує достатньої кількості для виконання.
В умовному прикладі для лімітної заявки на купівлю за 20.00 в стрічці може пройти лише одна мала угода за 20.00, після чого ціна зросте до 20.80. Припущення повного виконання заявки вибирало б сприятливий результат без доказу доступу до цієї ліквідності. Натомість на спадному ринку заявка може легко виконатися, а ціна далі падатиме: це несприятливий відбір.
Порівняйте два попередньо заявлені варіанти виконання для тих самих можливостей: вхід у ринковому стилі після появи сигналу та лімітний вхід з фіксованим терміном скасування або конверсії. Для лімітного варіанту вкажіть відповідні котирування, припущення щодо черги або участі, часткове виконання та резервну ціну.
Бюлетень SEC щодо типів заявок пояснює різницю між обмеженням ціни й визначеністю виконання. [3] Лімітна заявка контролює допустиму ціну, а заявка, здатна негайно виконатися за поточними котируваннями, надає пріоритет виконанню за доступних ринкових умов. Жодна не усуває всієї невизначеності.
Звітуйте про втрачені можливості та виконані угоди окремо. Оцінка лише виконаних лімітних ордерів може приховати, чи правило виконання систематично пропускає найсильніші наступні рухи, чи переважно виконує події, які потім розвертаються.
Синтетична премія, витрати та невдала когорта
Припустімо, зіставлена група містить $10,000 довгих позицій в акціях із високим обсягом і $10,000 коротких в акціях із низьким. Довга частина зростає на 1.2%, приносячи $120; продані в коротку активи падають на 0.4%, приносячи $40. Валовий прибуток — $160: 1.6% на долар початкового номіналу довгої частини або 0.8% від власного капіталу рахунку $20,000.
Припустімо витрати на спред $70, комісію $20, позику акцій $30 та інші явно визначені витрати $5. Загалом це $125; залишається $35, або 0.175% від власного капіталу $20,000 у знаменнику. Якщо витрати на спред зростуть із $70 до $130, сума витрат стане $185, а чистий прибуток — −$25.
У збитковій групі довга частина падає на 2%, а продані в коротку активи зростають на 1%. Загальний збиток від руху цін — $300 до витрат. Рівні номінали не усувають весь галузевий ризик, ризик бети чи ліквідності; додатна середня премія не виключає такого результату.
У прочитаному підрозділі про лімітні заявки наведено 0.89% і 0.73% для малих та середніх компаній у певній гілці розрахунку звичайної дохідності. [1] Зберігайте цю гілку й знаменник: долар номіналу довгої позиції. Не називайте ці числа універсальною місячною дохідністю, CAGR чи результатом портфеля після всіх витрат.
Тести, що відокремлюють сигнал від побудови торговельної системи
Спочатку перевірте ранжування на відомих послідовностях, однакових значеннях, пропущених днях і дробленні акцій. Додавання майбутніх сесій не має змінювати опублікований сигнал, крім явно версіонованого виправлення даних. Це сильніша перевірка часової причинності, ніж огляд готового графіка.
Далі порівняйте групи високого, звичайного й низького обсягу за однакових правил допуску й утримання. Врахуйте розмір компаній і ліквідність, перш ніж приписувати відмінності незвичному обсягу. Якщо у групі високого обсягу просто більше малих або важких для торгівлі акцій, частина видимої премії може відображати ці чинники ризику.
Тримайте розширення щоденного сканування окремо від відтворення оригінального графіка, що не перекривається. Перекриваючі позиції створюють залежні спостереження та різні вимоги до капіталу. Повідомляйте про кількість подій формування, унікальні інструменти, активні когорт та реалізований оборот рахунку.
Нарешті, перевірте ринкове й лімітне виконання на заздалегідь відкладених пізніших даних. Включіть припущення про комісії, позику акцій і вплив угод на ринок; покажіть чутливість до обсягу капіталу, який стратегія здатна обслуговувати. Наведіть валові премії поряд із чистою дохідністю рахунку. Якщо реалістичні витрати усувають економічний результат, статистичний сигнал може залишатися цікавим, не забезпечуючи придатну до торгівлі стратегію.
Не робіть висновків про безперервну прибутковість на основі історичного позитивного середнього значення. Корисним результатом є задокументований зв'язок між визначенням події, ринковим режимом, впровадженням та невизначеністю, включаючи умови, за яких результат не досягається.
Поширені помилки
Заміна відносної активності найбільшим абсолютним обсягом
Перехресна таблиця лідерів обсягу відповідає на інше питання, ніж ранжування кожної акції відносно її власної історії.
Вважати дотик до лімітної ціни повним виконанням
Угода в стрічці не доводить пріоритету вашої заявки в черзі чи наявності потрібної кількості. Таке припущення може завищувати кількість вигідних виконань.
Визначення скоригованої на спред премії як повністю чистої
Комісії, вплив на ринок, позика акцій і вимоги до капіталу можуть залишитися поза опублікованим моделюванням виконання.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинен день формування сигналу закритися зростанням?
Для базової події за рангом обсягу — ні. Вимога додатної дохідності — додатковий фільтр, який слід перевіряти окремо.
Чи можу я сканувати щодня, а не кожні 50 днів?
Так, як новий дизайн портфеля. Щоденне сканування змінює перекриття, залежність, оборотність та використання капіталу, тому це не точна копія оригінального графіка.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. Прочитано робоче дослідження від 17 грудня 1998, включно з моделюванням лімітних заявок на даних TAQ. Його охоплення й правила відокремлено від пізнішої журнальної публікації; бектест не повторювали. Перевірено: .
- Daily TAQNYSE / ICE. Прочитано первинну документацію продукту щодо доступних даних угод і котирувань. Вона не гарантує місця окремої заявки в черзі. Перевірено: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Прочитано первинний бюлетень для інвесторів про механіку ринкових, стоп- і лімітних заявок; він не доводить премію за обсяг. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store