Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Чому оборотність змінює тлумачення momentum
- Незалежні ранги створюють передбачувані перетини
- Окремо перевіряйте доступність даних і сукупність інструментів
- Перекривні когорти перетворюють сигнали на портфель
- Знаменник капіталу змінює показник дохідності
- Тестування додаткової інформації, а не перейменованого бенчмарку
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Дослідження повідомляє дохідність першого року в подієвому часі: 16.70% для раннього momentum, 12.49% для простого та 6.84% для пізнього. Це валові показники дослідницьких портфелів, а не чистий CAGR капіталу рахунку. [1]
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
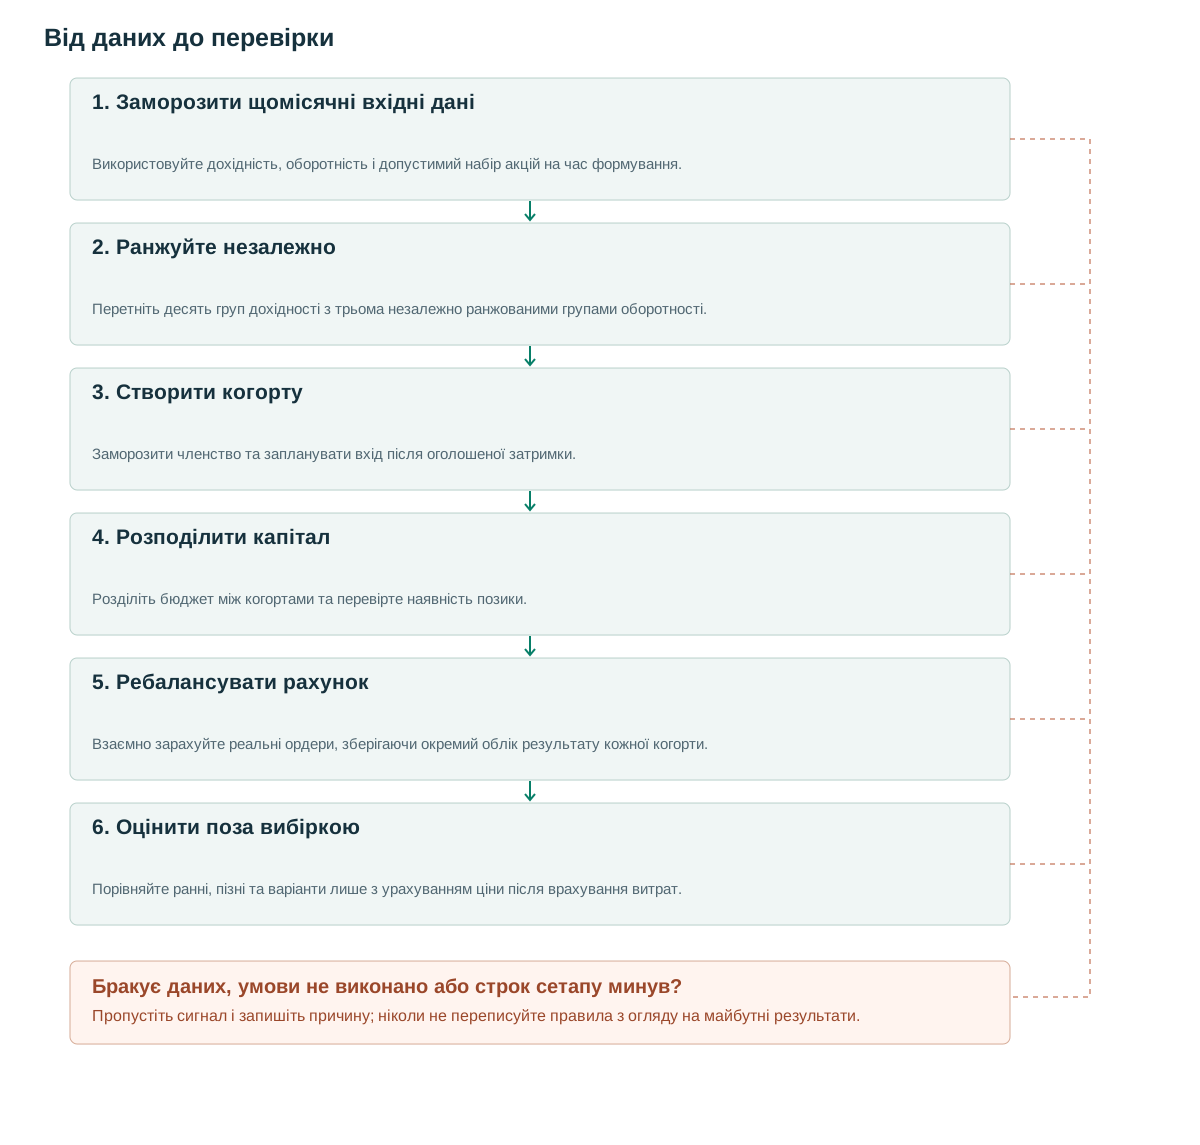
- Заморозити щомісячні вхідні даніВикористовуйте дохідність, оборотність і допустимий набір акцій на час формування.
- Ранжуйте незалежноПеретніть десять груп дохідності з трьома незалежно ранжованими групами оборотності.
- Створити когортуЗаморозити членство та запланувати вхід після оголошеної затримки.
- Розподілити капіталРозділіть бюджет між когортами та перевірте наявність позики.
- Ребалансувати рахунокВзаємно зарахуйте реальні ордери, зберігаючи окремий облік результату кожної когорти.
- Оцінити поза вибіркоюПорівняйте ранні, пізні та варіанти лише з урахуванням ціни після врахування витрат.
Чому оборотність змінює тлумачення momentum
Ціновий імпульс ранжує активи за їхньою минулою прибутковістю. Оборотність додає міру торговельної активності відносно акцій, що знаходяться в обігу. Спільна класифікація запитує, чи має та сама цінова динаміка різну подальшу поведінку, коли участь була відносно низькою або високою.
Денна оборотність акцій — торговий обсяг, поділений на кількість акцій в обігу того самого дня. У синтетичному прикладі один мільйон проторгованих акцій за 100 мільйонів в обігу дає 1%. Після спліту два до одного два мільйони проторгованих акцій за 200 мільйонів в обігу й далі дають 1%. Сирий обсяг подвоївся, частка участі — ні.
Дослідження розрізняє ранній momentum — купівлю акцій-переможців із низькою оборотністю й короткий продаж акцій-аутсайдерів із високою — та пізній: купівлю переможців із високою оборотністю й короткий продаж аутсайдерів із низькою. [1] Це назви портфельних груп, а не достовірна психологічна стадія конкретної акції.
Окрема акція-переможець із високою оборотністю може далі зростати, а з низькою — розвернутися. Метод стосується відмінностей між умовними групами; історія однієї видатної акції не підтверджує й не спростовує портфельний ефект. Зберігайте повну сукупність акцій, що відповідають критеріям.
Незалежні ранги створюють передбачувані перетини
На час відсікання даних для формування обчисліть сукупну дохідність за шість місяців і середню денну оборотність за обране шестимісячне вікно. Незалежно розділіть дохідність на десять груп, оборотність — на три, потім перетніть їхній склад. Ранжування оборотності всередині дециля дохідності — умовне сортування, здатне обрати інші акції.
Довга частина раннього імпульсу містить верхній дециль дохідності та нижній терциль оборотності; коротка частина містить нижній дециль дохідності та верхній терциль оборотності. Пізній варіант змінює вибір оборотності, зберігаючи екстремуми дохідності. Бенчмарк, що базується лише на ціні, ігнорує оборотність, але в іншому випадку повинен використовувати порівнянні правила формування та утримання.
Задайте обробку рівних значень і мінімум спостережень до тесту. Рівність можна розв’язувати стабільним ідентифікатором або перетворенням середніх рангів на однозначні групи. Не використовуйте майбутню дохідність. Малочисельні перетини також потребують сталого правила: залишити кошти, зменшити експозицію чи пропустити когорту.
Використовуйте лише відомості, доступні на час відсікання даних. Кількість акцій в обігу може публікуватися за іншим графіком, ніж біржовий обсяг. Перенесення остаточно переглянутої кількості акцій назад на кожен історичний день змінює ранги оборотності з використанням ще невідомої інформації.
Окремо перевіряйте доступність даних і сукупність інструментів
Початкова вибірка охоплює NYSE та AMEX за 1965–1995. Її історичні виключення треба вивчити, перш ніж назвати нову реалізацію такою, що використовує лише відомі на той момент дані. Наприклад, виключення через делістинг невдовзі після формування використовує майбутню подію. [1]
Запропоноване відтворення, придатне до торгівлі, має зберігати допустимі на час формування інструменти, а надалі обробляти надходження при делістингу, зупинки торгів і корпоративні події в момент їх виникнення. Не можна заздалегідь вилучати майбутній збиток через відсутність акції в нинішній базі. За зміни або повторного використання тикерів потрібні стабільні ідентифікатори.
CRSP документує поля цін, обсягу, кількості акцій і корпоративних подій. [2] Наявність полів сама по собі не усуває використання майбутнього при поєднанні даних. Фіксуйте дати публікації чи доступності, де доречно, правила розрахунку дохідності та обробку пропущених або застарілих цін.
Сукупна дохідність і зміна ціни — різні входи ранжування. Дивіденди, спліти та інші розподіли обробляйте узгоджено для всієї сукупності й орієнтира. Визначте необхідну історію нової акції до включення у формування; приховане доповнення короткої історії створює непорівнянні ранги.
Перекривні когорти перетворюють сигнали на портфель
Далі запропоновано робочу схему, а не точну копію всіх правил джерела. Щомісяця створюється когорта зі сталим складом, чекає п’ять торгових сесій, далі утримується 12 місяців. Нова когорта отримує одну дванадцяту доступного бюджету власного капіталу стратегії, з рівними номіналами довгої та короткої частин. Тижневу затримку статті не можна вважати тотожною кожній реалізації з п’яти сесій.
На етапі запуску нерозподілені бюджети когорт залишаються грошовими коштами. Негайне використання всіх 12 бюджетів для першої когорти суттєво змінює експозицію. В усталеному режимі співіснують до 12 когорт; одна акція може входити до кількох із різними плановими виходами.
Ведіть когортний реєстр, навіть якщо брокер виконує лише чисту бажану позицію. Покупка для однієї когорти може компенсувати продаж для іншої; фактичний оборот рахунку може бути меншим за суму умовного обороту когорт. Розподіляйте виконання та витрати послідовно, щоб атрибуція узгоджувалася з реальним рахунком.
Обмеження щодо позик не можна вирішити, видаляючи недоступні короткі позиції після перегляду їхньої прибутковості. Заздалегідь визначте, чи зменшує недоступна коротка позиція розподіл узгоджених довгих позицій, чи залишає дисбаланс грошових коштів, чи використовує явно перевірений замінник. Включіть комісії за позику, відкликання та примусові закриття.
Оскільки членство фіксується під час створення, пізніший ранг активу не вилучає його з когорти, якщо не було зареєстровано додаткове правило виходу. Щомісячне переранжування з повною заміною портфеля – це інша стратегія.
Обмежте число активних когорт значенням 12. Якщо новий вхід настає до планового виходу найстарішої когорти, тримайте зарезервований бюджет у коштах до звільнення місця, не перевищуйте ліміт тимчасово. Витрати короткої позиції також включають компенсацію дивідендів, належну кредитору, коли вона застосовна.
on_month_cutoff(t):
    universe = eligible_asof(t)
    momentum = six_month_total_return(universe, t)
    turnover = mean_daily_volume_over_shares(universe, t)
    r_group = independent_rank(momentum, bins=10)
    v_group = independent_rank(turnover, bins=3)
    long_ids = ids_where(r_group == 10 and v_group == 1)
    short_ids = ids_where(r_group == 1 and v_group == 3)
    cohort = freeze_membership(long_ids, short_ids, cutoff=t)
    schedule_entry(cohort, after=5_trading_sessions, budget=equity/12)
    schedule_exit(cohort, after_entry=12_months)
on_execution():
    apply_borrow_and_capacity_rules()
    trade_net_target_changes()
    allocate_fills_and_costs_to_cohorts()
Знаменник капіталу змінює показник дохідності
Синтетична когорта має $10,000 у довгій та $10,000 у короткій частині. Довга частина зростає на 8%, даючи $800, а продані в шорт активи падають на 3%, даючи $300 до витрат. Загальний прибуток — $1,100. Це 11% на долар початкового номіналу довгої частини, але 5.5% від $20,000 власного капіталу, якщо обрано саме цей знаменник.
Припустимо, що торговельні витрати, витрати на позику та інші заявлені витрати складають $220. Чистий прибуток стає $880 або 4.4% у тому ж знаменнику $20,000. Спред прибутковості публікації між довгими та короткими позиціями сам по собі не визначає маржу, фінансування та управління готівкою реального рахунку.
У невдалій когорті довга частина втрачає 6%, а продані в шорт активи зростають на 10%. Збитки відповідно $600 та $1,000: −$1,600, або −8% від $20,000 до витрат. Поєднання довгої й короткої позицій не гарантує малого збитку, особливо за різних галузевих чи факторних експозицій.
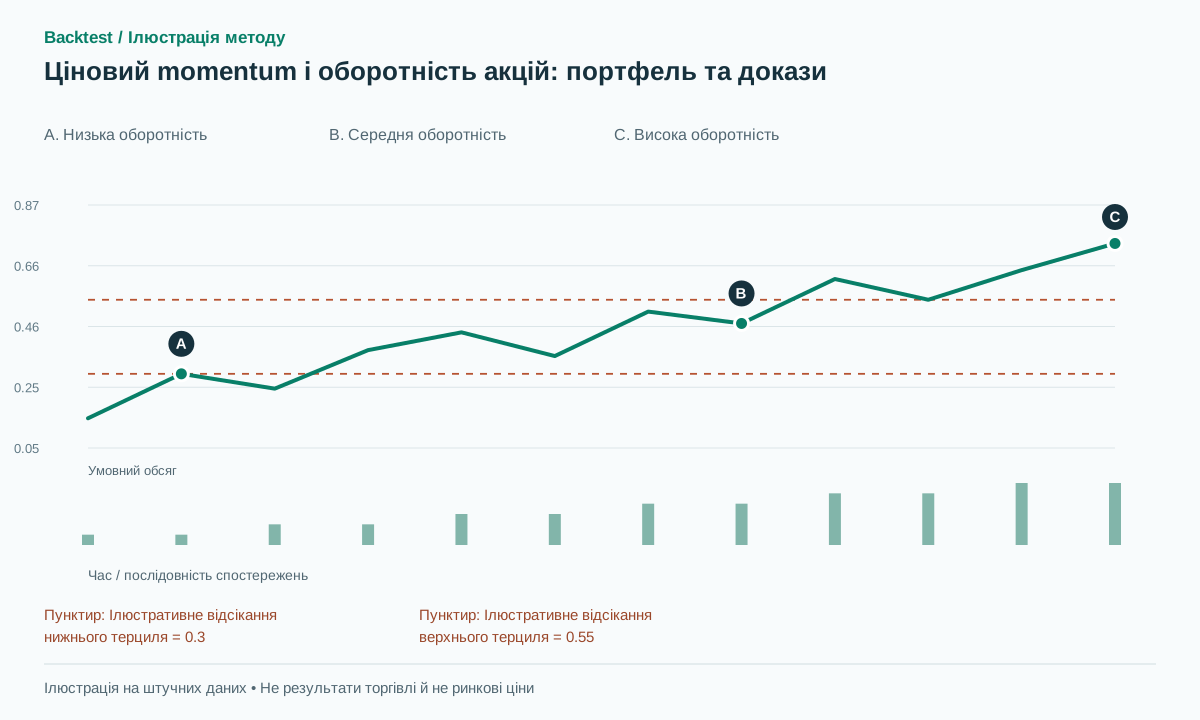
Вертикальні значення графіка – це відсотки обороту для окремих акцій, а не ціни з плином часу. Його вторинні стовпці представляють ілюстративні групи прибутковості, а не обсяг торгів акціями. Ця відмінність важлива, оскільки перехресний рейтинг не слід інтерпретувати як внутрішньоденну послідовність проривів.
Тестування додаткової інформації, а не перейменованого бенчмарку
Порівнюйте ранній і пізній momentum та цінову версію на одній сукупності, з однаковими горизонтом дохідності, графіком утримання, ризиком і витратами. Інакше відмінності ваг або кредитного плеча можна прийняти за інформацію від оборотності.
Фактор momentum із бібліотеки Kenneth French — корисний зовнішній орієнтир, але його формування й ваги відрізняються від шестимісячного спільного сортування. [3] Збіг із його рядом дохідності не є прямою метою відтворення. Укажіть, яке питання він перевіряє, наприклад загальну експозицію до фактора momentum.
Звітуйте про прибутковість за когортами та календарними місяцями, валовий та чистий ризик, концентрацію секторів, оборотність та доступність позик. Перекриваючі періоди володіння створюють залежні спостереження; трактування кожного когортного місяця як незалежного може завищити статистичну достовірність.
Використовуйте наперед відкладені пізні періоди й сусідні вікна формування, не обираючи найкращий результат після перегляду. Таблиця стійкості має містити всі зареєстровані варіанти. Ефект оборотності лише за однієї межі, одного способу обробки даних або кількох недоступних шортів потребує вужчого тлумачення.
Відділяйте передбачуваність умовної дохідності від здійсненності портфеля. Валова різниця дохідності довгої й короткої груп може зберігатися статистично, але втратити привабливість після фінансування, впливу угод на ціну та обмежень місткості стратегії. Обидва висновки корисні для дослідження.
Поширені помилки
Сортування оборотності всередині груп дохідності
Це створює умовне сортування замість передбачуваних незалежних перетинів і може вибирати суттєво різні акції.
Валовий спред дохідності під виглядом CAGR рахунку
Статистика портфеля «довгі мінус короткі» не визначає фінансування, вимоги до капіталу або складні відсотки для реального рахунку.
Ігнорування залежності між когортами, що перекриваються
Шоки однієї акції та загального ринку можуть зачепити кілька когорт. Оцінка статистичної невизначеності має враховувати повторну експозицію.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи завжди великий обсяг є позитивним фільтром імпульсу?
Ні. Гіпотеза спільного сортування розрізняє різні комбінації минулих доходів та обороту. Напрямок класифікації є частиною методу і має бути перевірений.
Чи можна перетворити метод на щоденні сигнали?
Це нова стратегія з іншим формуванням, оборотністю та утриманням. Їй потрібні власна модель витрат і перевірка на раніше не використаній вибірці; результати місячного дослідження автоматично не переносяться.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Price Momentum and Trading VolumeCharles M. C. Lee, Bhaskaran Swaminathan — Journal of Finance, 2000. Прочитано оригінальну статтю Journal of Finance. Дохідності першого року в подієвому часі — валова статистика портфелів, не чистий CAGR капіталу рахунку. Перевірено: .
- CRSP US Stock DatabasesCRSP. Прочитано первинну документацію бази щодо потрібних полів і корпоративних подій. Поєднання лише доступних на той момент даних залишається відповідальністю розробника. Перевірено: .
- Detail for Monthly Momentum Factor (Mom)Kenneth R. French Data Library. Прочитано документацію щодо первинної факторної конструкції. Його горизонт імпульсу та вага відрізняються від специфікації спільного сортування, що обговорюється тут. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store