Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Перевірка додаткової цінності
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Наведений матеріал підтверджує термінологію та контекст дослідження. Числові пороги, кінцевий автомат, політика виконання та синтетичні приклади, наведені нижче, запропоновані в рамках цього дослідницького проєкту. Жодного нового тестування на історичних даних не проводилося, а посилання не встановлюють прибутковість цієї конфігурації.
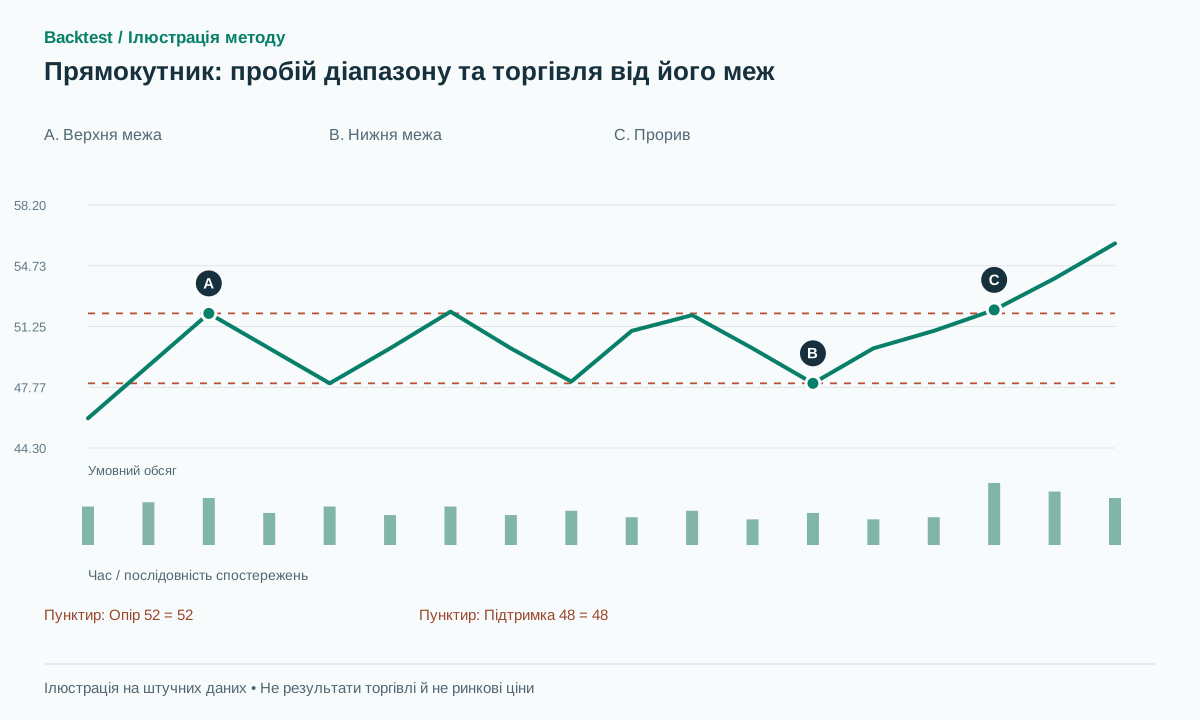 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
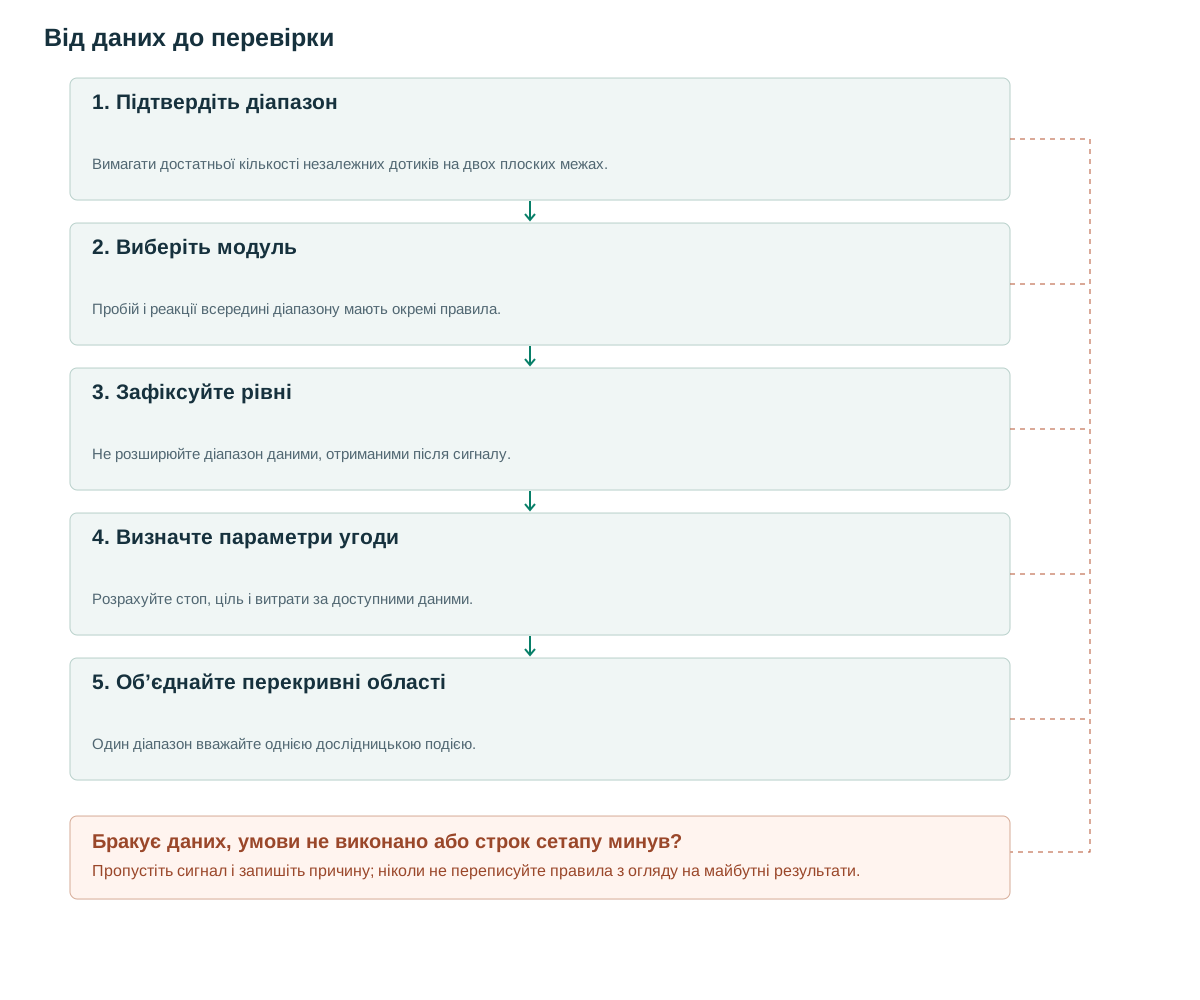
- Підтвердіть діапазонВимагати достатньої кількості незалежних дотиків на двох плоских межах.
- Виберіть модульПробій і реакції всередині діапазону мають окремі правила.
- Зафіксуйте рівніНе розширюйте діапазон даними, отриманими після сигналу.
- Визначте параметри угодиРозрахуйте стоп, ціль і витрати за доступними даними.
- Об’єднайте перекривні областіОдин діапазон вважайте однією дослідницькою подією.
Що нам говорить структура
Прямокутник має дві приблизно горизонтальні межі; IG представляє його серед патернів продовження. [1] Детектор, що базується лише на геометрії, повинен встановити, що ціна коливається, тоді як мітка продовження додатково залежить від попереднього тренду та кінцевого напрямку виходу.
Біля межі ціна може відскочити від рівня або почати пробій. Системі, яка купує біля підтримки й одночасно готується відкрити коротку позицію при її пробої, потрібні явні правила станів. Розділення модулів дозволяє визначити джерело дохідності, не змінюючи зручне пояснення після кожної угоди.
Діапазон — спостережувана область, а не обіцянка, що підтримка чи опір витримають. Він дає рівні, які можна зафіксувати до події. Добросовісний набір даних зберігає і вдалі реакції всередині діапазону, і переходи, що його завершують.
Правила з використанням вже доступної інформації
Запропоновані налаштування: півоти підтверджуються трьома свічками з кожного боку у вікні 20–100 свічок. На кожній межі потрібно щонайменше три незалежні дотики; дотики одного боку відділяють не менш ніж сім свічок. U — медіана вибраних півотів-максимумів, B — медіана півотів-мінімумів, D=U−B. Вимагайте D≥1.5A, де A=ATR(14) у момент підтвердження останнього необхідного дотику.
Лінії через дотики потрібні лише для вимірювання нахилів. Для обох сторін вимагайте |slope×T/D|≤0.25. Кожен опорний екстремум має бути не далі ніж epsilon=max(2 ticks,0.15A) від своєї межі або в наперед обраному допуску від глибини, наприклад 0.1D. Це окремі версії допуску; їх не можна довільно змінювати для кожного графіка. Щонайменше 90% цін закриття мають лежати в [B−epsilon,U+epsilon].
Зафіксуйте U і B при створенні кандидата. Завершіть його строк через ще T свічок або одноразово використайте при першому прийнятому пробої межі. Не розширюйте діапазон свічкою пробою, приховуючи його невдачу. Півоти доступні лише після підтвердження. [2] Лінія, намальована назад для ілюстрації, однаково має окрему позначку часу активації.
Групування дотиків важливе. Кілька сусідніх максимумів біля опору не є трьома незалежними спробами, якщо між ними ціна помітно не відійшла. Послідовність півотів і мінімальний інтервал дають відтворюване початкове визначення. Інше правило групування можна досліджувати, але воно змінює детектор і потребує окремої версії.
on complete confirmed box:
  freeze U,B,D,A,expiry=created+T; state=RANGE
for later closed bar t:
  if t>expiry: state=EXPIRED
  elif state==RANGE and C[t-1]<=U+b and C[t]>U+b:
    emit LONG_BREAKOUT; state=CONSUMED
  elif state==RANGE and C[t-1]>=B-b and C[t]<B-b:
    emit SHORT_BREAKOUT; state=CONSUMED
# b=max(2 ticks,0.10A). Range-bounce is a separate module, disabled by default.
Конкретна роль обсягу
Для пробойних угод перевіряйте RVOL≥1.5, обчислюючи відносний обсяг за медіаною попередніх 20 свічок. Усередині діапазону питання інше: яка активність супроводжувала тест межі й наскільки ціна справді змістилася? Висока активність із малим зміщенням сама по собі не доводить поглинання, але їх поєднання можна зберегти як вимірювану ознаку.
Порівняйте пробій із фільтром обсягу з тим самим правилом без цього фільтра. Позначайте діапазони, де мала активність відображає низьку ліквідність: навіть охайний графік може дорого коштувати в торгівлі. Обсяг не замінює котирувань попиту й пропозиції під час оцінки витрат виконання.
Для модуля відскоку визначте вимірювання обсягу до перегляду результатів. Середня активність рівних за довжиною вікон підходу — інший показник, ніж вибір однієї незвично малооб’ємної свічки відскоку. Зберігайте неперервні числові значення, щоб відокремити внесок фільтра від самої реакції ціни.
Числові приклади та випадки відмови
Умовний приклад: U=52, B=48, A=1, b=0.1 та epsilon=0.15. Після підтвердження діапазону закриття 52.2 перетинає верхній поріг. Можливий вхід у довгу позицію за 52.25, стоп за останнім протилежним півотом на 50.85 і ціль U+D=56 дають ризик 1.4 та потенційний прибуток 3.75, близько 2.68R до витрат. Якщо стоп стоїть за всім діапазоном на 47.85, співвідношення прибутку до ризику знижується до близько 0.85R. Не об’єднуйте ці різні правила стопа як однакові.
Приклад невдачі: закриття 52.05 залишається в буфері пробою й не дає сигналу. Якщо довгу позицію вже виконано за 52.25, повернення ціни в діапазон і досягнення 50.85 означають спрацювання стопа. В окремому модулі відскоку купівля біля 48.2 з подальшим закриттям 47.8 порушує гіпотезу збереження діапазону; її не можна мовчки перетворити на довгострокове вкладення.
Для обліку важливо: повернення ціни в діапазон не обов’язково досягає структурного стопа. Якщо правило раннього виходу закриває позицію при цьому поверненні, результат відрізняється від стратегії очікування стопа. Записуйте правило виходу, що спрацювало, і його час, а не називайте обидва результати просто невдалим пробоєм.
Вхід, анулювання та вихід
Базова пробойна стратегія ставить захист біля останнього підтвердженого протилежного півота. Якщо він надто далеко, зменште позицію або відхиліть угоду за правилом співвідношення прибутку до ризику до надсилання заявки. Ціль фіксуйте за початковою висотою діапазону. Ранній вихід при закритті знову всередині — окремий варіант: він може скоротити утримання, але збільшити кількість хибних виходів на коливаннях.
Модуль відскоку вимагає контакту з межею, потім закриття знову всередині діапазону, стопа за цією межею й цілі посередині або на протилежному боці. Не підвищуйте U після входу, пересуваючи ціль. Якщо працюють обидва модулі, задайте спільний ліміт ризику й правило пріоритету до перегляду результатів.
Одна практична політика полягає в тому, щоб припинити відкриття угод на відскок після першого підтвердженого прориву, дозволяючи існуючій позиції дотримуватися своїх початкових правил виходу. Інша політика передбачає негайне закриття або розворот. Обидва варіанти можна перевірити, але перехід повинен використовувати відому на той момент інформацію та можливі ціни ордерів. Пізніший прибутковий прорив не може виправдати ретроактивний вибір кращої політики переходу.
Перевірка додаткової цінності
Як контроль використайте пробій ковзного вікна тієї самої довжини за типом каналу Дончіана, без повторних дотиків. Це перевіряє, чи дає повторна перевірка області досить інформації, щоб компенсувати пізніше розпізнавання. Для відскоків оцінюйте прибутки всередині діапазонів разом зі збитками при початку нових трендів.
Звітуйте про кількість діапазонів, тривалість існування, напрямок першого пробою, виконані угоди, чисте математичне очікування й просідання. Об’єднуйте майже однакові діапазони, щоб одна область цін не створювала багато псевдонезалежних спостережень. Нового бектесту цієї конфігурації не було; [3] дає лише методологічний контекст.
Тести розпізнавання мають включати три незалежні дотики кожного боку, сусідні максимуми, що рахуються один раз, діапазон із надлишком закриттів за межами та одиничну помилкову тінь у даних. Тести виконання — геп за опір, невизначений порядок стопа й цілі на одній свічці та спробу двох модулів одночасно відкрити протилежні позиції. Поведінка має відповідати заявленим портфельним правилам.
Поширені помилки
Вважати будь-який боковик придатним діапазоном
Значні виходи тіней свічок за межі й широкий спред можуть зробити захист ненадійним.
Купувати й продавати біля тієї самої межі без заданих правил
Конфліктуючі модулі потребують правил портфоліо, а не вирішення, обраного на основі майбутніх результатів.
Багаторазовий підрахунок сусідніх дотиків
Скупчення біля одного екстремуму — один тест рівня, поки між дотиками ціна не зробить виразного відходу.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи має прямокутнику обов’язково передувати тренд?
Для геометричного розпізнавання — ні. Досліджуючи продовження тренду, додайте окремий фільтр попереднього тренду й порівняйте з групою без фільтра.
Ставити стоп за всім діапазоном чи біля останнього півота?
Обидва варіанти можна дослідити. Ближчий стоп-лосс покращує геометричне співвідношення винагороди до ризику, але може збільшити кількість ранніх стоп-аутів; повідомляйте про варіанти окремо.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- IG Academy: Basic chart patterns part twoIG. Геометрія прямокутника та термінологія продовження; було прочитано відповідний публічний розділ. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження півотів і перемальовування минулих сигналів. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичного дослідження цінових моделей; ця конфігурація в зазначеній роботі не тестується. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store