Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Визначте конкретну роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Наведений матеріал підтверджує термінологію та контекст дослідження. Числові пороги, кінцевий автомат, політика виконання та синтетичні приклади, наведені нижче, запропоновані в рамках цього дослідницького проєкту. Жодного нового тестування на історичних даних не проводилося, а посилання не встановлюють прибутковість цієї конфігурації.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
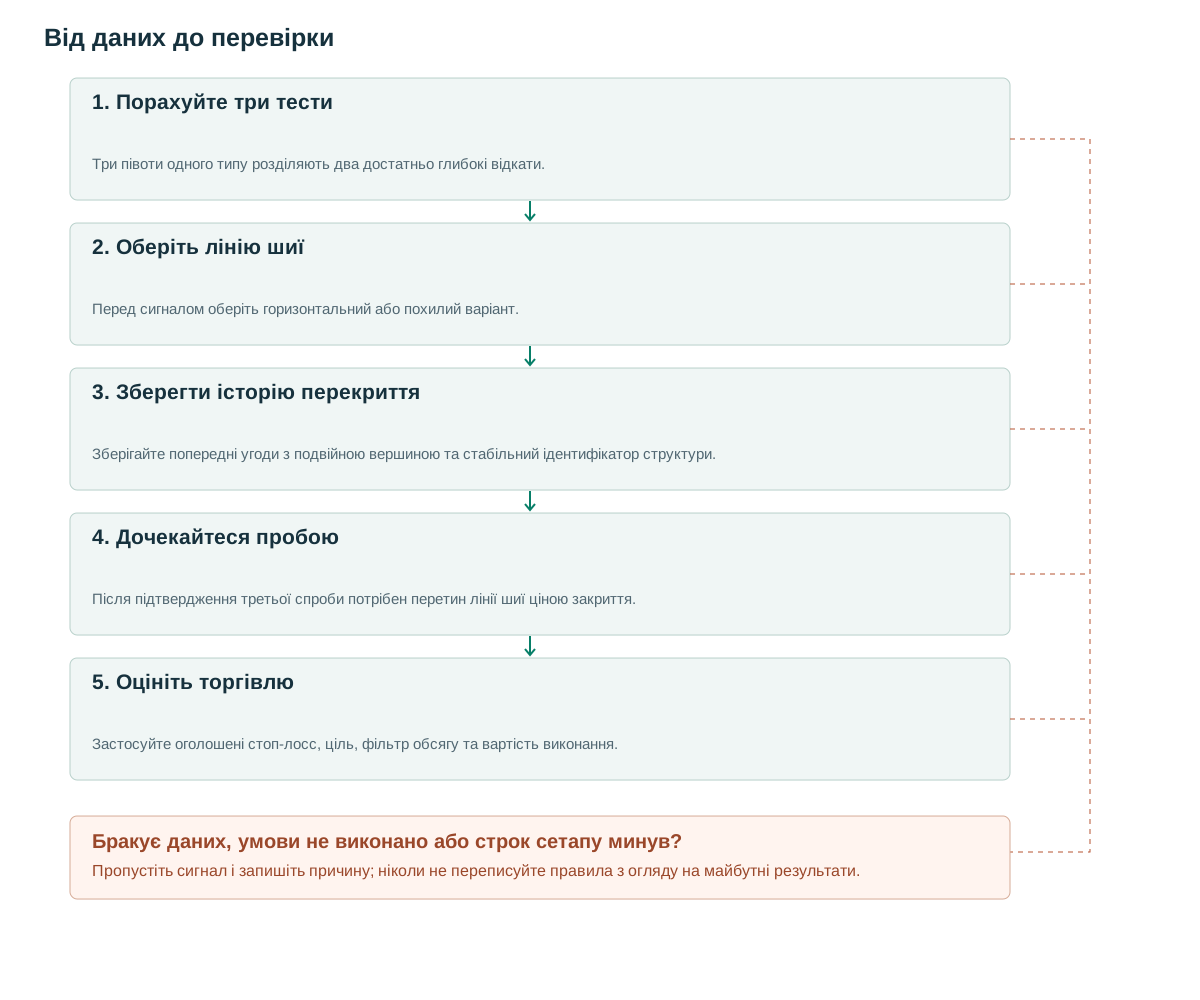
- Порахуйте три тестиТри півоти одного типу розділяють два достатньо глибокі відкати.
- Оберіть лінію шиїПеред сигналом оберіть горизонтальний або похилий варіант.
- Зберегти історію перекриттяЗберігайте попередні угоди з подвійною вершиною та стабільний ідентифікатор структури.
- Дочекайтеся пробоюПісля підтвердження третьої спроби потрібен перетин лінії шиї ціною закриття.
- Оцініть торгівлюЗастосуйте оголошені стоп-лосс, ціль, фільтр обсягу та вартість виконання.
Що нам говорить структура
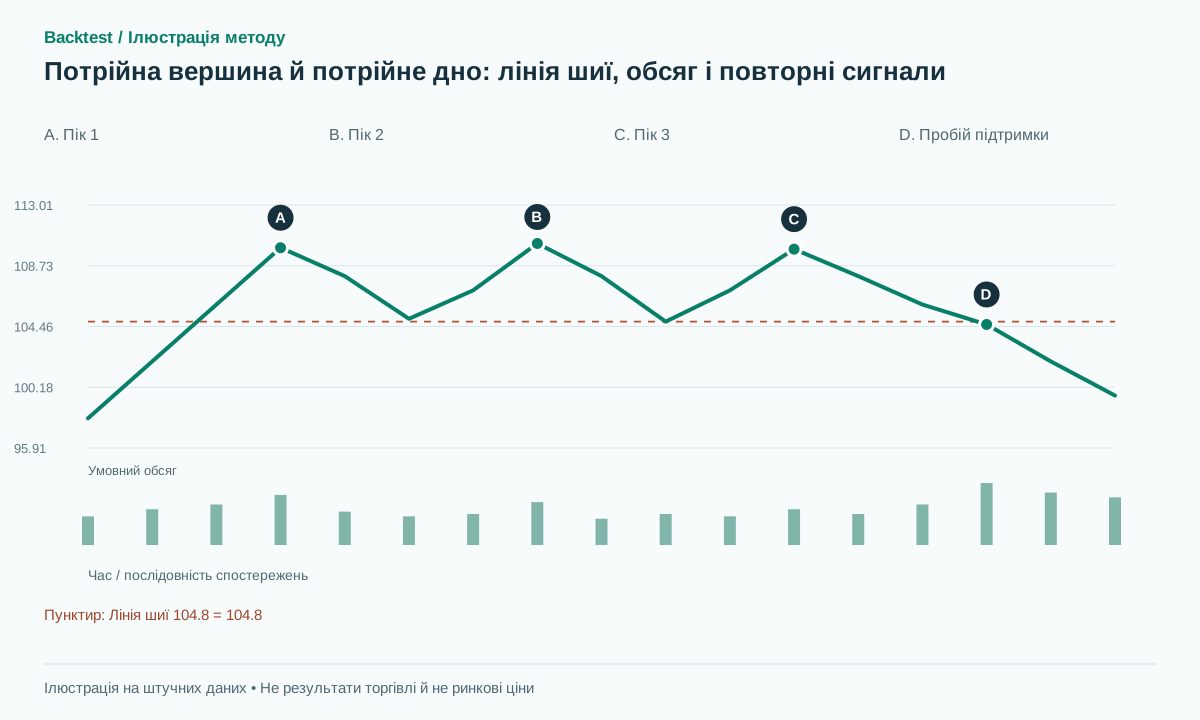
Потрійна вершина або потрійне дно містять три тести області опору чи підтримки перед розворотом. [1] Геометрія може збігатися з прямокутником. Попередній тренд і напрямок виходу з діапазону відрізняють тлумачення як розвороту від звичайного опису діапазону.
Три дотики не доводять, що великий продавець або покупець з'явився тричі. OHLC не ідентифікує намір учасника. Структура стає корисною для досліджень, коли вона визначає вимірюваний рівень підтвердження, рівень недійсності та часове вікно. Значно вищий третій максимум зазвичай слід класифікувати по-іншому, а не враховувати шляхом розширення допуску постфактум.
Повторне тестування також може створити послідовність пов'язаних кандидатів. Перші два максимуми могли кваліфікуватися як подвійний максимум до того, як з'явився третій максимум. Набір даних повинен зберігати цю історію. В іншому випадку найуспішніша фінальна мітка може замінити попередню збиткову угоду, створивши нереально чистий запис.
Правила з використанням вже доступної інформації
Запропоновані налаштування: три бари ліворуч і праворуч для підтвердження півотів у послідовності H1,L1,H2,L2,H3. Коли H3 стає доступним, зафіксуйте A=ATR(14), epsilon=max(2 ticks,0.15A) та буфер пробою b=max(2 ticks,0.10A). Визначте N=min(L1,L2) і D=median(H1,H2,H3)−N. Вимагайте D≥1.5A та max(H1,H2,H3)−min(H1,H2,H3)≤max(2epsilon,0.1D).
Глибина кожного відкату між сусідніми максимумами й мінімумами має бути не меншою за A, а послідовні максимуми відділяються щонайменше сімома барами. Нижчий із двох проміжних мінімумів задає консервативну горизонтальну лінію шиї. Лінія, яка з’єднує ці мінімуми, — інший варіант. Не обирайте для кожного історичного графіка лінію, що забезпечує бажаний вхід.
Кожен розворот стає придатним для використання лише в момент його підтвердження. [2] Якщо перші два максимуми вже призвели до угоди з подвійною вершиною, третій максимум не може переглянути цю угоду. Призначте стабільний ідентифікатор структури, збережіть попередній сигнал і дозвольте політиці портфеля вирішувати, чи дозволена інша угода в тому ж регіоні.
Після створення кандидата шукайте перше перетинання N−b зверху вниз ціною закриття. Строк кандидата — половина тривалості моделі з округленням угору, щонайменше п’ять барів. Скасовуйте кандидата на коротку позицію, якщо ціна перевищить найвищу вершину плюс epsilon. Для потрійного дна змініть типи екстремумів і напрямки нерівностей; горизонтальна лінія шиї проходить по вищому проміжному максимуму.
when H3 is confirmed:
  if alternating(H1,L1,H2,L2,H3) and geometry_valid:
    N=min(L1,L2); D=median(H1,H2,H3)-N
    freeze(candidate, N, D, stop=max(H1,H2,H3)+epsilon)
for each later closed bar t:
  if High[t] > stop or t > expiry: cancel
  elif Close[t-1] >= N-b and Close[t] < N-b: signal SHORT
# Triple bottoms reverse the extremes and inequalities.
# expiry=created+max(5,ceil(duration/2)).
Визначте конкретну роль обсягу
Гіпотеза для перевірки: медіанний обсяг біля трьох вершин зменшується, а під час пробою RVOL становить щонайменше 1.5. Використовуйте вікна однакової довжини та лише вже доступні спостереження. Не вимагайте ідеального зменшення обсягу на кожному барі: це значно рідкісніша умова, яку можна перенавчити на кількох акуратних прикладах.
Порівняйте три версії: лише ціну, лише обсяг пробою та повну послідовність обсягів із трьох піків плюс обсяг пробою. Якщо повний фільтр видаляє більшість можливостей, не покращуючи чисті результати поза вибіркою, його додаткова складність не виправдана. Зберігайте тіковий обсяг та обсяг торгів за контрактом в окремих наборах даних.
Зберігайте окремі вимірювання та остаточне рішення фільтра. Умова монотонного зменшення може не виконатися через єдиний новинний бар у другій спробі, хоча середня активність залишається низькою. Неперервні ознаки дають змогу перевірити цю чутливість без зміни початкових цінових кандидатів.
Числові приклади та випадки відмови
Синтетичний приклад: максимуми 110,110.3,109.9, проміжні мінімуми 105,104.8, A=1. Медіана максимумів дорівнює 110, отже D=5.2, а допуск за висотою — 0.52. Розмах максимумів лише 0.4, тому умова виконується. N=104.8; закриття на 104.6 перетинає вниз поріг 104.7. Можливий короткий продаж за 104.5 зі стопом 110.45 та ціллю 99.6 дає потенційний прибуток 4.9 за ризику 5.95 — лише 0.82R до витрат. Третій тест не робить низьке співвідношення прибутку до ризику прийнятним.
Приклад невдачі: ціна досягає 104.9 без кваліфікаційного закриття нижче порогу, потім відскакує до 111. Це недійсний кандидат, а не збиткова угода у цій версії з підтвердженим закриттям. В іншому випадку, коротка позиція, введена після дійсного закриття на 104.6, пізніше відскакує до 110.5. Зафіксуйте фактичне виконання та збиток стоп-лоссу, навіть якщо початкова геометрія була дійсною.
Граничний тест змінює лише третій максимум із 109.9 на 110.6. Медіана максимумів стає 110.3, D — 5.5, а допуск — 0.55. Розмах трьох максимумів 0.6 усе одно перевищує перерахований допуск. Детектор має відхилити модель без зміщення першого максимуму, без вибору іншого вікна медіани й без розширення правила. Це тест розпізнавання, а не твердження про подальше падіння ціни після відхиленої структури.
Вхід, анулювання та вихід
Базовий захисний стоп розташований вище найвищої вершини плюс epsilon. Стоп трохи вище H3 зменшує плановий ризик, але може бути чутливішим до шуму; перевіряйте його окремо. Ціль короткої позиції фіксують на N−D. Для потрійного дна структурний захист прив’язують до найнижчої западини, а ціль відкладають угору від вищого проміжного максимуму.
Входьте за першої можливості виконання після підтверджувального закриття. Варіант із повторним тестом може вимагати дотику до N±epsilon та наступного закриття знову нижче N, але потребує сталого строку очікування. Не припускайте, що кожен пробій повернеться до лінії шиї. Зберігайте вже виконану угоду в журналі, навіть якщо згодом виникне ще один максимум.
Якщо кілька детекторів описують той самий діапазон, використовуйте спільний ідентифікатор можливості. Правила портфеля можуть дозволяти лише одну позицію, нову угоду тільки після закриття першої або спільний бюджет ризику. Кожне правило можна перевірити; не можна мовчки рахувати один рух кількома незалежними перемогами. Виконання за гепів, спред і доступність позики для короткого продажу залишаються частиною моделі виконання.
Тестування приростного значення
Прямий контроль — стратегія подвійної вершини з тим самим фільтром контексту та виходами. Перевірте, чи покращує очікування третьої спроби результат настільки, щоб компенсувати пізніший вхід і меншу кількість можливостей. Звітуйте про кандидатів, частку підтверджень, чисте математичне очікування та час зайнятості капіталу, а не лише про успіх завершених моделей.
Діліть дані за часом і групуйте структури, що перекриваються, щоб пов’язані вікна не ставали незалежними прикладами по обидва боки межі навчальної та тестової вибірок. Перевіряйте сусідні допуски, не вибираючи єдине значення під кілька привабливих графіків. Методологічне джерело [3] не містить результатів для цієї запропонованої конфігурації.
Відтворення має перевіряти три окремі спроби, помилковий підрахунок сусідніх барів як різних спроб, ранню збиткову угоду подвійної вершини перед успішною потрійною та третій максимум, підтверджений уже після пробою лінії шиї. Історичний результат подвійної вершини зберігається. Пізно підтверджений потрійний кандидат не може отримати вхід до моменту свого виникнення.
Поширені помилки
Припускаючи, що три тести автоматично сильніші
Це емпірична гіпотеза, а не гарантований зв'язок.
Рахувати бари замість окремих спроб
Кілька суміжних стовпчиків поблизу одного максимуму можуть представляти один опорний кластер, а не три незалежні тести.
Змінювати лінію шиї після руху ціни
Перехід від нижчого проміжного мінімуму до вищого може створити більш сприятливий історичний сигнал.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чим потрійна вершина відрізняється від прямокутника?
Геометрія може перетинатися. Щоб назвати це розворотом висхідного тренду, потрібен попередній висхідний тренд. Дві назви не повинні перетворювати одну ринкову можливість на дві незалежні угоди.
Чи повинен торговий обсяг зменшуватися від першої вершини до третьої?
Перевіряйте це як окремий експериментальний фільтр. Ідеалізований опис не виправдовує відкидання всіх інших варіантів динаміки обсягу без перевірки.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- IG Academy: Basic chart patterns part oneIG. Прочитано відповідний відкритий розділ із базовими визначеннями потрійної вершини та потрійного дна. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження півота та перемальовування історичних значень. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Передумови систематичного дослідження закономірностей; ця конфігурація не перевіряється в цій статті. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store