Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Перевірка додаткової цінності
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Прочитано проіндексовані матеріали автора про розпізнавання моделі; пряме звернення повернуло HTTP 403. Геометрія слугує термінології, а детектор і числові параметри нижче — власні пропозиції проєкту. Статистика ідеальних угод автора не вважається дохідністю реальної стратегії. Нового бектесту не проводили.
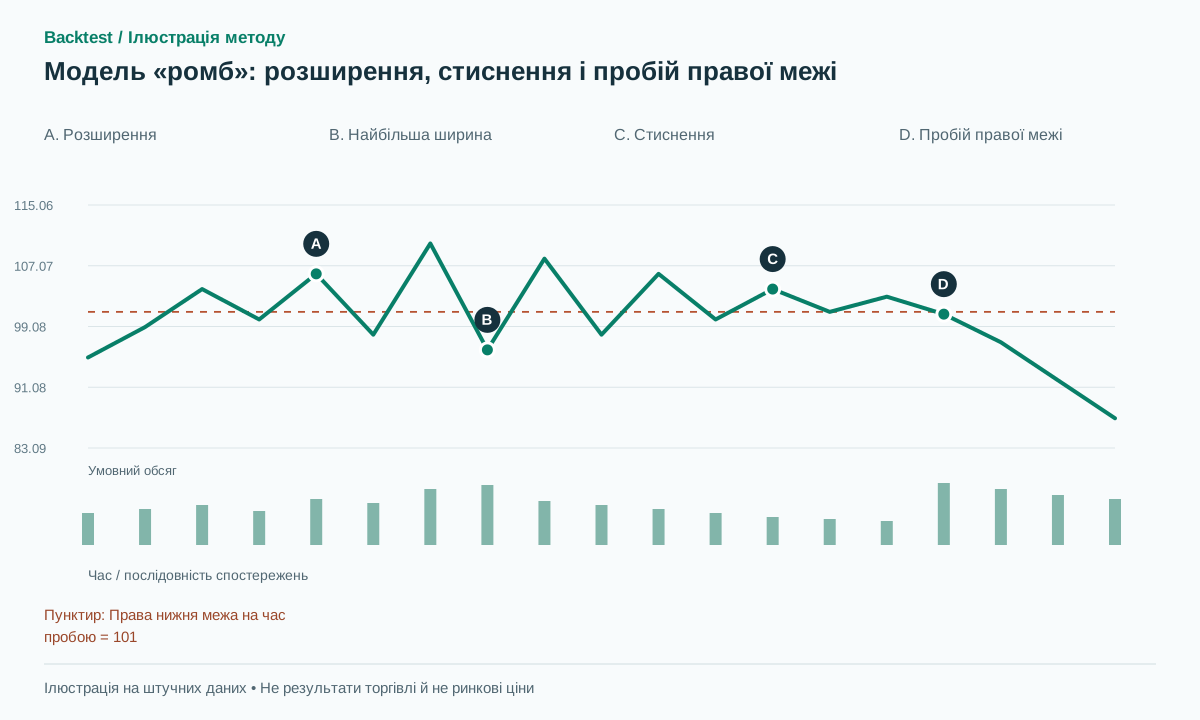 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
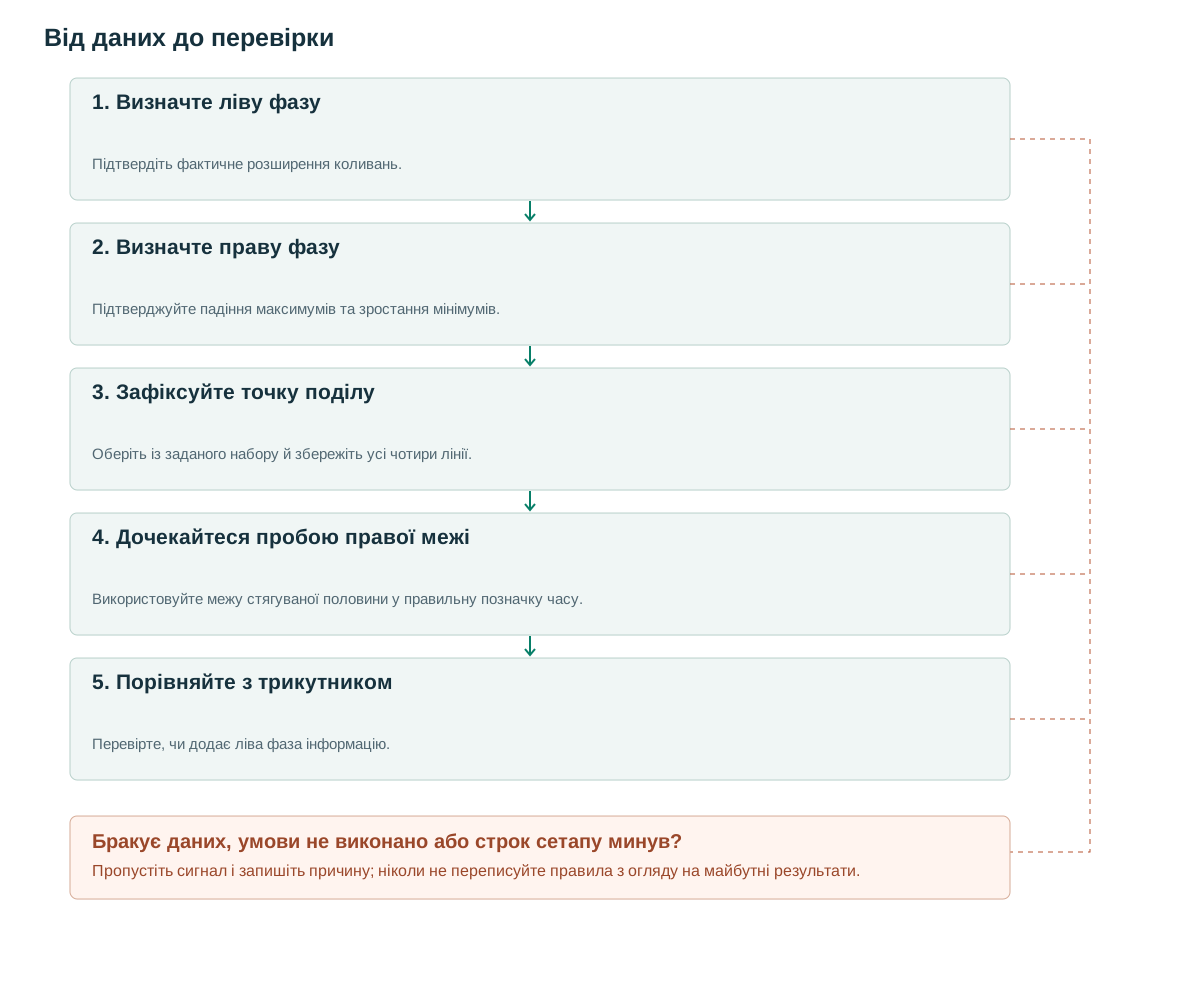
- Визначте ліву фазуПідтвердіть фактичне розширення коливань.
- Визначте праву фазуПідтверджуйте падіння максимумів та зростання мінімумів.
- Зафіксуйте точку поділуОберіть із заданого набору й збережіть усі чотири лінії.
- Дочекайтеся пробою правої межіВикористовуйте межу стягуваної половини у правильну позначку часу.
- Порівняйте з трикутникомПеревірте, чи додає ліва фаза інформацію.
Що нам говорить структура
Булковський описує початкову послідовність вищих піків і нижчих западин, за якими йдуть нижчі піки та вищі западини. Реальні приклади не обов'язково повинні бути ідеально симетричними. [1] Центральною вимогою є перехід від розширення до стиснення, а не лише привабливий контур.
Ромб на дні формується після спадного тренду, ромб на вершині — після висхідного. Напрямок пробою слід спостерігати окремо. Кількісний детектор суворіший за візуальний опис; менше число розпізнаних випадків — обмеження, про яке звітують, а не причина послабляти правила після перегляду результатів.
Ромб може перекриватися з розширенням формації ліворуч, трикутником праворуч або іншою міткою розвороту по всій області. Використовуйте спільний ідентифікатор можливості, коли ці детектори перекриваються. Кілька назв не створюють незалежних доказів або кількох окремих рухів ринку.
Правила з використанням вже доступної інформації
Запропоновано щонайменше вісім півотів, що чергуються, підтверджених трьома свічками з кожного боку. Поділіть завершене вікно в точці m між 30% та 70% тривалості, перевіряючи лише малий наперед заданий набір точок. Побудуйте ліві межі UL,BL і праві UR,BR. Кожній потрібно щонайменше дві опорні точки; центральні точки можуть належати обом половинам.
Ліворуч потрібні slope(UL)>0 і slope(BL)<0, праворуч — slope(UR)<0 і slope(BR)>0. Ширина посередині має бути щонайменше 1.3 від кожної з початкової та кінцевої ширин. По всій формації D=max(high)−min(low); вимагайте D≥1.5A, де A=ATR(14) при створенні. Похибки опорних точок відносно ліній обмежте max(0.3A,0.1D). Це дослідницькі пороги.
Виберіть допустиму точку поділу з найменшою похибкою в оголошеному наборі, зафіксуйте чотири лінії. При перекритті вікон базова версія лишає найранішого придатного кандидата. Шукайте лише подальший пробій правих меж. Строк завершується до перетину UR і BR або через половину тривалості формації — що раніше. Півоти мають затримку підтвердження. [2]
Пошук точки поділу — частина моделі. Записуйте число всіх розглянутих вікон і точок, а не лише найкращу апроксимацію. Багато прихованих спроб можуть створити видимість точності при відборі шуму. Одне правило вибору має діяти при історичному відтворенні та подальшій перевірці.
when >=8 confirmed alternating pivots exist:
  for m in preregistered_split_candidates:
    fit UL,BL,UR,BR; score geometry on past anchors
  choose valid minimum-residual split; freeze all lines,D,A
for later close t before expiry:
  if C[t-1]<=UR(t-1)+b and C[t]>UR(t)+b:
    signal LONG; stop=last_low-epsilon; target=UR(t)+D
  elif C[t-1]>=BR(t-1)-b and C[t]<BR(t)-b:
    signal SHORT; stop=last_high+epsilon; target=BR(t)-D
# b=max(2 ticks,0.10A), epsilon=max(2 ticks,0.15A).
Конкретна роль обсягу
Порівнюйте активність половини розширення з половиною стиснення й вимірюйте RVOL пробою. Графік обсягу не мусить сам нагадувати ромб. Використовуйте медіанну активність на свічку, бо тривалість фаз може відрізнятися.
Один фільтр вимагає відношення обсягу правої половини до лівої нижче 0.8 та RVOL≥1.5 при пробої. Зберігайте версію без фільтра. Рідкісна геометрія з кількома умовами може залишити замало угод для змістовної оцінки.
Не обирайте поріг обсягу за таблицями результатів джерела на тій самій вибірці й не називайте це незалежною перевіркою. У нових даних зберігайте неперервні числові відношення фаз і мітки подій, щоб відрізняти стиснення обсягу від звичайного затишшя сесії або наслідків одного новинного сплеску.
Числові приклади та випадки відмови
Умовний приклад: початкова ширина 4, ширина посередині 14, кінцева 3; D=14 та A=2. Ліві лінії розходяться, праві сходяться. За b=0.2 права нижня межа після активації дорівнює 101, закриття — 100.7. Доступний короткий вхід 100.6, стоп вище останнього правого максимуму на 104.3 і ціль 87 дають ризик 3.7 та потенційний прибуток 13.6, близько 3.68R до витрат.
Невдача розпізнавання: ліворуч лише один верхній сплеск, а мінімуми не падають. Справжнього розширення немає, кандидат відхиляється. Торгова невдача: після правильного короткого входу ціна відскакує до 104.4 й досягає стопа. Якщо спочатку стався пробій угору, двостороння версія записує довгу позицію, не відкидаючи модель через назву «ромб на вершині».
Успішний синтетичний шлях може досягти 87, але ця кінцева точка є лише ілюстрацією проекції замороженої висоти. Видимий великий множник R частково походить від захисту поблизу кінцевої вузької області. Його практична цінність залежить від частоти стоп-аутів та торгових витрат, а не лише від відстані до цілі.
Вхід, анулювання та вихід
Ставте захист за останнім підтвердженим протилежним півотом правої половини. Проєктуйте всю висоту D від правої межі на час пробою. Стоп за всім ромбом зазвичай далі, його результати обліковують окремо. Коли ціна вже у фазі стиснення, ліва межа не є тригером.
Вхід після підтвердження закриття, використовуючи доступну виконувану котирування. Перевірте, чи стоп-лосс знаходиться на правильному боці, а витрати є розумними відносно його відстані. Якщо бар може торкнутися як стоп-лосса, так і цільового рівня, використовуйте точніші спостереження або попередньо зареєстровану консервативну політику, а не припускайте сприятливого порядку.
Чотири розраховані лінії незмінні для угоди. Пізніші коливання можуть утворити нового кандидата, але не пересувають поділ чи правий край попереднього. Вхід після ретесту — окрема стратегія зі строком очікування та умовою реакції; її не можна вибирати заднім числом за кращою ціною виконання.
Перевірка додаткової цінності
Найкорисніший контроль — симетричний трикутник лише за правою половиною. Він перевіряє, чи додає ліва фаза розширення інформацію, чи лише складнішу назву. Обмежте число точок поділу й вікон, записуйте весь обсяг пошуку.
Дослідження джерела має власні визначення й не підтверджує цього алгоритму. Статистика ідеальних угод не дорівнює частці прибуткових угод портфеля з реальним капіталом після витрат. Поза вибіркою розробки покажіть рідкість, невизначеність і чутливість до місця поділу. [3] дає загальний методологічний контекст.
Тести включають справжню двофазну геометрію, лише розширення, лише трикутник, центральний викид і точку поділу поза дозволеним інтервалом. Часові тести відхиляють пробої до доступності останніх опорних півотів. Дзеркальні тести зберігають узгодженість OHLC; додавання майбутніх даних не змінює попередніх поділу, висоти чи опублікованого сигналу.
Поширені помилки
Малювання чотирьох ліній навколо будь-якого діапазону
Без правил розщеплення та залишків майже будь-яку область з шумом можна позначити як ромб.
Вважати ромб на вершині обов’язковим коротким продажем
«Вершина» описує тренд перед формуванням моделі; потрібно записувати обидва напрямки виходу.
Переконливі висновки з рідкісних прикладів
Кілька прибуткових графіків не дають оцінки стійкого математичного очікування. Указуйте невизначеність і розмір вибірки.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинен діамант виглядати ідеально збалансованим?
Ні. Ця версія допускає обмежений часовий дисбаланс, водночас вимагаючи справжнього переходу від дивергенції до конвергенції.
Чи є діамант просто складним візерунком «голова та плечі»?
Мітки можуть перекриватися на одному ціновому відрізку. Застосуйте один ідентифікатор можливості й перевіряйте умови окремо, не рахуючи дві незалежні угоди.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Thomas Bulkowski: Diamond BottomsThePatternSite / Thomas Bulkowski. Правила розпізнавання й двофазну геометрію прочитано через проіндексований матеріал; пряме звернення повернуло 403. Таблиці ідеальних угод не використовуються. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження півотів і перемальовування минулих сигналів. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичного дослідження цінових моделей; цю конфігурацію в зазначеній роботі не тестують. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store