Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Прочитано індексований матеріал автора про розпізнавання моделі; прямий запит повернув HTTP 403. Він підтверджує базову термінологію, а не нове твердження про дохідність. Детектор, пороги, приклади й правила виконання тут — власні дослідницькі пропозиції. Нового бектесту не проведено.
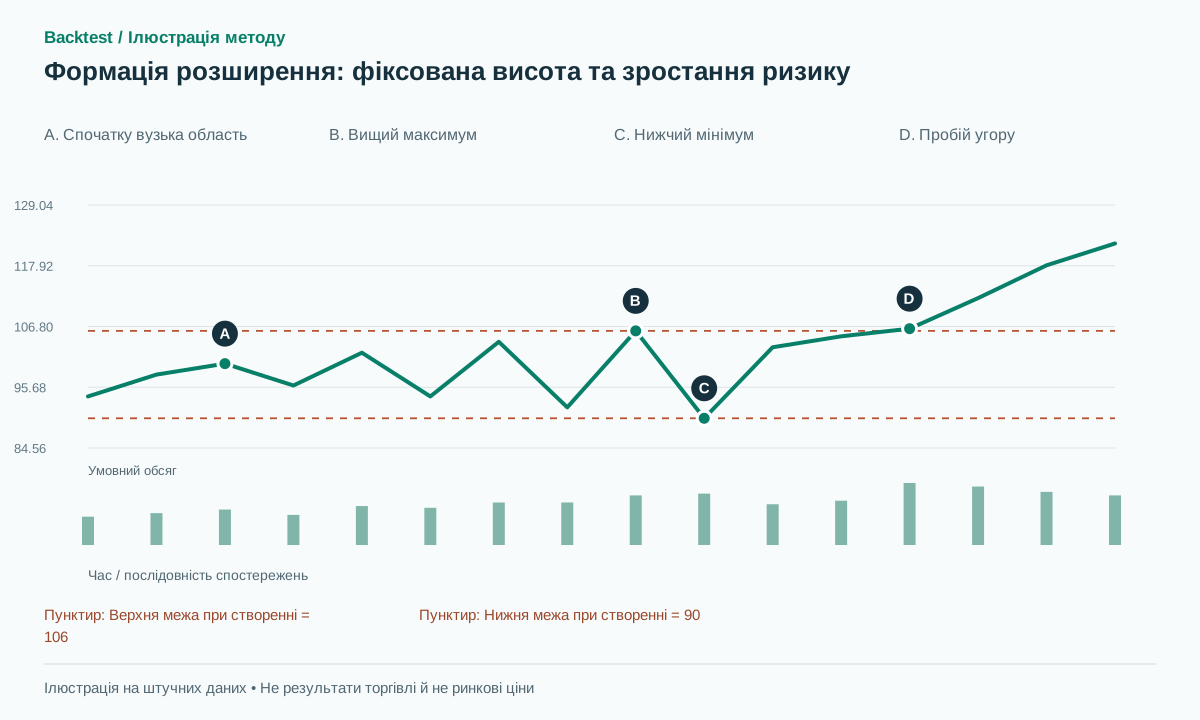 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
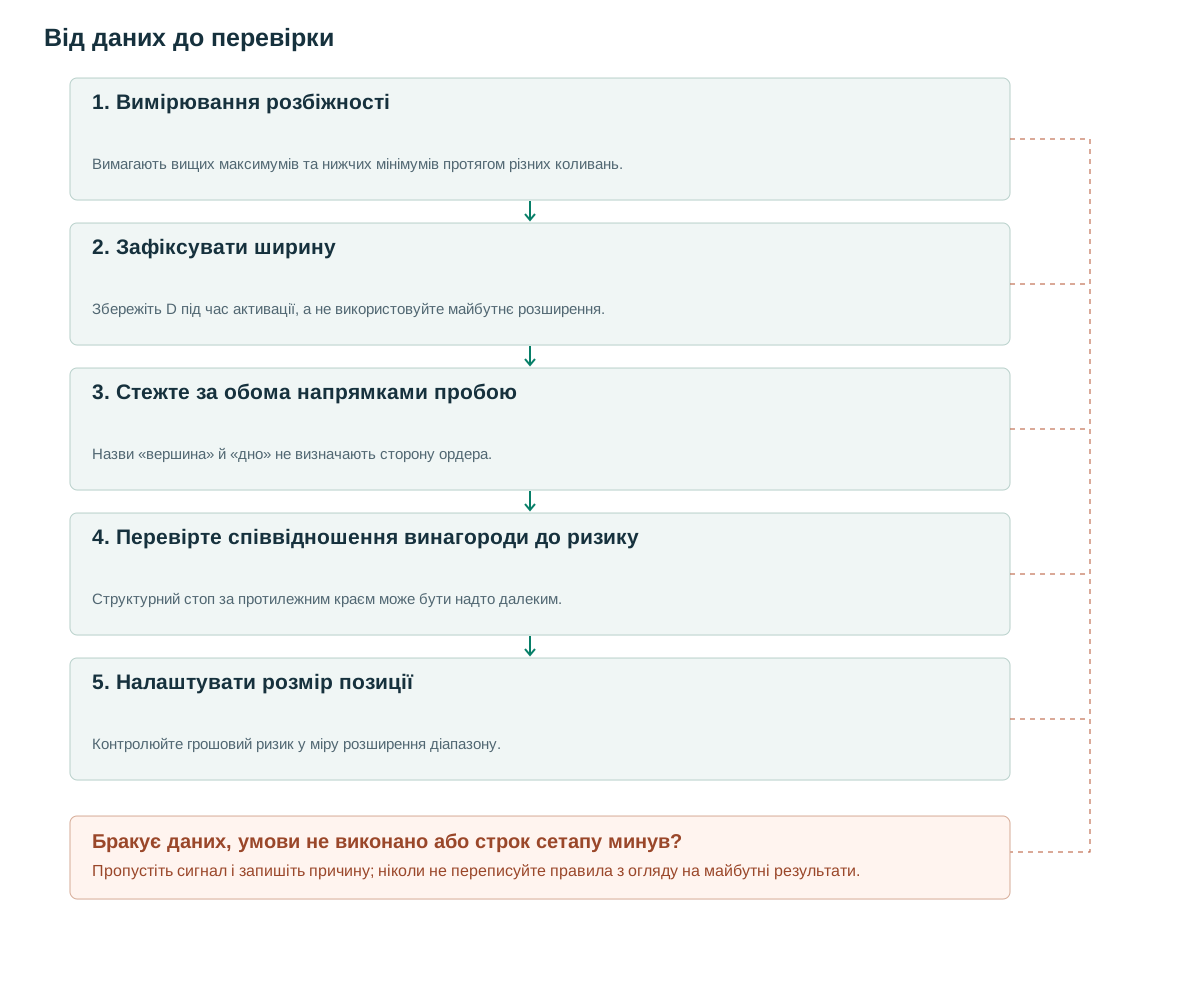
- Вимірювання розбіжностіВимагають вищих максимумів та нижчих мінімумів протягом різних коливань.
- Зафіксувати ширинуЗбережіть D під час активації, а не використовуйте майбутнє розширення.
- Стежте за обома напрямками пробоюНазви «вершина» й «дно» не визначають сторону ордера.
- Перевірте співвідношення винагороди до ризикуСтруктурний стоп за протилежним краєм може бути надто далеким.
- Налаштувати розмір позиціїКонтролюйте грошовий ризик у міру розширення діапазону.
Що нам говорить структура
Булковський описує розширення через вищі максимуми й нижчі мінімуми з можливим пробоєм у будь-який бік. [1] Це відрізняється від клина, що розширюється, де обидві сторони нахилені в один бік, і від трикутника, що звужується.
Тут назви «вершина» й «дно» описують тренд перед формацією, а не передбачають напрямок виходу. Зростання амплітуди може відображати незгоду учасників або волатильність, але OHLC не встановлює причину. Практичний сенс дослідження — вимірювання ризику та відтворюване визначення перетину межі.
Розширення також змінює економіку угоди. Візуально вражаюча формація може залишити протилежний структурний екстремум настільки віддаленим, що проекція висоти пропонує невелику винагороду порівняно з ризиком. Детектор може прийняти закономірність, тоді як рівень виконання обґрунтовано відмовляється від неї. Тримайте ці результати окремо.
Правила з використанням вже доступної інформації
Запропоновані налаштування: щонайменше п’ять екстремумів, що чергуються, не менше двох точок із кожного боку; підтвердження потребує трьох барів ліворуч і праворуч. Апроксимуйте верхню лінію U(t) та нижню B(t). Нехай T — тривалість, D0 — початкова ширина, D1 — кінцева. При створенні кандидата зафіксуйте A=ATR(14), epsilon=max(2 ticks,0.15A) та b=max(2 ticks,0.1A). Вимагайте D1≥1.3D0 та D1≥1.5A.
Нормалізуйте нахили кінцевою шириною: sU=slope(U)T/D1>0.25 та sB=slope(B)T/D1<−0.25. Кожен наступний максимум має бути вищим, а мінімум — нижчим від попереднього щонайменше на epsilon. Обмежте відхилення опорних точок від ліній значенням max(2epsilon,0.1D1). Ціна має справді проходити через область; одного викиду недостатньо для видимості розходження ліній.
При створенні кандидата зафіксуйте D=D1 і коефіцієнти обох ліній. Строк дії — max(5,ceil(T/2)) наступних барів. Шукайте перетин межі ціною закриття лише після активації. Екстремуми стають доступними із затримкою. [2] Не використовуйте майбутню ширину продовжених меж для завищення цілі.
Перевірки на екстремальну послідовність з одного боку та на основі підібраної лінії є взаємодоповнювальними. Вищі максимуми та нижчі мінімуми можуть зустрічатися в невпорядкованому діапазоні без стабільної геометричної обвідної. І навпаки, лінії регресії можуть розходитися через один екстремальний випадок. Вимога обох умов робить визначення більш чітким, тоді як його суворіше покриття має бути представлене в звіті.
on confirmed broadening anchors:
  freeze U,B,D=width_at_creation,A,expiry
for each later close t before expiry:
  if C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    emit LONG; stop=last_low-epsilon; target=U(t)+D
  elif C[t-1]>=B(t-1)-b and C[t]<B(t)-b:
    emit SHORT; stop=last_high+epsilon; target=B(t)-D
  consume candidate at first signal
# Trading reactions between the sides is a separate strategy.
Конкретна роль обсягу
Розширення цінового діапазону ускладнює порівняння сирих обсягів ранньої та пізньої частин. Не вважайте більший обсяг безумовним підтвердженням формації: зберігайте RVOL пробою й окремий показник зміщення ціни відносно активності. Базовий варіант не вимагає єдиної ідеальної динаміки обсягу.
Простий експеримент порівнює пробої з RVOL≥1.5 з нефільтрованою вибіркою за однакових виходів. Вища активність не виправляє поганого відношення прибутку до ризику через далекий стоп. Звітуйте про ширину формації відносно ATR і спреду, щоб відділити геометрію від умов виконання.
Забезпечте узгодженість одиниць вимірювання обсягу та позначте сплески, зумовлені подіями. Фінальне коливання великого обсягу може бути реакцією на новини, а не загальною властивістю розширення. Якщо вводиться додатковий фільтр новин або сесій, протестуйте його як ще одну функцію, а не непомітно виключайте несприятливі приклади.
Числові приклади та випадки відмови
Синтетичний приклад: за 30 барів U змінюється від 100 до 106, B — від 96 до 90. D0=4, D1=16, відношення ширин дорівнює 4; sU=0.375 та sB=−0.375. За A=2 та b=0.2 закриття 106.4 підтверджує пробій вище межі 106. Доступна купівля за 106.5, стоп під останнім мінімумом на 89.7 та ціль 122 дають ризик 16.8 і потенційний прибуток 15.5 — лише 0.92R до витрат. Геометрія проходить перевірку, але запропонований мінімум 1.5R відхиляє угоду.
Приклад невдачі: закриття 106.1 не долає буфер, далі ціна повертається до нижньої сторони. Ранній вхід за тінню на 106.5 належить окремій внутрішньобарній версії. Якщо підтверджений ордер на пробій уже виконався й пізніше спрацював стоп, фіксуйте збиток. Не додавайте нове коливання, щоб оголосити попередній пробій внутрішньою частиною більшої формації.
Успішна синтетична цінова траєкторія може все ще досягти прогнозованої цілі після того, як фільтр ризику відхилить її. Це не доводить, що відхилення було неправильним: політика оцінюється за повним набором можливостей, а не шляхом її перегляду після одного пропущеного виграшу. Втрачені та прийняті можливості фіксуйте окремо.
Вхід, анулювання та вихід
Базовий варіант пробою ставить стоп за останнім підтвердженим протилежним екстремумом і проєктує зафіксовану D. Головне практичне обмеження — часто велика відстань ризику. Очікування відкату після пробою може наблизити стоп, але спричиняє пропуски угод і потребує заданих строку очікування та тригера реакції.
Торгівля від нижньої сторони до верхньої — окрема гіпотеза повернення до середнього. Не приписуйте менший ризик такого входу версії пробою. Коли волатильність розширюється, розрахунок розміру позиції за фіксованим грошовим ризиком зменшує кількість одиниць. Незмінна кількість, навпаки, збільшує суму під ризиком.
Перед новим ордером оцініть доступне котирування, витрати й ліміти портфеля. Якщо захисний ордер уже існує, ціновий геп через його рівень потребує реалістичної ціни виконання. Геометричний рівень не обмежує збиток. Для перекривних вікон кандидатів використовуйте один ідентифікатор події або явний спільний бюджет ризику, щоб не множити експозицію до одного діапазону розширення.
Тестування приростного значення
Контрольна група — пробої за зростання волатильності без геометрії розширення. Це перевіряє, чи розбіжні екстремуми додають інформацію, чи лише відбирають періоди високого ATR. Групуйте результати за відношенням ширини до ATR та відношенням прибутку до ризику з урахуванням виконання, включно з кандидатами, відхиленими через далекий стоп.
Джерело містить статистику за власними правилами вимірювання автора; стаття не перетворює її на частку прибуткових угод стратегії. Нового бектесту цих правил немає. Хронологічна перевірка поза навчальною вибіркою має враховувати витрати, гепи та повторні сигнали; [3] — методологічне джерело.
Перевірки реалізації мають включати одиничний викид помилкових даних, висхідний паралельний канал, справжню формацію розширення й пробої в обох напрямках. Зафіксуйте D та переконайтеся, що проєкція розширення після активації не змінює відстані до цілі. Розрізняйте перетин під час затримки підтвердження екстремуму та перетин після активації кандидата.
Поширені помилки
Назва «вершина» як автоматичний сигнал шорту
Тренд до формації та напрямок виходу з неї — окремі змінні.
Збільшення цілей з екстрапольованою шириною
Майбутнє розділення меж може перебільшувати винагороду поза межами спостережуваного утворення.
Незмінний розмір позиції при віддаленні стопа
Більша відстань до стопа за тієї самої кількості одиниць позиції збільшує грошовий ризик.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи можна здійснювати угоди в межах розширюваного діапазону?
Їх можна досліджувати окремо, але розширення екстремумів означає, що попередній дотик не є надійною фіксованою межею.
Чи доводить формація розширення збір ліквідності?
Ні. Перетин попередніх екстремумів можна спостерігати; місця розташування стоп-лосів та мотиви інших трейдерів не визначаються цією формою.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Thomas Bulkowski: Broadening TopsThePatternSite / Thomas Bulkowski. Правила розпізнавання прочитано в індексованому матеріалі; прямий запит повернув 403. Таблиці результатів не використовуються. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження екстремумів і перемальовування. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичного дослідження графічних моделей; наукова робота не перевіряє цю конфігурацію. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store