Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Примусове закриття позиції не є сигналом цінового дна
- Сплеск, прокол, повернення та спад інтенсивності
- Одиниці вимірювання, доступність даних і відкритий інтерес
- Приклади синтетичного розвороту та продовження
- Вхід після підтвердження та ризик ліквідності
- Продовження є важливою контрольною групою
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Первинна документація встановлює поля подій та відкритого інтересу, а не прибутковість розвороту. Пороги сплеску, правила входу та виходу, наведені нижче, є запропонованими експериментами.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
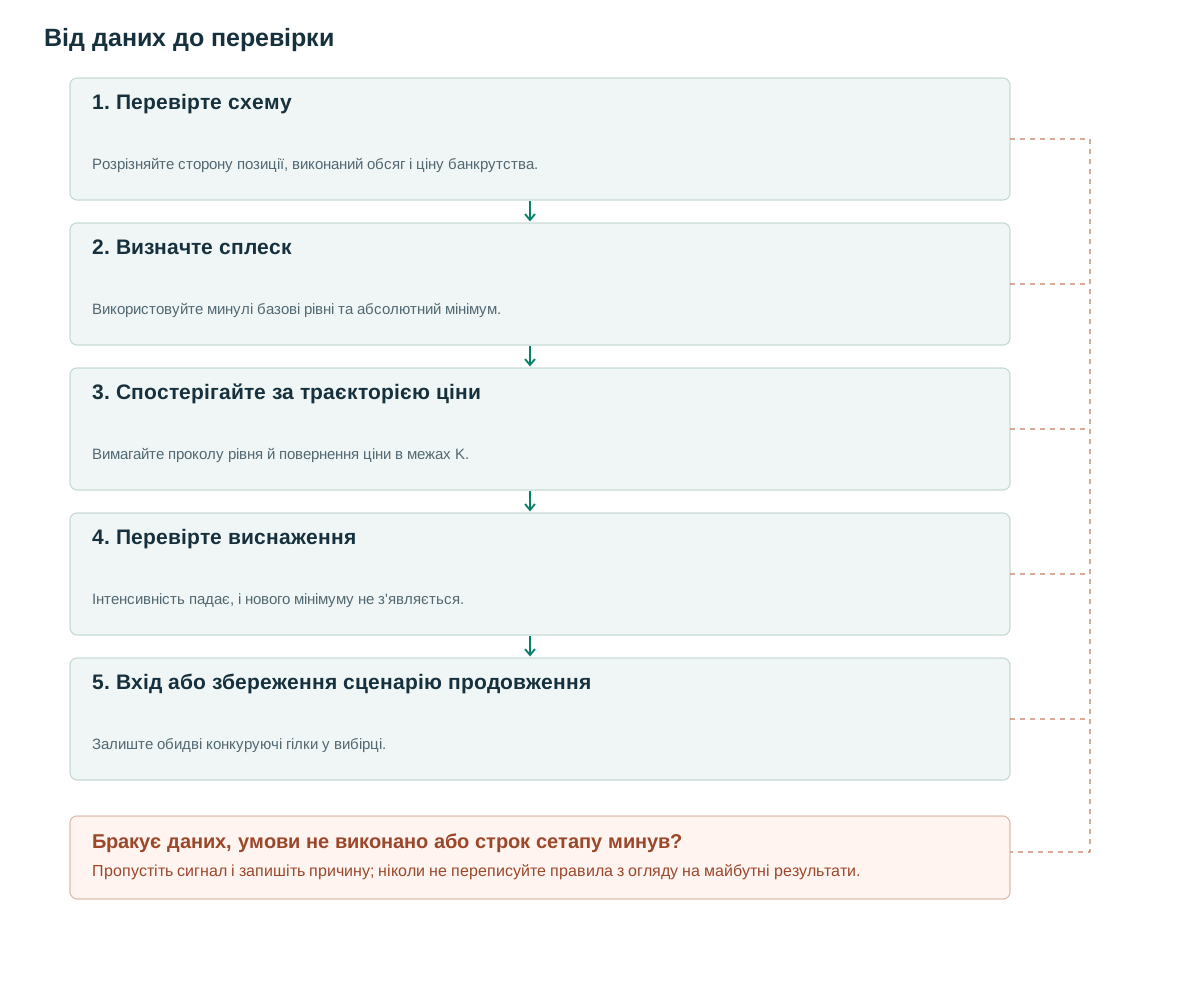
- Перевірте схемуРозрізняйте сторону позиції, виконаний обсяг і ціну банкрутства.
- Визначте сплескВикористовуйте минулі базові рівні та абсолютний мінімум.
- Спостерігайте за траєкторією ціниВимагайте проколу рівня й повернення ціни в межах K.
- Перевірте виснаженняІнтенсивність падає, і нового мінімуму не з'являється.
- Вхід або збереження сценарію продовженняЗалиште обидві конкуруючі гілки у вибірці.
Примусове закриття позиції не є сигналом цінового дна
Washout — сильний тиск примусового закриття позицій із подальшим відновленням. Виснаження можна оцінити лише за наступною поведінкою. Якщо ціна продовжує рух, конкурує гіпотеза продовження або каскаду. Детектор має зберігати обидві гілки, а не вибирати заднім числом лише ліквідації з вдалим завершенням.
Bybit allLiquidation визначає S як сторону позиції: Buy означає, що довга позиція була ліквідована, а p – це ціна банкрутства [1]. PublicTrade натомість визначає S як сторону тейкера [2]. Тому однакові назви полів потребують різних інтерпретацій. Множення ціни банкрутства на розмір та позначення результату як фактично виконаний номінальний показник спотворює дані.
Теплова карта ліквідацій часто оцінює вразливі цінові зони, тоді як стрічка подій повідомляє про фактичні події в межах продуктів майданчика. Кольорові рівні не гарантують наявності заявок у книзі ордерів. Не додавайте обсяг ліквідацій до загального торгового обсягу повторно, якщо ці виконання вже враховані в записах угод.
Сплеск, прокол, повернення та спад інтенсивності
Для запропонованого бичачого розвороту зафіксуйте раніше відому підтримку S, значення A=ATR14 до події та buffer=max(2 ticks,0.10A). Підсумовуйте обсяг ліквідованих довгих позицій за хвилинами часу події. Сплеск має перевищити минулий 99-й процентиль відповідного режиму активності та досягти абсолютного мінімуму, обраного для інструмента. Якщо більшість історичних вікон нульові, одного процентиля недостатньо.
Потрібні ціна нижче S−buffer і закриття знову вище S+buffer у межах K=3 барів. Обсяг ліквідацій за останню завершену хвилину має бути меншим за половину початкового сплеску; щонайменше N=1 повний бар має пройти без нового мінімуму події. K, N, процентиль, частка в одну половину та абсолютний мінімум — запропоновані параметри. Умови стають доступними лише після завершення потрібних вікон.
Сплеск без повернення ціни або повторні нові мінімуми зі стійкою інтенсивністю належать кандидату на продовження. Не купуйте лише через великий обсяг ліквідацій. Ведмежий варіант використовує ліквідації коротких позицій, прокол угору та наступне повернення під опір.
Безперервний потік може створювати перекривні сплески. Призначте один event_id і визначте, чи новий сплеск продовжує стару подію, чи починає іншу після періоду очікування. Базовий варіант не скидає K повторно, щоб безстроково підтримувати збиткову гіпотезу розвороту.
on_completed_minute(t):
  if not price_and_liquidation_window_received(t): return
  if not valid_prior_percentile_ATR_and_support(t): return
  long_liq = sum(normalized_long_liquidated_size in minute t)
  burst = long_liq>past_p99 and long_liq>=minimum_size
  if no_active_event:
    if burst and low[t]<support-buffer and cooldown_satisfied:
      start_event_once(t,support=support,buffer=buffer,low=low[t],
                       burst_size=long_liq,expiry=t+3)
    return
  if t>event.expiry:
    expire(); return
  prior_low = event.low
  no_new_low = low[t]>=prior_low
  event.low = min(prior_low,low[t])
  if close[t]>event.support+event.buffer and long_liq<0.5*event.burst_size
       and no_new_low and t>event.start:
    signal_at_received_close(t); consume_event()
  elif low[t]<prior_low and intensity_persists:
    record_continuation_observation()
# A new burst inside the event never resets its original start or expiry.
Одиниці вимірювання, доступність даних і відкритий інтерес
Оберіть нормалізований обсяг або явно позначену оцінну номінальну вартість. Дотримуйтеся одиниць кількості контракту; не застосовуйте однакове перетворення для лінійних та інверсних інструментів. Якщо вартість наближено обчислюють за серединою спреду, називайте її оцінною номінальною вартістю. Повідомлення може містити кілька подій, а мітка snapshot не означає, що накопичені історичні ліквідації слід стирати, як під час оновлення знімка книги ордерів.
Зберігайте час отримання, а також час події. Запізніле повідомлення не може авторизувати ранішу угоду лише тому, що його біржова позначка часу старіша. Відсутні дані під час волатильності повинні залишатися відсутніми; їх заміна нульовими ліквідаціями призведе до видимого виснаження.
OI — необов’язковий контекст. Bybit розрізняє openInterest для обох сторін і singleOpenInterest для однієї сторони; одиниці лінійних та інверсних продуктів різні, а дані API можуть затримуватися за екстремальної волатильності [3]. Послідовно використовуйте обране поле та версію схеми. Зниження OI саме по собі не визначає збиткову сторону й не гарантує напрямку наступного руху ціни.
Не розглядайте спостереження OI, що охоплює пізніший інтервал, як одночасне з сигналом швидкої ліквідації. Об'єднайте дані, використовуючи час доступності, та збережіть вік останнього спостереження. В іншому випадку, очевидно інформативне падіння OI може потрапити в модель за кілька хвилин до того, як воно стало доступним.
Приклади синтетичного розвороту та продовження
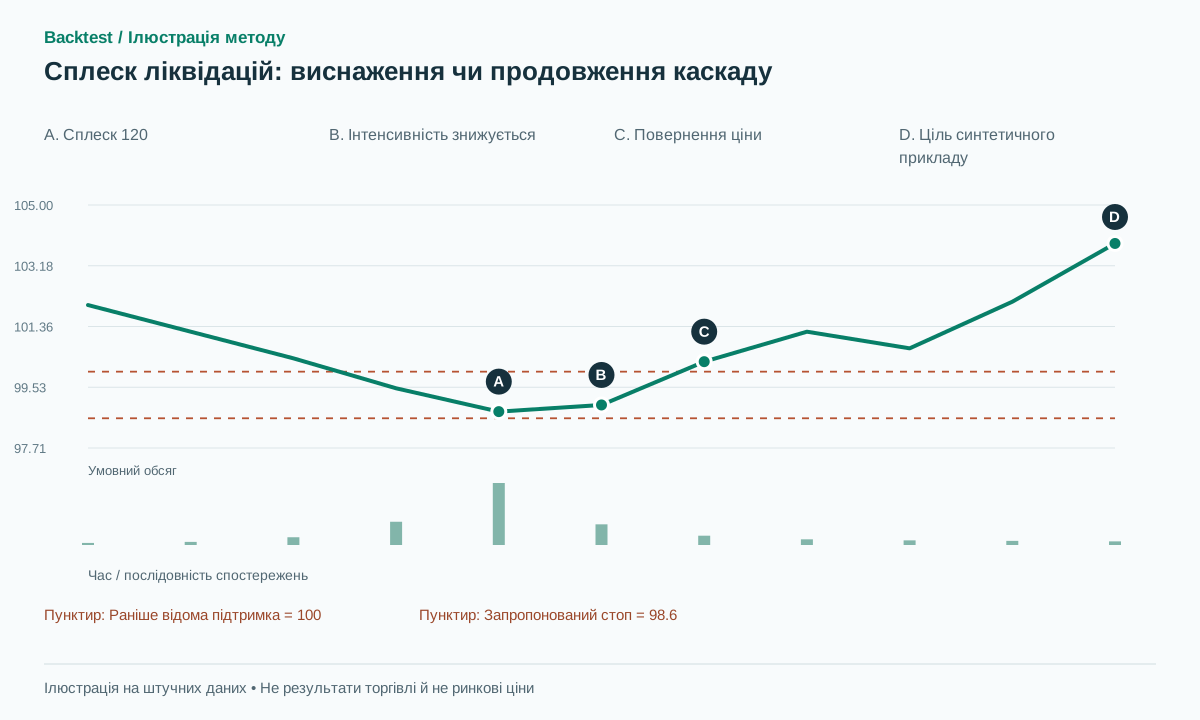
Нехай support=100, попереднє значення ATR=2 і tick=0.05; тоді буфер становить 0.20. За хвилину сплеску ліквідовано 120 одиниць довгих позицій, що вище історичного p99=80 і мінімуму 50; ціна досягає 98.80. Наступної хвилини ліквідовано 40 одиниць, мінімум дорівнює 99.00, закриття — 100.30. Інтенсивність упала більш ніж наполовину, нового мінімуму немає, поріг повернення ціни пройдено.
Купівля за 100.35 зі стопом 98.60 та ціллю 103.85 має ризик 1.75 і потенційний прибуток 3.50, або 2R до витрат. Якщо перше доступне котирування вже 101.40, ризик стає 2.80, а потенційний прибуток до тієї самої цілі — 2.45. Наперед задане мінімальне відношення прибутку до ризику 1.5 відхилить ще не надісланий ордер. Не можна припускати недоступне виконання за попередньою ціною закриття.
У сценарії продовження за сплеском 120 одиниць ідуть 180 одиниць, мінімум 97.60 та закриття 98.00. Без повернення ціни входу за washout немає. В іншому сценарії вхід був допустимим до другої хвилі ліквідацій: стоп 98.60 виконується за 98.30, збиток від входу 100.35 дорівнює 2.05. Фільтр не усуває кожен каскад; не можна переглядати старий сигнал після того, як збиток став відомим.
Вхід після підтвердження та ризик ліквідності
Надсилайте ордер лише після отримання всіх потрібних даних підтвердження. Захисний стоп — event_low мінус зафіксований буфер. Ціллю може бути відомий екстремум або доступний на той момент орієнтир VWAP, але недостатній залишковий прибуток слід відхиляти за наперед заданим правилом. Розмір позиції визначають відстань до стопа й очікувані витрати, а не бажання впіймати точне дно.
Уникайте необмеженого усереднення або повторного входу через один каскад. Якщо стратегія дозволяє кілька спроб, вимірюйте ризик і витрати по всій події, а не лише номінальний ризик кожного окремого ордера. Новий кандидат не повинен стерти попередній стоп-лосс.
Розширення спреду, зменшення глибини книги ордерів і затримки обробки можуть віддалити ціну виконання стопа від ціни спрацювання. Моделюйте ринкові ордери через доступну глибину для запланованого розміру. Стрічка подій свідчить про ліквідації, але не гарантує ліквідності для входу на розворот.
Якщо ринок відновиться до цільового рівня до того, як підтвердження стане доступним для торгівлі, зафіксуйте втрачену можливість. Це часто має значення для дуже швидких відскоків. Повільніший підтверджений вхід не може претендувати на прибутковість попереднього відновлення, водночас отримуючи вигоду від пізніших доказів виснаження.
Продовження є важливою контрольною групою
Створіть три групи: прокол рівня з поверненням лише за ціною, сплески ліквідацій без повернення та сплески з поверненням. Перевірте, чи ліквідаційні дані додають інформацію понад поведінку ціни, чи лише відбирають вищу волатильність. Група без повернення враховує тривалі каскади, часто відсутні в рекламних прикладах.
Звітуйте про покриття стрічки, пропущені хвилини, кількість подій і угод, невиконані ордери, чисте математичне очікування, просідання та хвостові збитки. Витрати, фінансування й затримки мають відповідати майданчику. Історичний набір, зібраний пізніше, може містити події, які система в реальному часі не отримала б вчасно.
Розділяйте дані хронологічно й залишайте всі сплески одного каскаду в одній частині вибірки. Перевіряйте сусідні абсолютні мінімуми, процентили та строки очікування. Вдалий приклад купівлі на дні або кілька знімків P&L не підтверджують весь метод. Перевірка стійкості має включати різні припущення щодо якості потоку та перелік подій, якими не можна було торгувати через пропуски даних.
Поширені помилки
Автоматична купівля за великого обсягу ліквідацій
Сплеск може почати каскад; потрібна окрема гілка без повернення ціни.
Ціна банкрутства замість ціни виконання угоди
Це змінює значення розрахунків умовної вартості та виконання.
Зниження OI як нібито гарантоване дно
OI не встановлює майбутнього напрямку та не ідентифікує, хто програв.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи можна замість цього використовувати теплову карту ліквідації?
Його можна вивчати як окрему оціночну ознаку, за умови, що відомі його методологія та час публікації. Він не є взаємозамінним зі стрічкою подій.
Чи одна біржа представляє всі ліквідації криптовалют?
Ні. Результати відображають спостережуваний майданчик та контракти. Перехід на інший ринок вимагає окремих доказів.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- All LiquidationBybit. Прочитано визначення сторони позиції, виконаного обсягу й ціни банкрутства в межах покриття майданчика. Перевірено: .
- Public TradeBybit. Прочитано визначення сторони тейкера та ціни угоди, щоб не змішувати схеми. Перевірено: .
- Get Open InterestBybit. Прочитано одиниці OI, визначення обох полів OI й попередження про затримку API. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store