Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Спостережувана поведінка та гіпотеза розвороту
- Детектор без майбутніх даних із дослідницькими параметрами
- Обсяг вимірює активність, а не особу трейдера
- Синтетичні приклади: дійсна подія, відхилення та втрата
- Альтернативні стратегії входу повинні залишатися окремими
- Перевірте додаткову цінність повернення за рівень
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Опис оригінального індикатора й дослідження цінових каскадів, пов’язаних зі стоп-ордерами, дають контекст. Тут немає нового бектесту або незалежно підтвердженої торгової історії запропонованого детектора.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
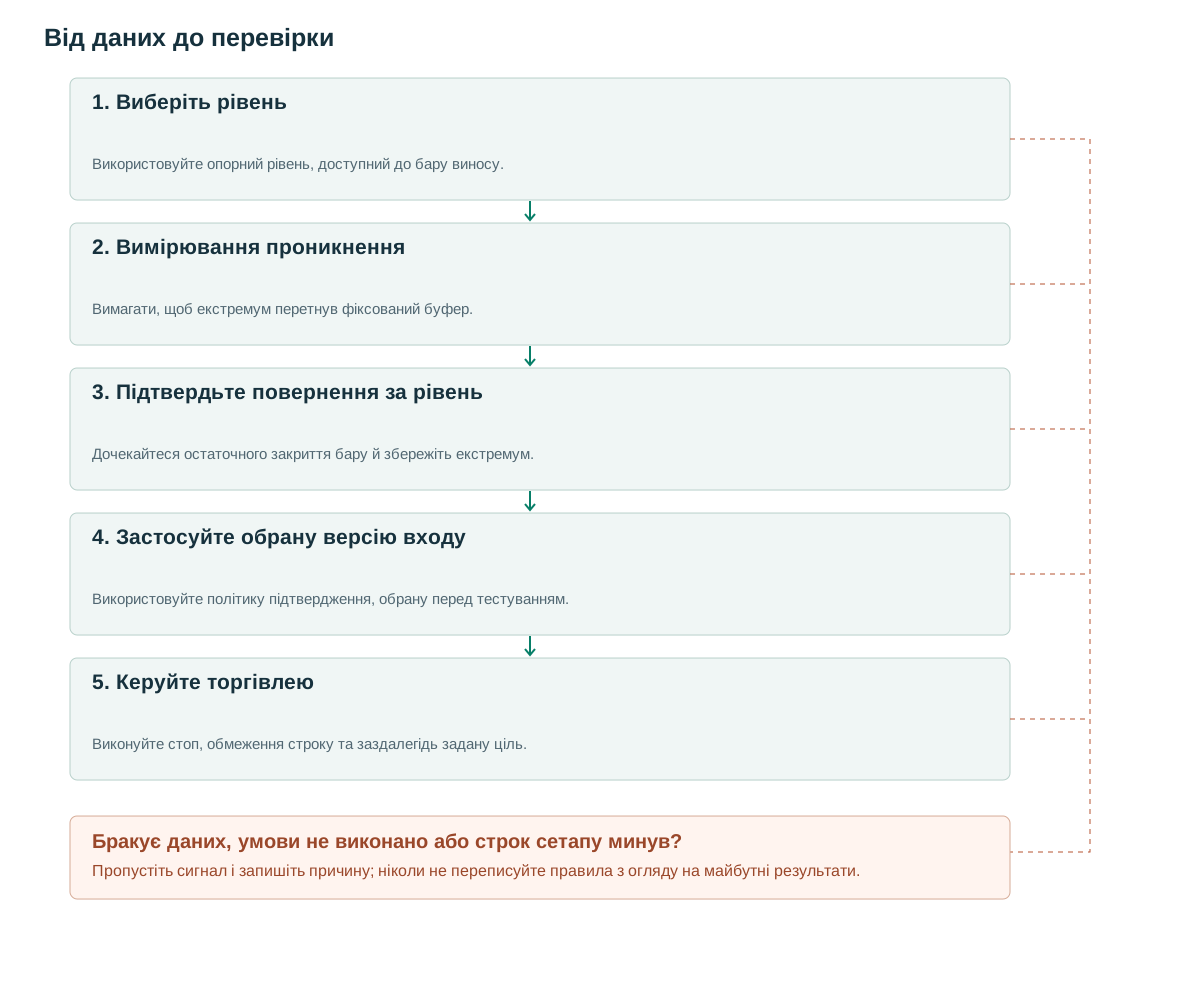
- Виберіть рівеньВикористовуйте опорний рівень, доступний до бару виносу.
- Вимірювання проникненняВимагати, щоб екстремум перетнув фіксований буфер.
- Підтвердьте повернення за рівеньДочекайтеся остаточного закриття бару й збережіть екстремум.
- Застосуйте обрану версію входуВикористовуйте політику підтвердження, обрану перед тестуванням.
- Керуйте торгівлеюВиконуйте стоп, обмеження строку та заздалегідь задану ціль.
Спостережувана поведінка та гіпотеза розвороту
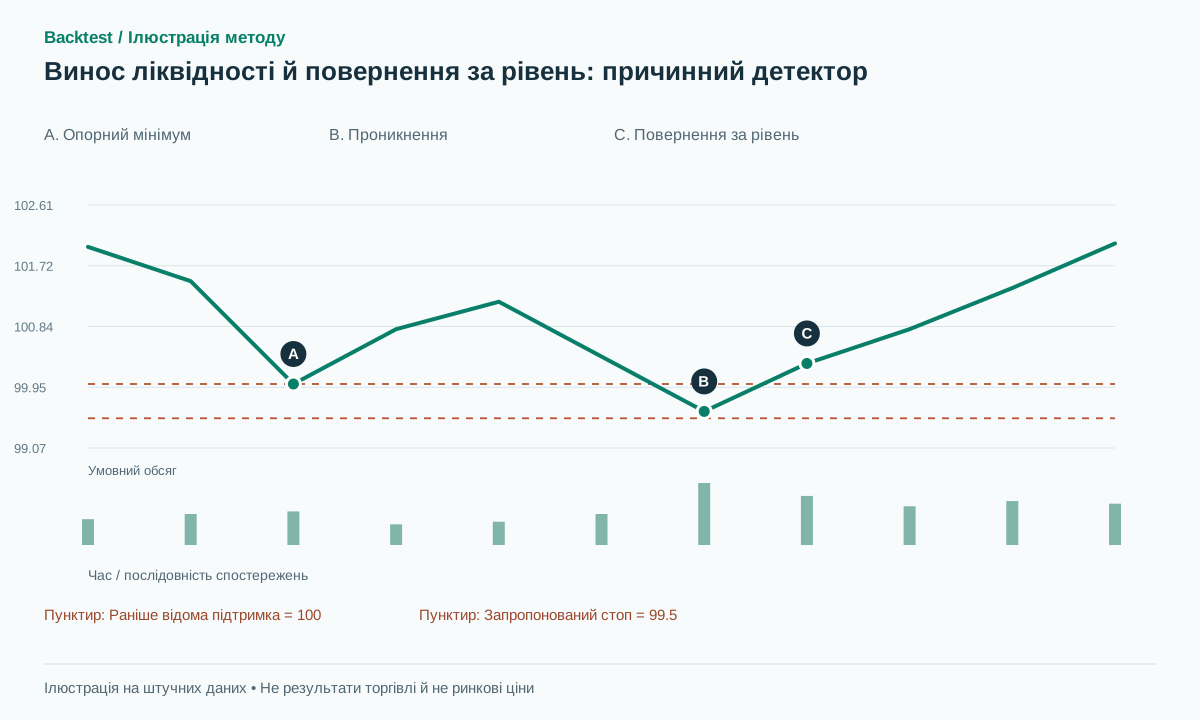
Нехай підтримку 100 встановлено до події. Ціна падає до 99.60 і закривається на 100.30: рух нижче рівня не зберігся до закриття. Дослідницьке питання — чи дає виконуваний вхід після повернення кращу подальшу дохідність, ніж зіставлений контрольний випадок. Чи полювала установа навмисно за стопами — інше питання, на яке OHLCV не відповідає.
LuxAlgo описує виноси тінями свічок та варіанти пробою з повторним тестом [1]. Тут зафіксовано версію з поверненням у межах одного бару. CME пояснює механіку стоп-ордерів [2], Osler досліджує пов’язані зі стопами каскади на FX [3]. Ці джерела обґрунтовують включення продовжень руху через рівень до контрольної групи, але не доводять прибутковості правила розвороту.
Опорою може бути підтверджений локальний екстремум, мінімум минулої сесії або група рівних мінімумів. Зберігайте reference_type, вік і попередні торкання. Три описові назви одного рівня означають одну подію, а не три незалежні можливості. Інакше бектест завищить розмір вибірки й диверсифікацію.
Детектор без майбутніх даних із дослідницькими параметрами
Перед початком бару t отримайте відповідну підтримку S та ATR14 від t−1. Пропоновані буфери: b=max(2 ticks,0.10 ATR) для проникнення та e=max(2 ticks,0.15 ATR) для відновлення. Бичача подія вимагає попереднього закриття на рівні S або вище, поточного мінімуму нижче S−b та поточного закриття вище S+e. Зворотні нерівності навколо опору для ведмежої версії. Відсутність ATR або невідповідне співвідношення тік-волатильність робить кандидата непридатним.
Локальний екстремум на барі i, що потребує r барів праворуч, невідомий до i+r. Консервативна реалізація допускає отриманий рівень із наступного бару. Продовження лінії назад до екстремуму не робить її доступною для попередніх рішень щодо виносу.
Записуйте глибину проникнення в одиницях ATR та місце закриття CLV=(close−low)/(high−low). Високий CLV означає, що закриття знаходиться поблизу максимуму бару. Розглядайте це як ознаку для оцінки, а не автоматично відкидайте кожну подію з нижчим CLV. Явно обробляйте бари нульового діапазону. Зберігайте контрольний рівень та буфери фіксованими протягом усього терміну служби кандидата.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
Обсяг вимірює активність, а не особу трейдера
Одна запропонована ознака порівнює бар виносу з тим самим часовим слотом попередніх 20 сесій. Високий обсяг може супроводжувати агресивні продажі, купівлю проти них або обидва процеси. Перед спільним правилом окремо перевірте виноси з високим RVOL і низьким RVOL. Вибір пояснення після того, як відомо, яка угода виграла, позбавляє детектор сенсу.
Якщо записи угод надійно визначають агресивну сторону, вимірюйте дельту біля екстремуму. Значні агресивні продажі з незначним подальшим падінням — кандидат на поглинання, що ще потребує підтвердження ціною. Обсяг червоної свічки не дорівнює обсягу агресивних продажів. Тиковий обсяг FX показує активність спостережуваного потоку, не консолідований світовий оборот.
Послідовно нормалізуйте знаменник для основних і розширених сесій. Повернення за рівень опівдні на низькому обсязі не можна порівнювати з обсягом аукціону відкриття лише тому, що обидва бари п’ятихвилинні. За відсутньої або нульової бази позначайте недостатність даних, не величезний RVOL.
Синтетичні приклади: дійсна подія, відхилення та втрата
Нехай S=100, ATR=1, розмір тика size=0.01, тоді b=0.10 та e=0.15. Бар з O=100.20, H=100.60, L=99.60 та C=100.30 проходить нижче 99.90 та повертається вище 100.15. Його CLV дорівнює 0.70. Якщо купівля виконується за 100.35 після отримання закриття бару, стоп 99.50 і ціль 102.05 дають початковий ризик 0.85 та потенційний прибуток 1.70, тобто 2R до витрат. Це умовна арифметика, не ринкові результати.
За того самого мінімуму й закриття 99.95 умова повернення не виконується. В окремому збитковому сценарії вхід за дійсним сигналом виконується за 100.35, а наступний бар відкривається з гепом за захисним рівнем, даючи вихід 99.42. Збиток 0.93 перевищує заплановані 0.85. Не можна вилучати угоду через невигідне виконання стопа.
Бар, що перетинає обидві межі діапазону, неоднозначний без внутрішньобарної послідовності. Закриття не показує, яку межу перетнули першою. Позначте випадок або використайте достатньо детальні записи, щоб відновити порядок подій; не обирайте напрямок, що згодом виграв.
Альтернативні стратегії входу повинні залишатися окремими
Рання версія надсилає ордер після закриття бару повернення. Відкладена чекає пізнішого закриття вище максимуму цього бару. Структурна чекає пробою вже підтвердженого малого локального екстремуму. Більше підтверджень може зменшити хибні сигнали, але віддалити вхід від стопа. Порівнюйте чисте математичне сподівання, не припускаючи, що підтвердження завжди корисне.
Для кандидата, що очікує, запропоновано строк K=4 бари. Пробій нижче екстремуму виносу мінус b до входу скасовує кандидата. Після відкриття позиції внутрішньобарний захисний стоп і скасування за закриттям — різні інструкції. Активний стоп не зникає з моделювання лише через подальше відновлення ціни.
Зберігайте signal_at, received_at, submitted_at і filled_at. Лімітний ордер купівлі після повернення за рівень може не виконатися; торкання не гарантує виконання в черзі. Використовуйте заздалегідь обрану ціль у R або опір, відомий при вході. Майбутній локальний максимум не може заднім числом стати наміченою ціллю.
Перевірте додаткову цінність повернення за рівень
Почніть з усіх виходів за опорні рівні одного типу, включно з випадками без повернення. Зіставте контрольні випадки за часом доби, волатильністю, трендом і віком рівня. Потім окремо додавайте повернення, RVOL та підтвердження структури. Розділіть дані хронологічно й збережіть фінальну тестову вибірку, не використану для зміни порогів.
Повідомляйте про кількість незалежних подій, чистий R, просідання, сприятливі та несприятливі відхилення, а також показники невиконання. Кілька сигналів, згенерованих одним відхиленням, повинні мати спільний event_group_id. Довірчі інтервали, засновані на окремих стовпчиках, можуть вводити в оману, коли спостереження належать до одного ринкового шоку.
Відтворіть кожен історичний префікс і перевірте, чи додавання майбутніх барів не може змінити раніше опубліковані рівні, сигнали або часові позначки. Також протестуйте рівні точно на межах буфера, кілька перекриваючих посилань, відсутні бари та зміни розміру тика. Детектор, який працює лише з одним зручним вирівнюванням барів, заслуговує на слабший висновок, ніж той, який витримує сусідні зміщення сесії.
Поширені помилки
Називати кожну тінь полюванням за стопами
Тінь визначає екстремум, не учасників чи їхні наміри. Назва детектора має описувати спостережувану поведінку.
Врахування повторюваної інформації як підтвердження
Винос, форма пін-бара та CLV можуть кодувати одну свічку. Вимірюйте додаткову інформацію послідовним вилученням ознак.
Покращувати вхід заднім числом
Сигнал, відомий на закритті, не дозволяє здійснювати покупку за попереднім мінімумом гніту.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи потребує коректний винос високого торгового обсягу?
Не в геометричній базовій лінії. Оцініть результати в усіх групах RVOL; вимога великого обсягу створює окрему версію стратегії.
Чи завжди відкривати коротку позицію після виносу вгору?
Ні. Проникнення, яке закривається вище рівня, належить до гіпотези прориву або прийняття. Навіть повне відновлення може згодом зазнати невдачі.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Liquidity SweepsLuxAlgo on TradingView. Прочитано оригінальний опис індикатора; скрипт не запускався та не проходив аудит. Перевірено: .
- Futures Order TypesCME Group. Прочитано опис механіки ордерів; він не підтверджує результативність детектора. Перевірено: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Прочитано анотацію дослідження Carol Osler; емпірична сфера — FX. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store