Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Формі потрібне розташування та інформаційна межа
- Нормуйте тіло, тіні й положення закриття
- Числові приклади прийняття й відхилення сигналу
- Визначте вхід до спостереження подальшого руху
- Високий обсяг визначає активність, а не її причину
- Тестування контексту та виконання без вибору привабливих зображень
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
TradingView описує патерни «молоток» та «падаюча зірка», тоді як TA-Lib реалізує одну конвенцію «молоток». Числові пороги відхилення свічок, наведені нижче, є незалежними дослідницькими пропозиціями без претензій на прибутковість.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
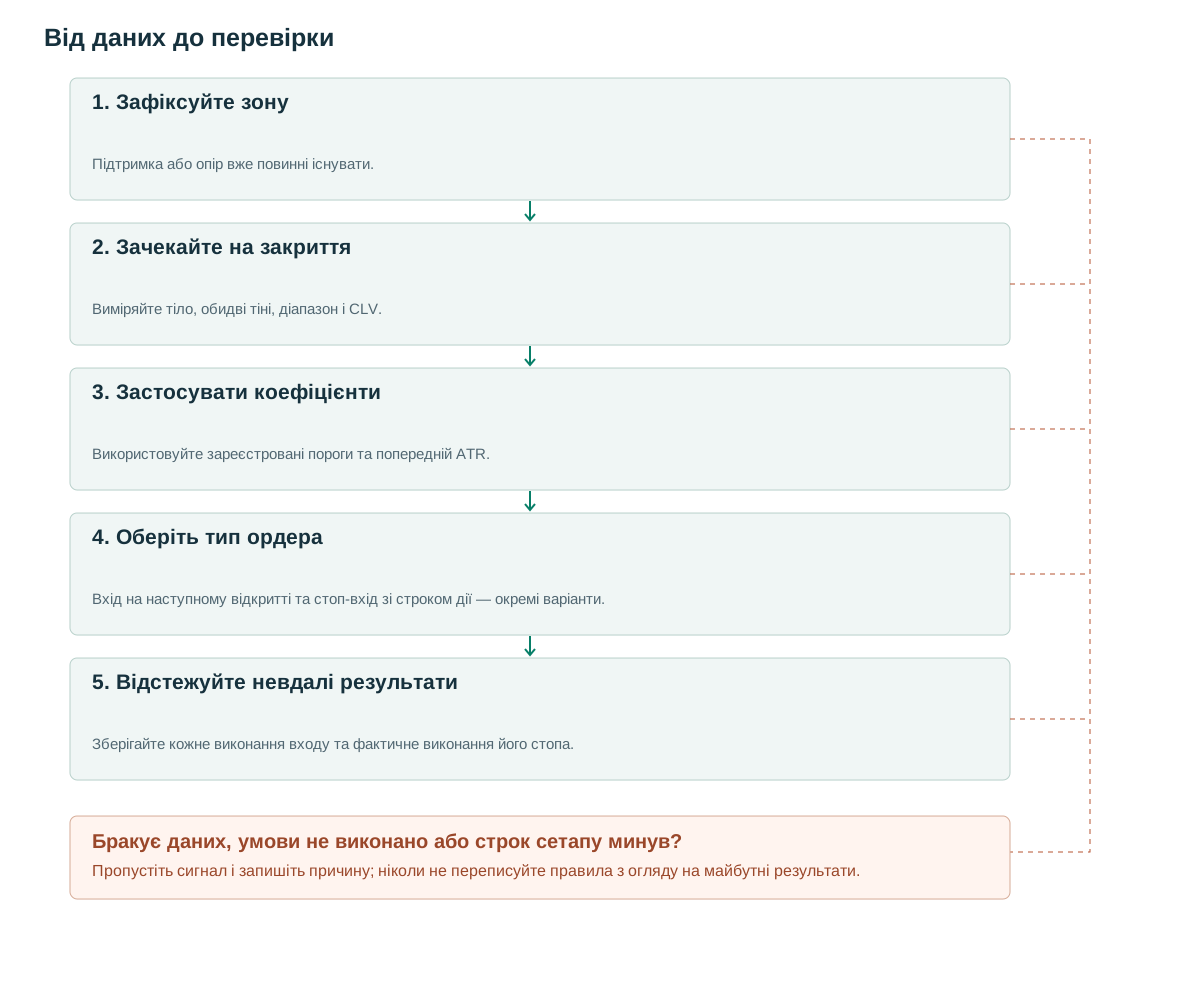
- Зафіксуйте зонуПідтримка або опір вже повинні існувати.
- Зачекайте на закриттяВиміряйте тіло, обидві тіні, діапазон і CLV.
- Застосувати коефіцієнтиВикористовуйте зареєстровані пороги та попередній ATR.
- Оберіть тип ордераВхід на наступному відкритті та стоп-вхід зі строком дії — окремі варіанти.
- Відстежуйте невдалі результатиЗберігайте кожне виконання входу та фактичне виконання його стопа.
Формі потрібне розташування та інформаційна межа
Описи молотків та падаючої зірки TradingView включають контекст тренду [1][2]. Пін-бар – це ширше поняття для практикуючих фахівців. У цій статті для запропонованих формул використовуються бичачі та ведмежі поняття відхилення, а не розглядається кожен довгий гніт як ідентичний класичний патерн свічки.
Однакові OHLC можуть утворитися різними шляхами: ціна спершу падає й відновлюється або росте, падає й відновлюється знову. Детектор знає лише завершену форму. Висновки про агресивних покупців, заявки продавців у черзі чи каскади стопів потребують інших даних та окремого аналізу.
Розташування має бути встановлено до утворення свічки. Попередньо існуюча область підтримки може надати нижньому гніту певне дослідницьке значення: ціна торгувалася нижче або в межах цього орієнтира та закрилася ближче до верхньої частини діапазону. Отримання підтримки пізніше від майбутніх розворотів робить видимий контекст недоступним на момент прийняття рішення.
Тримайте геометричну мітку окремо від угоди. Дійсна свічка відхилення посередині діапазону може бути записана без задоволення фільтра розташування. Це зберігає контрольну групу для визначення того, чи вносить зона якийсь внесок, окрім самих коефіцієнтів свічок.
Нормуйте тіло, тіні й положення закриття
Нехай R=H−L, B=|C−O|, LW=min(O, C)−L, UW=H−max(O, C) та CLV=(C−L)/R. Відхиляємо R=0. Запропоновані бичачі умови: R≥0.8×ATR[t−1], LW/R≥0.55, B/R≤0.30 та CLV≥0.70, причому мінімум тестує зону підтримки, яка існувала до бару.
Для ведмежого відбою використовуйте UW замість LW, вимагайте CLV≤0.30 і застосовуйте опір. Пороги експериментальні. TA-Lib має власні усереднені налаштування свічок [3], тому його молот не обов’язково збігається з цим визначенням за відношеннями. Розрізняйте імена й версії реалізацій.
Геометрія вже обмежує кілька величин: дуже довга нижня тінь і закриття високо в діапазоні лишають мало місця тілу й верхній тіні. Не рахуйте кожну виконану нерівність незалежним доказом. Разом вони описують форму, не чотири окремі прогнозні індикатори.
Перевірте дані перед розрахунком: H≥max(O, C), L≤min(O, C), точність тика; відхиляйте некоректні бари. ATR береться до свічки, щоб екстремальна свічка відбою не збільшувала власний знаменник і не здавалася звичайною за відносним розміром.
on_closed_bar(t):
    R = H[t]-L[t]
    if R <= 0 or ATR[t-1] <= 0: return
    bull = R >= 0.8*ATR[t-1]
    bull &= (min(O[t],C[t])-L[t])/R >= 0.55
    bull &= abs(C[t]-O[t])/R <= 0.30
    bull &= (C[t]-L[t])/R >= 0.70
    bull &= intersects_preexisting_support(L[t],H[t])
    if bull: freeze_setup(t, stop=L[t]-buffer, expires=t+3)
# Choose trigger and order type in advance; submit only after close t.
Числові приклади прийняття й відхилення сигналу
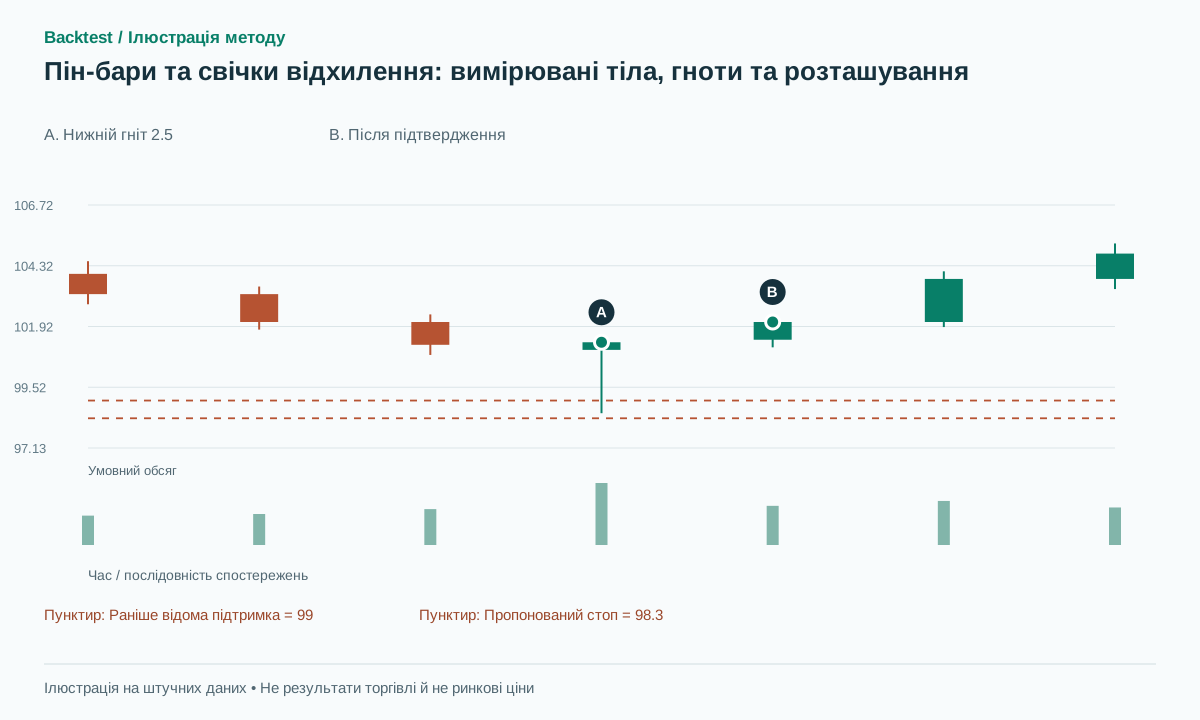
Умовна свічка: O=101, H=101.5, L=98.5, C=101.3, попередній ATR=2. Діапазон 3, тіло 0.3, нижня тінь 2.5, CLV близько 0.933. Відношення проходять фільтр, мінімум перетинає раніше відому підтримку 99. Кандидат доступний після закриття, не під час торгів на 98.5.
Якщо C натомість відновлюється лише до 99.8, а інші значення залишаються незмінними, CLV приблизно дорівнює 0.433, а body/range – 0.40. Свічка не відповідає запропонованим умовам, незважаючи на збереження видимого нижнього ґнота. Візуальне враження відхилення не скасовує числового визначення.
Інший невдалий сценарій починається з придатної свічки, входу на 101.4 й подальшого падіння через стоп 98.3. Тінь не запобігає повторному пробою вниз. Якщо після гепу стоп виконується нижче 98.3, фактичний збиток перевищує початкову оцінку цінового ризику.
Для граничних тестів задайте LW/R точно 0.55 і трохи нижче, потім дзеркально відобразіть ціни відносно фіксованого центра для ведмежого випадку. Після округлення класифікація має бути симетрична. Включіть доджі, нульовий діапазон і свічку крізь підтримку та опір для неоднозначного контексту.
Визначте вхід до спостереження подальшого руху
Базовий варіант входить на наступному відкритті за доступною для виконання ціною, використовує stop=L−buffer і ціль 2R. За входу 101.4 та стопа 98.3 ціновий ризик — 3.1, ціль — 107.6. Умовний шлях до цілі раніше стопа був би успіхом правила, але графік нижче показує лише початкове відновлення, не історичний бектест.
Окремий варіант buy-stop розміщує ордер вище рівня high+buffer з TTL у три бари. Він може залишитися невиконаним, якщо ринок падає, або виконатися до пізнішого розвороту. Недійсність, що спостерігається, поки ордер дійсно ще не виконаний, може скасувати його за фіксованим правилом. Після виконання ордер не може бути видалений, оскільки остаточне закриття виглядає несприятливим.
Якщо всередині бару ціна проходить і вхід, і стоп, використовуйте детальніші дані або заявлений несприятливий порядок. Завершена свічка OHLC не показує, чи вхід був до мінімуму або після. Показуйте неоднозначність, не обираючи виграшну послідовність.
Довший гніт часто збільшує структурну відстань стоп-лосса. Кількість має знижуватися, коли фіксований бюджет ризику зустрічається з більшою відстанню, з урахуванням витрат та обмежень ліквідності. Переміщення стопа в тіло свічки виключно для того, щоб зробити відображене співвідношення винагороди до ризику більш привабливим, створює іншу стратегію з іншою поведінкою у разі невдачі.
Високий обсяг визначає активність, а не її причину
Високий RVOL показує незвичну виконану активність відносно бази. Сам OHLCV не відрізняє новинну торгівлю, виконання стопів, ребалансування й поглинання. Довга тінь із малим обсягом може відображати низьку ліквідність або широкий спред; може знадобитися окремий мінімум ліквідності.
Тестуйте три гілки: лише геометрію свічки, геометрію в уже існуючій зоні, а потім доданий фільтр RVOL. RVOL≥1.5 – це експериментальне порогове значення. Нормалізуйте внутрішньоденну активність за порівнянним часом сесій та збережіть спред на фактичному вході, щоб наслідки виконання фільтра обсягу залишалися видимими.
Повний обсяг свічки відхилення відомий лише після її закриття. Стратегія входу до закриття не може використовувати цей кінцевий обсяг як умову входу. Така антиципаторна стратегія потребує характеристик часткового обсягу та відповідної часткової історичної базової лінії.
Не приписуйте весь обсяг свічки її тіні чи підтримці на 99. Бар може містити угоди за багатьма цінами. Гіпотеза про обсяг нижче певного рівня вимагає даних окремих угод або явно розкритого наближення.
Тестування контексту та виконання без вибору привабливих зображень
Визначте зону до свічки, наприклад за двома вже підтвердженими незалежними пивотами. Порівняйте результати біля зон і в середині діапазону, використовуючи попередній тренд та групи відношення діапазону до ATR, задані на даних розробки. Не збирайте вручну лише переконливі свічки після знання результату.
Тестуйте бичачу та ведмежу симетрію, доджі, нульовий діапазон, великі розміри тіків, відсутні бари та свічки, що перетинають обидві контекстні межі. Порівнюйте пакетні результати за допомогою поступового відтворення, щоб гніт, що все ще формується, ніколи не відображався як завершений історичний сигнал.
Звітуйте про чисте маточікування, просадку, число кандидатів, причини відхилення й частку виконаних стоп-ордерів на вхід. Якщо фільтр підвищує частку перемог, відкидаючи майже всі можливості, оцініть невизначеність і портфельний ефект, не оголошуючи умову успішною.
Перевірте стрес-сценарії гепів на наступному відкритті, затримки обробки на один бар і зміни спреду на новинах. Геометрія може лишитися однаковою при значно гіршому виконуваному вході. Це питання оцінки стратегії, не перемальовування свічки заднім числом.
Поширені помилки
Вважати кожну довгу тінь поглинанням
OHLCV не може самостійно встановити агресивний напрямок торгівлі та пасивну поведінку з ліквідністю.
Використовувати підтримку, побудовану після моделі
Зона на майбутніх пивотах підмішує контекст, недоступний на момент рішення.
Вибір найкращого входу для кожної угоди
Вхід на наступному відкритті й виставлений стоп-вхід оцінюйте як окремі зареєстровані версії.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинен бичачий пін-бар закриватися вище рівня відкриття?
Не в цій формулі. Мітку визначають положення закриття та відношення тіла й тіней. Вимога C>O — додатковий фільтр для перевірки.
Чи завжди довший гніт кращий?
Ні. Надмірна тінь може вимагати невигідної відстані до стопа або показувати низьку ліквідність. Оцінюйте розмір відносно ATR та доступної ціни виконання.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Hammer - BullishTradingView. Прочитано форму молота та контекст тренду. Перевірено: .
- Shooting Star - BearishTradingView. Прочитано форму падаючої зірки й контекст. Перевірено: .
- TA-Lib CDLHAMMERTA-Lib. Прочитано умови тіла й тіней та налаштування свічок; вихідний код не копіювали. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store