Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Три різні питання про обсяг
- Узгодьте календар перед діленням
- Розрахунок та доступність інформації
- Числовий приклад та оманлива базова лінія
- Пов’яжіть RVOL із ціновою моделлю та правилом ордера
- Виміряйте додаткову цінність обсягу
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
TradingView документує відносний обсяг, зіставлений з часом. У статті ORB використовується одна конкретна версія для вибору акцій; результат для цієї повної стратегії не встановлює незалежного значення порогу RVOL. Варіанти на основі медіани та відносні до бенчмарку, наведені нижче, потребують окремих тестів. [1] [2]
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
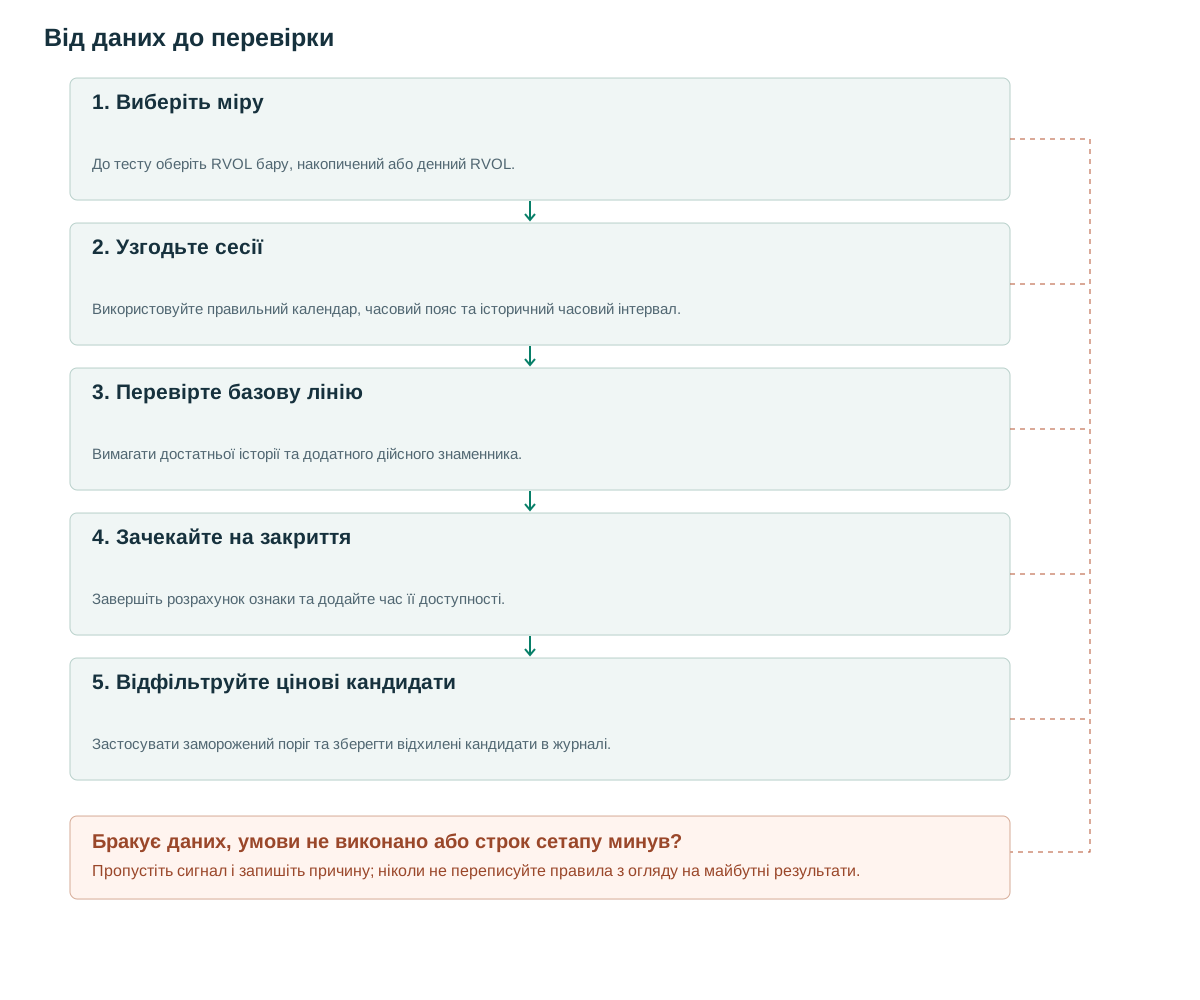
- Виберіть міруДо тесту оберіть RVOL бару, накопичений або денний RVOL.
- Узгодьте сесіїВикористовуйте правильний календар, часовий пояс та історичний часовий інтервал.
- Перевірте базову лініюВимагати достатньої історії та додатного дійсного знаменника.
- Зачекайте на закриттяЗавершіть розрахунок ознаки та додайте час її доступності.
- Відфільтруйте цінові кандидатиЗастосувати заморожений поріг та зберегти відхилені кандидати в журналі.
Три різні питання про обсяг
RVOL бару вимірює поточний сплеск активності. Накопичений RVOL — участь від початку сесії до поточного часу. Денний RVOL стосується завершеної сесії. Обирайте показник за питанням дослідження: окремий пробій може використовувати бар події, а відбір акцій на день — накопичену активність. Не змінюйте визначення після порівняння результатів.
TradingView описує історичне середнє значення у відповідні моменти часу. [1] Медіана за сесіями 20 – це запропонована альтернатива, призначена для зменшення впливу виняткових спостережень. Середні значення та медіани можуть по-різному ранжувати одні й ті ж акції, тому записуйте як базову оцінку, так і її довжину вибірки в кожному сигналі.
Високий обсяг не визначає напрямок. Він може супроводжувати продовження, відхилення, новини або вимушену ліквідацію. Детектор цін повинен визначати місцезнаходження та подальшу реакцію, які відрізняють ці гіпотези. RVOL також не може ідентифікувати учасників як установи: він спостерігає за активністю, а не за ідентичністю облікового запису.
Узгодьте календар перед діленням
Для акцій США використовуйте біржовий календар та America/New_York для зіставлення інтервалу 09:30–09:35 між сесіями. Фіксований інтервал UTC зміщується відносно відкриття при переході на літній час. Розділяйте звичайні та подовжені години, скорочені сесії та неповні стрічки даних. Для безперервної торгівлі криптовалютою чітко вкажіть денну межу. Нормалізація годин тижня може бути окремим експериментом, якщо існує достатньо повних тижнів.
Знаменник містить лише минулі сесії. Нульова база або недостатня коректна історія дають insufficient_data, а не довільно величезний RVOL. Пропуски й справжні інтервали нульового обсягу — різні стани. Дослідження якості даних [3] обґрунтовує перевірку даних торгового майданчика, але не задає універсального виправлення для кожної біржі.
Зберігайте фактичний список сесій бази. Якщо свято або збій пропущено, інший дослідник має відновити спостереження, що його замінило. Попередні 20 коректних сесій відрізняються від 20 календарних днів із непомітним вилученням пропусків. Обидва підходи можна вивчати, але з різними ідентифікаторами конфігурації.
Розрахунок та доступність інформації
Псевдокод використовує середнє за 20 сесій як окремо задану базу. Відтворення дослідження ORB має зберегти його визначення за 14 сесій. [2] Обсяг бару, що формується, попередній; остаточне значення недоступне до закриття. Час доступності, повернутий з ознакою, — частина результату, не необов’язковий підпис графіка.
Накопичений RVOL — відношення накопичених величин, не середнє окремих RVOL барів: ці вирази по-різному зважують день. Спершу підсумуйте кожну минулу сесію від початку до відповідного інтервалу включно, потім розрахуйте базу між сесіями. Некоректне спостереження в знаменнику має оброблятися узгоджено для всієї накопиченої величини цієї сесії.
on_closed_bar(d, k):
    history = previous_valid_sessions(d, count=20)
    if len(history) != 20: return INSUFFICIENT_DATA
    if not complete_valid_slots(history + [d], through=k):
        return INSUFFICIENT_DATA
    assert same_session_slot(history, k)
    base = mean(V[j,k] for j in history)
    cum_base = mean(sum(V[j,0:k+1]) for j in history)
    if base <= 0 or cum_base <= 0: return INSUFFICIENT_DATA
    rvol_bar = V[d,k] / base
    rvol_cum = sum(V[d,0:k+1]) / cum_base
    signal_at = bar_close_time(d,k)
    return rvol_bar, rvol_cum, signal_at
Числовий приклад та оманлива базова лінія
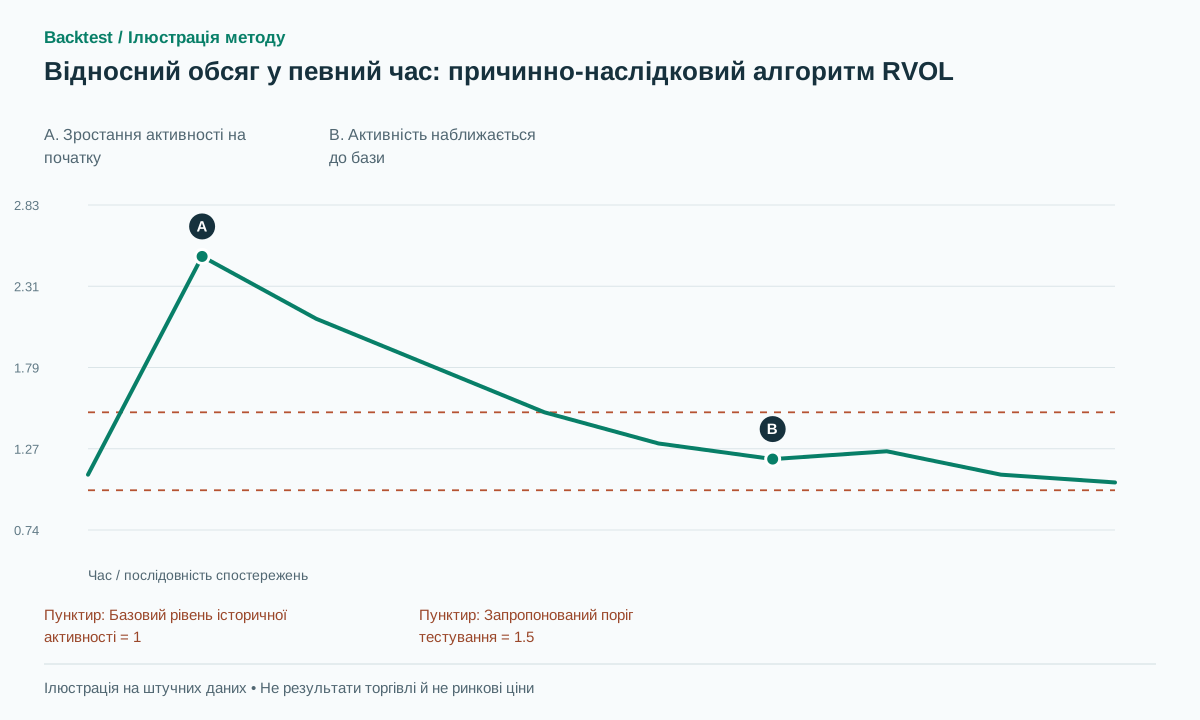
Нехай історичний обсяг за 09:30–09:35 у середньому дорівнює 100,000 акцій, а сьогодні — 250,000. RVOL бару дорівнює 2.5. На 10:00 поточний накопичений обсяг 600,000 проти історичної накопиченої бази 500,000, тому накопичений RVOL — 1.2. Активність охолола відносно звичного перебігу, хоча абсолютний накопичений обсяг зростає.
За середнього денного обсягу 5 мільйонів величина 600,000, поділена на 5 мільйонів, дорівнює 0.12: проторговано 12% обсягу середнього повного дня. Це відрізняється від RVOL 1.2 за відповідним часом. У день загальноринкової події RVOL акції 2 та RVOL бенчмарку 3 дають різницю −1, але відношення приблизно 0.667. Віднімання й ділення мають різні зміст і шкалу.
Прикладом невдачі є стрічка даних, у якій пропущено половину історичного обсягу відкриття. Її знаменник переходить з 100,000 на 50,000, і те саме поточне спостереження відображається як RVOL 5. Сканер обрав дефект даних, а не сильнішу можливість. На ілюстрації зображено синтетичний ряд RVOL, а не ціновий ряд.
Пов’яжіть RVOL із ціновою моделлю та правилом ордера
Один запропонований експеримент задає пробій вище найбільшого максимуму попередніх 20 завершених барів. Коли закриття перевищує зафіксований рівень, застосуйте RVOL ≥1.5 за тим самим часом сесії. Це дослідницький поріг. Подайте ордер за наступної доступної можливості після підтвердного закриття; не приписуйте виконання попередньому дотику пробою, коли остаточний обсяг ще невідомий.
RVOL не задає стоп. Дослідження може ставити його під раніше визначеним мінімумом ретесту, обмежувати ризик портфеля й відхиляти новий ордер за надмірного спреду відносно стоп-відстані. Але стоп-ринковий ордер, уже виставлений до гепу, має отримати реально доступне виконання після спрацювання. Остаточний обсяг не може заднім числом видалити збиткову угоду.
Розрізняйте відбір і час рішення. Вибрати акцію о 09:35 за завершеним діапазоном відкриття допустимо для подальших подій. Назвати її акцією з високим RVOL о 09:31 за остаточним п’ятихвилинним підсумком — ні. Якщо система торгує під час формування діапазону відкриття, задайте окрему ознаку за минулим від початку інтервалу часом і отримайте внутрішньобарні дані для її відтворення.
Виміряйте додаткову цінність обсягу
Заморозьте один набір цінових кандидатів та порівняйте чотири гілки: лише цінову, барну RVOL, кумулятивну RVOL та відносну до бенчмарку RVOL. Під час тестування вибірки слідкуйте за тим, щоб входи, виходи та розміри були ідентичними. Враховуйте відхилені можливості, а також виконані угоди; інакше звіт приховує альтернативну вартість фільтра.
Оцінюйте окремі періоди, групи ліквідності й час доби. Звітуйте про математичне сподівання після витрат в одиницях ризику, кількість угод, денну дохідність, просадку та витрати виконання. Фільтр може збільшити частку виграшів, вилучивши більшість угод і знизивши загальний результат. До фінального тесту зафіксуйте пороги, потім відстежуйте ті самі правила з фактичним часом отримання даних.
Корисні перевірки реалізації включають постійну історичну базову лінію, знаменник з нульовим обсягом, неповний скорочений сеанс та перехід на літній час. Додайте майбутні сеанси до фіксованого історичного префікса: раніше випромінювані значення ознак та сигнали повинні залишатися незмінними. Також порівняйте середнє та медіанне версії на навмисно екстремальному попередньому сеансі, щоб випадкова підміна оцінки була видимою.
Для перехресного ранжування збережіть універсум таким, яким він існував на момент прийняття рішення, та правило розв'язання нічиєї для рівних RVOL. Не вибирайте фіксований список сьогоднішніх ліквідних акцій, що вижили, для представлення попередніх ринків. Якщо лише менше, ніж бажана кількість акцій, мають дійсну історію, збережіть цей менший набір або застосуйте заздалегідь визначене правило розподілу; вигадування відсутньої історії приховує реальне обмеження реалізації.
Поширені помилки
Ковзне вікно барів не дорівнює одному часу сесії
Ковзне середнє за 78 п’ятихвилинними барами змішує відкриття й середину дня. Вважайте його окремою ознакою.
Великий обсяг означає купівлю
RVOL не має покажчика напрямку. Залишаються необхідними ціновий тригер, анулювання та вихід.
Очищення вибірки за результатами прибутку
Виключення даних мають бути вказані перед оцінкою та не повинні залежати від того, чи виграла угода.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Яке значення RVOL є правильним?
Немає універсального порогу. Таке значення, як 1.5, є параметром-кандидатом дослідження, значення якого залежить від сесії, ринку, оцінювача та витрат.
Чи можна використовувати незавершений бар?
Так, з окремо визначеною ознакою за часом, що минув від початку інтервалу, у порівнянні з відповідним минулим часом історичних інтервалів. Бектест потребує достатніх внутрішньобарних даних.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Relative Volume at TimeTradingView. Визначення звичайного та кумулятивного об'єму відносно відповідних історичних часів. Перевірено: .
- A Profitable Day Trading Strategy For The U.S. Equity MarketZarattini, Barbon, Aziz. Первинне джерело щодо відбору за п’ятихвилинним RVOL із базою порівняння за 14 сесій у дослідженні ORB; воно не підтверджує валідність варіантів, запропонованих у цій статті. Перевірено: .
- Crypto Wash TradingNBER. Дослідження якості заявленого обсягу в історичних вибірках бірж; висновки не переносяться на кожен сучасний майданчик. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store