Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Середня ціна торгівлі, не гарантована підтримка
- Час події й час доступності інформації
- Кумулятивний розрахунок та заморожені умови
- Розрахунок вручну та два приклади невдач
- Відкат потребує відновлення та анулювання
- Додайте об'єм, не враховуючи ту саму інформацію двічі
- Тестуйте правила прив’язки, а не найгарніші лінії
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Документація платформ і слайди Brian Shannon пояснюють обчислення, вибір точки прив’язки й відкати. Вони не надають незалежно підтвердженого ряду дохідності алгоритму нижче. Торкання VWAP не означає автоматично прибуткову угоду. [1] [2] [3]
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
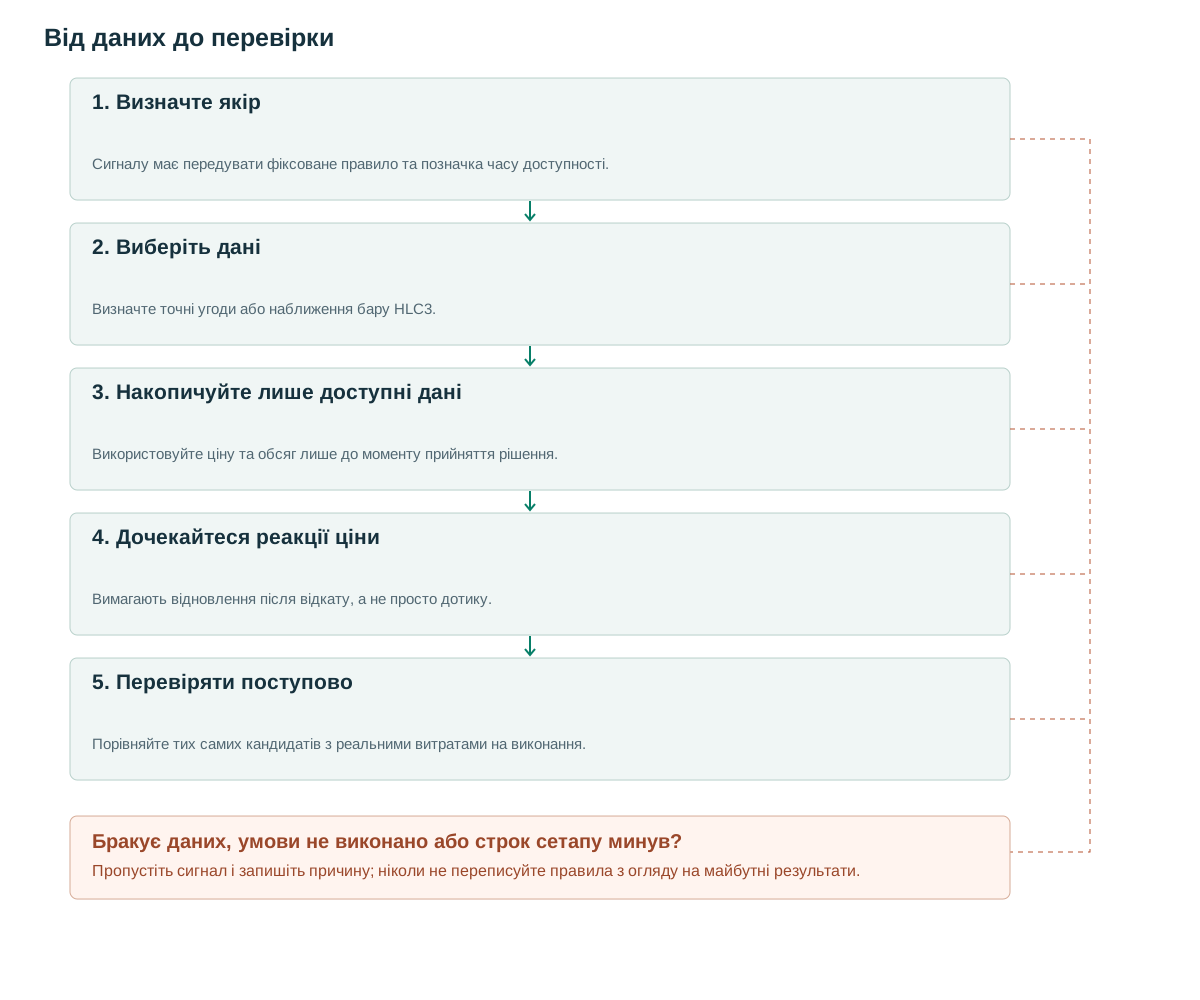
- Визначте якірСигналу має передувати фіксоване правило та позначка часу доступності.
- Виберіть даніВизначте точні угоди або наближення бару HLC3.
- Накопичуйте лише доступні даніВикористовуйте ціну та обсяг лише до моменту прийняття рішення.
- Дочекайтеся реакції ціниВимагають відновлення після відкату, а не просто дотику.
- Перевіряти поступовоПорівняйте тих самих кандидатів з реальними витратами на виконання.
Середня ціна торгівлі, не гарантована підтримка
Точний VWAP за угодами ділить суму добутків ціни кожної угоди на її кількість на загальну кількість. Багато графіків замінюють окремі угоди добутком HLC3 кожного бару на обсяг. Наближення може змінюватися при зміні інтервалу бару. TradingView описує розрахунок за барами та вибір періодів скидання. [1]
Прив’язкою може бути фіксований початок сесії, уже оприлюднена звітність, підтверджений пробій або локальний екстремум. Слайди Shannon використовують змістовні точки й нахил, не вважаючи кожне торкання автоматичною купівлею. [3] Відстань до лінії показує положення відносно вибраної вибірки, не точну собівартість певної групи учасників.
Прив'язка – це рішення, що визначається моделюванням. Якір сесії запитує, де в середньому відбувалися торги за день. Якір події запитує, де відбувалися торги з моменту цієї події. Жоден з них не є універсально кращим, а усереднення кількох візуально привабливих якорів не створює незалежних доказів. Уточніть питання, перш ніж вибрати час початку.
Час події й час доступності інформації
Зберігайте event_at та available_at окремо. Мінімум, який відбувся в понеділок, але вимагає підтвердження на двох наступних денних стовпцях, може стати якорем лише в середу після закриття. У цей момент лінію можна проводити від понеділка, але жодну угоду в понеділок не можна моделювати з використанням підтвердження в середу.
Новинна прив’язка потребує часу публікації, фактично доступного стратегії. Переглянуті файли й мітки після руху ціни не були доказами, доступними в той момент. Вільне перетягування точки на графіку корисне для дослідження, але до алгоритмізації потребує явного правила вибору. Інструмент TradingView описує обрану користувачем початкову точку. [2]
Також визначте заміну та закінчення терміну дії. Якщо з'являється новий прорив, чи замінює він старий якір, створює другого незалежного кандидата чи залишає активну угоду недоторканою? Вирішіть перед тестуванням. Заміна якорів щоразу, коли поточна позиція виглядає незручною, може непомітно розширити ризик і зробити неможливим відтворення відображеної історичної підтримки.
Кумулятивний розрахунок та заморожені умови
Якщо ціна вимірюється в USD за монету, а обсяг — кількістю монет, зважений чисельник має одиницю USD, а результат — USD за монету. Заміна кількості оборотом у валюті котирування змінює ваги. За нульового накопиченого обсягу повертайте NA. Буфери ATR й умови нижче — експериментальні пропозиції, не повне відтворення системи Shannon.
Рахуйте лише за спостереженнями, отриманими до рішення. Пізні виправлення потребують документованого правила обліку доступності в часі. Зберігайте тип ціни, версію правила прив’язки, одиницю кількості й межу даних для узгодження графіка з виконанням. Приклад трендової умови — фільтр; для входу в угоду все одно потрібна окрема цінова подія.
Для нахилу обчисліть як поточне значення, так і затримку на п'ять стовпчиків від того самого вибраного якоря; не використовуйте повторно збережене значення, що належить іншому якорю. Затримана кумулятивна величина також має бути додатною. Реконструкція цього попереднього сегмента після того, як якір стане відомим, є дійсним для поточного рішення, але не дозволяє ретроспективний сигнал.
У псевдокоді t та a – це індекси барів; start_bar_index – це перший бар, вибраний правилом прив'язки, тоді як available_at – це позначка часу. Для новин, опублікованих всередині бару, версія OHLCV починається з першого повного бару, що починається під час або після події; версія на основі торгівлі може починатися з точної позначки часу події. Дотримуйтесь різних умовних позначок.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Розрахунок вручну та два приклади невдач
Три умовні угоди: 10 одиниць за 100, 20 одиниць за 102 та 10 одиниць за 99. VWAP дорівнює (1000 + 2040 + 990)/40 = 100.75. Незважене середнє приблизно 100.333, остання ціна 99. Ці показники відповідають на різні питання. Об’єднання в бар із H=102, L=99 та C=99 дає HLC3 рівний 100, що відрізняється від точного VWAP за угодами на 0.75.
Ціна 101 вище VWAP 100.75 не встановлює позитивної очікуваної прибутковості від купівлі за 101. Один шлях невдачі рухається від 101 через 100.75 до 99 у спадному тренді. Купівля кожного дотику просто створює повторні спроби зловити зниження. Другий шлях невдачі полягає у виборі якоря лише після того, як видно, що його майбутня лінія відповідає кільком привабливим відскокам.
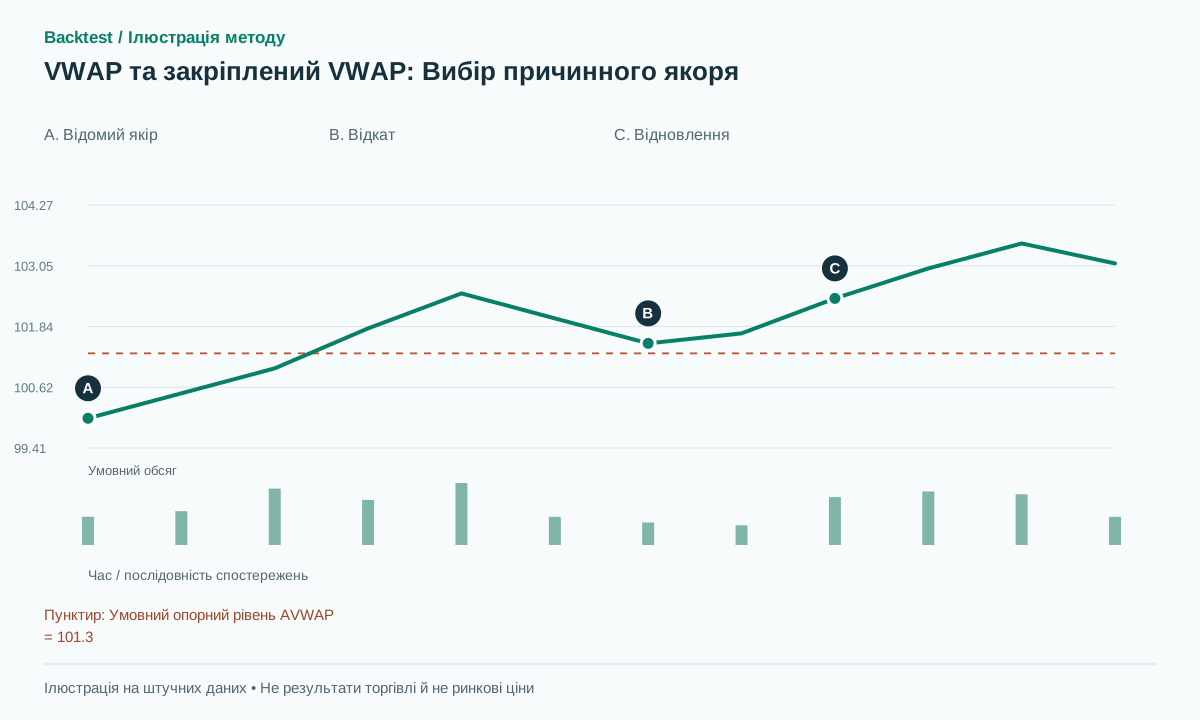
На діаграмі використовується заморожений ілюстративний опорний рівень для чіткого відображення послідовності. Фактичний AVWAP оновлюється в міру надходження нового обсягу. Не імпортуйте намальований горизонтальний рівень так, ніби це повна історична серія VWAP; його роль полягає в тому, щоб пояснити місцезнаходження кандидата, відкат та подальше відновлення.
Відкат потребує відновлення та анулювання
Один із запропонованих варіантів довгого позиціонування вимагає кваліфікаційного стану тренду перед відкатом. Перший відкат входить до AVWAP ±0.15 ATR; протягом наступних трьох барів закриття має перевищити максимум тестового бару та завершитися вище AVWAP. Заморозьте ATR, коли кандидат сформується. Розмістіть стоп-лосс нижче мінімуму відкату за вирахуванням буфера та увійдіть у наступну можливу подію зі спредом та прослизанням.
Скасовуйте ще не виконаного кандидата, якщо до підтвердження ціна закрилася нижче допустимої зони або строк вичерпався. Вимога, щоб кожен бар відкату залишався вище VWAP, може відкинути саме той короткий тест рівня, який стратегія вивчає. Відокремте тренд до відкату від умови відновлення.
Для перехресного аналізу порівняйте вчорашнє закриття з вчорашнім VWAP та сьогоднішнє закриття з сьогоднішнім VWAP. Порівняння обох закриттів з сьогоднішньою рухомою лінією змінює визначення події. Після того, як позиція існує, збережіть заздалегідь визначений структурний стоп або окремо задане правило трейлінгу. Не переміщуйте якір, щоб виправдати ширший стоп.
Цілі повернення до середнього потребують явного правила. VWAP, зафіксований як ціль при події, відрізняється від рухомої цілі VWAP. У другому випадку вкажіть, чи оновлюється ордер після кожного спостереження, та врахуйте час виконання. Подальший перетин лінією рівня розміщеного лімітного ордера не доводить його виконання.
Додайте об'єм, не враховуючи ту саму інформацію двічі
VWAP уже зважує ціну за обсягом. RVOL може додати інформацію про незвичайну активність відносно бази, але її внесок треба виміряти. Спершу окремо тестуйте спад обсягу на відкаті й зростання при відновленні, потім поєднуйте.
Для діапазонів VWAP вкажіть, чи використовує дисперсія угоди чи барні показники, як обсяг входить до ваг та коли оцінка скидається. Відстань у два стандартних відхилення не означає автоматично ймовірність розвороту або повернення до середнього значення 95%. Тенденції, залежність та розподіл спостережень роблять цей скорочений варіант недійсним.
Два візуально узгоджені індикатори не є двома незалежними статистичними спостереженнями. Наприклад, ціна вище зростаючого VWAP та ціна вище ковзної середньої можуть мати багато спільної інформації. Використовуйте контрольовані порівняння, а не довільну оцінку, яка винагороджує кожну корельовану умову ще одним балом довіри.
Тестуйте правила прив’язки, а не найгарніші лінії
Заздалегідь задайте малий набір правил прив’язки: початок сесії, підтверджений пробій і підтверджений екстремум. На тих самих цінових кандидатах порівняйте варіант без VWAP, лише положення ціни, положення плюс нахил і додатковий фільтр обсягу. Звітуйте про чутливість HLC3 до таймфрейму й можливості, втрачені через пізню доступність прив’язки.
Перевірте незмінність історичного префікса: обчисліть до межі історії, додайте пізніші спостереження й перевірте незмінність виданих сигналів. Зміна намальованої історії після підтвердження екстремуму не переписує журнал сигналів. Зберігайте anchor_rule_version, event_at, available_at, джерело обсягу та price_type.
Повторіть розрахунок із затримкою отримання даних і реалістичним виконанням. Звітуйте про чисте математичне сподівання, частоту угод, просідання й відхилених кандидатів. Якщо результат залежить від виконання точно за ціною закриття чи вдалого якоря для кожного виграшного прикладу, це застереження щодо реалізації, не придатна до використання перевага.
Поширені помилки
Виберіть якір з результату
Перебір багатьох точок прив’язки на фінальному тесті підвищує ймовірність випадково вдалого візуального збігу.
Підміняти кількість базового активу оборотом у валюті котирування
Це змінює зважування та вимагає іншого визначення ознаки.
Виконувати за ціною щойно отриманого закриття
Привабливий результат може залежати від неврахованого спреда й затримки рішення.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Що краще: VWAP чи AVWAP?
Основна відмінність полягає у вибраному інтервалі. Виберіть якір для відповіді на конкретне запитання та перевірте його на потрібних даних.
Чи може минулий локальний екстремум бути точкою прив’язки?
Так, але сигнали можуть почати надходити лише після підтвердження коливання. Перемальовування лінії в минуле не дозволяє торгувати в минулому.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Volume Weighted Average Price (VWAP)TradingView. Розрахунок VWAP на основі стовпчиків та періоди прив'язки/скидання. Перевірено: .
- Anchored VWAP drawing toolTradingView. Початкова точка інструменту, обрана користувачем, для закріпленого VWAP. Перевірено: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Публічні слайди про точки прив’язки, нахил і відкати; читання всієї платної книги не заявляється. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store