Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Процес упродовж кількох барів
- Зафіксуйте зону й відстежуйте стан поза нею
- Вимірюйте обсяг на окремих етапах спроби
- Синтетичні приклади: строк очікування й збитковий результат
- Вхід після повернення або після окремого повторного тестування
- Порівнюйте невдачу з продовженням, а не лише обраних переможців
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Оригінальні описи індикаторів, дослідження підтримки/опору та документація щодо біржових ордерів надають контекст. Жоден з них не підтверджує чисту прибутковість цієї запропонованої стратегії розвороту з кількома барами.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
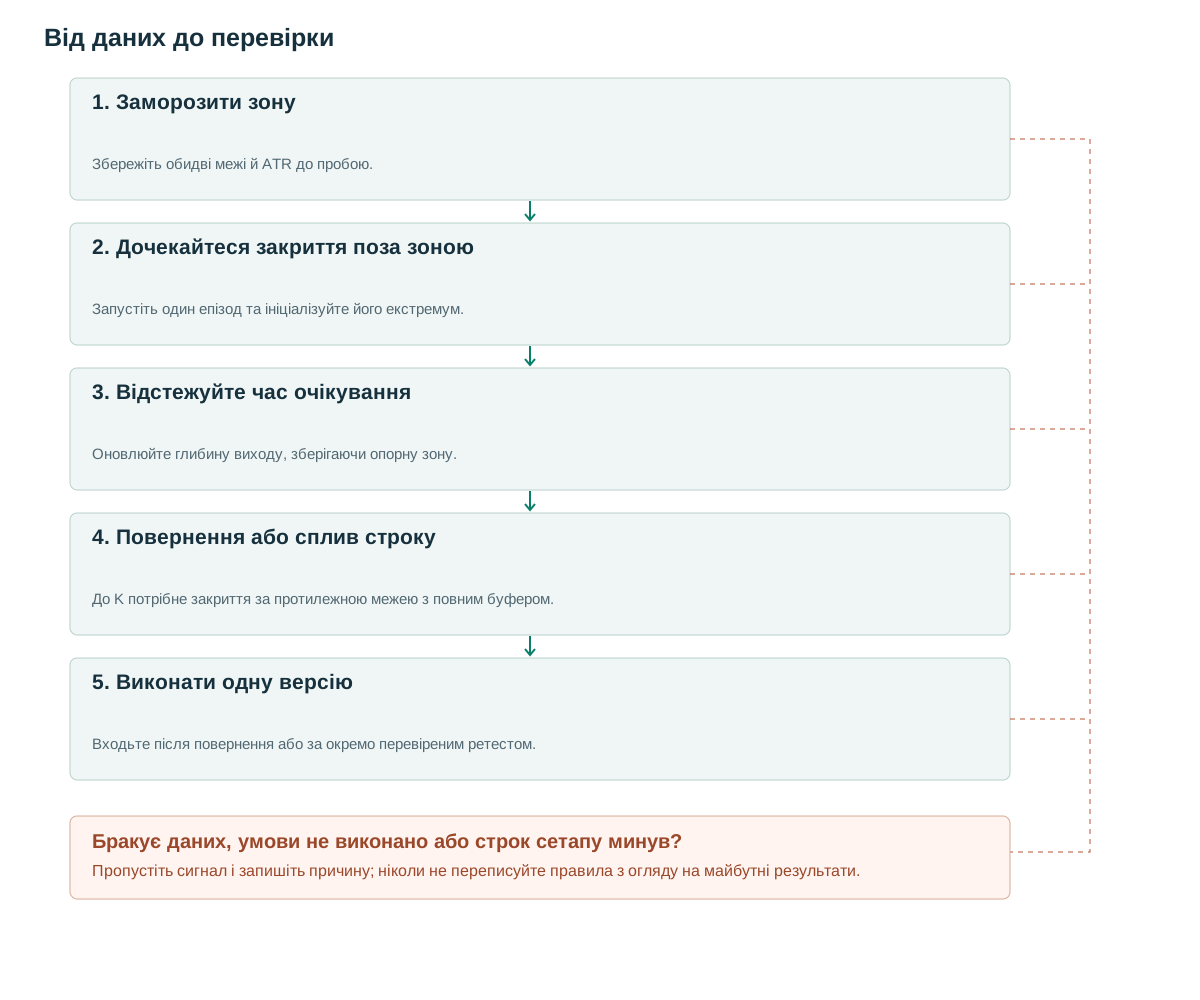
- Заморозити зонуЗбережіть обидві межі й ATR до пробою.
- Дочекайтеся закриття поза зоноюЗапустіть один епізод та ініціалізуйте його екстремум.
- Відстежуйте час очікуванняОновлюйте глибину виходу, зберігаючи опорну зону.
- Повернення або сплив строкуДо K потрібне закриття за протилежною межею з повним буфером.
- Виконати одну версіюВходьте після повернення або за окремо перевіреним ретестом.
Процес упродовж кількох барів
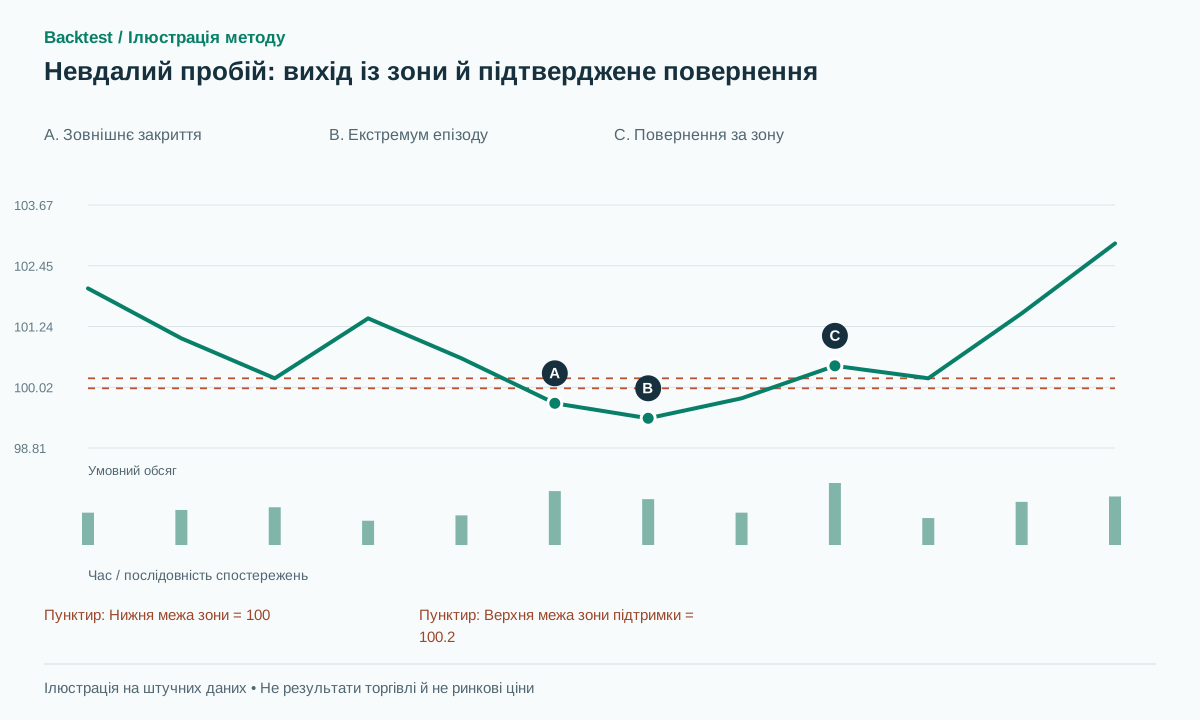
Розглянемо підтримку від 100 до 100.20. Закриття на рівні 99.70 починає спробу прориву; наступне закриття на рівні 99.80 показує, що ціна все ще знаходиться за межами. Лише пізніше закриття вище 100.20 плюс буфер повернення встановлює невдачу згідно з обраним визначенням. Трейдер при першому закритті не може знати це завершення заздалегідь.
Опис Liquidity Sweeps містить гілку пробою закриттям і ретесту [1]. Дослідження підтримки/опору Osler стосується рівнів у вибірці FX [2], не дохідності цієї стратегії. Вимога попереднього закриття поза зоною відрізняє детектор від однієї свічки, яка виходить за рівень і одразу повертається.
Версія для пробою вгору закривається над опором, потім повертається нижче зони. Позиції в пастці — можливе пояснення, але OHLCV не показує число таких трейдерів. Зберігайте спостережуваний шлях, не видаючи правдоподібну історію за виміряний обсяг позицій.
Зафіксуйте зону й відстежуйте стан поза нею
Приклад: zone=[100,100.20], ATR до події дорівнює A. Пропоновані буфери: b=max(2 ticks,0.10A) та e=max(2 ticks,0.15A). На першому закритті нижче zone_low−b запишіть початок, поточний екстремум, число закриттів назовні та A_ref. Не зсувайте зону й не перераховуйте нормування після зростання волатильності.
K=4 наступні бари — пропонований строк очікування. Повернення потребує пізнішого закриття вище zone_high+e у межах строку. Поки чекаєте, оновлюйте мінімум. За відсутності повернення збережіть прострочений епізод: подальше падіння — важливі дані, не небажані рядки для видалення.
Розділяйте два правила визнання закріплення за зоною. Одне скасовує кандидата після двох закриттів назовні; базове чекає до K навіть після тимчасового закріплення. Нижче використано друге. Явно задайте рівність межі: закриття точно на zone_high+e не виконує сувору умову «більше».
Автомат станів має перевіряти повернення ціни на останньому допустимому барі перед спливом строку. Задайте, чи включати новий екстремум цього ж бару в стоп; базова версія його включає. Це запобігає різним угодам у реалізаціях з нібито однаковими параметрами.
if state == ARMED and C[t] < zone.low-b:
  state = OUTSIDE; start=t; extreme=L[t]
elif state == OUTSIDE:
  extreme=min(extreme,L[t])
  if t-start <= K and C[t] > zone.high+e:
    emit(RECLAIM, t, extreme); state=CONFIRMED
  elif t-start >= K:
    state=EXPIRED
# New entry only after RECLAIM is known
Вимірюйте обсяг на окремих етапах спроби
Розділяйте початковий пробій, інтервал назовні й повернення. П’ять барів природно мають більший сумарний обсяг, ніж один; порівнюйте середні або вікна рівної тривалості. RVOL для того самого часу сесії враховує різницю між активним відкриттям і тихішими періодами.
Одна гіпотеза — пробій за слабкого обсягу й повернення за сильнішого. Інша — надзвичайно великий обсяг із малим додатковим просуванням ціни до розвороту. Це різні умови, що потребують окремих тестів. Називати обидві «підтвердженням обсягом» після відомого результату означає зробити правило неспростовним.
Важливе й розширення спреду. Повернення за ціною останньої угоди може супроводжуватися невигідними виконуваними bid або ask. Зберігайте доступні котирування й виражайте витрати відносно відстані стопа. Велика активність не гарантує дешевого виконання.
Синтетичні приклади: строк очікування й збитковий результат
Нехай зона 100–100.20, A=1 та tick=0.01, тоді b=0.10 та e=0.15. Послідовні закриття: 99.70, 99.80 та 100.45; спостережуваний мінімум — 99.40. Третє закриття перевищує поріг повернення 100.35. Купівля за 100.50 зі стопом 99.30 і ціллю 102.90 має ризик 1.20 та потенційний прибуток 2.40. Угода виграє, лише якщо подальша траєкторія виконуваних цін досягне цілі раніше захисного стопа.
За збиткового шляху після того самого повернення ціна падає до 99.20, а стоп виконується за 99.25. Збиток — 1.25 на одиницю. Правильно виявлений невдалий пробій може дати збиткову угоду: валідність детектора й економічний успіх — різні мітки.
Якщо повернення відбувається на start+6 за K=4, епізод уже сплив. Не подовжуйте строк, щоб урятувати його. Закриття 100.25 повернулося вище зони, але ще не перевищило повного порогу повернення. М’якший тригер — нова версія правил, не причина змінювати мітку спостереження.
Вхід після повернення або після окремого повторного тестування
Базова версія надсилає ордер після отримання закриття, що підтверджує повернення. Повільніша чекає ретесту згори й закриття, що втримало зону, зі своїм TTL від повернення. Якщо ціна одразу йде, фіксуйте невиконання, не змінюючи потай правило на переслідування ціни. Узгодьте поведінку ордера з ринком [3].
Перед входом, подальший прорив за межі екстремуму події плюс буфер або ненадійні дані можуть скасувати кандидата, що очікує. Після входу, стоп-лосс поза екстремумом є однією з моделей ризику; стоп-лосс ATR навколо входу – іншою. Фіксований множник R або протилежна сторона раніше замороженого діапазону може бути ціллю, за умови, що вибір передує результату.
У базовій версії — не більше однієї угоди на спробу пробою. Повторні закриття після повернення не є незалежними спробами. Новий кандидат потребує заданої умови повторної активації після виходу ціни з області. Зміна календарної дати не повинна стирати позицію чи її чинні захисні ордери.
Порівнюйте невдачу з продовженням, а не лише обраних переможців
Оцінюйте кожен епізод від першого закриття поза зоною. Звіт: частота повернення в межах K, глибина виходу, час повернення й чистий торговий результат. Велика частота повернення може співіснувати з від’ємним очікуванням за широких стопів або відскоку переважно до входу.
Контрольні приклади мають збігатися за часом доби, волатильністю й типом опорного рівня. Порівнюйте закріплені й невдалі пробої, ковзні рівні та зони, обрані вручну. При оцінці невизначеності групуйте епізоди, що перекриваються, за днем чи ринковою подією; інакше багато спостережень одного шоку штучно звужують довірчі інтервали.
Перевірте сусідні значення K, обох буферів і правила закріплення. Збережіть недоторкану тестову вибірку з часовим поділом. Порівнюйте результати за епізодами й календарними періодами: фільтр може покращити середню угоду, але прибрати стільки можливостей, що загальна дохідність виділеного капіталу знизиться.
Поширені помилки
Назвати пробій невдалим при першому виході
Без подальшого повернення спостереження є лише спробою прориву.
Продовження терміну після перевірки
Зміна K під готовий графік переносить знання результату у відбір кандидатів.
Перетворення однієї послідовності на багато угод
Кілька закриттів після повернення ціни не є незалежними епізодами.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чим це відрізняється від зняття ліквідності однією свічкою?
Потрібне завершене закриття поза зоною до свічки повернення. При знятті ліквідності однією свічкою закриття назовні може взагалі не бути.
Чи може прорив з великим обсягом зазнати невдачі?
Так. Обсяг описує активність, тоді як подальший шлях визначає цю мітку події. Чи передбачає він прибутковість, вимагає окремого тесту з урахуванням виконання.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Liquidity SweepsLuxAlgo on TradingView. Прочитайте оригінальний опис; код індикатора не був запущений або перевірений. Перевірено: .
- Support for ResistanceFederal Reserve Bank of New York. Прочитайте оригінальне оголошення про дослідження; у ньому не повідомляються результати для цього варіанту. Перевірено: .
- Futures Order TypesCME Group. Читайте механіку біржових ордерів, а не докази прибутковості стратегії. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store