Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que mide realmente cada característica
- Fórmulas y sincronización de la información
- Separar la volatilidad del volumen
- Cálculos realizados y un caso engañoso
- Cómo un detector consume las características
- Probar filtros sin cambiar la estrategia.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las definiciones principales se verificaron con la documentación de la plataforma y del proveedor de gráficos. El filtro combinado, la normalización de la pendiente y los umbrales percentiles que se muestran a continuación son propuestas de investigación originales. No se proporciona ninguna nueva prueba retrospectiva ni afirmación de rentabilidad para esta combinación de indicadores.
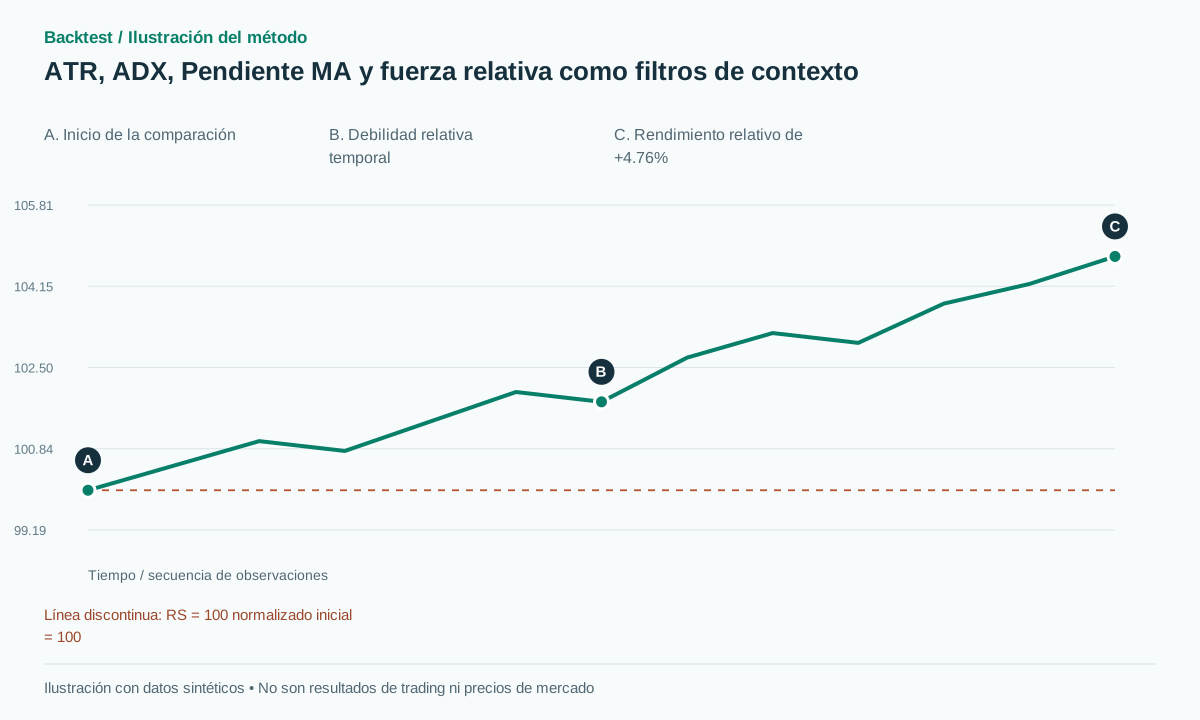 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
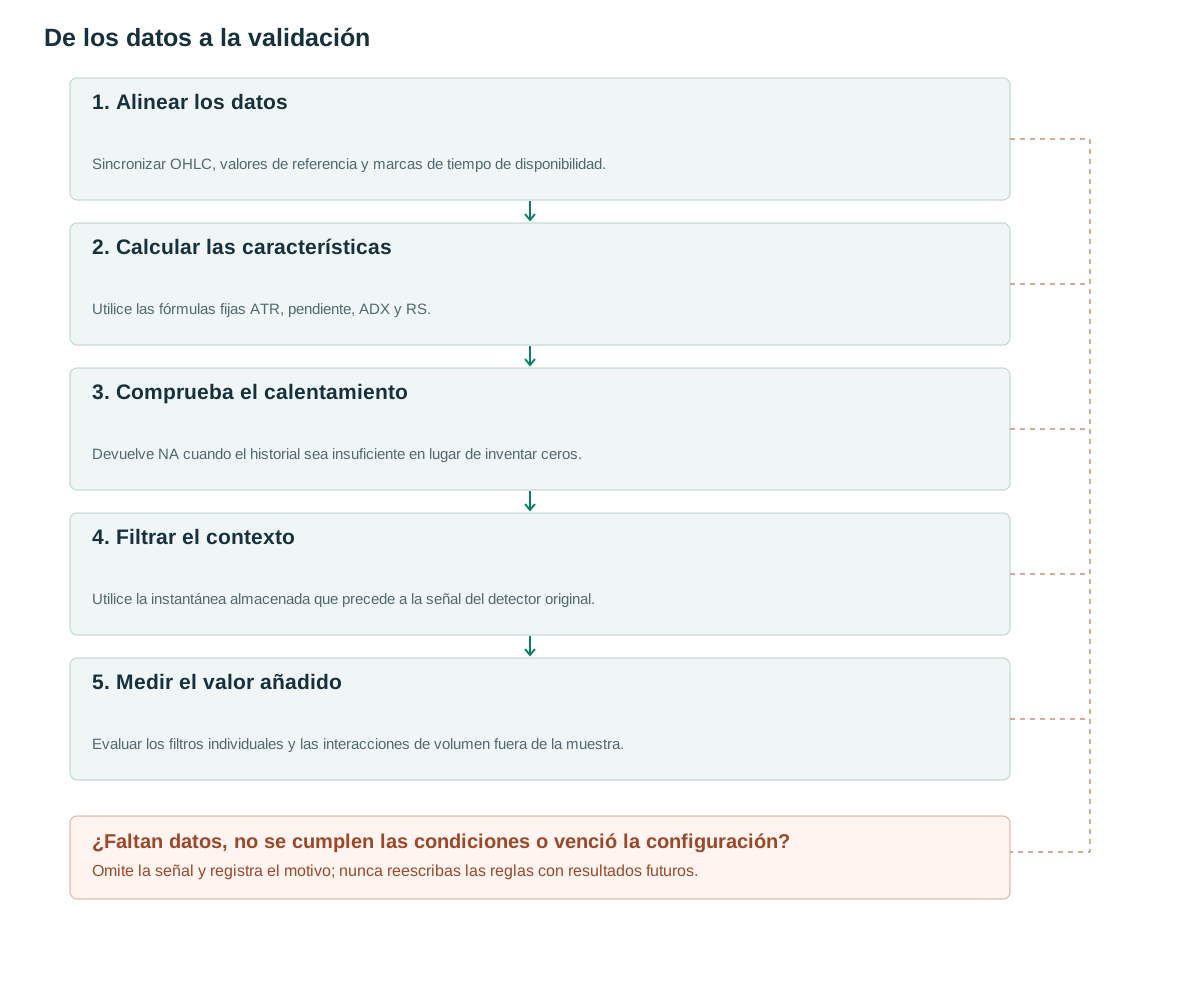
- Alinear los datosSincronizar OHLC, valores de referencia y marcas de tiempo de disponibilidad.
- Calcular las característicasUtilice las fórmulas fijas ATR, pendiente, ADX y RS.
- Comprueba el calentamientoDevuelve NA cuando el historial sea insuficiente en lugar de inventar ceros.
- Filtrar el contextoUtilice la instantánea almacenada que precede a la señal del detector original.
- Medir el valor añadidoEvaluar los filtros individuales y las interacciones de volumen fuera de la muestra.
Lo que mide realmente cada característica
ATR mide el rango de precios incluyendo brechas y no tiene signo direccional. [1] ADX mide la fuerza de la tendencia, con +DI y −DI agregando información direccional. [2] La fuerza relativa aquí significa una relación de precio del activo a la referencia. [3] RSI es un oscilador diferente derivado de los cambios de precio del propio activo, no de esta comparación de referencia.
Las características responden a preguntas distintas: ¿es el stop propuesto grande en relación con el movimiento habitual?, ¿la dirección a largo plazo es alcista o bajista?, ¿es el movimiento lo suficientemente persistente como para considerarse una tendencia?, y ¿está el activo superando a su índice de referencia? Varias lecturas favorables no proporcionan automáticamente evidencia independiente, ya que las medidas comparten los mismos datos de precio.
El objetivo de la implementación es obtener una instantánea de contexto inmutable que un detector existente pueda consultar. Al probar un filtro, mantenga intactas la señal original, el tamaño de posición y las reglas de salida. De lo contrario, un resultado más sólido no podrá atribuirse específicamente a la información añadida.
Fórmulas y sincronización de la información
TR[t]=max(H[t]−L[t],|H[t]−C[t−1]|,|L[t]−C[t−1]|). Inicialice ATR14 con la media de las primeras catorce observaciones TR válidas y, a continuación, actualice ATR[t]=(13ATR[t−1]+TR[t])/14. El ATR normalizado propuesto es nATR=100ATR/C cuando C>0. Compare el nATR actual con las 252 observaciones válidas anteriores para calcular el pATR; excluya la observación actual de ese conjunto histórico. Devuelva NA cuando falte el historial requerido.
La pendiente de la media móvil propuesta es s=(SMA50[t]−SMA50[t−10])/(10ATR14[t]), medida en ATR unidades por barra. Devuelva NA si el denominador es cero (ATR). Una pendiente positiva no garantiza que el precio esté por encima de la media, por lo que se deben mantener como características separadas. El cambio porcentual en la media es una normalización diferente.
Para el movimiento direccional, UpMove=H[t]−H[t−1] y DownMove=L[t−1]−L[t]. Establezca +DM=UpMove solo cuando UpMove>DownMove y UpMove>0; de lo contrario, establézcalo en cero. Defina −DM simétricamente. Los empates establecen ambos en cero. Aplique Wilder RMA14 a DM y TR; +DI=100RMA(+DM)/ATR, y de igual manera para −DI. DX=100|+DI−−DI|/(+DI+−DI); ADX=RMA14(DX). Declare la semilla y la política de calentamiento. Cuando ambos valores DI son cero después de un calentamiento válido, use DX=0 en esta implementación.
RS[t]=P[t]/B[t], con referencia positiva B. El rendimiento relativo sobre n observaciones es rel_n=RS[t]/RS[t−n]−1. No clasifique los instrumentos por RS absoluto porque los precios nominales de las acciones difieren. Una P y B según el momento en que sus valores estuvieron disponibles, no simplemente por una fecha coincidente. Una referencia de cierre posterior no puede filtrar la orden de un mercado anterior.
El filtro de contexto para largos usa el snapshot t−1 para un setup emitido al cierre de la barra t: C>SMA50, slope>0.02, ADX≥20, rel20>0 y pATR entre 0.20 y 0.80, inclusive. La separación de una barra es una decisión de diseño declarada. Usar las características completas del cierre t para una orden enviada después también puede respetar la disponibilidad de datos, pero es otra configuración.
Cuando ATR es cero o no está disponible, devuelva NA para DI, DX y ADX en esta implementación propuesta; no divida por cero. La convención DX=0 se aplica solo después de un calentamiento válido con ATR positivo y ambos componentes direccionales iguales a cero.
after close t, save immutable feature snapshot:
  nATR=100*ATR14[t]/C[t]
  pATR=count(past_252_nATR<=nATR)/252
  slope=(SMA50[t]-SMA50[t-10])/(10*ATR14[t])
  rel20=(P[t]/B[t])/(P[t-20]/B[t-20])-1
# Proposed LONG filter: use snapshot t-1 for a setup emitted at close t.
context_ok = C[t-1]>SMA50[t-1] and slope[t-1]>0.02
context_ok &= ADX14[t-1]>=20 and rel20[t-1]>0
context_ok &= 0.20<=pATR[t-1]<=0.80
# The filter enables the original detector; it does not submit orders.
Separar la volatilidad del volumen
ATR y ADX no miden el volumen negociado. Al agregar RVOL a una ruptura, mantenga constantes la volatilidad y el contexto de tendencia para estimar la contribución incremental del volumen. Un único evento noticioso puede aumentar tanto ATR como el volumen; la concordancia entre las características no necesariamente representa fuentes de información independientes.
Un experimento compacto comienza con el detector de precios, agrega cada característica de contexto por separado y luego prueba la interacción con RVOL. Si el filtro pATR excluye las sesiones de noticias y las grandes rupturas exitosas simultáneamente, se informa la reducción del drawdown junto con las ganancias perdidas y la cobertura de oportunidades reducida.
Explicite la política de datos faltantes para el modelo combinado. Un valor válido de ATR junto con la ausencia de RVOL no implica actividad nula, y un valor de referencia faltante no implica una fuerza relativa neutral. Realice un seguimiento separado de las filas de características no disponibles y de las filas rechazadas porque un valor observado genuinamente no cumplió la condición del umbral.
Cálculos realizados y un caso engañoso
Ejemplo sintético: el precio del activo P sube de 100 a 110 en veinte observaciones, mientras que el índice de referencia B sube de 200 a 210. RS aumenta de 0.5 a 0.52381, lo que da como resultado rel20=4.7619%. Esto difiere de restar los rendimientos, que da cinco puntos porcentuales. Con ATR=2.5, nATR es aproximadamente 2.273%.
SMA50 sube de 103 a 105 en diez barras: slope=2/(10×2.5)=0.08 ATR por barra. Con ADX=28, pATR=0.60 y C=110>SMA50=105, pasa el filtro propuesto. Para una señal al cierre t, los valores deben ser del snapshot t−1 declarado, no de una observación posterior elegida por parecer favorable.
Un caso engañoso muestra que P cae de 100 a 95 mientras que B cae de 200 a 180. El rendimiento relativo es +5.5556% aunque el activo pierde 5% en términos absolutos. Si SMA50=100 y la pendiente es negativa, el filtro largo propuesto lo rechaza. Un ADX alto durante una fuerte caída tampoco crea una señal de compra.
Se trata de comprobaciones de fórmulas y lógica, no de operaciones históricas rentables o con pérdidas. El gráfico del indicador normaliza RS a un valor inicial de 100; este valor puede aumentar mientras que el precio del activo cae. Su matriz de volumen cero significa que el volumen no se aplica a ese dibujo, no que la actividad comercial haya sido nula.
Cómo un detector consume las características
Este conjunto de funciones no cuenta con entrada, stop de protección ni salida independientes. Al conectarse a un doble fondo, VCP o un detector de ruptura, se conservan las reglas de negociación de dicho detector; el filtro solo determina si su contexto es elegible. La introducción de un stop 2ATR genera una decisión estratégica adicional que requiere su propia comparación.
La alineación de datos importa más que sumar otro indicador. Guarde zona horaria, sesión bursátil, updated_at, retraso del feed y regla de unión as-of según disponibilidad. No arrastre indefinidamente un valor del benchmark a través de feriados no coincidentes. Fije un límite de antigüedad y decida si los datos viejos rechazan el candidato o lo marcan como no disponible.
Para evaluar la fortaleza relativa a largo plazo, elija consistentemente el rendimiento del precio o el rendimiento total. Combinar un activo ajustado por dividendos con un índice de referencia que los excluya modifica la comparación. La conversión de divisas debe utilizar los tipos de cambio vigentes en el momento de la decisión. En el caso de precios de futuros no positivos, ATR/C no es la medida indicada; una alternativa basada en ticks o contratos requiere una definición específica.
Probar filtros sin cambiar la estrategia.
Compare una única estrategia base con cada filtro, manteniendo constantes los costos y el tamaño de las posiciones. Informe el número de operaciones, la expectativa neta, la caída máxima y la cobertura por régimen de mercado. ADX20, una pendiente de 0.02 y la banda comprendida entre los percentiles vigésimo y octogésimo son parámetros propuestos. Selecciónelos en una muestra de desarrollo y fíjelos antes de la evaluación final.
Compare las secuencias ATR y ADX de la biblioteca con secuencias calculadas manualmente que contengan huecos, barras internas, movimientos direccionales empatados y límites de calentamiento. Diferentes semillas pueden modificar sustancialmente las observaciones iniciales. La extensión de una serie de datos con barras futuras no debe alterar las características ya emitidas para su prefijo anterior.
Para RS, pruebe los activos y los índices de referencia cuyos mercados cierren en diferentes horarios. Incluya desajustes por días festivos, un valor de referencia obsoleto, una conversión de divisas y un denominador faltante. Para pATR, pruebe los empates y verifique la convención de clasificación de menor o igual establecida. El análisis de sensibilidad debe variar una pequeña cuadrícula predefinida, no buscar indefinidamente hasta que una combinación parezca rentable.
Errores frecuentes
La fuerza relativa positiva se trata como un precio en aumento.
Un activo puede superar a un índice de referencia simplemente cayendo menos.
Los indicadores superpuestos se consideraron evidencia independiente.
La pendiente de la media móvil, ADX y el impulso pueden describir el mismo movimiento de precio subyacente.
Un índice de referencia que cierra más tarde
Un cierre en la misma fecha aún puede no estar disponible en el momento de la decisión y crear un sesgo de anticipación.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Se puede utilizar el valor normalizado ATR cuando los precios de los futuros son negativos?
No con la definición ATR/C que se muestra aquí. Utilice una medida de escala de ticks o contratos definida por separado; tomar un denominador absoluto no conserva exactamente la misma interpretación.
¿Esta fuerza relativa es la clasificación IBD RS?
No. Se trata de una relación de precios con respecto a un índice de referencia elegido y su variación a lo largo del tiempo. Una calificación propia o un percentil del universo transversal son medidas diferentes.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Average True Range — TradingViewTradingView. Fórmula de rango verdadero, suavizado e interpretación de la volatilidad. Verificado el: .
- Average Directional Index — TradingViewTradingView. Componentes de ADX y movimiento direccional; no demuestra una ventaja rentable para el filtro propuesto. Verificado el: .
- Price Relative / Relative Strength — ChartSchoolStockCharts. Relación entre el precio del activo y el precio de referencia; los gráficos de ejemplo originales no se reproducen. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store