Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Lo que la estructura nos dice
- Reglas que utilizan información ya disponible
- Darle al volumen una función específica
- Ejemplos numéricos y casos de fallos
- Entrada, invalidación y salidas
- Probando el valor incremental
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Se verificaron los metadatos del libro y la descripción publicada de la entrevista con el autor. No se revisó el libro completo de pago ni el episodio de audio completo. El clasificador que se presenta a continuación es una aproximación cuantitativa propuesta, no una afirmación de reproducir el sistema o la actuación completa de Weinstein.
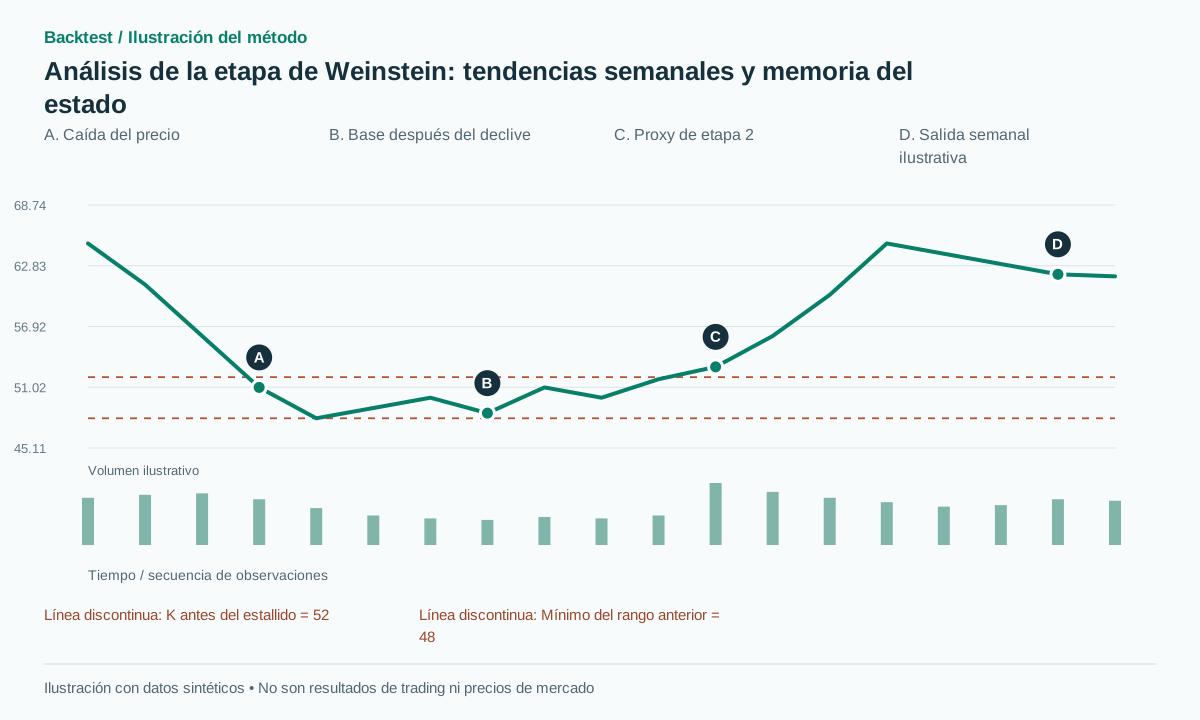 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
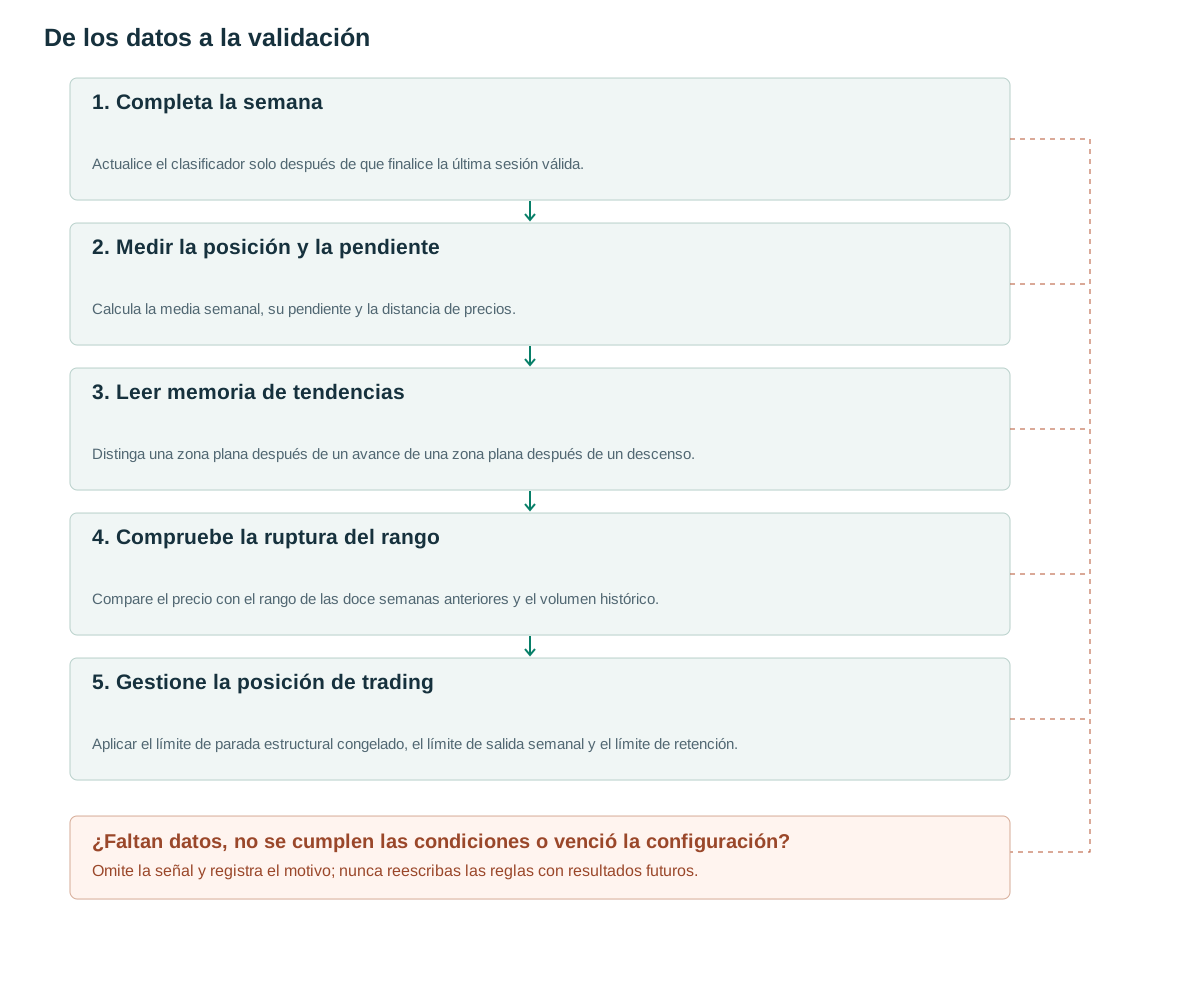
- Completa la semanaActualice el clasificador solo después de que finalice la última sesión válida.
- Medir la posición y la pendienteCalcula la media semanal, su pendiente y la distancia de precios.
- Leer memoria de tendenciasDistinga una zona plana después de un avance de una zona plana después de un descenso.
- Compruebe la ruptura del rangoCompare el precio con el rango de las doce semanas anteriores y el volumen histórico.
- Gestione la posición de tradingAplicar el límite de parada estructural congelado, el límite de salida semanal y el límite de retención.
Lo que la estructura nos dice
El libro de Stan Weinstein fue publicado por McGraw-Hill en 1988; el contenido público y la terminología incluyen etapas, momento de compra/venta, volumen y fuerza relativa. [1] La lista de entrevistas de TraderLion 2021 proporciona un punto de partida para una entrevista con el autor sobre el análisis de etapas. [2] La lista fue revisada, pero las declaraciones no verificadas del audio no se utilizan como evidencia aquí.
El objetivo de la investigación es distinguir la consolidación tras una caída de la consolidación tras un avance, y luego analizar si comprar solo en un contexto alcista mejora una ruptura simple. La pendiente, la distancia y los umbrales de tenencia son decisiones operativas propias. El nombre de una categoría no implica que se hayan implementado todas las consideraciones discrecionales del enfoque original.
La memoria es importante porque dos promedios planos pueden describir historias diferentes. Una base tras una caída de precios puede representar un intento de recuperación, mientras que una zona plana tras una subida puede indicar un estancamiento. Ninguna interpretación garantiza la dirección futura. La clasificación proporciona contexto; el desencadenante de la entrada debe especificarse por separado.
Reglas que utilizan información ya disponible
En la semana W completada, calcule M=SMA30 de los cierres semanales y s=(M[W]−M[W−4])/M[W−4]. Establezca los umbrales propuestos theta=0.005 y band=0.05. Clasifique como AL ALZA cuando C[W]>M[W] y s>theta; como A LA BAJA cuando C[W]<M[W] y s<−theta. Clasifique como PLANO cuando |s|≤theta y |C/M−1|≤band. Todo lo demás es TRANSICIÓN.
Conservar last_trend como la observación más reciente de UP o DOWN. UP emite stage2_proxy y actualiza la memoria; DOWN emite stage4_proxy. FLAT después de DOWN emite stage1_proxy, mientras que FLAT después de UP emite stage3_proxy. Sin memoria de tendencia previa, usar UNKNOWN. Preservar la memoria a través de observaciones de transición en lugar de forzar cada semana a una de las cuatro etiquetas.
El disparador semanal propuesto requiere stage2_proxy, C[W]>K+b y C[W−1]≤K+b. K es el máximo más alto de las doce semanas anteriores, desde W−12 hasta W−1; F es su mínimo más bajo. Establezca A=ATR14_week[W−1] y b=max(2 ticks,0.1A). Requiere semanalmente RVOL20≥1.5 contra el volumen medio de las veinte semanas anteriores. Envíe una orden solo después de que W se haya completado. [3]
Una barra semanal faltante no significa una semana de volumen cero. Primero defina el calendario de la bolsa y luego agregue cada semana válida. El calentamiento debe cubrir cada promedio rezagado y pendiente de entrada antes de que la clasificación sea elegible. Un choque puede hacer que el indicador indirecto pase directamente de un estado ascendente a uno descendente; una secuencia estéticamente ordenada no es un requisito.
on weekly close W:
  calculate M,s from completed weeks only
  classify proxy using last_trend memory
  K=max(H[W-12:W-1]); F=min(L[W-12:W-1])  # both endpoints inclusive
  A=ATR14_week[W-1]; b=max(2*tick,0.10*A)
  if stage2_proxy and C[W-1]<=K+b and C[W]>K+b and RVOL20week>=1.5:
    signal LONG; stop=F-b; enter next executable session
after fill:
  keep initial protective stop intraday
  if weekly_C[W]<M[W-1] or holding_weeks>=26: exit next session
Darle al volumen una función específica
El volumen de una semana de ruptura abarca toda la actividad de negociación de la semana y no se puede conocer el lunes. Las semanas festivas también presentan un número diferente de sesiones. El volumen semanal bruto y el volumen por sesión completada son características candidatas distintas y deben evaluarse por separado. El umbral 1.5 es un parámetro de investigación, no una regla de Weinstein literal.
La fortaleza relativa se puede agregar como la relación entre el precio de la acción y un índice de referencia disponible al mismo tiempo de decisión, seguida de un cálculo de pendiente o rentabilidad histórica. Esto es diferente de RSI. Evalúe los filtros de mercado y sector por separado para que las mejoras derivadas de evitar condiciones generales débiles no se atribuyan erróneamente a la etiqueta de etapa de una acción individual.
Para los índices de referencia intermercado, utilice la marca de tiempo de disponibilidad en lugar de una fecha compartida. Un índice que cierre más tarde en el día no debe influir en una decisión bursátil anterior. El volumen, el precio y el índice de referencia también deben seguir convenciones consistentes para días festivos y operaciones corporativas.
Ejemplos numéricos y casos de fallos
Ejemplo sintético: M[W−4]=50 y M[W]=50.4, por lo que s=0.8%, superando a 0.5%. El cierre semanal es 53, por encima de su promedio. Las doce semanas anteriores tienen K=52 y F=48; el ATR de la semana anterior es 4, dando b=0.4. El cierre anterior es 51.8 y el RVOL de la semana de señal es 2.2. La señal de compra estará disponible solo después de que W cierre.
Una entrada ejecutable en 53.2 y stop en 47.6 implican R=5.6 por acción. En una trayectoria sintética exitosa, el precio alcanza 65 y luego cierra la semana en 62, por debajo del M de la semana anterior de 62.5. Una salida en la siguiente sesión en 61.8 genera 8.6 puntos, aproximadamente 1.54R antes de costos. La condición semanal no garantiza una ejecución al cierre semanal.
La trayectoria de fallo cae de inmediato y salta por gap más allá del stop de protección, llenando el stop en 47.2 con una pérdida de 6 puntos. Otro caso rechazado cotiza por encima de 52.4 durante la semana, pero cierra la semana en 51. Ese caso no produce ninguna señal en esta versión semanal, aunque un gráfico incompleto mostró brevemente una fase favorable y una ruptura.
Entrada, invalidación y salidas
El stop de protección básico se sitúa por debajo del mínimo de las doce semanas anteriores, ya que ese nivel se conoce al momento de tomar la decisión. Si la diferencia es demasiado grande, se debe reducir el tamaño de la posición o rechazar la oportunidad bajo una restricción de riesgo previamente definida. Un stop de swing o un stop de media móvil más cercano es un experimento diferente; un mínimo futuro nunca es una alternativa viable.
La salida propuesta se produce tras un cierre semanal por debajo de la M de la semana anterior o tras varias semanas de tenencia (26), con ejecución en la siguiente sesión factible. El stop de protección inicial permanece activo intradía. Si el stop se ejecuta antes de la decisión semanal, la operación ya está cerrada; no elija la salida más favorable a posteriori.
Una SMA de 30 semanas no equivale a una SMA de 150 días. Sus ponderaciones de muestreo y tiempo difieren. Un disparador diario combinado con un contexto semanal debe usar la semana completada más reciente, no el valor eventual de la semana actual que se muestra en un gráfico histórico. Registre la marca de tiempo de la información semanal por separado de la marca de tiempo de la orden diaria.
Probando el valor incremental
El control es la misma ruptura del rango de doce semanas sin el filtro de etapa. Añada pendiente, memoria y volumen en experimentos separados. Determine si la memoria modifica las decisiones prácticas o simplemente añade etiquetas explicativas. SMA, EMA y WMA son configuraciones distintas, no implementaciones intercambiables.
Informe sobre transiciones falsas, retraso en la clasificación, fracción de observaciones DESCONOCIDAS, rendimientos netos y reducción máxima. Un filtro que evita una caída prolongada puede entrar en una recuperación rápida tardíamente. Mida las oportunidades perdidas y las entradas tardías, así como las pérdidas evitadas. En este artículo no se proporcionan series de rendimientos reproducidas recientemente.
Prueba explícitamente los límites del calendario: una semana acortada por festivos, una sesión faltante, una semana en vivo incompleta y un gran gap de precio después de la señal semanal. Una prueba de reproducción de prefijos debería mostrar que agregar semanas posteriores no cambia los estados de las etapas anteriores. Mantén el calentamiento de clasificación fuera de la medición del rendimiento y conserva el estado entre los límites de entrenamiento/prueba usando solo el historial disponible antes de cada límite.
Errores frecuentes
Precio por encima de una media tratada como una Etapa completa 2
Esto es solo una parte de un filtro de contexto y no incluye una base, condiciones del sector ni fuerza relativa.
Las bases y las partes superiores reciben la misma interpretación.
Las zonas llanas necesitan conservar información sobre tendencias anteriores para que su contexto histórico siga siendo distinguible.
Tratar las medias diarias y semanales como equivalentes
Los diferentes métodos de muestreo generan diferentes señales, ponderaciones y tiempos de respuesta.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Deben las etapas seguir siempre el orden 1→2→3→4?
No en este caso. Las perturbaciones pueden producir cambios rápidos, y las observaciones ambiguas permanecen DESCONOCIDAS o EN TRANSICIÓN en lugar de recibir una etiqueta forzada.
¿El análisis de etapas es una señal de entrada independiente?
Separe contexto y trigger. Este artículo añade la ruptura del rango de las doce semanas anteriores para definir una estrategia concreta y compararla con un control.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Stan Weinstein's Secrets For Profiting in Bull and Bear MarketsMcGraw-Hill Education / Google Books. Metadatos públicos, contenido y terminología mostrada; no se trata del libro completo. Verificado el: .
- Interview with Stan Weinstein — TraderLion Podcast, Episode 1TraderLion / Apple Podcasts. Descripción publicada de la entrevista de septiembre 10, 2021; no se utilizan declaraciones de audio no verificadas. Verificado el: .
- TradingView: RepaintingTradingView. Documentación sobre repintado y disponibilidad de información; respalda la disciplina de cronometraje de barras completadas. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store